¿Qué es una startup unicornio?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Una startup unicornio es una empresa de propiedad privada que los inversores valoran en más de 1 mil millones de dólares. El nombre es una broma sobre la rareza: cuando apareció el término, que una startup alcanzara esa valoración era tan común como ver a un animal mítico. CB Insights, que mantiene una de las listas públicas más conocidas, lo define sin rodeos como una empresa privada con una valoración superior a 1 mil millones de dólares.
Dos partes de esa definición hacen casi todo el trabajo. La empresa tiene que ser privada, es decir, no haber cotizado sus acciones en una bolsa de valores. Y la cifra es una valoración, no ingresos, beneficios ni dinero en el banco. Una empresa puede ser unicornio mientras pierde dinero, y un negocio rentable con clientes reales puede valer mucho menos de 1 mil millones de dólares y no recibir nunca la etiqueta.
Este artículo explica de dónde salió la palabra, cómo se calcula la valoración de un unicornio, los términos relacionados para empresas más grandes, cuántos unicornios hay y por qué la etiqueta merece cierto escepticismo. Es material de referencia, no asesoría de inversión.
De dónde viene el término
La inversora de capital de riesgo Aileen Lee acuñó el término en un artículo de TechCrunch de noviembre de 2013, "Welcome To The Unicorn Club". Su definición de trabajo era más estrecha que el uso actual: empresas de software con sede en EE. UU. fundadas desde 2003 y valoradas en más de 1 mil millones de dólares por inversores de los mercados público o privado. Encontró 39 empresas que la cumplían, a las que llamó el Unicorn Club.
Su conjunto de datos era pequeño a propósito, y la rareza era precisamente el punto. Estimó que alrededor del 0.07 por ciento de las startups de software de consumo y empresarial respaldadas por capital de riesgo alcanzaban ese nivel, aproximadamente 1 de cada 1,538. También señaló que esas empresas tardaron en promedio siete años en llegar a un evento de liquidez, como una adquisición o una IPO, y ocho o más años si se incluían las empresas todavía privadas.
Hay otros dos detalles del artículo que vale la pena conservar. Primero, contó cuatro tipos de negocio como las principales fuentes de valor: comercio electrónico, modelos basados en audiencia, SaaS y software empresarial. Segundo, encontró que los unicornios empresariales valían unas 26 veces el capital privado que habían levantado, frente a unas 11 veces de los unicornios de consumo. Esas cifras describen su muestra de 2013, no el mercado actual, así que tómelas como historia y no como referencia.
Con el tiempo la palabra perdió sus límites originales. Hoy se aplica a cualquier empresa privada de más de 1 mil millones de dólares, de cualquier sector y país, y la parte de "inversores del mercado público" de su definición ha desaparecido.
Cómo se fija la valoración de un unicornio
La valoración de un unicornio suele salir de una ronda de financiación. Los inversores acuerdan comprar acciones nuevas a un precio determinado, y la valoración de la empresa es ese precio multiplicado por el número total de acciones. Es una valoración post-money: el valor de la empresa justo después de que entra el dinero nuevo.
Veamos un ejemplo sencillo con cifras inventadas. Supongamos que los inversores aportan 200 millones de dólares con una valoración post-money de 1 mil millones de dólares. Esos inversores poseen el 20 por ciento de la empresa. Si la siguiente ronda se valora más alto, la cifra de titular sube. Si se valora más bajo, es una down round, y la empresa puede quedar por debajo de la línea.
Como la cifra la fija una operación privada negociada, es un acuerdo entre unas pocas partes y no un precio de mercado. Nadie puede comprar o vender la empresa entera a ese valor en una tarde cualquiera. Esa es la principal diferencia con una empresa cotizada, cuyo precio por acción cambia cada segundo.
Por qué la cifra de titular puede engañar
La cifra de 1 mil millones de dólares suele suponer que cada acción vale lo mismo que la última acción preferente vendida. En la práctica, las startups emiten distintas clases de acciones, y los inversores más recientes suelen negociar protecciones adicionales. Una preferencia de liquidación es una de las más comunes: decide quién cobra primero, y cuánto, cuando la empresa se vende o sale a bolsa.
Los investigadores William Gornall e Ilya Strebulaev estudiaron esto en un documento de trabajo del National Bureau of Economic Research, "Squaring Venture Capital Valuations with Reality". Analizaron 135 unicornios de EE. UU. a partir de los términos de sus documentos legales. Esto es lo que informan en el resumen:
- Las valoraciones post-money declaradas de los unicornios superaban en promedio en un 50% el valor razonable, y 15 lo superaban en más de un 100%.
- La mayoría de los unicornios había concedido a los inversores recientes protecciones importantes: garantías de rendimiento en la IPO (14%), vetos sobre IPO a la baja (24%) o prioridad sobre todos los demás inversores (32%).
- Las acciones ordinarias, que carecen de esas protecciones, estaban sobrevaloradas en un 58%.
- Tras ajustar por esos términos, casi la mitad (65 de 135) perdió su condición de unicornio.
El documento es de 2017, abarca solo empresas de EE. UU. en su muestra y es un documento de trabajo que no había sido revisado por pares en el momento de su publicación. La conclusión no es que todos los unicornios estén sobrevalorados en esa magnitud. Es que una valoración de titular oculta las condiciones del acuerdo que hay detrás. Dos empresas con la misma etiqueta de 1 mil millones de dólares pueden dejar cantidades muy distintas a los empleados que tienen acciones ordinarias.
Decacornios, hectocornios y términos relacionados
Una vez que la palabra original se popularizó, se añadieron etiquetas para empresas mayores. El rastreador de unicornios de CB Insights clasifica como decacornios a las empresas valoradas en más de 10 mil millones de dólares y como hectocornios a las valoradas en más de 100 mil millones de dólares.
| Término | Umbral de valoración | Significado habitual |
|---|---|---|
| Unicornio | Más de 1 mil millones de dólares | Empresa privada valorada en mil millones o más |
| Decacornio | Más de 10 mil millones de dólares | Un unicornio que ha crecido diez veces sobre la línea |
| Hectocornio | Más de 100 mil millones de dólares | Muy raro; el nivel superior de las empresas privadas |
Son etiquetas informales que usan la prensa y los proveedores de datos. Ningún regulador las define, y cada rastreador traza la línea de forma ligeramente distinta, por ejemplo al tratar a las empresas que han salido a bolsa desde entonces.
¿Cuántos unicornios hay?
La cifra ha crecido enormemente desde los 39 de Lee. El rastreador de CB Insights enumera actualmente 1,447 empresas unicornio en todo el mundo, con una valoración acumulada total de unos 7,376 mil millones de dólares. La misma página nombra a Airbnb, Facebook y Google como antiguos unicornios conocidos: empresas que cruzaron la línea siendo privadas y más tarde salieron a bolsa.
Tome cualquier recuento como una instantánea. Las listas difieren según el proveedor porque cada uno aplica sus propias reglas sobre las fechas de valoración, las ventas secundarias y qué rondas cuentan. La cifra también cambia a medida que las empresas salen a bolsa, son adquiridas, levantan capital a precios más bajos o cierran.
Datos clave: startup unicornio
- Un unicornio es una empresa privada valorada en más de 1 mil millones de dólares (definición de CB Insights).
- Aileen Lee acuñó el término en TechCrunch en noviembre de 2013 y encontró 39 empresas de software de EE. UU. que cumplían sus criterios.
- Su muestra situaba las probabilidades en alrededor del 0.07 por ciento de las startups de software respaldadas por capital de riesgo, aproximadamente 1 de cada 1,538.
- Los decacornios están valorados en más de 10 mil millones de dólares y los hectocornios en más de 100 mil millones de dólares.
- El rastreador de CB Insights enumera actualmente 1,447 unicornios que valen en conjunto unos 7,376 mil millones de dólares.
- Gornall y Strebulaev (2017) encontraron que las valoraciones declaradas de 135 unicornios de EE. UU. superaban en promedio en un 50% el valor razonable al tener en cuenta los términos del acuerdo.
Ser unicornio no es lo mismo que tener éxito
Hay varias cosas que la etiqueta no le dice.
No significa beneficios. Muchos unicornios se valoran por su crecimiento y su potencial. Métricas como el burn multiple y default alive muestran si una empresa puede financiarse sola, y la valoración no dice nada sobre ellas.
No es permanente. La valoración es un punto en el tiempo. Una empresa que levanta capital a un precio alto y más tarde a uno menor ya no vale la cifra original, aunque las listas tarden en reflejarlo.
No significa que los fundadores y empleados sean ricos. Los fundadores y los empleados suelen tener acciones ordinarias u opciones, que van por detrás de los inversores preferentes. Lo que reciben depende del cap table, del precio de salida y de las preferencias que hay sobre las acciones ordinarias. Tras la dilución de la participación por varias rondas, los porcentajes de propiedad son menores que al principio.
No es un objetivo en sí misma. La valoración refleja lo que los inversores esperaban en un momento dado. Construir una empresa que llegue a 1 mil millones de dólares es el resultado de un mercado y un modelo de negocio, no un plan que se pueda seguir paso a paso. Muchas empresas sólidas nunca levantan capital a esa escala, y algunas deciden no hacerlo.
Por qué los inversores persiguen unicornios
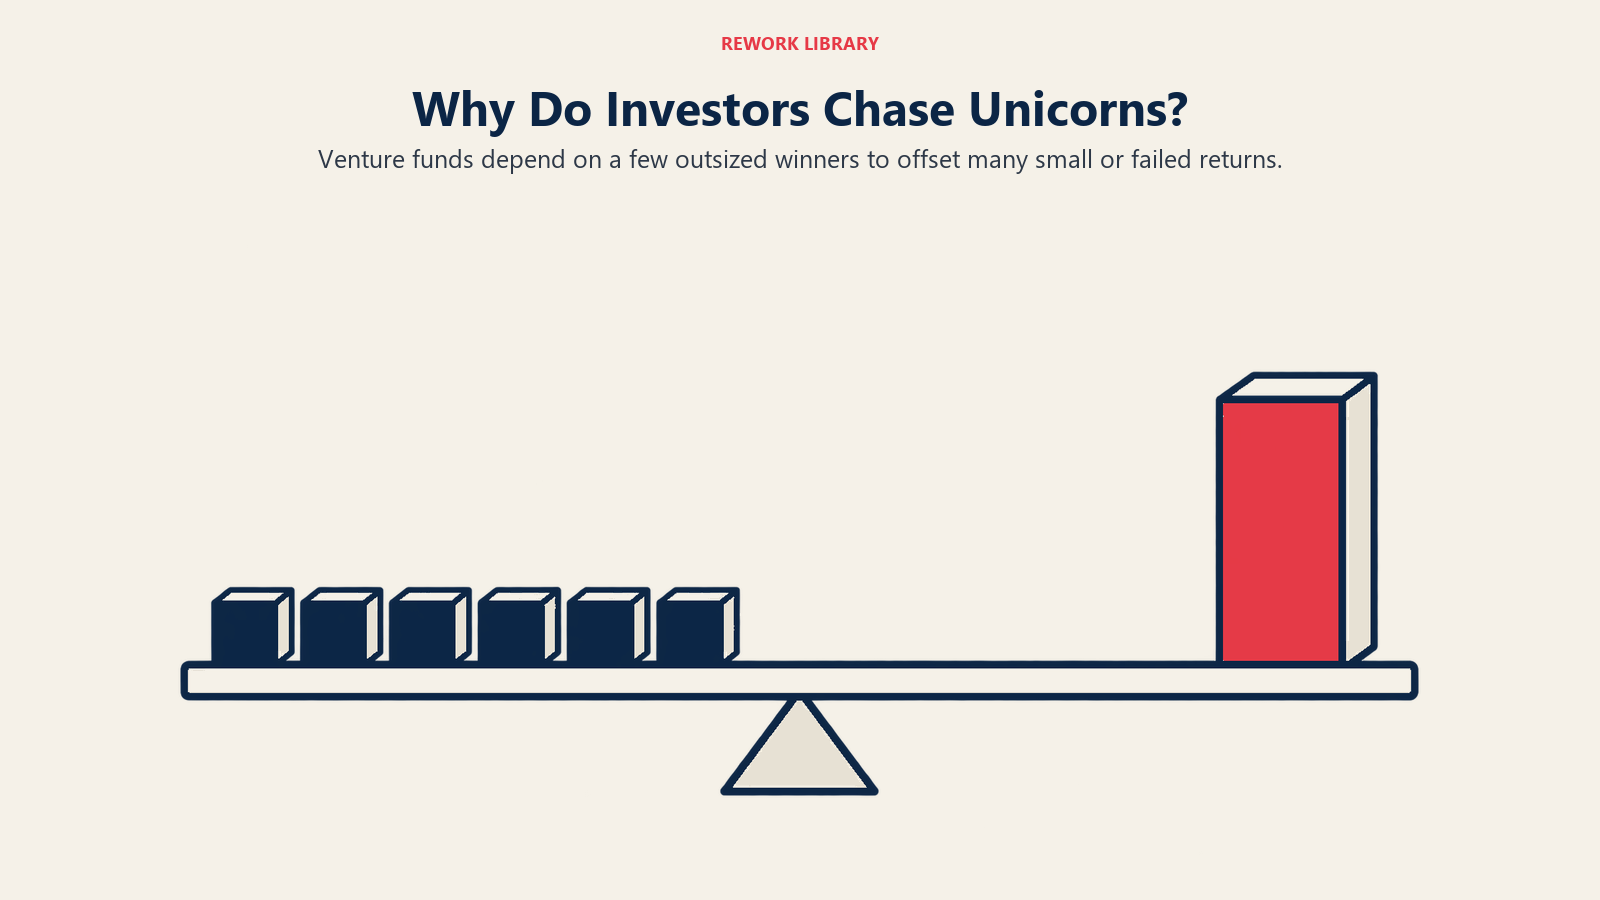
La economía del capital de riesgo explica el interés. Los fondos de capital de riesgo esperan que la mayoría de las inversiones devuelva poco y que un pequeño número devuelva mucho. Una empresa que crece hasta una valoración de mil millones de dólares puede devolver un fondo entero, así que los inversores compiten por respaldar pronto a los posibles ganadores. Esa competencia empuja las valoraciones al alza. Estrategias como el blitzscaling llevan esto al extremo, sacrificando eficiencia por velocidad para ganar un mercado antes que los rivales.
Para la empresa, una valoración alta puede traer capital más barato, atención de candidatos y credibilidad ante grandes clientes. El costo es la presión por seguir creciendo lo bastante rápido para justificar la cifra en la siguiente ronda o en una oferta pública inicial.
Lecturas relacionadas

Co-Founder & COO