¿Qué es una ronda puente (bridge round)?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Una ronda puente es una financiación a corto plazo que da a la empresa el efectivo suficiente para llegar a su próximo hito o a su próxima ronda de capital con valoración. Suele ser más pequeña que una ronda completa, se cierra con rapidez y se estructura mediante un instrumento convertible, como una nota convertible o un SAFE, en lugar de acciones con precio fijado.
El nombre dice lo que hace. Una empresa tiene dinero de su última ronda, necesita más antes de poder mostrar las cifras que quiere ver un nuevo inversor, y usa un puente para cubrir la brecha. La única pregunta que importa es: ¿puente hacia dónde? Un puente con un destino claro puede ser una jugada inteligente y barata. Un puente sin destino es solo un aplazamiento.
Cómo funciona una ronda puente
Una ronda normal con valoración fija un valor para la empresa, emite acciones nuevas y a menudo tarda semanas o meses en cerrarse. Un puente se salta casi todo eso. Como el instrumento es convertible, la empresa y los inversores no tienen que acordar una valoración hoy. Acuerdan las condiciones que determinan cómo el dinero se convertirá en capital más adelante, normalmente en la siguiente ronda con valoración.
La secuencia típica es esta:
- La empresa ve que su runway se agotará antes de que la próxima ronda pueda cerrarse de forma realista.
- Recurre primero a los inversores actuales, porque ya conocen el negocio y pueden moverse rápido.
- Se fijan las condiciones: monto, instrumento, descuento, tope de valoración, interés, fecha de vencimiento.
- El dinero llega en unos días o pocas semanas, con mucho menos trabajo legal que en una ronda con valoración.
- En la siguiente ronda con valoración, el puente se convierte en acciones, a menudo a un precio mejor que el que pagan los nuevos inversores.
Los puentes también pueden venir de la otra dirección. Una empresa puede levantar una extensión pequeña y rápida de su última ronda ("Seed extension", "Series A-1") con los mismos inversores u otros nuevos, al mismo precio de la ronda original. Eso sigue siendo un puente por su función, aunque tenga precio fijado.
Instrumentos habituales
La mayoría de los puentes usa una de cuatro estructuras. Cada una tiene mecánicas distintas y puntos de atención diferentes para los fundadores.
| Instrumento | Qué es | Condiciones clave | Principal punto de atención |
|---|---|---|---|
| Nota convertible | Un préstamo que se convierte en capital en la siguiente ronda | Tasa de interés, fecha de vencimiento, descuento, tope | Es deuda, así que tiene fecha de vencimiento y puede exigirse si la empresa no puede convertirla ni pagarla |
| SAFE | Un contrato que da al inversor acciones futuras, sin interés ni vencimiento | Tope de valoración, descuento, MFN | Varios SAFE con topes distintos se acumulan y pueden diluir a los fundadores más de lo esperado |
| Extensión con valoración | Más acciones de la misma serie al mismo precio | Precio por acción, monto | Requiere una valoración que todos acepten, por lo que es más lenta y difícil de acordar |
| Deuda para venture o línea revolvente | Un préstamo de un prestamista, a veces con warrants | Interés, covenants, cobertura de warrants | Las obligaciones de pago llegan cuando el efectivo todavía escasea |
Para los SAFE, Y Combinator publica documentos estándar y definiciones en lenguaje claro. Describe un SAFE post-money como uno con un tope de valoración que es la valoración de la empresa después de realizada la inversión. Define el tope de valoración como la valoración más alta a la que un SAFE se convierte en acciones, y el descuento como un precio inferior al que pagan los inversores de la siguiente ronda con valoración (por ejemplo, un descuento del 20% significa que el titular del SAFE paga un 20% menos que los nuevos inversores). También describe un SAFE MFN como uno sin tope ni descuento que adopta automáticamente las condiciones de cualquier SAFE emitido después. Si necesita la mecánica específica de las notas, consulte notas convertibles.
Condiciones de descuento, tope y warrants
Tres palancas determinan cuán generoso es un puente con quienes lo aportan.
Descuento. El inversor del puente convierte a un porcentaje por debajo del precio que pagan los nuevos inversores. Un descuento del 20% significa que obtiene acciones al 80% del precio de la ronda. Los descuentos del puente son la recompensa del inversor por asumir más riesgo y poner dinero antes que el nuevo líder.
Tope de valoración. El tope fija un límite máximo a la valoración usada para convertir el puente. Si la siguiente ronda se valora por encima del tope, el puente se convierte como si la empresa valiera solo el tope. Los inversores suelen obtener lo que más les convenga: el precio con descuento o el precio con tope.
Warrants. Algunos puentes, sobre todo los liderados por actuales inversores de etapas posteriores, añaden warrants: el derecho a comprar más acciones a un precio fijado más adelante. Los warrants son un beneficio extra sobre el descuento y el tope. Son lo bastante comunes en puentes de estilo deuda como para que los fundadores pidan modelarlos en el cap table antes de firmar.
El interés de una nota convertible se suele pagar en acciones al convertirse, no en efectivo, así que también suma a la dilución.
Un ejemplo práctico (ilustrativo)
Esta es una aritmética simplificada, no datos de una empresa real.
Una startup tiene $600,000 en el banco y quema $150,000 al mes. Son cuatro meses de runway. Su última ronda con valoración fue una ronda semilla, y necesita unos seis meses más para alcanzar el hito de ingresos que pedirá un inversor de Series A. Los fundadores levantan un puente de $500,000 de inversores actuales mediante una nota convertible con un descuento del 20% y un tope de valoración de $6 millones.
- El nuevo efectivo eleva el runway: $1,100,000 divididos entre $150,000 al mes son unos 7.3 meses. Eso supera el hito de seis meses con un pequeño margen.
- Seis meses después, la startup cierra una Series A con una valoración pre-money de $10 millones. Para simplificar, trate el tope como un tope pre-money e ignore el interés acumulado.
- Precio con descuento: el 80% del precio de la ronda, así que los inversores convertirían de hecho a una valoración de $8 millones.
- Precio con tope: $6 millones divididos entre $10 millones es el 60% del precio de la ronda, lo cual es mejor para los inversores que el descuento.
- La nota se convierte al tope. Los $500,000 compran las mismas acciones que comprarían $833,000 al precio de la Series A.
Los fundadores obtuvieron una extensión de runway que les permite alcanzar el hito. El costo es que unos $333,000 de valor adicional fueron a los inversores del puente, en comparación con una inversión directa de $500,000 al nuevo precio. Si el puente también incluyera warrants o interés, el costo sería mayor. Ese es el intercambio: rapidez y poca fricción ahora, más dilución después. Para la relación más amplia entre precio y participación, consulte valoración.
Datos clave: rondas puente
- Una ronda puente es financiación levantada entre rondas con valoración para extender el runway o alcanzar un hito.
- Los instrumentos habituales son las notas convertibles, los SAFE, las extensiones con valoración y la deuda para venture.
- El descuento, el tope de valoración y los warrants determinan cuánta dilución le cuesta el puente a los fundadores.
- Los puentes liderados por actuales inversores son rápidos, pero pueden llevar a los nuevos inversores a preguntarse por qué no participaron externos.
- Un puente solo funciona si la empresa puede nombrar el hito concreto que alcanzará con el dinero.
- Las condiciones varían según la jurisdicción. Pida a un abogado que revise los documentos antes de firmar.
Puentes liderados por actuales inversores frente a los de nuevos inversores
Quién financia el puente cambia cómo se interpreta y cómo se negocia.
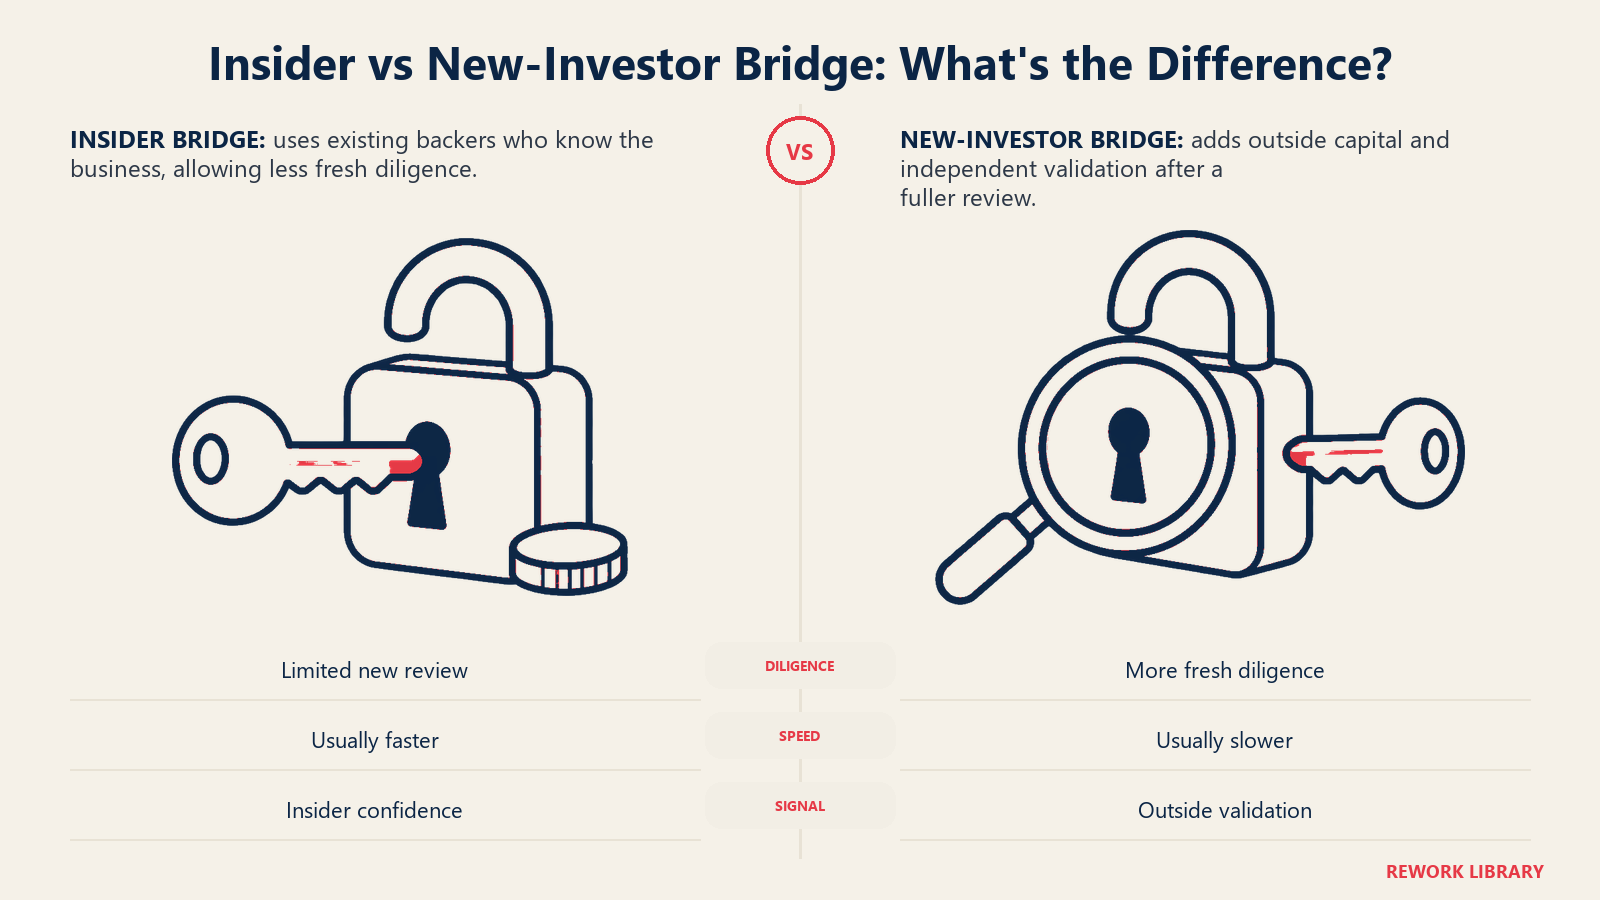
Los puentes liderados por actuales inversores provienen de inversores existentes, a menudo el líder de la última ronda. Se cierran rápido, requieren poca diligencia y suelen tener condiciones simples. La desventaja es la señal. Los futuros inversores preguntarán si los actuales pusieron solo lo estrictamente necesario y si alguno se negó a participar. Un puente en el que todos aportan a prorrata cuenta una mejor historia que uno financiado por un solo inversor mientras los demás se quedan fuera.
Los puentes de nuevos inversores traen dinero fresco y una opinión fresca. Tardan más y exigen más diligencia, y los nuevos inversores suelen pedir condiciones más firmes (topes más bajos, descuentos mayores) porque entran en un momento difícil. Pero que un nuevo inversor decida financiar el puente es una validación externa real, algo que un puente solo de actuales inversores no puede dar.
Los puentes mixtos combinan ambos y suelen ser la señal más fuerte. Un inversor externo que fija las condiciones, con los actuales siguiéndole, evita la lectura de que "los actuales inversores sostienen a la empresa".
En cualquier caso, las condiciones deben ofrecerse a todos los inversores participantes en igualdad de términos. Topes distintos para personas distintas crean un problema de equidad y complican la matemática de la conversión.
¿Puente hacia dónde?
La disciplina más útil para cualquier puente es escribir su destino. Un puente tiene que terminar en algún lugar, y hay cuatro destinos comunes.
| Destino | Qué debe lograr el puente | Qué puede salir mal |
|---|---|---|
| Un hito | Alcanzar un objetivo concreto y medible (por ejemplo, un nivel de ingresos o el lanzamiento de un producto) que desbloquee una mejor valoración | El hito se mueve, o al mercado deja de importarle |
| La siguiente ronda con valoración | Cubrir el tiempo que tarda en cerrarse una ronda | La ronda tarda más de lo previsto y le sigue un segundo puente |
| Rentabilidad | Llegar al punto de equilibrio para no necesitar capital externo | Los costos se recortan demasiado tarde o el crecimiento se estanca antes del equilibrio |
| Una venta | Mantener viva a la empresa durante un proceso de adquisición | Los compradores esperan a que la empresa se quede sin efectivo |
Un puente hacia un hito es la versión más sana. Un puente hacia "cuando el mercado se recupere" es el más arriesgado, porque no hay forma de saber si funcionó. Si el plan es la rentabilidad, la economía unitaria y el flujo de caja tienen que respaldarla, no solo la esperanza.
Riesgo de señal
Los puentes transmiten una señal, la quieran o no los fundadores. Los nuevos inversores lo leerán como una de tres cosas:
- Extensión sana. La empresa va según lo previsto y quiere unos meses más para alcanzar una cifra mayor.
- Apuro. La empresa no cumplió su plan y el puente la mantiene viva.
- Confianza de los actuales inversores. Los inversores existentes conocen mejor a la empresa y están apostando más.
El mismo puente puede leerse de las tres maneras según cómo se presente. Un fundador que explica el hito, las cifras hasta ahora y por qué los actuales inversores invierten controla el relato. Un fundador que se queda callado se lo entrega a los inversores.
Los puentes repetidos son la verdadera señal de alarma. Un puente es normal. Un segundo puente para cubrir el primero sugiere que el plan no funciona, y el siguiente inversor probablemente incorporará ese riesgo al precio, a veces mediante un down round o una estructura muy negociada.
Cómo se relaciona con el runway y el burn
Un puente es una herramienta de runway. La matemática es simple: el runway es el efectivo dividido entre el burn rate mensual. Un puente suma por el lado del efectivo. Pero solo ayuda si el burn se mantiene bajo control. Los fundadores que lo toman como permiso para seguir gastando acaban necesitando otro en seis meses.
Una regla útil es dimensionar el puente según el hito, no según el miedo. Trabaje hacia atrás: cuántos meses se necesitan para alcanzar el objetivo, cuánto tarda una captación después y cuál es el margen. Levante esa cantidad y no más. Levantar más de lo necesario con malas condiciones es caro. Levantar menos de lo necesario significa un segundo puente.
Algunos fundadores también reducen el burn junto con el puente, para que los mismos dólares duren más. Eso suele ser una buena señal para los inversores, porque muestra que la empresa se gestiona por resultados, no solo por supervivencia.
Errores comunes y puntos de atención para fundadores
- Sin destino. Levantar un puente sin un hito y una fecha por escrito.
- Demasiados instrumentos. Acumular SAFE y notas con topes distintos y descubrir la dilución en la siguiente ronda. Modele el cap table antes de firmar y considere un software de cap table para ver el efecto.
- Ignorar las fechas de vencimiento. Las notas convertibles pueden vencer. Si la conversión no ha ocurrido para entonces, el titular puede pedir el reembolso o una extensión.
- Condiciones desiguales. Dar a distintos inversores topes o descuentos diferentes sin avisar a todos.
- Ocultar el puente. Los nuevos inversores se enterarán. Divúlguelo, explíquelo y muestre el plan.
- Usarlo como arreglo de un modelo roto. Si la economía de fondo no funciona, un puente solo pospone el problema.
- Omitir la revisión legal. Los documentos del puente parecen simples, pero tienen consecuencias reales para el control y la dilución. Los términos y las normas varían según la jurisdicción, así que pida a un abogado que los revise.
Para una visión más amplia de la captación, incluido cómo encajan los puentes en un plan de capital completo, consulte la guía de captación estratégica de fondos.
Cómo se comparan los puentes con términos cercanos
| Término | En qué se diferencia de un puente |
|---|---|
| Ronda con valoración | Fija una valoración y emite acciones nuevas. Un puente aplaza la valoración. |
| Extensión | Un complemento de la misma serie al mismo precio. A menudo se llama puente, pero tiene precio fijado. |
| Down round | Una ronda con valoración inferior a la anterior. Un puente puede llevar a una o evitarla. |
| Nota convertible | Un instrumento. Un puente es un propósito, y una nota es una forma de lograrlo. |
| Deuda para venture | Dinero prestado que se paga en efectivo. Un puente normalmente se convierte en capital. |
Lecturas relacionadas

Co-Founder & COO
On this page
- Cómo funciona una ronda puente
- Instrumentos habituales
- Condiciones de descuento, tope y warrants
- Un ejemplo práctico (ilustrativo)
- Puentes liderados por actuales inversores frente a los de nuevos inversores
- ¿Puente hacia dónde?
- Riesgo de señal
- Cómo se relaciona con el runway y el burn
- Errores comunes y puntos de atención para fundadores
- Cómo se comparan los puentes con términos cercanos
- Lecturas relacionadas