Opciones sobre acciones frente a RSU: diferencias clave
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
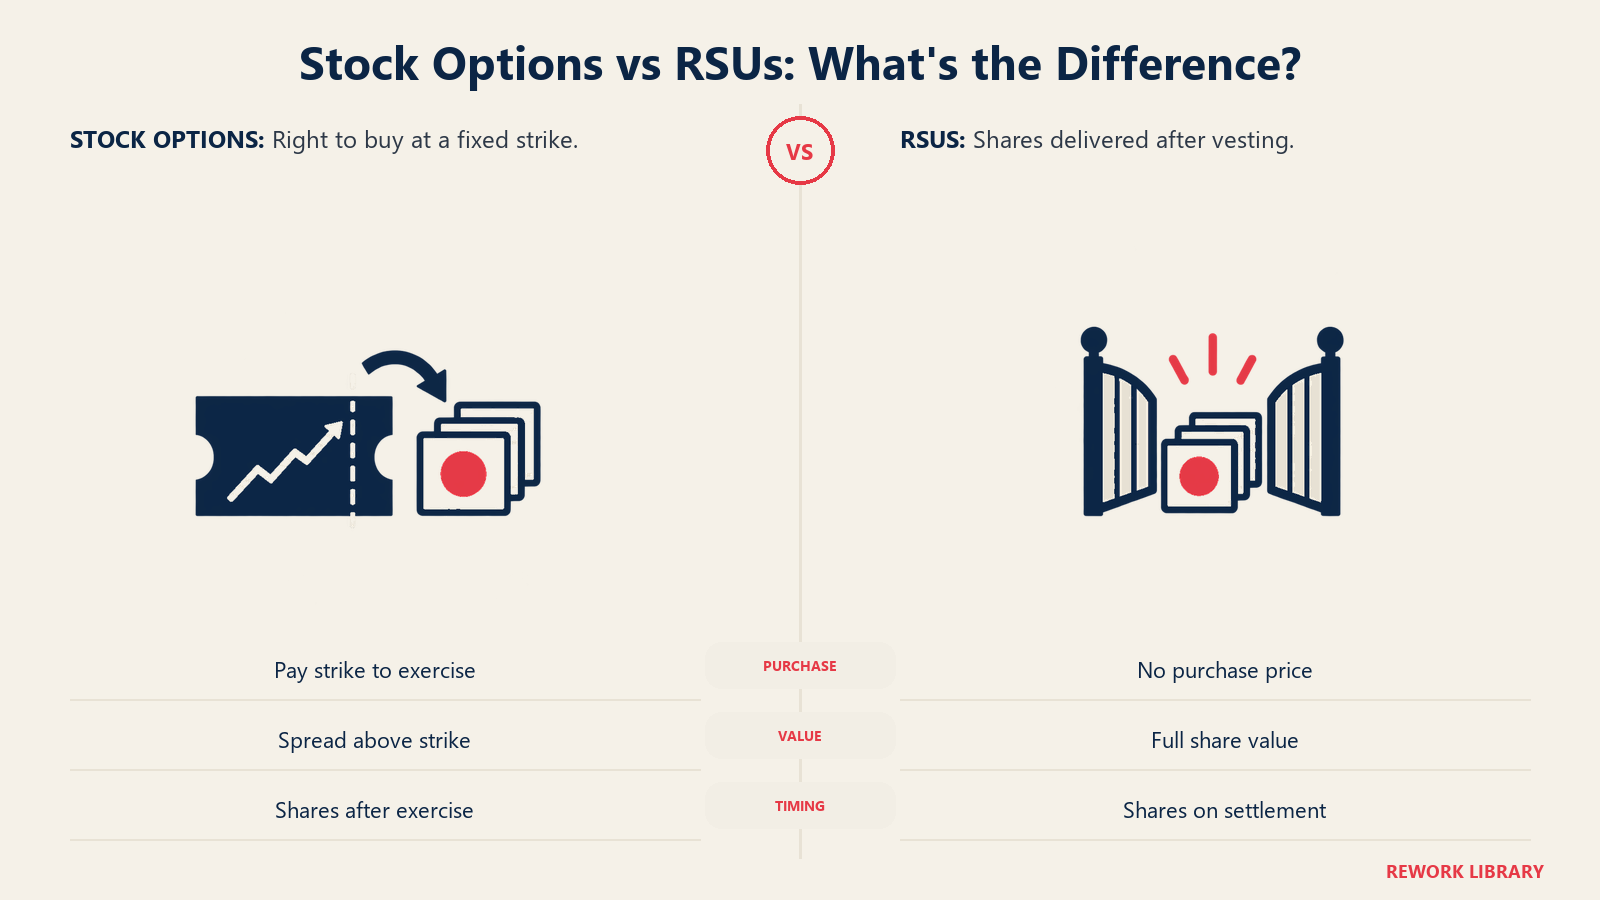
Una opción sobre acciones es el derecho a comprar un número determinado de acciones de la empresa a un precio fijo, llamado precio de ejercicio (strike). Una restricted stock unit (RSU) es la promesa de entregar acciones, o a veces su valor en efectivo, una vez que se cumplen las condiciones de vesting. No hay precio de compra. La práctica de IPO de Cooley describe las RSU como diseñadas para entregar, o "liquidar" (settle), acciones cuando se cumplen las condiciones de vesting.
Esa única diferencia determina casi todo lo demás: cuánto vale la concesión, cuánto cuesta conservarla, cuándo aparece el impuesto y por qué distintos tipos de empresas eligen una u otra.
Este es material de referencia, no asesoría legal ni fiscal. Las normas fiscales y el derecho de valores varían según el país, el plan y la operación, así que haga que un abogado y un asesor fiscal revisen cualquier concesión real.
Comparación lado a lado
La tabla siguiente describe el patrón general en Estados Unidos. El plan y el contrato de concesión de cada empresa fijan las condiciones reales.
| Opción sobre acciones | RSU | |
|---|---|---|
| Qué recibe | El derecho a comprar acciones a un precio de ejercicio fijo | La promesa de entregar acciones (o efectivo) cuando se cumplen las condiciones de vesting |
| Costo de adquisición | Usted paga el precio de ejercicio para ejercerla | No hay precio de compra; los impuestos suelen vencer en la liquidación |
| Valor si el precio de la acción cae por debajo del precio de ejercicio | Nada que ganar: la opción está "underwater" y no la ejercería | Sigue valiendo el precio actual de la acción, porque no hay un precio de ejercicio que superar |
| Valor si el precio sube | La ganancia es solo la diferencia entre el precio y el precio de ejercicio | El precio completo de la acción, en cada acción entregada |
| Momento del impuesto en EE. UU. | ISO: por lo general sin impuesto sobre la renta ordinario en la concesión ni en el ejercicio (posible AMT). NSO: por lo general se gravan sobre el diferencial (spread) en el ejercicio cuando el valor no es fácilmente determinable | Por lo general se gravan cuando se entregan las acciones en la liquidación |
| Etapa típica | Empresas privadas en etapa temprana | Empresas privadas en etapa tardía y empresas públicas |
| Uso de acciones | Suelen necesitarse menos acciones para el mismo valor previsto, ya que solo cuenta el diferencial | Suelen necesitarse más acciones por concesión, ya que cada unidad vale una acción completa |
Cómo funcionan las opciones
Las opciones se consolidan (vesting) con el tiempo, y el titular paga el precio de ejercicio para convertir las opciones consolidadas en acciones. WilmerHale describe el calendario estándar de la industria como cuatro años con un cliff de un año, es decir, el 25% se consolida tras un año y el resto se consolida mes a mes durante los tres años restantes. Ese artículo trata de las acciones de los fundadores, pero las concesiones de opciones a empleados suelen seguir un patrón parecido. Consulte los calendarios de vesting para conocer la mecánica.
El precio de ejercicio no es de libre elección. Para que una opción no estatutaria quede fuera de las normas estadounidenses de compensación diferida, 26 CFR 1.409A-1 exige que el precio de ejercicio nunca sea inferior al valor razonable de mercado de las acciones subyacentes en la fecha de concesión. Por eso las empresas privadas suelen obtener una valoración independiente de sus acciones ordinarias antes de conceder. Nuestro artículo sobre el pool de opciones para empleados trata en más profundidad la 409A, las ISO frente a las NSO y el tamaño del pool.
Dos costos recaen en el titular:
- Efectivo para ejercer. Usted paga el precio de ejercicio por cada acción que compra, más cualquier impuesto adicional.
- Un reloj tras su salida. En una opción de compra de acciones incentivada (ISO), 26 U.S.C. 422(a)(2) exige que la persona haya sido empleada en todo momento desde la concesión hasta tres meses antes del ejercicio. En la práctica, eso significa ejercer dentro de unos tres meses después de irse para conservar el estatus de ISO. Los planes pueden fijar sus propios plazos para las opciones no estatutarias.
Cómo funcionan las RSU
Una RSU no tiene precio de ejercicio ni nada que ejercer. Cuando se cumplen las condiciones de vesting, la empresa liquida la concesión entregando acciones. La práctica de IPO de Cooley señala que los impuestos suelen vencer en la liquidación.
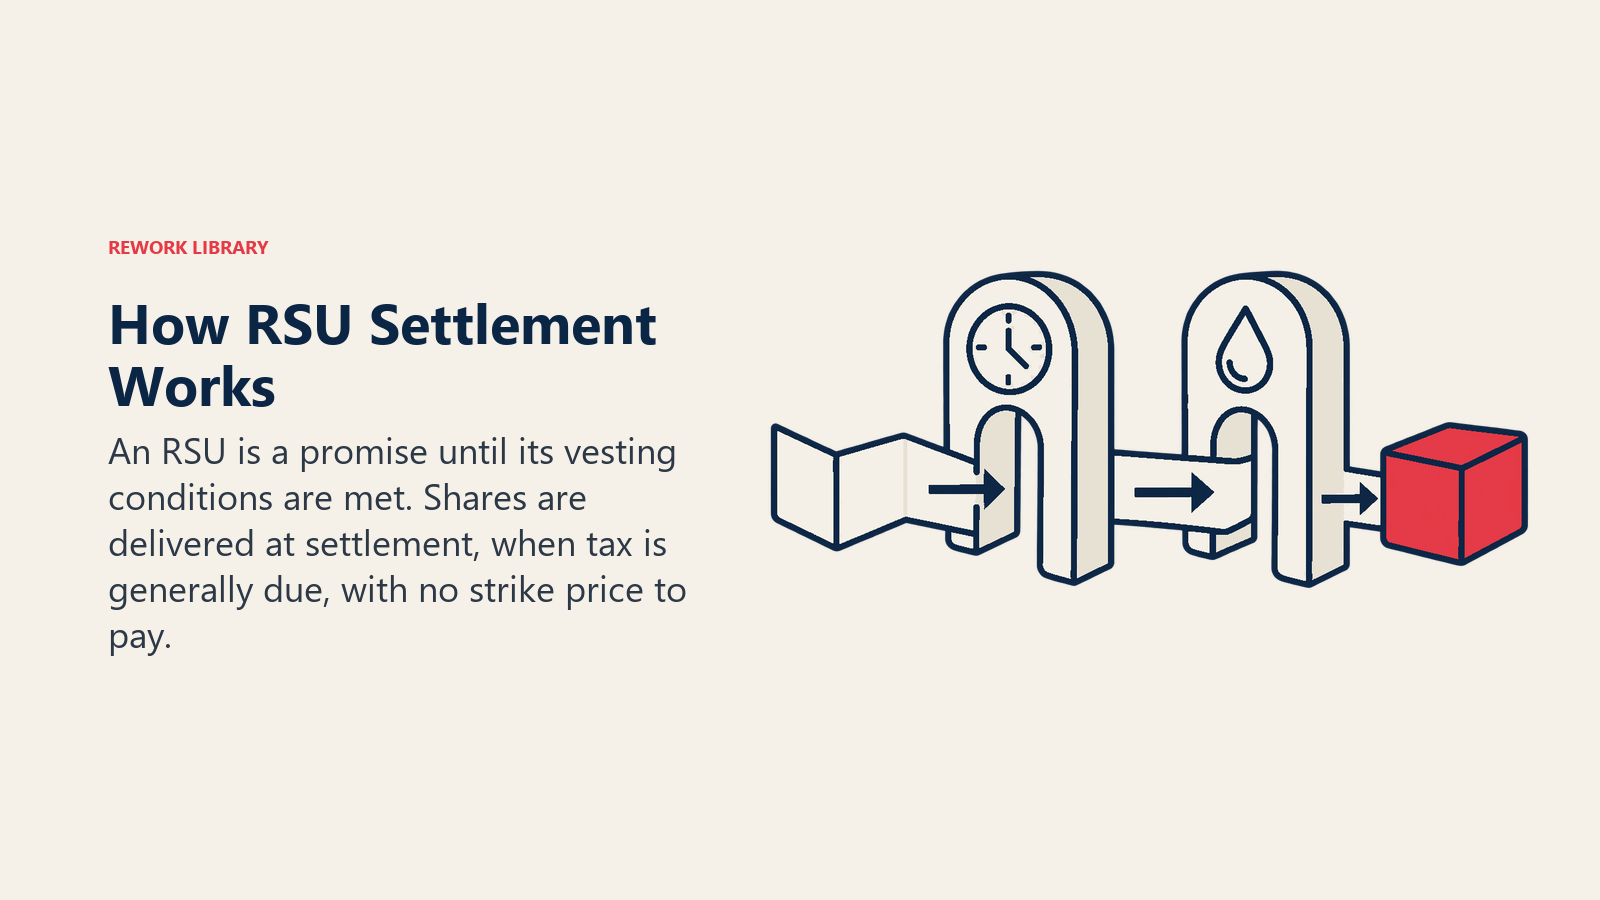
La regulación de la sección 83 del Tesoro ayuda a explicar el momento. 26 CFR 1.83-3(e) dice que "propiedad" no incluye una promesa sin fondos y sin garantía de pagar dinero o bienes en el futuro. Una RSU es ese tipo de promesa hasta que se entregan las acciones, así que el hecho imponible generalmente espera a la entrega. Sea cual sea la etiqueta, el tratamiento fiscal de una concesión concreta depende de sus condiciones, así que revise el plan.
RSU de doble disparador en empresas privadas
Una RSU en una empresa privada tiene un problema: el titular podría deber impuestos por acciones que no puede vender. La práctica de IPO de Cooley dice que las RSU de empresas privadas se estructuran normalmente como RSU "de dos niveles" o "de evento de liquidez", de modo que el vesting y la liquidación, y por tanto la tributación, ocurran solo cuando haya liquidez para cubrir la retención de impuestos. El primer requisito suele basarse en el servicio. El segundo es un evento de liquidez, como un cambio de control o una IPO, que debe ocurrir antes de que venza la RSU. Deben cumplirse ambos para que la RSU se consolide.
Eso es lo que significa "doble disparador" (double trigger): tiempo más un evento de liquidez. Si el evento nunca llega, las unidades pueden vencer sin valer nada.
Por qué la etapa temprana usa opciones y la tardía usa RSU
Este patrón es un razonamiento, no una estadística. Tómelo como una tendencia con excepciones.
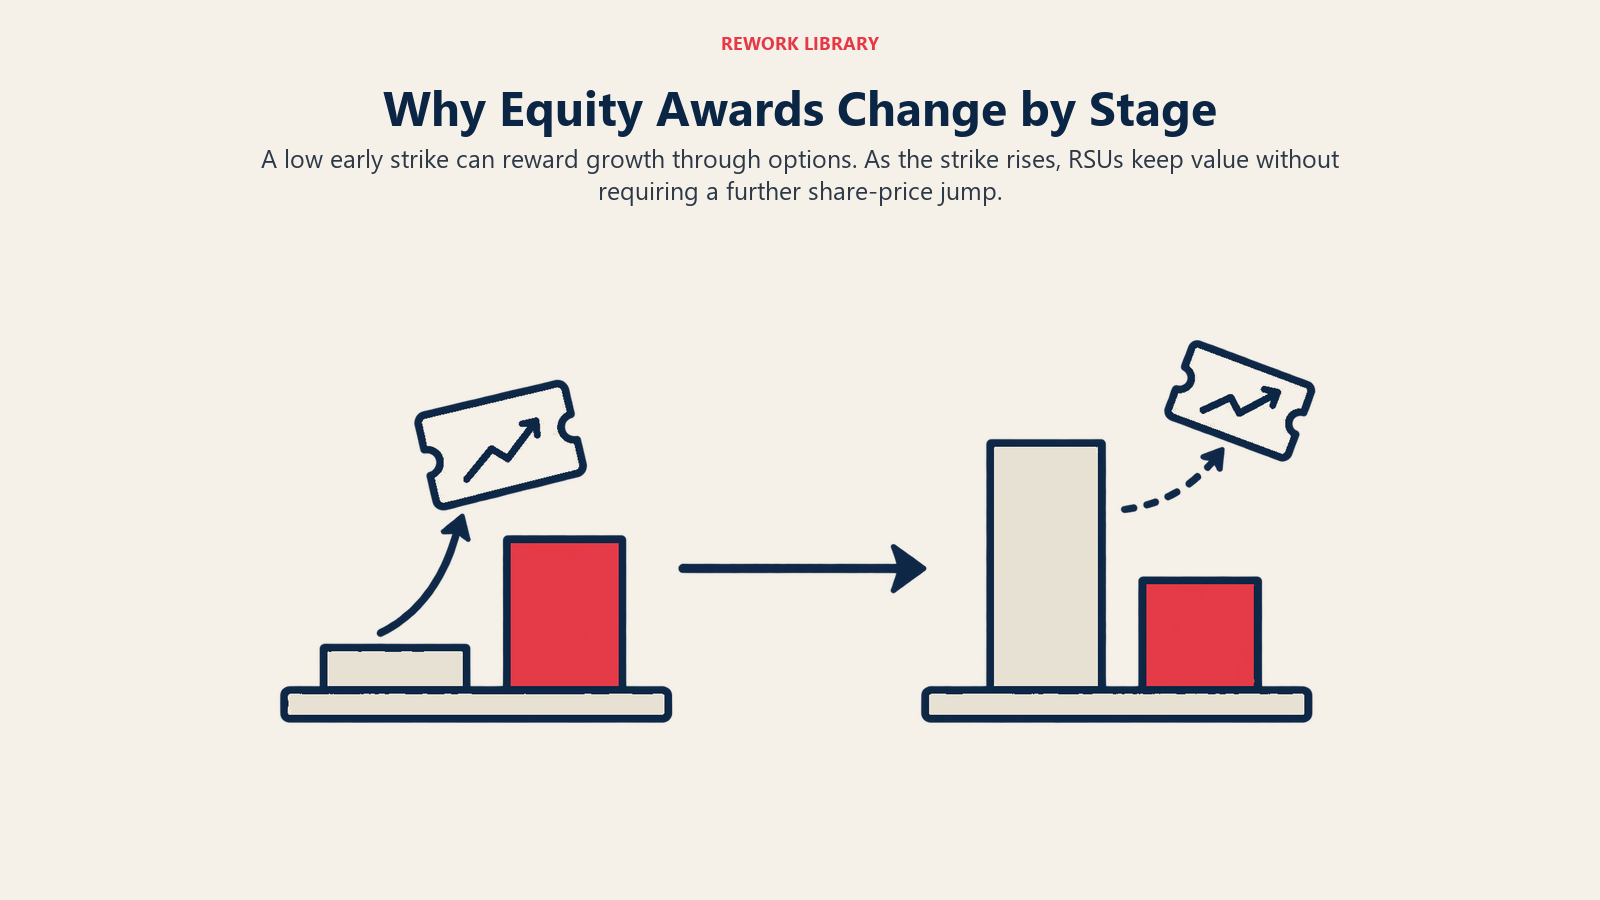
- Al principio, las acciones son baratas e inciertas. Un precio de ejercicio fijado con una valoración baja de las acciones ordinarias permite al empleado entrar por un precio pequeño, y la concesión gana valor solo si la empresa crece. Para una empresa con poco efectivo, es una forma asequible de compartir el potencial de ganancia.
- Más tarde, el precio de ejercicio deja de ser barato. A medida que sube la valoración, también sube el precio de ejercicio de las nuevas concesiones. Quien se incorpora a un precio alto necesita un salto mucho mayor para obtener beneficio, y un precio plano o a la baja puede dejar la opción underwater. Eso hace de las opciones una herramienta de retención más débil.
- Las RSU conservan valor en mercados planos. Como no hay precio de ejercicio, una RSU vale algo mientras valgan las acciones. Por eso las empresas privadas maduras y las públicas se apoyan en ellas.
- Las estructuras de doble disparador resuelven el problema fiscal. Vincular la liquidación a la liquidez elimina la factura de impuestos sobre acciones que nadie puede vender todavía.
Un ejemplo práctico (ilustrativo)
Las cifras siguientes son inventadas para mostrar la mecánica. No son datos de ninguna empresa real.
Supongamos que una empresa concede a un empleado 10,000 opciones con un precio de ejercicio de $1.00, y a otro, 2,500 RSU. Ambas se consolidan con el mismo calendario.
| Precio de la acción al consolidarse | Valor de la opción (10,000 con precio de ejercicio de $1.00) | Valor de la RSU (2,500 unidades) |
|---|---|---|
| $0.60 | $0 (underwater) | $1,500 |
| $1.00 | $0 | $2,500 |
| $5.00 | $40,000 de diferencial, antes de pagar $10,000 por ejercer y cualquier impuesto | $12,500, antes de impuestos |
A $5.00, la concesión de opciones vale más sobre el papel porque el titular controla cuatro veces más acciones. A $0.60 no vale nada, mientras que las RSU conservan valor. La opción ofrece más potencial de ganancia por unidad, y la RSU ofrece más certeza.
Datos clave: opciones sobre acciones frente a RSU
- Una opción es el derecho a comprar acciones a un precio de ejercicio fijo; una RSU es la promesa de entregar acciones una vez cumplidas las condiciones de vesting, sin precio de compra (Cooley IPO GO).
- En una opción no estatutaria, el precio de ejercicio nunca puede ser inferior al valor razonable de mercado en la concesión (26 CFR 1.409A-1).
- Las ISO por lo general no generan impuesto sobre la renta ordinario en la concesión ni en el ejercicio, aunque puede aplicar el AMT (IRS Topic 427).
- Los impuestos de las RSU suelen vencer en la liquidación, y las RSU de empresas privadas normalmente son de doble disparador (Cooley IPO GO).
- Una convención habitual de vesting es de cuatro años con un cliff de un año (WilmerHale).
- Una opción underwater no tiene valor al ejercerse; una RSU conserva el valor de las acciones.
Impuestos a grandes rasgos (EE. UU.)
Opciones. El Topic 427 del IRS dice que, en una ISO, por lo general no se incluye ninguna cantidad en los ingresos cuando se recibe o se ejerce la opción, aunque puede aplicar el impuesto mínimo alternativo y importan los periodos de tenencia especiales. En una NSO cuyo valor no es fácilmente determinable, se incluye en los ingresos el valor razonable de mercado de las acciones recibidas, menos lo pagado, cuando se ejerce. Cuando después se venden las acciones, el IRS indica que por lo general la ganancia o pérdida se trata como ganancia o pérdida de capital.
RSU. Como se explicó antes, el impuesto por lo general sigue a la liquidación, cuando se entregan las acciones. El monto exacto del ingreso y el método de retención dependen del plan y de la elección de liquidación de la empresa.
Fuera de EE. UU. Muchos países gravan las concesiones de capital con otros momentos y otras reglas. Si su equipo es internacional, busque asesoría local antes de diseñar el plan.
Acciones restringidas y la elección 83(b)
Las acciones restringidas no son lo mismo que una RSU. Con las acciones restringidas, las acciones se transfieren de verdad al inicio, sujetas a vesting. La sección 83 permite al receptor optar por incluir el valor de la propiedad en sus ingresos en el momento de la transferencia en lugar de en el vesting, y la elección debe hacerse a más tardar 30 días después de la transferencia. Los fundadores suelen toparse con esto en el contexto de la participación del fundador.
Una RSU, en cambio, es una promesa de acciones en el futuro, no una transferencia de acciones hoy. Por eso la elección 83(b) habitual por lo general no encaja con las RSU, que es una fuente común de confusión. Confírmelo con un asesor fiscal para una concesión concreta.
Qué hace cada una al cap table
Ambas concesiones acaban convirtiéndose en acciones, y ambas diluyen a los titulares existentes. Las opciones salen de un pool reservado y aumentan el número de acciones solo cuando se ejercen. Las RSU lo aumentan en la liquidación. En cualquier caso, modele las concesiones otorgadas y no emitidas en el cap table para que la dilución sea visible antes de la siguiente ronda. Los compradores también miran ambos tipos al valorar una operación. Vea también las operaciones de acqui-hire, donde el trato de la participación accionaria es un punto negociado.
Errores comunes
- Comparar directamente el tamaño de las concesiones. 10,000 opciones y 2,500 RSU pueden estar pensadas para valer aproximadamente lo mismo. Compare el valor en varios escenarios de precio de la acción, no las cantidades.
- Ignorar el precio de ejercicio. Dos concesiones de opciones del mismo tamaño son muy distintas si una se fijó a un precio mucho más alto.
- Olvidar el costo de ejercer. Ejercer requiere efectivo para el precio de ejercicio más cualquier impuesto, lo que es un obstáculo real en una empresa privada sin mercado para las acciones.
- Perder de vista el plazo posterior a la baja. Dejar una empresa pone en marcha un reloj sobre las opciones consolidadas, y para las ISO ese reloj es de unos tres meses.
- Suponer que las RSU están libres de impuestos hasta la venta. Los impuestos de las RSU suelen llegar en la liquidación, aunque todavía no pueda vender.
- Tratar las acciones restringidas y las RSU como lo mismo. Sus elecciones fiscales difieren.
Preguntas frecuentes sobre opciones sobre acciones frente a RSU
¿Cuál es la principal diferencia entre las opciones sobre acciones y las RSU?
Una opción es el derecho a comprar acciones a un precio de ejercicio fijo, así que se paga para adquirirlas. Una RSU es la promesa de entregar acciones una vez cumplidas las condiciones de vesting, sin precio de compra.
¿Qué vale más, una opción o una RSU?
Depende del precio de la acción y del precio de ejercicio. Una opción solo vale la diferencia entre el precio de la acción y el precio de ejercicio, y nada si el precio queda por debajo. Una RSU vale el precio completo de la acción, por lo que las empresas suelen conceder menos RSU que opciones para un valor previsto similar.
¿Por qué las startups suelen conceder opciones en lugar de RSU?
Al principio, el precio de ejercicio se fija con una valoración baja de las acciones ordinarias, así que las opciones son baratas de conceder y premian el crecimiento. Las RSU de empresas privadas también necesitan una estructura de doble disparador para que los empleados no tributen por acciones que no pueden vender, lo que añade complejidad.
¿Qué es una RSU de doble disparador?
Es una RSU que se consolida solo cuando se cumplen dos condiciones: un requisito basado en el servicio y un evento de liquidez, como un cambio de control o una IPO. La práctica de IPO de Cooley dice que las RSU de empresas privadas suelen estructurarse así para que la tributación ocurra cuando hay liquidez para cubrir la retención.
¿Cómo tributan las opciones y las RSU en EE. UU.?
Las ISO por lo general no tributan en la concesión ni en el ejercicio, aunque puede aplicar el AMT. Las NSO sin un valor fácilmente determinable por lo general tributan sobre el diferencial en el ejercicio. Los impuestos de las RSU suelen vencer cuando se entregan las acciones en la liquidación. Las reglas difieren fuera de EE. UU.
¿Qué pasa con mis opciones si dejo la empresa?
Las opciones no consolidadas normalmente dejan de consolidarse, y las consolidadas suelen tener un plazo limitado para ejercerse. En las ISO, la ley exige estar empleado hasta tres meses antes del ejercicio, o sea, unos tres meses después de la salida. Su plan y su contrato de concesión fijan las condiciones reales.
¿Puedo presentar una elección 83(b) para las RSU?
La elección 83(b) se aplica a la propiedad transferida sujeta a vesting, normalmente acciones restringidas, y debe presentarse dentro de los 30 días posteriores a la transferencia. Por lo general no encaja con las RSU porque no se transfieren acciones en la concesión. Confírmelo con un asesor fiscal para su concesión.
Lecturas relacionadas

Co-Founder & COO
On this page
- Comparación lado a lado
- Cómo funcionan las opciones
- Cómo funcionan las RSU
- RSU de doble disparador en empresas privadas
- Por qué la etapa temprana usa opciones y la tardía usa RSU
- Un ejemplo práctico (ilustrativo)
- Impuestos a grandes rasgos (EE. UU.)
- Acciones restringidas y la elección 83(b)
- Qué hace cada una al cap table
- Errores comunes
- Lecturas relacionadas