¿Qué es un cap table?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Un cap table, abreviatura de tabla de capitalización, es el registro de quién es dueño de qué en una empresa. La guía de Cooley GO lo resume con sencillez: muestra la propiedad de las acciones, opciones y otros valores de la empresa, y es clave para entender los intereses económicos y de voto de los propietarios.
Cada ronda con valoración, cada SAFE, cada concesión de opciones y cada empleado que se va lo modifica. Los fundadores que saben leer su propio cap table pueden ver cuánto les costará una nueva ronda antes de firmar. Los que no, suelen enterarse en el peor momento, normalmente en plena diligencia.
Este artículo explica qué contiene un cap table, cómo cambia desde la fundación hasta la Series A, un ejemplo práctico con la aritmética a la vista y los errores que más problemas causan. Es material de referencia, no asesoría legal ni fiscal. Las condiciones varían según la jurisdicción y el acuerdo, y un abogado debe revisar todo lo que firme.
Qué contiene un cap table
En su forma más simple, un cap table es una lista de valores y de las personas o entidades que los poseen. Puede ser un resumen que agrupa a los titulares en categorías como "fundadores" e "inversores", o un registro detallado con una fila por titular y por tipo de valor.
La mayoría de los cap tables comparten los mismos componentes:
| Elemento | Qué es | Quién suele poseerlo |
|---|---|---|
| Acciones ordinarias | Acciones básicas de propiedad | Fundadores, empleados tempranos que ejercieron opciones |
| Acciones preferentes | Acciones con derechos adicionales, como una preferencia de liquidación | Inversores en rondas con valoración |
| Opciones | Derechos a comprar acciones ordinarias a un precio fijo | Empleados, asesores |
| Pool de opciones (sin emitir) | Acciones reservadas para concesiones futuras | Nadie todavía, véase pool de opciones para empleados |
| SAFE y notas convertibles | Dinero ahora, acciones después | Ángeles, inversores semilla |
| Warrants | Derechos a comprar acciones, a menudo emitidos junto con deuda | Prestamistas, socios estratégicos |
Para cada titular, la tabla suele mostrar el número de acciones, el porcentaje de las acciones en circulación y el porcentaje en base totalmente diluida.
En circulación frente a totalmente diluido
Las acciones en circulación cuentan las acciones que realmente se han emitido. El cálculo totalmente diluido (fully diluted) suma eso más todo lo que podría convertirse en acciones: las opciones concedidas, el pool sin emitir y los instrumentos convertibles una vez que se convierten. Los inversores fijan el precio de las rondas sobre la cifra totalmente diluida, así que ese es el porcentaje que importa en la negociación.
Cómo cambia ronda a ronda
Un cap table es un documento vivo. Cuatro eventos lo mueven más:
- Fundación. Los fundadores reciben acciones ordinarias. Los repartos entre cofundadores se tratan en participación del fundador.
- Dinero temprano. Los ángeles suelen invertir mediante SAFE o una nota convertible. Todavía no se emite nada, pero el cap table debe registrarlos como conversiones pendientes. En la página de documentos de Y Combinator, el SAFE post-money se describe así: la participación vendida equivale a la inversión dividida entre el tope de valoración, y los SAFE se convierten en acciones preferentes cuando la empresa vende acciones preferentes en una financiación de capital.
- Una ronda con valoración. Se emiten nuevas acciones preferentes, a menudo se amplía el pool de opciones y cada titular existente se diluye. Si el porcentaje del inversor se mide antes o después del nuevo dinero se explica en valoración pre-money frente a post-money.
- Actividad continua. Se conceden, ejercen o pierden opciones. Hay personas que se van. Algunos inversores usan sus derechos pro rata para comprar más.
Un ejemplo práctico: de la fundación a la Serie A
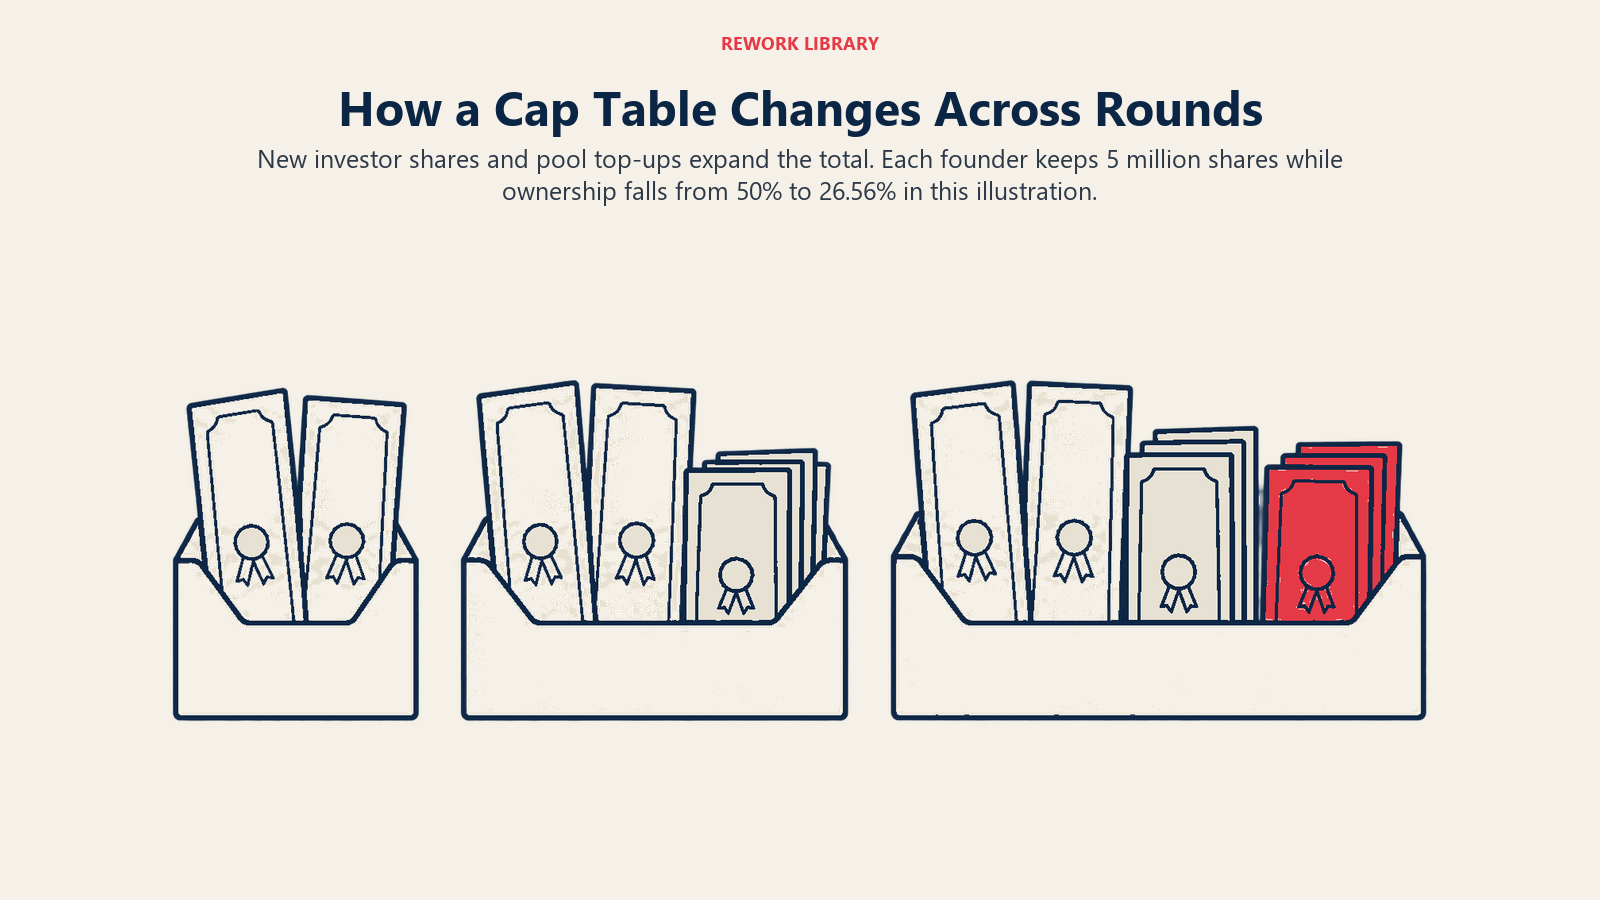
Las cifras que siguen son aritmética ilustrativa, no datos de una empresa real. Dos fundadores empiezan con 5,000,000 de acciones ordinarias cada uno.
Etapa 1: fundación
| Titular | Acciones | % totalmente diluido |
|---|---|---|
| Fundador A | 5,000,000 | 50.00% |
| Fundador B | 5,000,000 | 50.00% |
| Total | 10,000,000 | 100.00% |
Etapa 2: ronda semilla
Un inversor aporta $2M con una valoración pre-money de $8M, así que la valoración post-money es de $10M y el inversor posee el 20%. Como parte del acuerdo, la empresa crea un pool de opciones de 1,250,000 acciones, contado en la cifra pre-money.
- Acciones totalmente diluidas pre-money: 10,000,000 + 1,250,000 = 11,250,000
- Precio por acción: $8,000,000 / 11,250,000 = aproximadamente $0.7111
- Nuevas acciones semilla: $2,000,000 / $0.7111 = 2,812,500
- Acciones totalmente diluidas post-money: 11,250,000 + 2,812,500 = 14,062,500
| Titular | Acciones | % totalmente diluido |
|---|---|---|
| Fundador A | 5,000,000 | 35.56% |
| Fundador B | 5,000,000 | 35.56% |
| Pool de opciones | 1,250,000 | 8.89% |
| Inversor semilla (preferentes) | 2,812,500 | 20.00% |
| Total | 14,062,500 | 100.00% |
Etapa 3: Series A
Un nuevo inversor aporta $8M con una valoración pre-money de $32M ($40M post-money), por el 20%. El pool se amplía en 1,000,000 de acciones antes de la ronda, de nuevo en la cifra pre-money.
- Acciones totalmente diluidas pre-money: 14,062,500 + 1,000,000 = 15,062,500
- Precio por acción: $32,000,000 / 15,062,500 = aproximadamente $2.1245
- Nuevas acciones Series A: $8,000,000 / $2.1245 = 3,765,625 (es decir, el 25% de la cifra pre-money, ya que $8M es la cuarta parte de $32M)
- Acciones totalmente diluidas post-money: 15,062,500 + 3,765,625 = 18,828,125
| Titular | Acciones | % totalmente diluido |
|---|---|---|
| Fundador A | 5,000,000 | 26.56% |
| Fundador B | 5,000,000 | 26.56% |
| Pool de opciones | 2,250,000 | 11.95% |
| Inversor semilla | 2,812,500 | 14.94% |
| Inversor Series A | 3,765,625 | 20.00% |
| Total | 18,828,125 | 100.00% |
Cada fundador pasó del 50% al 35.56% y luego al 26.56% sin vender una sola acción. Su número de acciones nunca cambió. Lo que creció fue el denominador. Juntos, los fundadores siguen teniendo el 53.11%, pero también poseen una parte menor de una empresa mucho más grande, que es el intercambio que representa una ronda con valoración.
Note también que el pool se crea antes de que llegue el dinero, así que diluye a los titulares existentes y no al nuevo inversor. Es un punto de negociación, no una ley de la naturaleza.
Datos clave: cap table
- Un cap table enumera los valores de una empresa (acciones, opciones, warrants, SAFE, notas) y quién posee cada uno.
- La propiedad totalmente diluida incluye las opciones concedidas, el pool sin emitir y los instrumentos convertibles, y es la base sobre la que se fija el precio de las rondas.
- Cada financiación, concesión de opciones, ejercicio y salida lo modifica. Los porcentajes de los fundadores bajan en cada ronda aunque su número de acciones no cambie.
- En el ejemplo ilustrativo anterior, cada fundador pasa del 50% al 35.56% tras una semilla de $2M y al 26.56% tras una Series A de $8M.
- Cooley GO advierte que un cap table mal gestionado puede llevar a malas decisiones, problemas en la diligencia y costosos ejercicios de "limpieza".
- Esto no es asesoría legal ni fiscal. Las condiciones varían según la jurisdicción.
Cómo complican las cosas los SAFE y las notas
Un SAFE o una nota no son acciones cuando se firman, pero lo serán. Si solo registra las acciones emitidas, su cap table subestima la dilución hasta que llega la ronda de conversión, y entonces el número se mueve de golpe.
El artículo de Cooley GO sobre el tope de valoración ilustra por qué los detalles importan. En su ejemplo, las notas con un tope bajo se convierten con un fuerte descuento respecto al precio de los nuevos inversores, pero reciben el mismo tipo de acciones preferentes, con la misma preferencia de liquidación por acción, que los inversores en efectivo. Eso puede dejar a los primeros titulares con una participación mayor y una preferencia mayor de lo que sugerirían los dólares que aportaron. Muchos cap tables lo ocultan hasta que se modela la siguiente ronda.
El hábito práctico: modele la siguiente ronda con todos los SAFE y notas convirtiéndose, y luego mire el resultado totalmente diluido.
Errores comunes
- Registrar solo las acciones emitidas. El pool sin emitir y los SAFE sin convertir pertenecen a la vista totalmente diluida.
- Olvidar el vesting y las pérdidas de derechos. Un empleado que se va antes del vesting devuelve al pool las opciones no consolidadas. Si nadie actualiza la tabla, se aleja de la realidad.
- Promesas informales. Un "te daremos el 1%" verbal no figura en la tabla, pero puede convertirse en un reclamo más adelante. Lo que cuenta son las concesiones por escrito, aprobadas por el consejo.
- Proliferación de versiones de la hoja de cálculo. Tres copias de "cap-table-final-v2" garantizan una discrepancia en la diligencia. Mantenga una única fuente de verdad, con un registro de cambios.
- Ignorar el efecto del pool en el precio. Un pool mayor dentro de la cifra pre-money reduce la valoración efectiva que reciben los fundadores. Compare las ofertas en base totalmente diluida, con el pool incluido.
- No modelar la salida. Los porcentajes no muestran los pagos. Con acciones preferentes de por medio, un down round o una venta modesta puede pagar a los titulares de acciones ordinarias mucho menos de lo que implica su porcentaje.
Cap table frente a términos relacionados
- Valoración. La valoración fija el precio por acción. El cap table muestra qué hace ese precio con la propiedad de todos.
- Dilución. La caída del porcentaje de un titular existente cuando se emiten acciones nuevas. El cap table es donde se ve ocurrir.
- Pool de opciones. Una reserva de acciones para contrataciones. Figura en la tabla como una partida, y su tamaño cambia el porcentaje de todos los demás.
- Preferencia de liquidación. El cap table muestra la propiedad. La preferencia decide a quién se paga primero en una salida.
Preguntas frecuentes sobre los cap tables
¿Qué es un cap table en términos simples?
Es una tabla de todos los que son dueños de una parte de la empresa, lo que poseen (acciones, opciones, SAFE, notas) y qué porcentaje representa. Es el registro único de propiedad en el que confían los inversores, los abogados y los adquirentes.
¿Cuál es la diferencia entre la propiedad en circulación y la totalmente diluida?
La propiedad en circulación cuenta solo las acciones ya emitidas. La totalmente diluida suma las opciones concedidas, el pool de opciones sin emitir y los instrumentos convertibles como si ya se hubieran convertido. Las rondas se valoran sobre la cifra totalmente diluida.
¿Cuándo debe una startup empezar a llevar un cap table?
Desde la constitución, cuando los fundadores reciben sus acciones. Los errores tempranos, como concesiones sin registrar o condiciones poco claras de un SAFE, son más baratos de corregir cuando hay dos titulares que cuando hay cincuenta.
¿Aparecen los SAFE y las notas convertibles en un cap table?
Sí, idealmente como conversiones pendientes, con sus topes y descuentos registrados. Todavía no son acciones, pero se convertirán en la siguiente ronda con valoración y diluirán a todos, así que inclúyalos en el modelo.
¿Un porcentaje mayor significa siempre un pago mayor?
No. Las acciones preferentes pueden tener una preferencia de liquidación que se paga antes que a los titulares de acciones ordinarias, así que el pago en una salida depende de las condiciones de la preferencia además del porcentaje. Consulte el artículo sobre la preferencia de liquidación para conocer la mecánica.
¿Necesito software de cap table?
No al principio. Una hoja de cálculo mantenida con cuidado puede servir para una empresa con dos fundadores. Muchos equipos pasan a una plataforma específica cuando ya hay inversores, concesiones de opciones y varios instrumentos, ya que las plataformas pueden emitir concesiones y modelar rondas y salidas. En cualquier caso, pida a un abogado que revise los registros.
Lecturas relacionadas

Co-Founder & COO
On this page
- Qué contiene un cap table
- En circulación frente a totalmente diluido
- Cómo cambia ronda a ronda
- Un ejemplo práctico: de la fundación a la Serie A
- Etapa 1: fundación
- Etapa 2: ronda semilla
- Etapa 3: Series A
- Cómo complican las cosas los SAFE y las notas
- Errores comunes
- Cap table frente a términos relacionados
- Lecturas relacionadas