¿Qué es un term sheet?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Un term sheet es un documento breve que resume los términos principales de una inversión propuesta antes de redactar los documentos legales completos. En una ronda de capital de riesgo, un inversor lo envía a una startup para decirle, en esencia, "este es el acuerdo que estamos dispuestos a cerrar". Cubre el precio, el monto y los derechos que tendrán las nuevas acciones. No es el contrato que mueve el dinero.
La National Venture Capital Association (NVCA) publica un term sheet modelo de Serie A, y su nota inicial describe bien el propósito: el documento se corresponde con los documentos modelo de la NVCA y pretende servir de hoja de ruta para quienes redactan los acuerdos finales y de referencia para los ejecutivos que necesitan entender los términos. La frase clave de ese modelo es que "no se crearán otras obligaciones legalmente vinculantes hasta que se firmen los acuerdos definitivos". Volveremos a ella.
Este artículo describe la práctica habitual del capital de riesgo en EE. UU. Los términos varían según la jurisdicción, el inversor y la operación, y es formación general, no asesoría legal. Quien firme un term sheet debe hacerlo revisar por un abogado.
Qué hace un term sheet
Un term sheet existe para resolver las grandes cuestiones a bajo costo, antes de que ambas partes gasten dinero en trabajo legal. Si los fundadores y el inversor no logran ponerse de acuerdo sobre la valoración o el control, es mejor descubrirlo en un resumen corto que tras semanas de redacción.
También define la forma de todo lo que viene después. En las operaciones de EE. UU., el term sheet se convierte en un puñado de documentos: un contrato de compraventa de acciones, los estatutos de la empresa (certificate of incorporation), un acuerdo de derechos de los inversores, un acuerdo de voto y un acuerdo de derecho de tanteo y de venta conjunta. El term sheet modelo de la NVCA está organizado según el documento en el que termina cada disposición, de modo que se ve dónde acabará viviendo cada término.
Normalmente el inversor líder redacta el primer borrador, y los demás inversores de la ronda siguen sus términos. Los fundadores suelen negociar el term sheet en sí y pasan después a los documentos dando por hecho que la mayor parte del acuerdo comercial está cerrada.
Términos económicos frente a términos de control
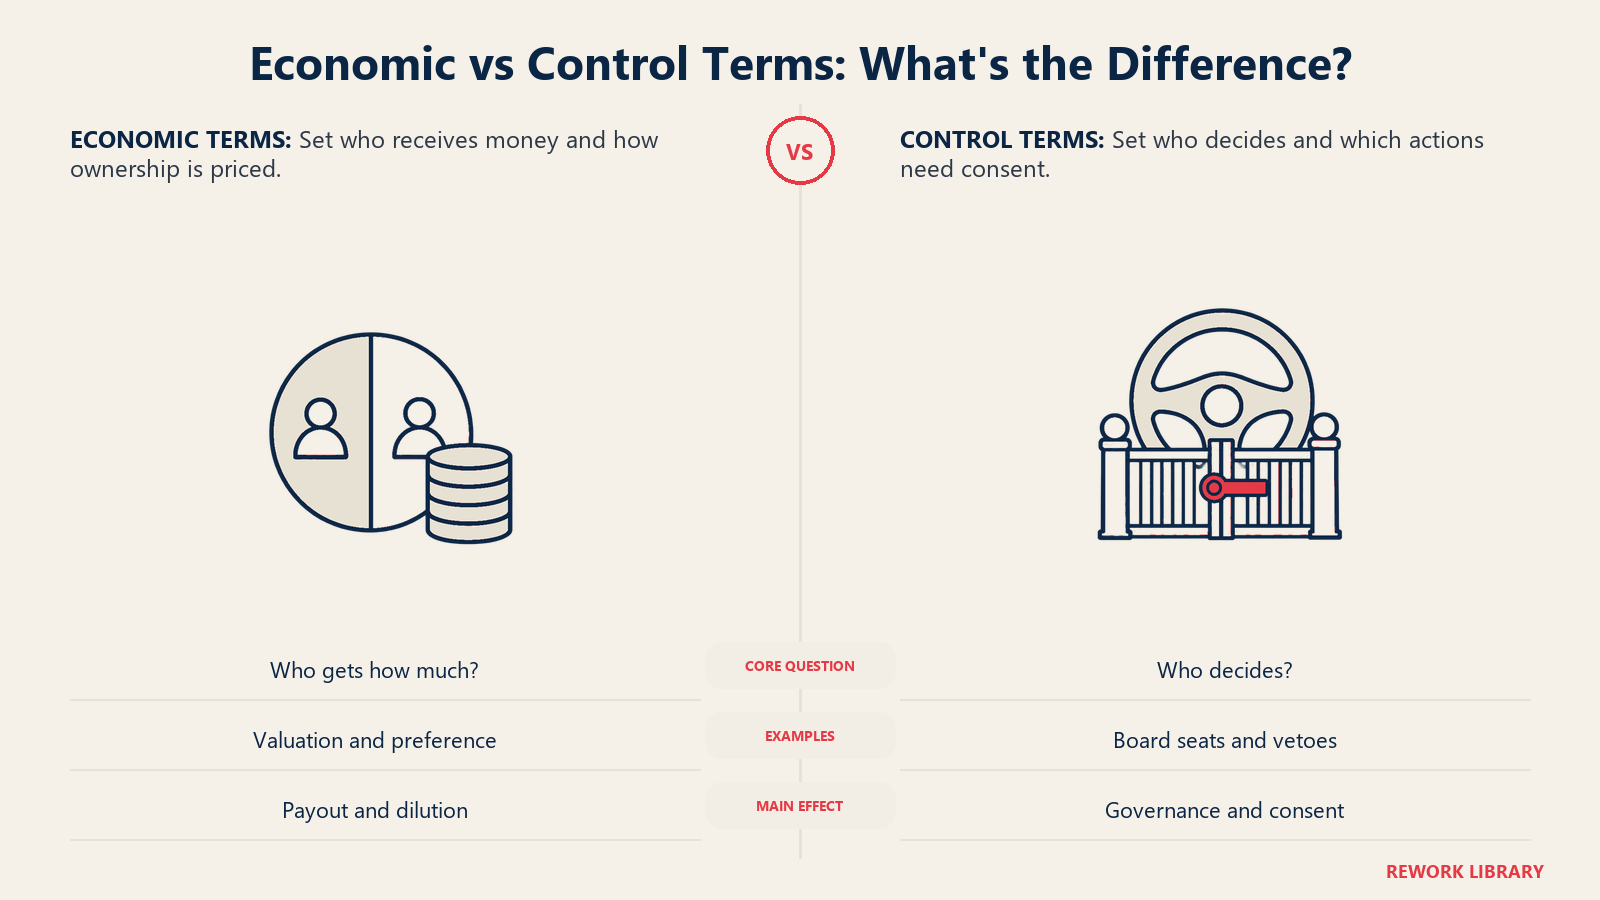
Abogados e inversores suelen clasificar las disposiciones de un term sheet en dos grupos. Los términos económicos deciden quién recibe cuánto dinero, ahora y en una salida. Los términos de control deciden quién toma las decisiones y quién puede bloquearlas.
| Grupo | Término | Qué resuelve |
|---|---|---|
| Económico | Monto levantado | Cuánto efectivo entra |
| Económico | Valoración (pre-money y post-money) | El precio por acción y el porcentaje que poseen los nuevos inversores |
| Económico | Pool de opciones | Cuántas acciones se reservan para futuras contrataciones y a quién diluye |
| Económico | Preferencia de liquidación | Quién cobra primero, y cuánto, en una venta o liquidación |
| Económico | Dividendos | Si las acciones preferentes obtienen un rendimiento antes que las ordinarias |
| Económico | Protección antidilución | Cómo se compensa a los inversores si una ronda posterior se valora más bajo |
| Control | Composición del consejo | Quién forma parte del consejo y quién lo elige |
| Control | Disposiciones protectoras | Acciones que la empresa no puede tomar sin la aprobación de los titulares de preferentes |
| Control | Drag-along | Si se puede obligar a los titulares a votar a favor de una venta aprobada por el consejo y los inversores |
| Control | Derechos pro rata | Si los inversores pueden participar en rondas futuras |
| Control | Derecho de tanteo y venta conjunta | Límites a que los fundadores vendan sus acciones |
La división no es una categoría jurídica, y algunos términos pertenecen a ambos grupos. Una preferencia de liquidación es económica, pero también influye en cuánto se empujará a favor de una venta. Tome la tabla como una ayuda de lectura.
Los términos económicos, en resumen
Valoración y monto. El modelo de la NVCA fija el precio de la ronda a partir de una valoración pre-money totalmente diluida (fully diluted), con una valoración post-money a su lado. La diferencia entre ambas cifras se explica en valoración pre-money frente a post-money. Los fundadores que comparen ofertas deben confirmar siempre cuál de las dos se está cotizando.
Pool de opciones. El modelo de la NVCA establece que la valoración pre-money incluye un pool de opciones para empleados equivalente a un porcentaje determinado de la capitalización post-money totalmente diluida. Esa redacción coloca el pool en el pre-money, lo que significa que diluye a los titulares existentes y no a los nuevos inversores. La mecánica se explica en el artículo sobre el pool de opciones para empleados, y es una de las formas más sencillas de que una valoración de titular engañe.
Preferencia de liquidación. El modelo ofrece tres alternativas: sin participación, con participación total y con participación limitada a un tope sobre el total cobrado. El cálculo del pago en cada caso se desarrolla en preferencia de liquidación.
Antidilución. Si más adelante la empresa vende acciones a un precio menor, el precio de conversión de los inversores puede ajustarse a la baja. El modelo de la NVCA establece una fórmula de promedio ponderado para ello, y señala que el ajuste está sujeto a excepciones habituales, como las acciones emitidas por la conversión de valores existentes. Una down round es la situación para la que se redacta esta protección.
Los términos de control, en resumen
Puestos en el consejo. El modelo describe un consejo con un puesto elegido por el inversor líder, otro para el resto de los inversores, otro para los accionistas ordinarios, el CEO y directores independientes aprobados por los demás. La combinación exacta se negocia, y el equilibrio de puestos suele importar más que la valoración de titular.
Disposiciones protectoras. Son una lista de acciones que requieren el consentimiento de un porcentaje determinado de las acciones preferentes. El modelo de la NVCA incluye ejemplos como liquidar o vender la empresa, modificar los estatutos y emitir nuevos valores que no sean de rango inferior a las nuevas acciones preferentes. Dan a los inversores un veto aunque no controlen el consejo.
Drag-along. El modelo lo incluye como disposición opcional. Los titulares de acciones preferentes, y los titulares de más de un porcentaje determinado de acciones ordinarias, aceptan votar a favor de una venta de la empresa si la aprueban el consejo y los titulares requeridos. Impide que un titular pequeño bloquee una operación que todos los demás quieren.
Derechos pro rata. El modelo da a los inversores principales el derecho a participar en emisiones posteriores en función de su participación. Explicamos cómo funciona esto, y el umbral de "inversor principal", en derechos pro rata.
Qué es vinculante y qué no
La mayor parte de un term sheet es una declaración de intenciones. Unas pocas cláusulas son distintas, y son las que los fundadores deben leer dos veces.
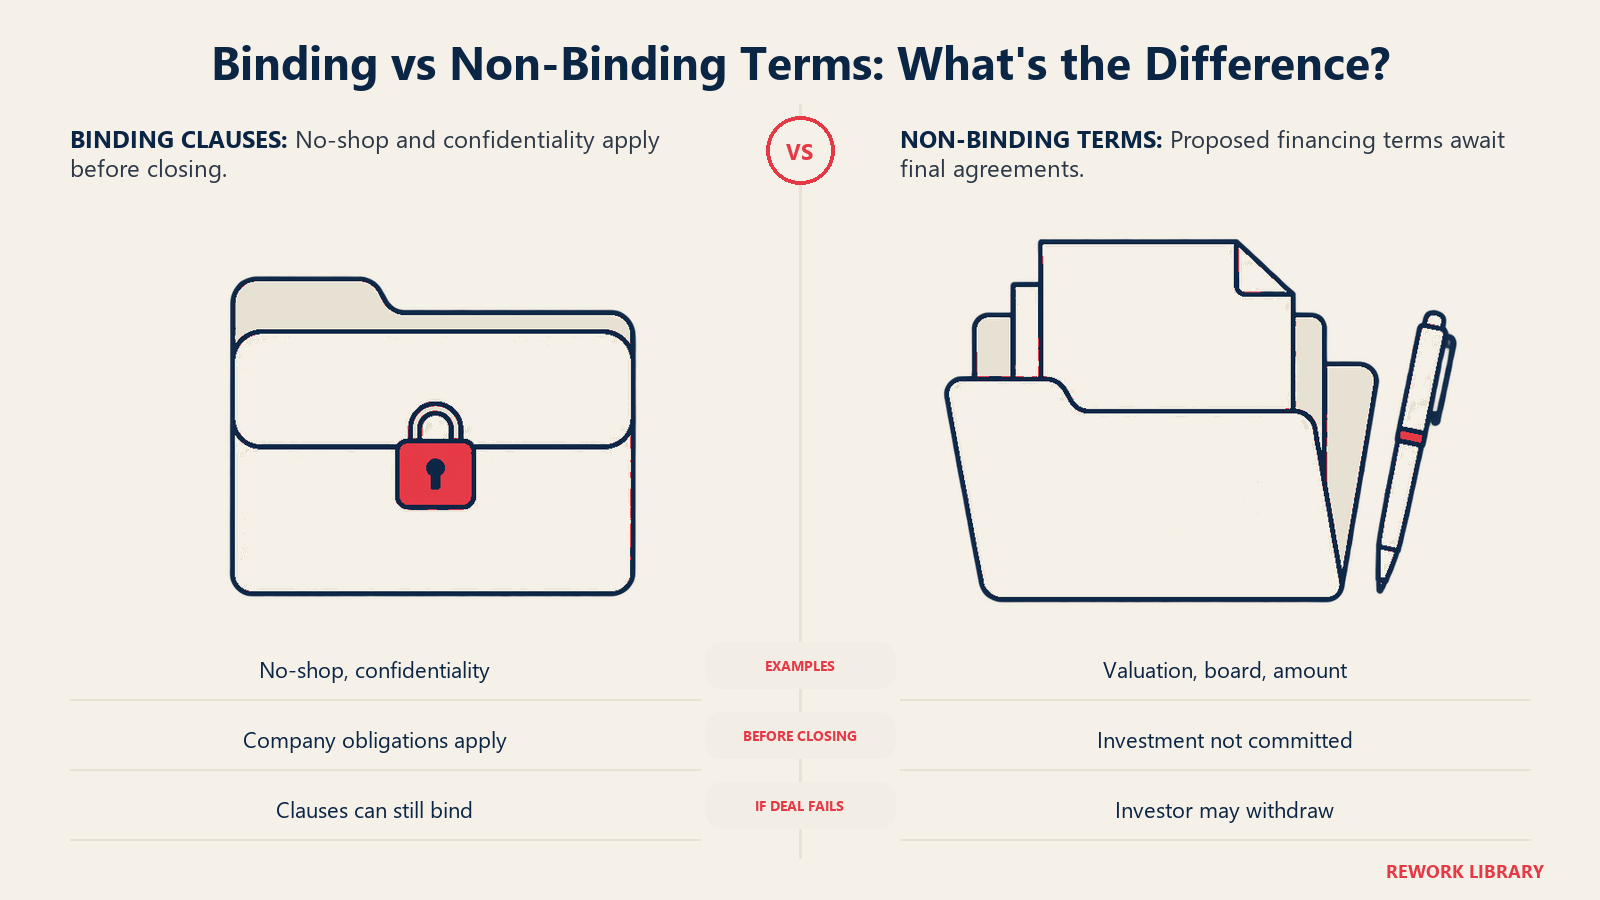
En el modelo de la NVCA, el preámbulo establece que las disposiciones de No Shop y Confidencialidad son vinculantes para la empresa se cierre o no la financiación, y que no surge ninguna otra obligación legalmente vinculante hasta que se firmen los acuerdos definitivos. El modelo también dice que no es un compromiso de invertir y que está condicionado a condiciones de cierre, entre ellas una debida diligencia financiera y legal satisfactoria.
| Disposición | ¿Suele ser vinculante? | Qué hace |
|---|---|---|
| Valoración, monto, preferencia, consejo, antidilución | No | Expone el acuerdo propuesto |
| Condiciones de cierre, incluida la debida diligencia | No | Hace que la inversión dependa de completar las verificaciones |
| No-shop (exclusividad) | Sí | Prohíbe a la empresa y a los fundadores solicitar otras ofertas durante un período determinado |
| Confidencialidad | Sí | Limita a quién puede mostrar la empresa los términos |
| Gastos | Depende del borrador | Establece quién paga los costos legales. En el modelo de la NVCA el pago queda sujeto al cierre |
No-shop. En el modelo de la NVCA, la empresa y los fundadores se comprometen, durante un número de días desde la aceptación, a no solicitar ni fomentar una propuesta competidora para comprar acciones o adquirir la empresa, y a informar sin demora a los inversores de cualquier consulta. Alexander Davie, abogado de startups que escribe en el blog jurídico Strictly Business, señala que estos términos son vinculantes aunque la operación nunca se complete, y que los períodos de no-shop suelen durar de uno a tres meses desde la aceptación, siendo los más cortos los que favorecen a los fundadores. Un no-shop es el precio real de firmar. El inversor retira a la empresa del mercado mientras hace la debida diligencia, y los fundadores no pueden usar el documento firmado para buscar una oferta mejor.
Abogados y gastos. En el modelo de la NVCA, los abogados de la empresa redactan los documentos y la empresa paga los costos legales y administrativos de la financiación, incluidos los honorarios razonables de los abogados del inversor hasta un tope establecido, y ese pago queda sujeto al cierre. Revise esta línea. Puede ser un costo real, y el tope es negociable.
De ahí se deduce una consecuencia práctica. Un term sheet no vinculante puede ser igualmente difícil de abandonar. Firmarlo pone en marcha el reloj del no-shop, genera expectativas en el equipo y en otros inversores, y hace incómodo reabrir después la parte económica. Los fundadores deben negociar los términos que les importan antes de firmar, no después. Un inversor que se retira durante la diligencia no le debe nada a la empresa, pero la empresa ha perdido semanas que podría haber dedicado a otras conversaciones.
Qué ocurre después del term sheet
El term sheet lleva directamente a la debida diligencia, en la que el inversor revisa las finanzas de la empresa, su situación legal, el cap table y los contratos. Las condiciones de cierre del term sheet lo dejan claro: el modelo de la NVCA condiciona la operación a una debida diligencia financiera y legal satisfactoria. Si la diligencia descubre problemas, como una titularidad poco clara de la propiedad intelectual, el inversor puede renegociar o retirarse, ya que el term sheet no le obliga a invertir.
Tras la diligencia, los abogados redactan los documentos definitivos a partir del term sheet, las partes negocian los detalles que el documento dejó fuera, y la ronda se cierra cuando todos firman y se transfiere el dinero. Para ver cómo encajan las rondas en la trayectoria de financiación de una empresa, consulte financiación Serie A, B y C.
Errores comunes
- Obsesionarse con la valoración. El precio es una sola línea. Una valoración más alta combinada con acciones preferentes con participación, un pool de opciones grande en el pre-money o disposiciones protectoras estrictas puede dejar a los fundadores peor que un precio más bajo con términos limpios.
- Tratar "no vinculante" como "inofensivo". Las cláusulas de no-shop y confidencialidad obligan, y el período de exclusividad tiene un costo real.
- Pasar por alto los términos de control. La composición del consejo y las disposiciones protectoras deciden quién puede dirigir la empresa durante años. Léalos con el mismo cuidado que la parte económica.
- Firmar sin abogado. Un term sheet es corto porque deja el detalle para los documentos posteriores, y ese detalle suele seguir el marco del term sheet. Corregir un punto después de firmar es mucho más difícil.
- Suponer que todo term sheet se parece al modelo de la NVCA. El modelo es un punto de partida estadounidense. Los documentos de etapa semilla suelen ser más breves, y los términos fuera de EE. UU. pueden diferir.
Datos clave
- Un term sheet resume los términos principales de una financiación propuesta y no es el contrato final.
- El term sheet modelo de Serie A de la NVCA establece que solo las disposiciones de No Shop y Confidencialidad son vinculantes para la empresa antes de firmar los acuerdos definitivos, y que no es un compromiso de invertir (NVCA).
- El modelo de la NVCA incluye alternativas de preferencia de liquidación: sin participación, con participación total y con participación limitada (NVCA).
- El modelo de la NVCA sitúa el pool de opciones para empleados dentro de la valoración pre-money (NVCA).
- Los períodos de no-shop suelen durar de uno a tres meses desde la aceptación, según la guía de un abogado de startups (Strictly Business).
- Las condiciones de cierre del modelo incluyen una debida diligencia financiera y legal satisfactoria (NVCA).
Preguntas frecuentes sobre los term sheets
¿Es un term sheet legalmente vinculante?
En su mayor parte, no. En el modelo de la NVCA, solo las disposiciones de No Shop y Confidencialidad obligan a la empresa antes de firmar los acuerdos definitivos, y el documento dice que no es un compromiso de invertir. Que una cláusula de gastos obligue depende del borrador. Pida a un abogado que confirme exactamente qué partes de un documento concreto lo hacen.
¿Cuál es la diferencia entre términos económicos y términos de control?
Los términos económicos deciden quién recibe cuánto dinero: valoración, monto, pool de opciones, preferencia de liquidación y antidilución. Los términos de control deciden quién toma y quién bloquea decisiones: puestos en el consejo, disposiciones protectoras, drag-along y derechos pro rata. Algunos términos, como la preferencia de liquidación, afectan a ambos.
¿Qué es una cláusula de no-shop?
Es una promesa vinculante de la empresa y los fundadores de no solicitar ni fomentar ofertas competidoras durante un período determinado tras aceptar el term sheet. El período se negocia y suele durar de uno a tres meses. Protege el tiempo y el gasto legal del inversor durante la debida diligencia.
¿Puede un inversor retirarse después de firmar un term sheet?
Normalmente sí. El modelo de la NVCA dice que no es un compromiso de invertir y que está condicionado a condiciones de cierre, como una debida diligencia satisfactoria. La empresa, en cambio, queda obligada por las cláusulas de no-shop y confidencialidad durante ese período.
¿Qué es el term sheet modelo de la NVCA?
Es una plantilla de term sheet de Serie A publicada por la National Venture Capital Association. Está organizada para corresponderse con los documentos legales modelo de la NVCA, de modo que cada disposición señala el acuerdo en el que acabará redactada. Las operaciones en EE. UU. suelen usarla como punto de partida, y los term sheets reales se apartan de ella.
¿Deben negociar los fundadores un term sheet?
Sí. El term sheet es el momento más barato para negociar, porque los documentos posteriores siguen su marco. Compare las ofertas por el paquete completo, incluidos los términos de control y el pool de opciones, y haga que un abogado lo revise antes de firmar.
Lecturas relacionadas
