¿Qué es el vesting? Calendarios de vesting y cliffs explicados
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
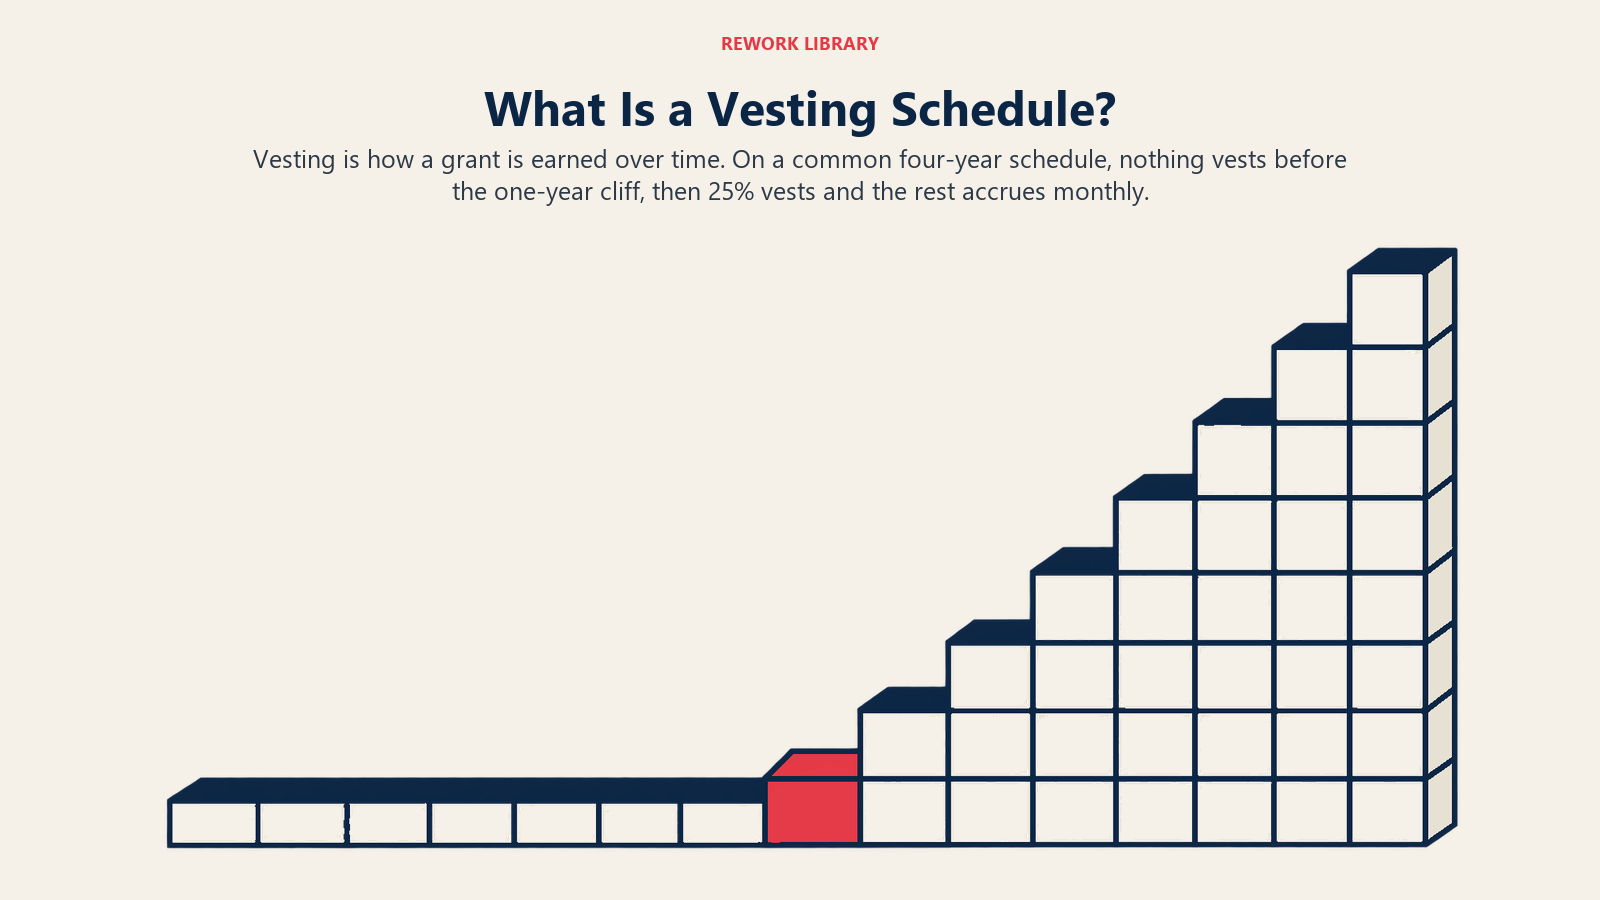
El vesting es el proceso mediante el cual una persona adquiere todos los derechos sobre una participación a lo largo del tiempo o al cumplir ciertas condiciones. Una concesión de 48,000 opciones o acciones sobre el papel no significa que su titular sea dueño de todas ellas, ni que pueda ejercerlas, desde el primer día. Pasan a ser suyas poco a poco, según establece el calendario de vesting. Hasta entonces, no están consolidadas y, por lo general, pueden recuperarse si la persona se va.
El objetivo es vincular la propiedad con el compromiso. Una empresa que reparte participación quiere que quien la recibe se quede y genere valor, y un calendario de vesting es el mecanismo que hace explícito ese intercambio. La guía para fundadores de Y Combinator expone la lógica sin rodeos: sin vesting, alguien podría ser dueño de la mitad de una empresa sobre el papel y aun así irse sin nada si se marcha durante el primer año, justo lo que un calendario está diseñado para evitar.
Este es material de referencia, no asesoría legal ni fiscal. Los planes, las normas fiscales y la legislación de valores varían según la empresa, el acuerdo y la jurisdicción, así que pida a un abogado y a un asesor fiscal que revisen cualquier concesión real.
Las partes básicas de un calendario de vesting
Todo calendario se construye con unas pocas piezas:
- Concesión (grant). El número total de opciones, acciones o unidades que se otorgan.
- Fecha de inicio del vesting. La fecha en que empieza a correr el reloj. A menudo es la fecha de ingreso o la de la concesión, pero lo decide el acuerdo de concesión.
- Periodo de vesting. Cuánto tiempo toma ganar la concesión completa.
- Cliff. Un periodo de espera antes de que algo se consolide.
- Intervalo de vesting. Con qué frecuencia se consolida participación adicional tras el cliff (normalmente cada mes, a veces cada trimestre).
El calendario de cuatro años con un cliff de un año
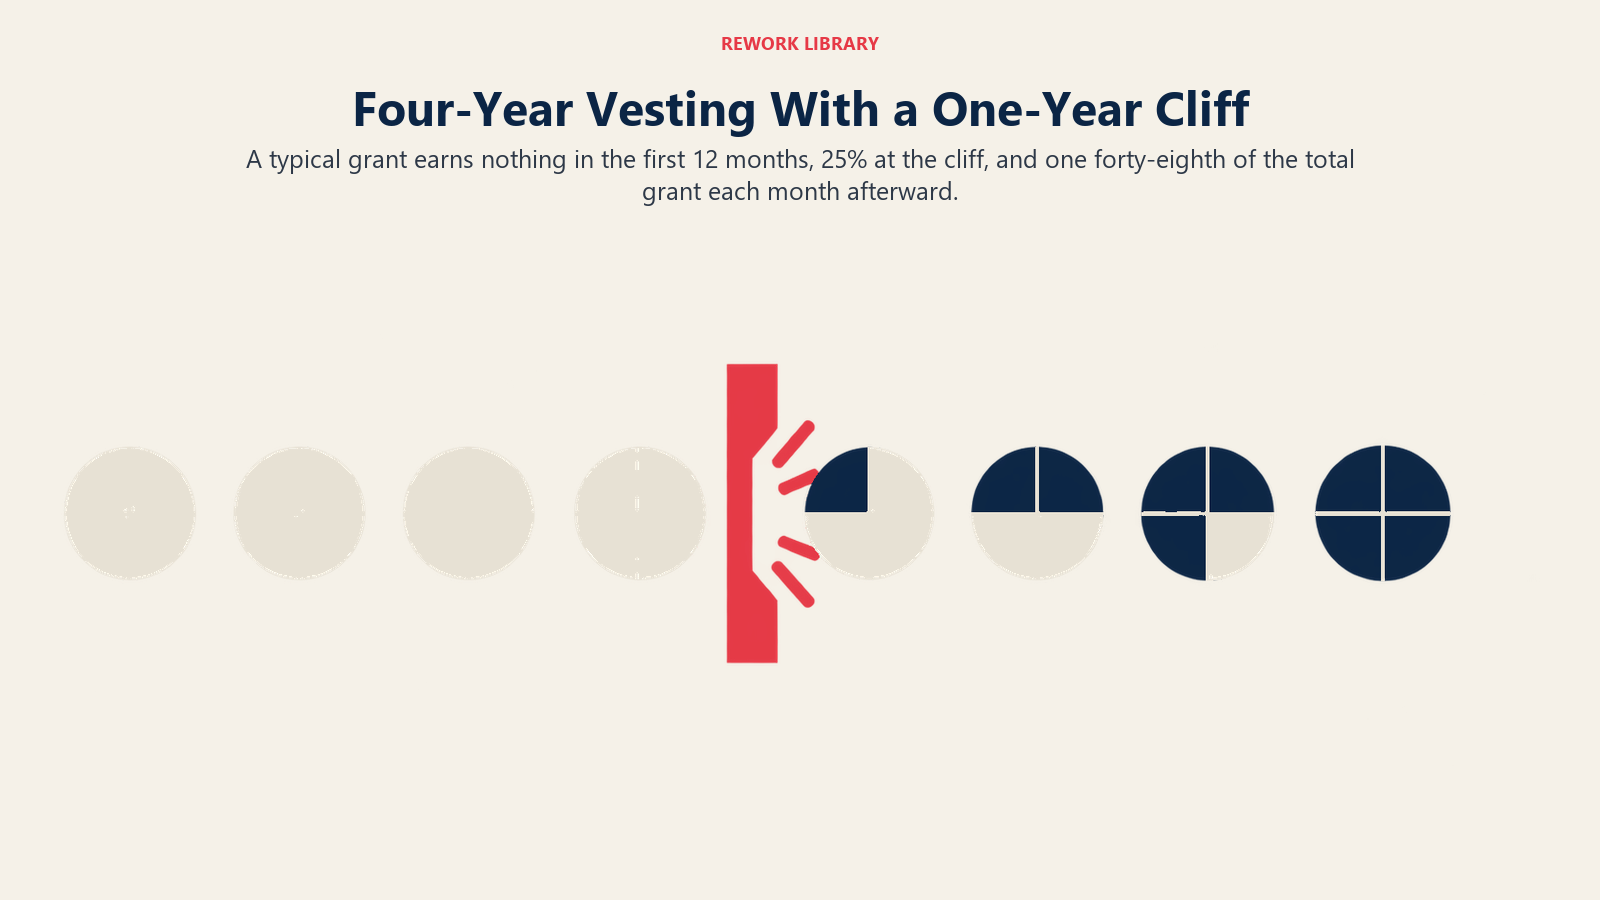
La convención más común en las startups es un calendario de cuatro años con un cliff de un año. La práctica de startups de WilmerHale lo describe como vesting de cuatro años con un cliff de un año, de modo que el 25% se consolida tras el primer año, seguido de un vesting mes a mes durante los tres años restantes. Y Combinator describe la misma forma y dice que, después del cliff, un fundador gana 1/48 adicional de sus acciones totales cada mes. Ambos textos hablan de las acciones de los fundadores, y las concesiones a empleados suelen seguir un patrón similar, pero los términos reales los fijan el plan y el acuerdo de concesión de cada empresa.
Qué hace el cliff
El cliff es un tope duro al inicio del calendario. Quien se va en el mes once no consolida nada. En el mes doce, una cuarta parte de la concesión se consolida de una sola vez. A partir de ahí, se consolida un cuarentaiochavo cada mes.
Un calendario ilustrativo
Las cifras siguientes son inventadas para mostrar la aritmética. No son datos de ninguna empresa real. Suponga una concesión de 48,000 opciones con un calendario de cuatro años, un cliff de un año y vesting mensual después.
| Meses de servicio | Opciones consolidadas | % acumulado consolidado |
|---|---|---|
| 6 | 0 | 0% |
| 11 | 0 | 0% |
| 12 (cliff) | 12,000 | 25.0% |
| 13 | 13,000 | 27.1% |
| 18 | 18,000 | 37.5% |
| 24 | 24,000 | 50.0% |
| 36 | 36,000 | 75.0% |
| 48 | 48,000 | 100% |
Después del cliff, se consolidan 1,000 opciones cada mes (48,000 dividido entre 48). Así, quien se va tras 30 meses tiene 30,000 opciones consolidadas, y las 18,000 restantes no están consolidadas.
Otras formas de calendario
El patrón de cuatro años con cliff de un año es una convención, no una regla. Las empresas lo ajustan por distintas razones.
| Tipo de calendario | Cómo funciona | Dónde aparece |
|---|---|---|
| Basado en el tiempo, mensual tras el cliff | Porciones mensuales iguales después de un cliff inicial | El estándar en muchas concesiones de opciones de startups |
| Sin cliff | El vesting empieza desde el primer mes, mensual o trimestral | A veces se negocia para puestos senior o asesores |
| Cargado hacia el final (back-weighted) | Porciones menores al principio y mayores en los últimos años | Algunas concesiones de acciones de empresas más grandes |
| Basado en hitos | Se consolida al cumplir una meta (lanzamiento de un producto, objetivo de ingresos, ronda de financiación) | Asesores, concesiones por desempeño, algunos acuerdos de fundadores |
| Reconocimiento de servicio previo | La fecha de inicio del vesting es anterior a la fecha de la concesión | Fundadores que formalizan su participación después de haber empezado a trabajar |
El vesting por hitos es más difícil de administrar, porque alguien tiene que decidir si se cumplió la meta. Un calendario basado en el tiempo es más simple, y esa es una gran razón de que sea el estándar.
Datos clave: Vesting
- El vesting es el proceso de ganar participación con el tiempo o bajo ciertas condiciones, y la participación no consolidada por lo general puede ser recuperada por la empresa cuando la persona se va.
- Una convención común es de cuatro años con un cliff de un año: 25% al año y luego vesting mensual durante los tres años restantes (WilmerHale).
- Después del cliff, un fundador gana 1/48 de sus acciones totales cada mes (Y Combinator).
- Una elección 83(b) debe presentarse a más tardar 30 días después de la transferencia de la propiedad (26 CFR 1.83-2).
- La aceleración de doble disparador es la forma más favorable para los inversores y se ha vuelto muy popular entre las empresas en etapa temprana (Cooley GO).
- En la concesión ilustrativa de 48,000 opciones de arriba, quien se va en el mes 11 no consolida nada y quien se va en el mes 12 consolida 12,000.
Vesting de fundadores vs vesting de empleados
Los fundadores suelen tener acciones reales desde el principio, no opciones. Cuando entran los inversores, a menudo piden que las acciones de los fundadores queden sujetas a vesting, aunque los fundadores ya sean sus dueños. A veces se llama reverse vesting: el fundador es dueño pleno de las acciones, pero la empresa conserva el derecho de recomprar las acciones no consolidadas si el fundador se va. La guía de WilmerHale describe el derecho de la empresa a recomprar las acciones no consolidadas a su precio original de emisión al terminar la relación laboral.
Los empleados normalmente reciben opciones o unidades de acciones restringidas (RSU) que empiezan sin consolidar y se consolidan hacia adelante en el tiempo. El efecto práctico es similar, aunque la mecánica legal y el tratamiento fiscal difieren. Para ver cómo interactúan las divisiones entre fundadores y los calendarios, consulte participación del fundador.
Vesting para opciones, RSU y acciones restringidas
El instrumento cambia lo que significa el vesting:
- Opciones sobre acciones. El vesting da al titular el derecho de ejercer, es decir, de comprar acciones al precio de ejercicio. Las opciones no consolidadas no se pueden ejercer. Consulte el pool de opciones para empleados para saber cómo se reservan y se valoran las opciones.
- Acciones restringidas. La persona tiene las acciones, pero están sujetas a pérdida o recompra hasta que se consoliden. Aquí entra la elección 83(b).
- Unidades de acciones restringidas (RSU). Una promesa de entregar acciones (o su valor en efectivo) cuando se cumplen las condiciones de vesting. Para conocer las diferencias en detalle, vea opciones sobre acciones vs RSU.
Aceleración: disparador único y doble disparador
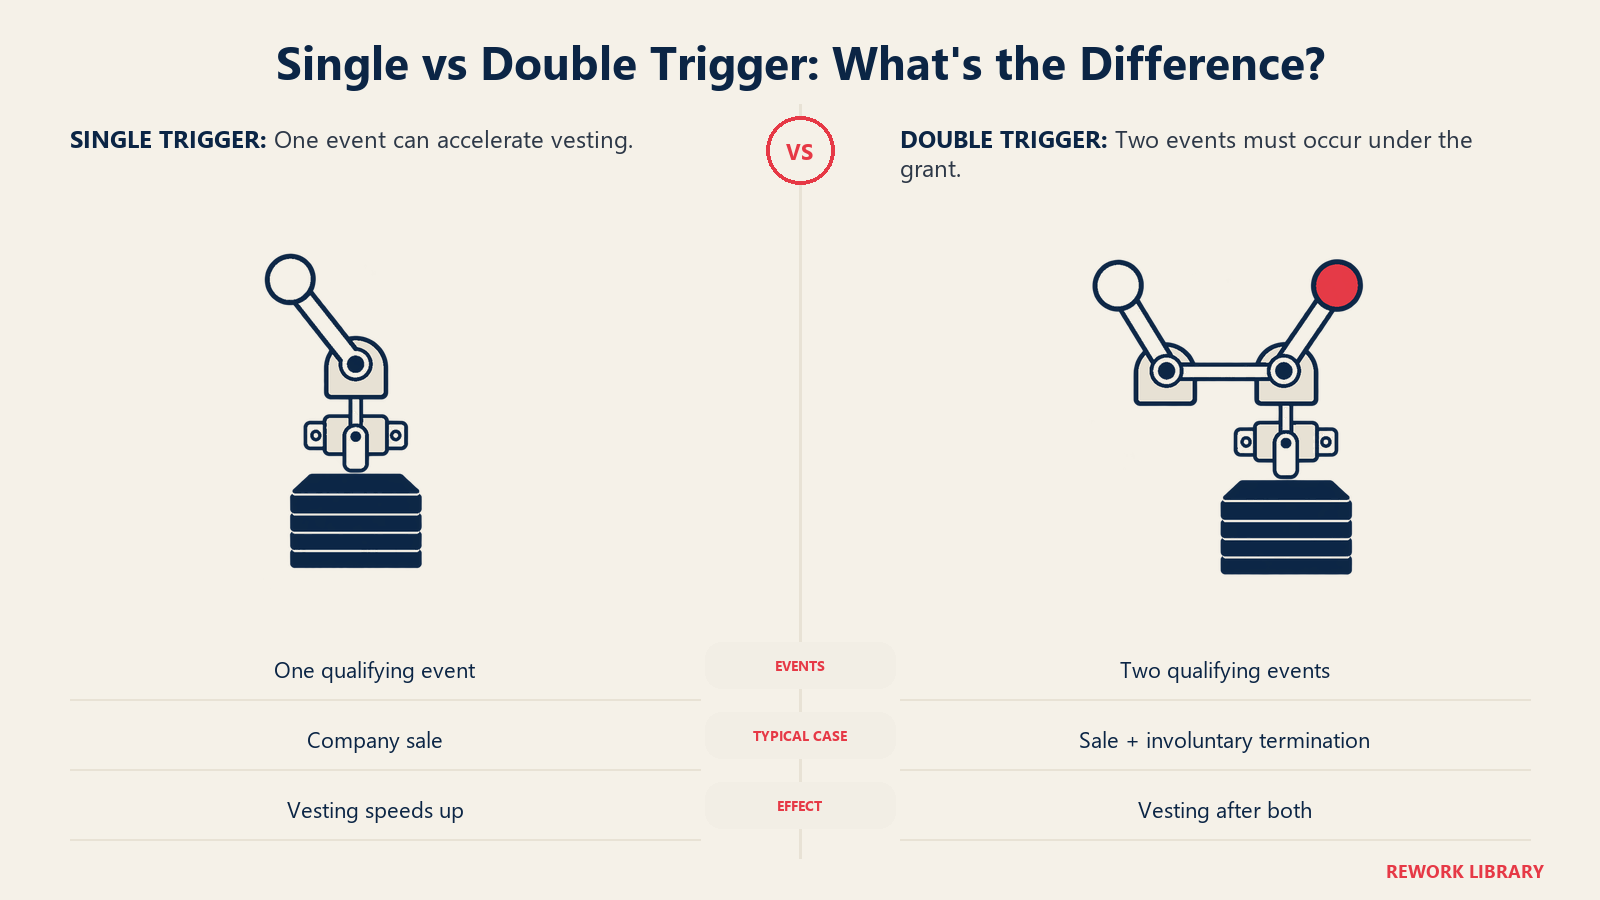
La aceleración modifica el calendario para que parte o toda la participación no consolidada se consolide antes de tiempo ante un evento definido. Cooley GO define la aceleración de disparador único como aceleración parcial o total basada en la ocurrencia de un solo evento, y la de doble disparador como la que exige dos eventos, con mayor frecuencia la venta de la empresa más la terminación involuntaria del empleado dentro de un plazo determinado después.
| Disparador único | Doble disparador | |
|---|---|---|
| Eventos requeridos | Uno (por ejemplo, la venta de la empresa) | Dos (una venta y luego un despido sin causa o similar) |
| Protección del empleado | La más alta | Fuerte, pero depende de que lo despidan |
| Visión del adquirente | A menudo la ven con malos ojos, porque personas clave podrían irse con la participación totalmente consolidada | Generalmente más aceptable |
| Típico en concesiones de etapa temprana | Menos común | Muy popular |
Cooley GO señala que los inversores generalmente rechazan la aceleración de disparador único en una venta porque puede disuadir a los adquirentes, que quieren retener a los empleados clave. También advierte de un límite del doble disparador: solo ayuda si el adquirente realmente asume o continúa las concesiones subyacentes, algo que no siempre ocurre. WilmerHale también califica la aceleración de doble disparador como el enfoque normalmente más apropiado para las acciones de los fundadores. En un acqui-hire, donde el comprador quiere al equipo, el tratamiento de la participación no consolidada suele ser una parte central de la negociación.
Qué pasa cuando alguien se va
La salida plantea tres preguntas distintas:
- Participación no consolidada. Las opciones no consolidadas normalmente se extinguen y vuelven al pool. Las acciones restringidas no consolidadas suelen estar sujetas al derecho de recompra de la empresa.
- Opciones consolidadas. El titular normalmente tiene una ventana limitada tras su salida para ejercerlas, fijada por el plan y el acuerdo de concesión. Si no las ejerce a tiempo, las opciones caducan.
- Régimen fiscal de las opciones. Para que una opción de compra de acciones con incentivo (ISO) conserve su tratamiento fiscal especial, la ley exige que el titular haya sido empleado en todo momento desde la concesión hasta tres meses antes del ejercicio. La sección 422(a)(2) del código fiscal fija ese periodo de tres meses, y la 422(c)(6) lo extiende a un año para un empleado con discapacidad. Después de eso, la opción generalmente se trata como una opción no estatutaria.
Muchos planes usan una ventana de ejercicio de 90 días para ajustarse a la regla de los tres meses, pero existen ventanas más largas, y lo que manda es el acuerdo de concesión.
La elección 83(b)
Cuando alguien recibe acciones restringidas sujetas a vesting, la regla fiscal por defecto es que tributa a medida que las acciones se consolidan, sobre el valor de ese momento. Una elección 83(b) le permite optar por tributar en el momento de la transferencia, sobre el valor de entonces, aunque las acciones aún no estén consolidadas. El reglamento, 26 CFR 1.83-2, exige presentar la elección a más tardar 30 días después de la fecha en que se transfirió la propiedad. La guía de WilmerHale también indica a los fundadores que hagan la elección dentro de los 30 días posteriores a la concesión de las acciones restringidas.
La ventana de 30 días es estricta, y un plazo incumplido por lo general no se puede corregir después. Se aplica a las acciones restringidas, no a las concesiones de opciones ordinarias. Si conviene presentarla, y cuánto cuesta, depende del valor de las acciones y de la situación de la persona, así que es una pregunta para un asesor fiscal.
Vesting fuera de Estados Unidos
El vesting como concepto es global, pero las normas fiscales, laborales y de valores que lo rodean no lo son. Algunos países gravan la participación al consolidarse, otros al ejercer o al vender, y algunos limitan cómo se pueden perder las concesiones no consolidadas. Las reglas estadounidenses de arriba (ISO, 83(b)) no se aplican en otros lugares, así que busque asesoría local antes de aplicar cualquiera de esto a un equipo internacional.
Errores comunes
- Dejar pasar el plazo del 83(b). Treinta días es poco, y corren desde la transferencia, no desde que alguien se da cuenta.
- Suponer que el cliff es opcional o negociable a posteriori. El calendario está en los documentos de la concesión, así que léalos antes de aceptar.
- Ignorar la ventana de ejercicio. Las opciones consolidadas pueden caducar sin usarse tras la salida.
- Olvidar que la aceleración necesita un comprador que asuma las concesiones. Un disparador no ayuda si las concesiones se cancelan en la operación.
- Dejar el vesting fuera del acuerdo de fundadores. Las acciones de fundador no consolidadas protegen al resto del equipo si un cofundador se va pronto.
Cómo se relaciona con otros términos
- Cap table. Muestra la participación concedida, consolidada y no emitida en un solo lugar.
- Dilución de la participación. Las concesiones y las renovaciones diluyen a los titulares existentes a medida que se emiten.
- Term sheet. Los inversores suelen fijar aquí los términos del vesting de los fundadores y del pool.
Lecturas relacionadas

Co-Founder & COO
On this page
- Las partes básicas de un calendario de vesting
- El calendario de cuatro años con un cliff de un año
- Qué hace el cliff
- Un calendario ilustrativo
- Otras formas de calendario
- Vesting de fundadores vs vesting de empleados
- Vesting para opciones, RSU y acciones restringidas
- Aceleración: disparador único y doble disparador
- Qué pasa cuando alguien se va
- La elección 83(b)
- Vesting fuera de Estados Unidos
- Errores comunes
- Cómo se relaciona con otros términos
- Lecturas relacionadas