¿Qué es el corporate venture capital?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
El corporate venture capital (CVC) ocurre cuando una empresa consolidada, no financiera, invierte su propio dinero en startups externas, normalmente a cambio de una participación minoritaria. El inversor es un negocio operativo, como un fabricante de chips, un proveedor de software o un banco, y no un fondo cuyo único trabajo es generar rendimientos para socios comanditarios externos.
Esa diferencia en quién firma el cheque condiciona todo lo demás: por qué se ofrece el dinero, qué lo acompaña y qué preguntas debe hacer un fundador antes de aceptarlo. Un CVC puede abrir puertas a clientes, tecnología y distribución que un inversor financiero no puede. También puede cerrar puertas, porque los competidores de la empresa matriz pueden dejar de hablar con usted.
Este artículo define el término, explica las estructuras que usan los CVC, los compara con el venture capital independiente y enumera lo que deben ponderar los fundadores. Es material de referencia, no asesoría legal. Los términos y las normas varían según la jurisdicción y el acuerdo, así que pida a un abogado que revise cualquier acuerdo de inversión.
Qué significa corporate venture capital
Un programa de corporate venture capital toma participaciones minoritarias en startups en nombre de una empresa matriz. La startup sigue siendo independiente. Eso distingue al CVC de una adquisición, en la que la matriz compra la empresa por completo, y de un laboratorio interno de I+D, en el que el trabajo se queda dentro de la matriz.
La mayoría de los CVC invierten por una mezcla de dos objetivos:
- Objetivos estratégicos. Conocer una nueva tecnología, obtener acceso temprano a un producto que la matriz podría comprar o integrar más adelante, aumentar la demanda de la plataforma de la propia matriz u observar un mercado que la matriz aún no atiende.
- Objetivos financieros. Obtener un rendimiento sobre el capital, como cualquier otro inversor.
La mezcla varía según el programa. Algunos CVC dicen ser sobre todo inversores financieros que casualmente tienen un respaldo corporativo. Otros existen principalmente para servir a la estrategia de la matriz. Los fundadores deben preguntar con cuál tratan, porque eso predice cómo se comporta el inversor cuando los intereses divergen.
Intel Capital, que en su propio sitio se describe como fundada en 1991 y como la primera firma de corporate venture capital, dice que se apoya en los recursos de Intel para ayudar a las empresas de su cartera, con presentaciones de clientes y expertos integrados. Salesforce Ventures afirma en su sitio que se centra en startups de tecnología empresarial desde la etapa seed hasta la de crecimiento. GV, que su sitio presenta como Google Ventures y fecha en 2009, incluye entre sus sectores las aplicaciones de IA, la salud, las herramientas para desarrolladores, la seguridad y la infraestructura. Estas son las descripciones de las propias unidades, no evaluaciones independientes de sus resultados.
Estructuras comunes
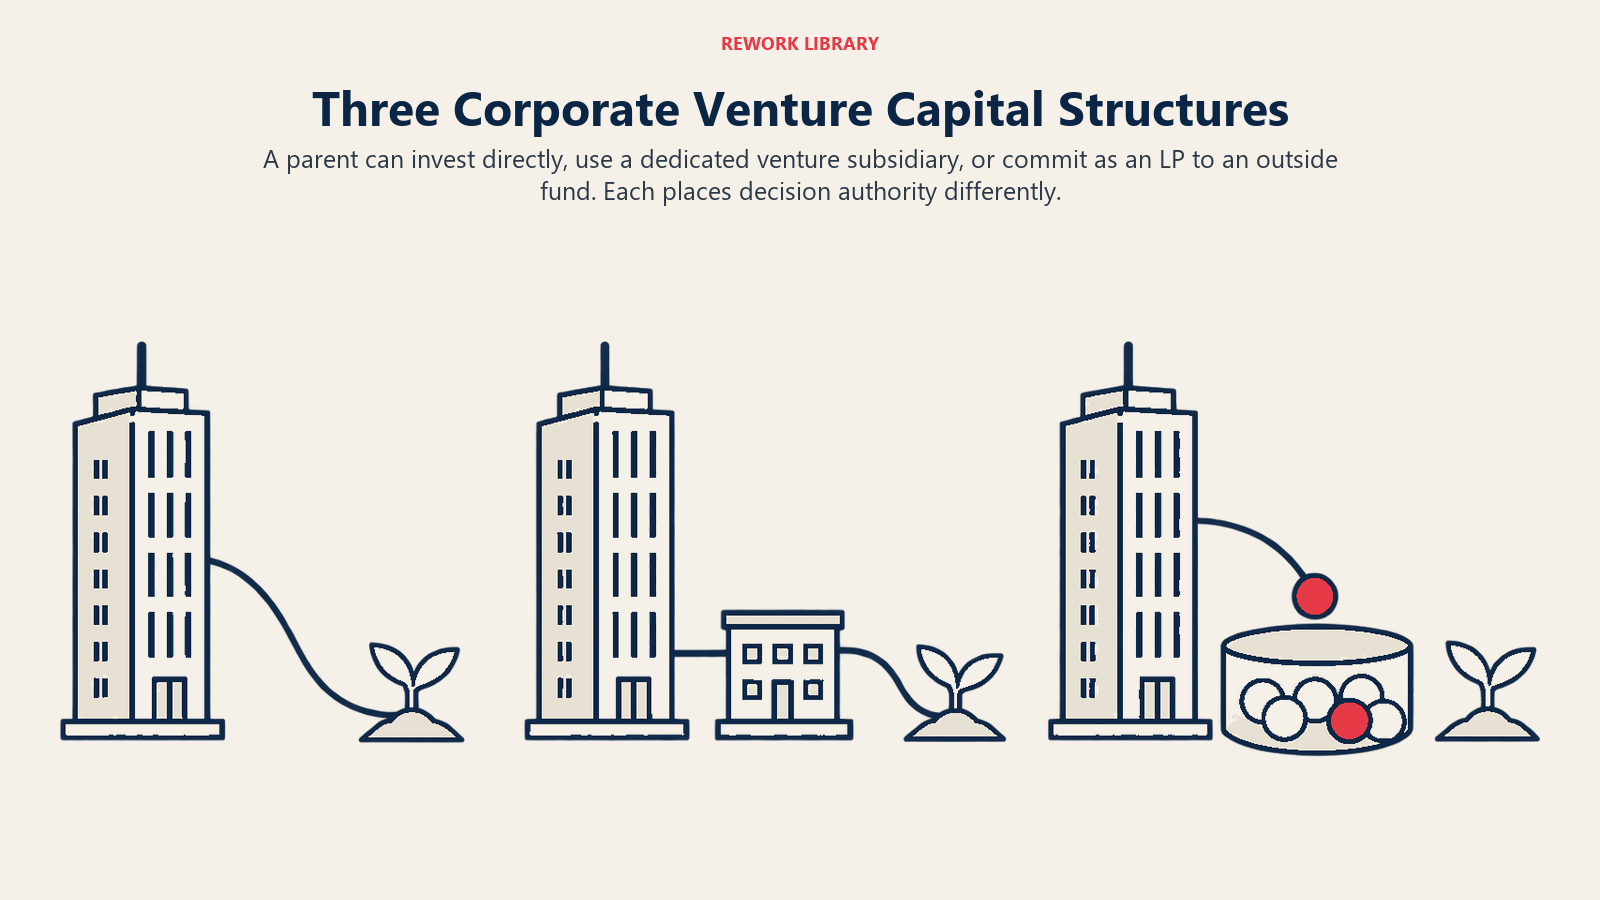
No existe una única forma jurídica. Tres estructuras aparecen con más frecuencia.
Inversión desde el balance
La matriz invierte directamente desde su propio balance, normalmente a través de un pequeño equipo de desarrollo corporativo o de estrategia. Las decisiones siguen el proceso de aprobación habitual de la empresa. Es el esquema más simple y el más ligado a las prioridades de la matriz, pero puede ser lento y depender del ejecutivo que patrocine el programa.
Fondo dedicado o filial
La matriz crea una entidad separada con su propio equipo, su comité de inversión y, a veces, su propia estructura de remuneración. Sigue invirtiendo el dinero de la matriz, pero con más autonomía y un proceso más rápido. Muchas de las marcas de CVC más conocidas funcionan así.
Socio comanditario en un fondo independiente
En lugar de invertir directamente, la corporación compromete dinero como socio comanditario (LP) en un fondo de venture capital gestionado por una firma externa. La corporación obtiene una ventana al mercado y a veces una relación con las startups del fondo, mientras que el gestor del fondo toma las decisiones de inversión. Para un fundador, esto se ve como cualquier ronda de un VC independiente, con un nombre corporativo en algún lugar detrás.
Algunas corporaciones también operan aceleradoras corporativas, en las que las startups se unen a un programa por cohortes durante unos meses. Son una herramienta distinta de un brazo de venture, aunque a veces conviven, y la aceleradora puede alimentar al fondo con operaciones.
| Estructura | Quién decide | Velocidad | Cercanía a la estrategia de la matriz |
|---|---|---|---|
| Inversión desde el balance | La dirección de la matriz | Normalmente más lenta | La más alta |
| Fondo dedicado o filial | Su propio equipo de inversión | Más rápida | Varía según el mandato |
| LP en un fondo externo | El gestor del fondo externo | Igual que cualquier VC independiente | La más baja |
En qué se diferencia el CVC del venture capital independiente
El dinero es la misma moneda, pero los incentivos no.
| Dimensión | Corporate venture capital | Venture capital independiente |
|---|---|---|
| Origen del capital | El balance de la empresa matriz | Socios comanditarios externos (fondos de pensiones, fondos patrimoniales, family offices) |
| Objetivo principal | Encaje estratégico, a menudo junto con rendimientos | Rendimiento financiero para los LP del fondo |
| Vida del fondo | Ligada al presupuesto y las prioridades de la matriz | Normalmente un plazo fijo establecido en el acuerdo de sociedad |
| Valor más allá del efectivo | Clientes, distribución, tecnología, marca | Red de contactos, ayuda para contratar, rondas de seguimiento |
| Riesgo típico para el fundador | Enviar señales a los rivales, fuga de información, que la matriz pierda el interés | Presión para crecer lo bastante rápido como para devolver el fondo |
| Quienes deciden | Pueden incluir ejecutivos de unidades de negocio | Socios de la firma |
Los fondos independientes también tienen sus propios conflictos, como la presión de devolver un fondo dentro de un plazo fijo. El punto de la tabla no es que un tipo sea mejor. Es que los incentivos difieren, así que las preguntas que usted haga también deben diferir.
Qué dice la investigación
El estudio temprano más citado sobre el tema es de Paul Gompers y Josh Lerner, publicado como NBER Working Paper 6725 en septiembre de 1998. Examinaron más de 30,000 operaciones de venture y concluyeron que las inversiones de venture corporativas parecen tener al menos tanto éxito como las respaldadas por organizaciones de venture independientes, en particular cuando hay un encaje estratégico entre la matriz y la empresa de la cartera. También encontraron que los programas corporativos sin un enfoque estratégico tienden a ser inestables y a menudo dejan de invertir tras un número limitado de operaciones, y que los inversores corporativos pagaron valoraciones más altas que otros inversores sin que esa prima aumentara en las operaciones alineadas estratégicamente.
Dos advertencias. Los datos corresponden a una era anterior del venture capital, así que tómelos como un marco de partida, no como una medida del mercado actual. Y "al menos tanto éxito" se midió con resultados como la probabilidad de que la empresa de la cartera salga a bolsa, lo cual no equivale a un mejor trato para cada fundador.
La conclusión útil es el punto sobre la estabilidad. Un CVC con una razón estratégica clara para existir tiene más probabilidades de seguir invirtiendo durante los vaivenes del mercado que uno creado porque un miembro del consejo quería un brazo de venture.
Datos clave: Corporate venture capital
- El CVC es una empresa operativa que invierte en startups externas, normalmente por participaciones minoritarias, y la startup sigue siendo independiente.
- Los objetivos son estratégicos (tecnología, clientes, conocimiento del mercado) y financieros. El equilibrio difiere según el programa.
- Estructuras comunes: inversión desde el balance, un fondo dedicado o filial, o actuar como socio comanditario en un fondo de VC externo.
- El estudio de 1998 del NBER de Gompers y Lerner, con más de 30,000 operaciones, concluyó que las empresas respaldadas por corporaciones tenían al menos tanto éxito como las respaldadas por VC independientes, sobre todo con encaje estratégico.
- El mismo estudio halló que los programas corporativos sin enfoque estratégico tendían a ser inestables y dejaban de invertir tras pocas operaciones.
- Los fundadores deben revisar los efectos de señalización, los derechos de información, los conflictos con competidores y cualquier derecho de tanteo antes de aceptar.
Qué deben ponderar los fundadores
Señalización
Un nombre corporativo conocido en su cap table dice algo al mercado. Puede dar credibilidad, sobre todo ante clientes del sector de la matriz. También puede indicar a los competidores de la matriz que usted está en el bando de otro. Piense en a quién querrá venderle en los próximos tres a cinco años y si alguno de ellos leerá la inversión como un conflicto.
Derechos de información
Los inversores suelen pedir derechos de información: estados financieros periódicos, asientos de observador en el consejo o acceso a las hojas de ruta. Para un inversor financiero eso es un seguimiento rutinario. Para un inversor corporativo es distinto, porque la persona que lee sus planes de producto puede trabajar para una empresa que algún día podría competir con usted o construir un rival. Pregunte quién dentro de la matriz ve la información, si queda separada de las unidades de negocio y qué ocurre si la relación termina. Pida que estos límites queden escritos en el acuerdo, no solo prometidos en una reunión.
Conflictos con competidores
Si la matriz es un actor importante en su categoría, otros compradores o socios estratégicos pueden evitarle. Compruebe si el acuerdo de inversión restringe con quién puede trabajar, o si el inversor puede bloquear acuerdos con sus competidores. Las cláusulas de exclusividad, sobre todo en distribución o integración, deben negociarse con deliberación.
Derechos de tanteo y derechos similares
Algunos inversores corporativos piden un derecho de tanteo (ROFR) o un derecho de primera negociación en una venta de la empresa. Un ROFR permite al inversor igualar una oferta externa. El efecto práctico puede ser desalentar a otros postores, que quizá no quieran dedicar tiempo a una operación que una parte puede igualar. Derechos como este deben sopesarse frente al beneficio de la relación, y debe pedir a un abogado que explique cómo interactúan con el resto del term sheet.
Comportamiento en rondas de seguimiento
Un CVC puede apoyar o no las rondas posteriores. Los derechos pro rata (vea derechos pro rata) permiten a un inversor mantener su porcentaje de propiedad invirtiendo en rondas futuras. Un inversor corporativo con esos derechos que luego deja de acompañar puede enviar una señal negativa, así que pregunte por el historial del programa en rondas de seguimiento. Compruebe también cómo podría afectar el ciclo presupuestario de la matriz.
Quién lidera la ronda
Una corporación suele sumarse a una ronda liderada por una firma financiera en lugar de liderarla. Lea qué hace un inversor líder para ver por qué importa: el líder suele fijar el precio y los términos principales, y un CVC que participa junto a un líder puede aceptar esos términos. Pida sobre el papel del CVC la misma información que pediría a cualquier inversor.
Cuándo tiene sentido el dinero de un CVC
El CVC suele funcionar mejor cuando el producto de la startup se conecta con la plataforma o la base de clientes de la matriz, el beneficio estratégico es concreto (un canal de distribución, una integración técnica, un cliente piloto) y el inversor acepta un papel minoritario con derechos de control limitados. Es más arriesgado cuando la matriz es un competidor directo de sus probables adquirentes, o cuando el programa es nuevo y no tiene historial de inversión que comprobar.
Para empresas muy tempranas, un inversor ángel es una alternativa común: sin agenda corporativa, aunque normalmente con menos dinero y menos alcance. Revise el efecto de cualquier ronda en el cap table, ya que cada nuevo titular con derechos especiales añade complejidad.
Para ver cómo piensa la corporación en conjunto sobre su dirección general, consulte estrategia corporativa, que es el contexto en el que normalmente se enmarcan las decisiones de CVC.
Errores comunes
- Tratar un nombre corporativo como prueba de calidad. Una marca en el cap table no es debida diligencia. Revise el historial del programa y quién decide.
- Conceder derechos de información amplios sin límites. Especifique quién ve qué.
- Ignorar los efectos sobre la salida. Los ROFR y la exclusividad pueden reducir sus opciones en una venta.
- Suponer que la matriz es monolítica. El equipo de venture, la unidad de negocio y el equipo legal pueden querer cosas distintas. Pregunte quién patrocina el acuerdo internamente.
- Omitir el asesoramiento local. Las normas sobre inversión extranjera e inversores corporativos varían según la jurisdicción, así que consulte con un abogado que conozca la suya.
Preguntas frecuentes sobre el corporate venture capital
¿Qué es el corporate venture capital en términos sencillos?
Es cuando una empresa consolidada, como una firma tecnológica o industrial, invierte en startups externas a cambio de participaciones minoritarias. La empresa busca beneficios estratégicos, como acceso temprano a nueva tecnología o más demanda de sus propios productos, y normalmente también un rendimiento financiero.
¿En qué se diferencia el CVC del venture capital tradicional?
Los fondos de venture independientes captan dinero de inversores externos y apuntan sobre todo a rendimientos financieros. Un CVC invierte el dinero de la empresa matriz y a menudo persigue objetivos estratégicos junto con los rendimientos. Eso puede aportar clientes y tecnología a la startup, pero también plantea dudas sobre señalización e intercambio de información.
¿Cuáles son las principales estructuras de CVC?
Las tres comunes son la inversión desde el balance directamente desde la matriz, un fondo dedicado o filial con su propio equipo y actuar como socio comanditario en un fondo de venture externo. Difieren en quién toma las decisiones y en cuán de cerca siguen las inversiones la estrategia de la matriz.
¿Las startups respaldadas por corporaciones tienen más éxito?
Un estudio del NBER de 1998 de Gompers y Lerner, con más de 30,000 operaciones, concluyó que las inversiones de venture corporativas parecen tener al menos tanto éxito como las respaldadas por VC independientes, sobre todo cuando el encaje estratégico es fuerte. Es un conjunto de datos antiguo, así que úselo como contexto, no como una predicción para su operación.
¿Un inversor corporativo puede obtener un derecho de tanteo?
Es posible si los fundadores lo aceptan en los documentos de inversión. Un ROFR puede permitir al inversor igualar una oferta externa por la empresa, lo que puede desalentar a otros postores. Pida a un abogado que lo revise y sopéselo frente a los beneficios de la relación.
¿Aceptar dinero de un CVC ahuyentará a los competidores de la matriz?
Puede ocurrir. El nombre de un inversor corporativo señala una alineación, y los rivales pueden dudar en asociarse con una startup respaldada por un competidor, o en comprarla. Piense en sus probables clientes y adquirentes antes de aceptar.
Lecturas relacionadas

Co-Founder & COO
On this page
- Qué significa corporate venture capital
- Estructuras comunes
- Inversión desde el balance
- Fondo dedicado o filial
- Socio comanditario en un fondo independiente
- En qué se diferencia el CVC del venture capital independiente
- Qué dice la investigación
- Qué deben ponderar los fundadores
- Señalización
- Derechos de información
- Conflictos con competidores
- Derechos de tanteo y derechos similares
- Comportamiento en rondas de seguimiento
- Quién lidera la ronda
- Cuándo tiene sentido el dinero de un CVC
- Errores comunes
- Lecturas relacionadas