Pre-Money- vs. Post-Money-Bewertung erklärt
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
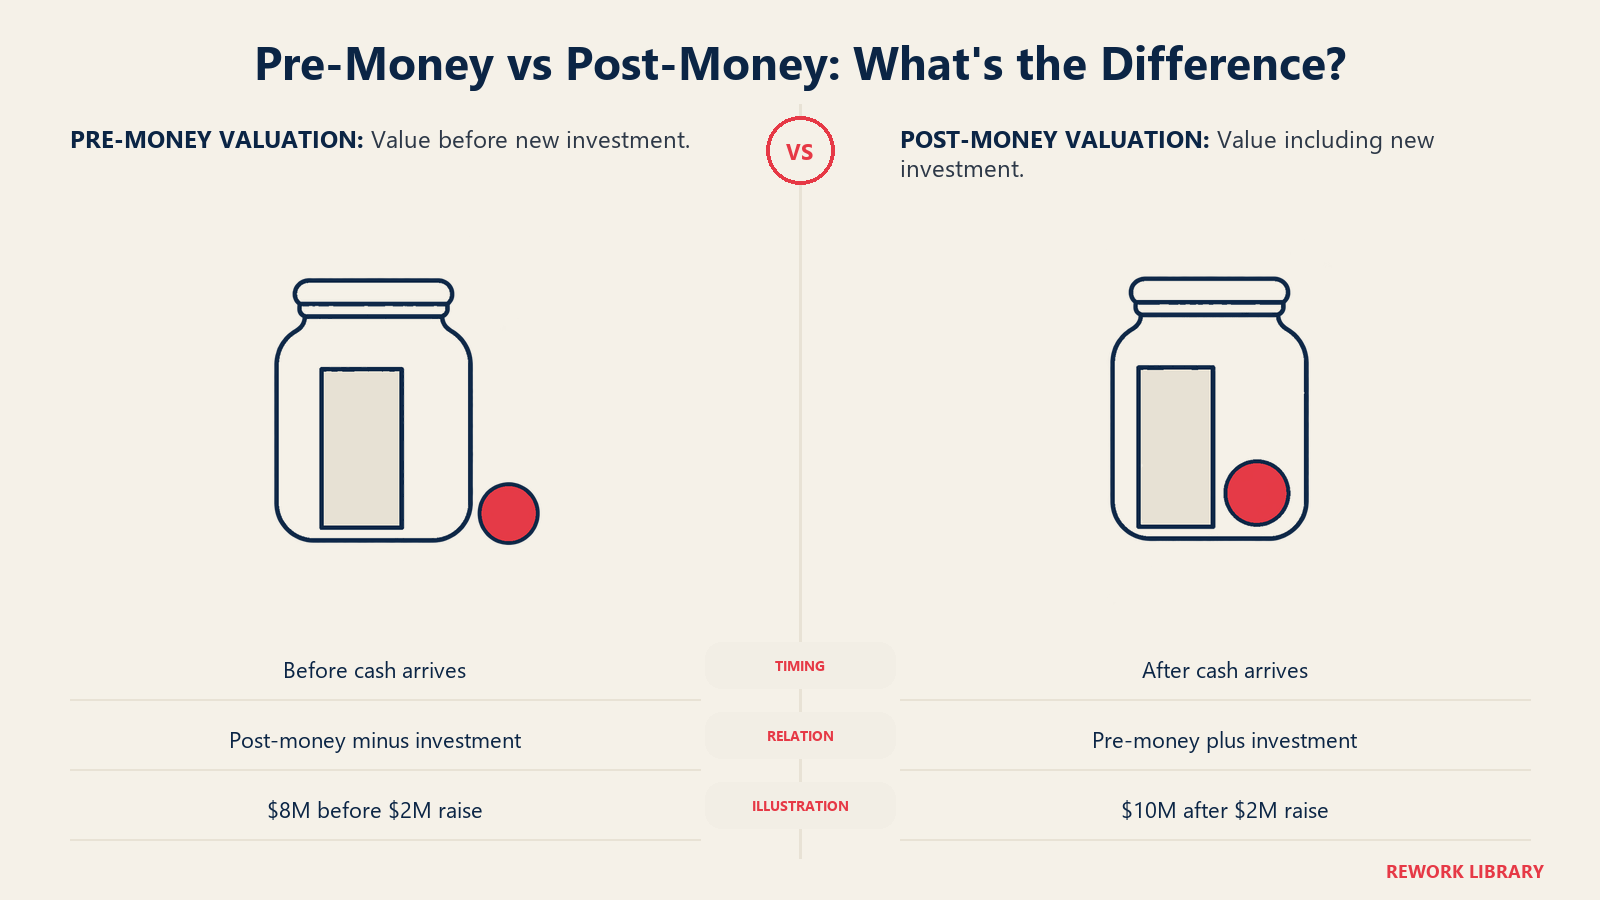
Die Pre-Money-Bewertung ist das, was ein Unternehmen unmittelbar vor Erhalt einer Investition wert ist. Die Post-Money-Bewertung ist das, was es unmittelbar danach wert ist. Y Combinator formuliert es fast wortgleich: Eine Pre-Money-Bewertung ist die Bewertung unmittelbar vor dem Erhalt der Investition durch das Unternehmen, und eine Post-Money-Bewertung ist die Bewertung unmittelbar nach der Investition.
Die beiden Zahlen unterscheiden sich um genau den Betrag des neuen Geldes. Das klingt banal, doch hier beginnt viel Verwirrung bei Gründern. „Wir haben bei einer Bewertung von $10 Mio. aufgenommen“ kann zwei sehr verschiedene Dinge bedeuten, je nachdem, welche Zahl genannt wird, denn der Eigentumsanteil des Investors wird aus der Post-Money-Zahl berechnet.
Dieser Artikel behandelt die Definitionen, die drei nötigen Formeln, ein Rechenbeispiel mit ausgewiesener Arithmetik, wie ein Optionspool das Bild verändert und wie SAFEs die beiden Begriffe handhaben. Es ist Referenzmaterial, keine Rechts- oder Finanzberatung. Konditionen unterscheiden sich je nach Rechtsordnung und Deal, lassen Sie also alles von einem Rechtsbeistand prüfen, bevor Sie unterzeichnen. Zur grundsätzlichen Frage, wie Unternehmen überhaupt bewertet werden, siehe Bewertung.
Die zentralen Definitionen
Die Pre-Money-Bewertung ist der vereinbarte Wert des Unternehmens, bevor die neue Investition auf seinem Konto eingeht. Es ist das, was das Unternehmen in dem Moment „wert“ ist, in dem der Investor beschließt, den Betrag einzuzahlen.
Die Post-Money-Bewertung ist Pre-Money plus das neue Geld. Das Geld ist nun ein Vermögenswert des Unternehmens, das Unternehmen ist also auf dem Papier um diesen Betrag mehr wert.
Post-Money = Pre-Money + neue Investition.
Die Bewertung in einer frühen Runde ist eine verhandelte Zahl, die zwischen dem Unternehmen und dem Lead-Investor vereinbart wird, der in der Regel die Konditionen einer Runde festlegt.
Die drei Formeln
- Post-Money-Bewertung = Pre-Money-Bewertung + neue Investition
- Eigentumsanteil des Investors in % = neue Investition / Post-Money-Bewertung
- Preis pro Anteil = Pre-Money-Bewertung / vollständig verwässerte Pre-Money-Anteile
Ein kurzer Hinweis zu „vollständig verwässert“. Dabei zählen alle Anteile, die existieren oder existieren könnten: ausgegebene Stamm- und Vorzugsaktien, bereits vergebene Optionen und im Pool reservierte Optionen. Die vollständig verwässerte Zahl zu verwenden ist wichtig, denn ein Preis pro Anteil, der nur auf ausgegebenen Anteilen beruht, würde überschätzen, was das Geld des Investors kauft.
Ein Rechenbeispiel
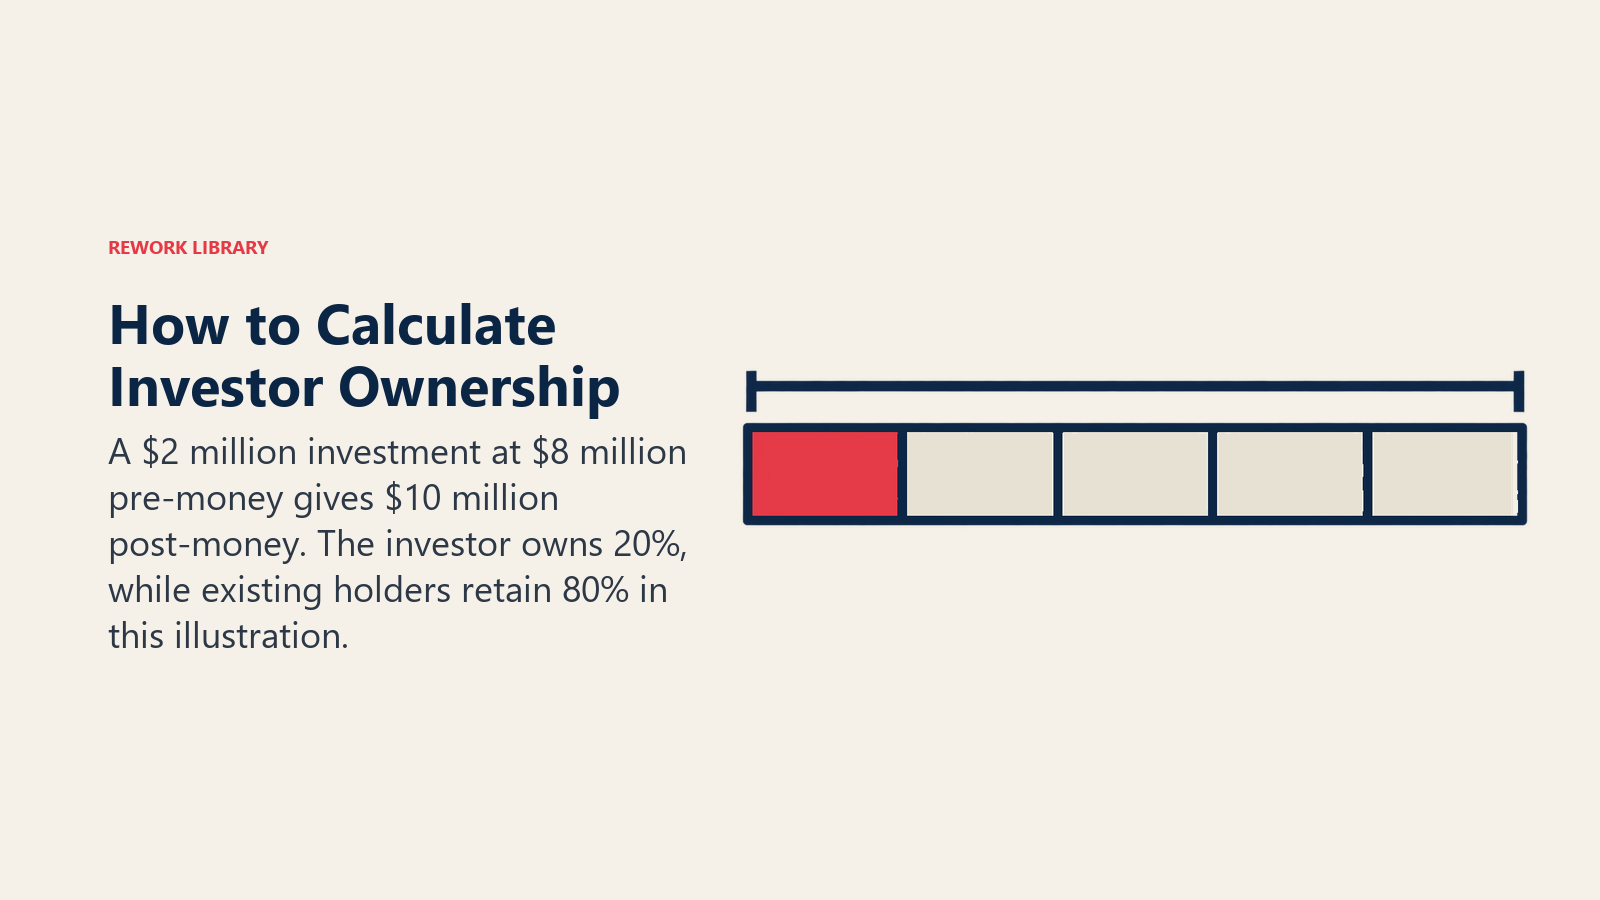
Die folgenden Zahlen sind illustrativ, keine Daten eines realen Unternehmens. Angenommen, ein Unternehmen hat 8.000.000 vollständig verwässerte Anteile und vereinbart, $2 Mio. bei einer Pre-Money-Bewertung von $8 Mio. aufzunehmen.
| Schritt | Berechnung | Ergebnis |
|---|---|---|
| Post-Money-Bewertung | $8 Mio. + $2 Mio. | $10 Mio. |
| Anteil des Investors | $2 Mio. / $10 Mio. | 20 % |
| Preis pro Anteil | $8 Mio. / 8.000.000 Anteile | $1,00 |
| Neu ausgegebene Anteile | $2 Mio. / $1,00 | 2.000.000 |
| Anteile insgesamt danach | 8.000.000 + 2.000.000 | 10.000.000 |
| Anteil der bisherigen Inhaber | 8.000.000 / 10.000.000 | 80 % |
Kontrolle: 2.000.000 neue Anteile von 10.000.000 sind 20 %, was der Formel entspricht. Die bisherigen Inhaber besaßen vor der Runde 100 % eines Unternehmens im Wert von $8 Mio. Danach besitzen sie 80 % eines Unternehmens im Wert von $10 Mio., das sind weiterhin $8 Mio. an Wert. Niemand hat Wert verloren. Sie haben Prozente gegen Geld getauscht.
Drehen wir nun die Sichtweise um. Angenommen, ein Investor sagt: „Wir investieren $2 Mio. bei einer Bewertung von $10 Mio.“ Wenn das Pre-Money ist, beträgt die Post-Money-Bewertung $12 Mio., und der Investor besitzt $2 Mio. / $12 Mio., etwa 16,7 %. Wenn es Post-Money ist, besitzt der Investor 20 %, und die Pre-Money-Bewertung beträgt $8 Mio. Dieselbe Schlagzeile, ein Unterschied von 3,3 Punkten beim Eigentumsanteil. Fragen Sie immer nach, welche Basis gemeint ist.
Warum die Unterscheidung in der Verhandlung zählt
Gründer neigen dazu, Angebote anhand der Schlagzeilen-Bewertung zu vergleichen. Das hilft nur, wenn jedes Angebot dieselbe Basis nennt.
- Ein Angebot von $10 Mio. Pre-Money für $2 Mio. gibt dem Investor etwa 16,7 %.
- Ein Angebot von $10 Mio. Post-Money für $2 Mio. gibt dem Investor 20 %.
Die zweite Schlagzeile sieht identisch aus, kostet die Gründer aber 3,3 weitere Punkte des Unternehmens. Dieselbe Logik gilt für größere Runden, in denen die Lücke wächst: Bei $20 Mio. Finanzierung bedeuten $50 Mio. Pre-Money, dass der Investor etwa 28,6 % besitzt ($20 Mio. / $70 Mio.), während $50 Mio. Post-Money 40 % bedeuten.
Wenn Sie Term Sheets vergleichen, rechnen Sie also jedes Angebot auf dieselbe Basis um. Ermitteln Sie Post-Money, Prozentsatz des Investors und Preis pro Anteil und vergleichen Sie diese. Es lohnt sich auch, die nächsten Runden in Ihrer Cap Table durchzurechnen, damit Sie sehen, wie viel jede Equity-Verwässerung den Gründern nimmt.
Die Wirkung des Optionspools
Der Mitarbeiter-Optionspool ist der Teil der Pre-Money-Bewertung, der die Menschen am meisten überrascht. Investoren wollen in der Regel genug nicht ausgegebene Optionen zurückgelegt haben, um die Einstellungen der nächsten Zeit abzudecken, und sie wollen meist, dass dieser Pool schon vor ihrer Investition existiert.
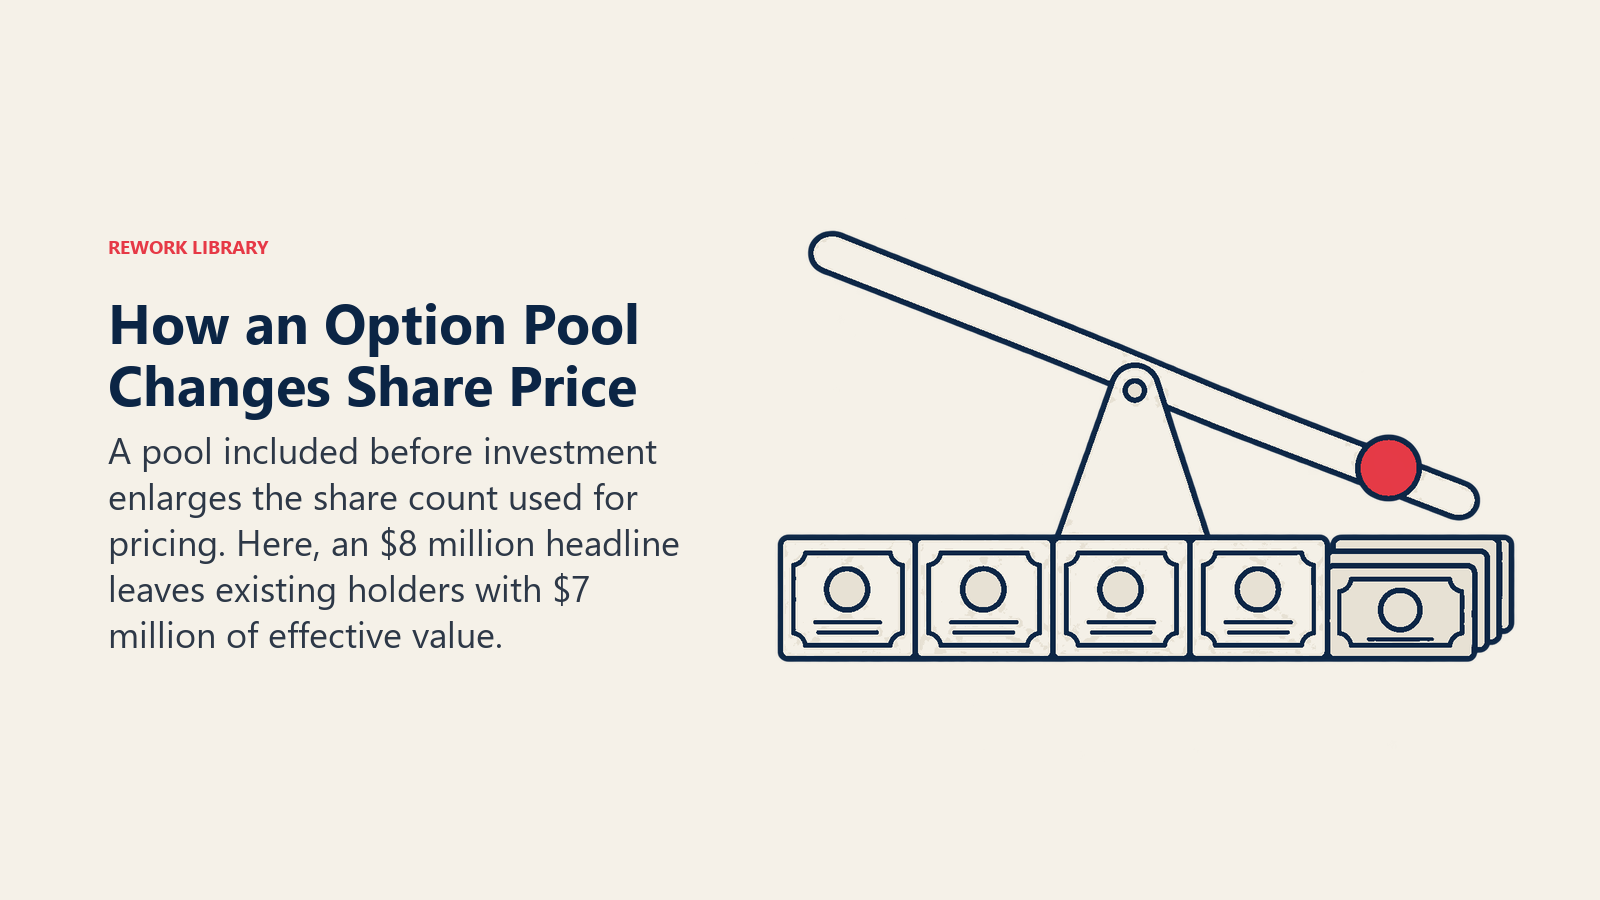
Cooley GO, die Startup-Ressource einer Anwaltskanzlei, erklärt, dass der Pool typischerweise einen Prozentsatz der vollständig verwässerten Kapitalisierung nach dem Closing darstellt und dass die meisten Investoren verlangen, ihn bei der Berechnung ihres Preises pro Anteil in voller Höhe der Kapitalisierung vor dem Closing zuzurechnen. Das Ergebnis sei, in seinen Worten, dass er nur die bestehenden Inhaber verwässert und nicht die neuen Anteile. Cooley fügt hinzu, dass Sie mit einer niedrigeren Bewertung und einem kleineren Pool womöglich besser fahren als mit einer höheren Bewertung und einem größeren Pool.
Hier eine Illustration mit erfundenen Zahlen, die das obige Beispiel fortführt. Die Schlagzeile ist weiterhin $8 Mio. Pre-Money und $2 Mio. Investition ($10 Mio. Post-Money, Investor 20 %), doch der Investor verlangt einen Pool in Höhe von 10 % des Unternehmens nach dem Closing, der innerhalb des Pre-Money geschaffen wird.
| Posten | Berechnung | Ergebnis |
|---|---|---|
| Bestehende Anteile | Vorgabe | 8.000.000 |
| Anteil der bisherigen Inhaber am Post-Money | 100 % - 20 % Investor - 10 % Pool | 70 % |
| Anteile insgesamt nach der Runde | 8.000.000 / 0,70 | etwa 11.428.571 |
| Neue Anteile des Investors (20 %) | 11.428.571 x 20 % | etwa 2.285.714 |
| Neue Poolanteile (10 %) | 11.428.571 x 10 % | etwa 1.142.857 |
| Preis pro Anteil | $2 Mio. / 2.285.714 | $0,875 |
| Effektives Pre-Money der bisherigen Inhaber | 8.000.000 x $0,875 | $7 Mio. |
Die Schlagzeile sagt $8 Mio. Pre-Money, doch durch die Umschichtung des Pools werden die bisherigen Eigentümer des Unternehmens effektiv mit $7 Mio. bewertet. Die Lücke von $1 Mio. ist der Wert des neuen Pools. Prüfen Sie die andere Seite: 8.000.000 plus die 1.142.857 Poolanteile sind 9.142.857 vollständig verwässerte Pre-Money-Anteile, mal $0,875, ergibt die Schlagzeile von $8 Mio. Beide Sichtweisen stimmen. Sie beantworten nur unterschiedliche Fragen.
Die Erkenntnis: Verhandeln Sie die Poolgröße gemeinsam mit der Bewertung. Wenn Sie einen konkreten Einstellungsplan vorlegen können, lässt sich oft ein kleinerer Pool begründen. Unser Leitfaden zum Mitarbeiter-Optionspool geht die Dimensionierung ausführlicher durch.
SAFEs: Pre-Money vs. Post-Money
Ein SAFE (Simple Agreement for Future Equity) ist ein Instrument, das sich in einer späteren Runde mit festgelegter Bewertung in Anteile umwandelt. SAFEs tragen einen Valuation Cap, und der Cap kann auf Pre-Money- oder Post-Money-Basis definiert sein.
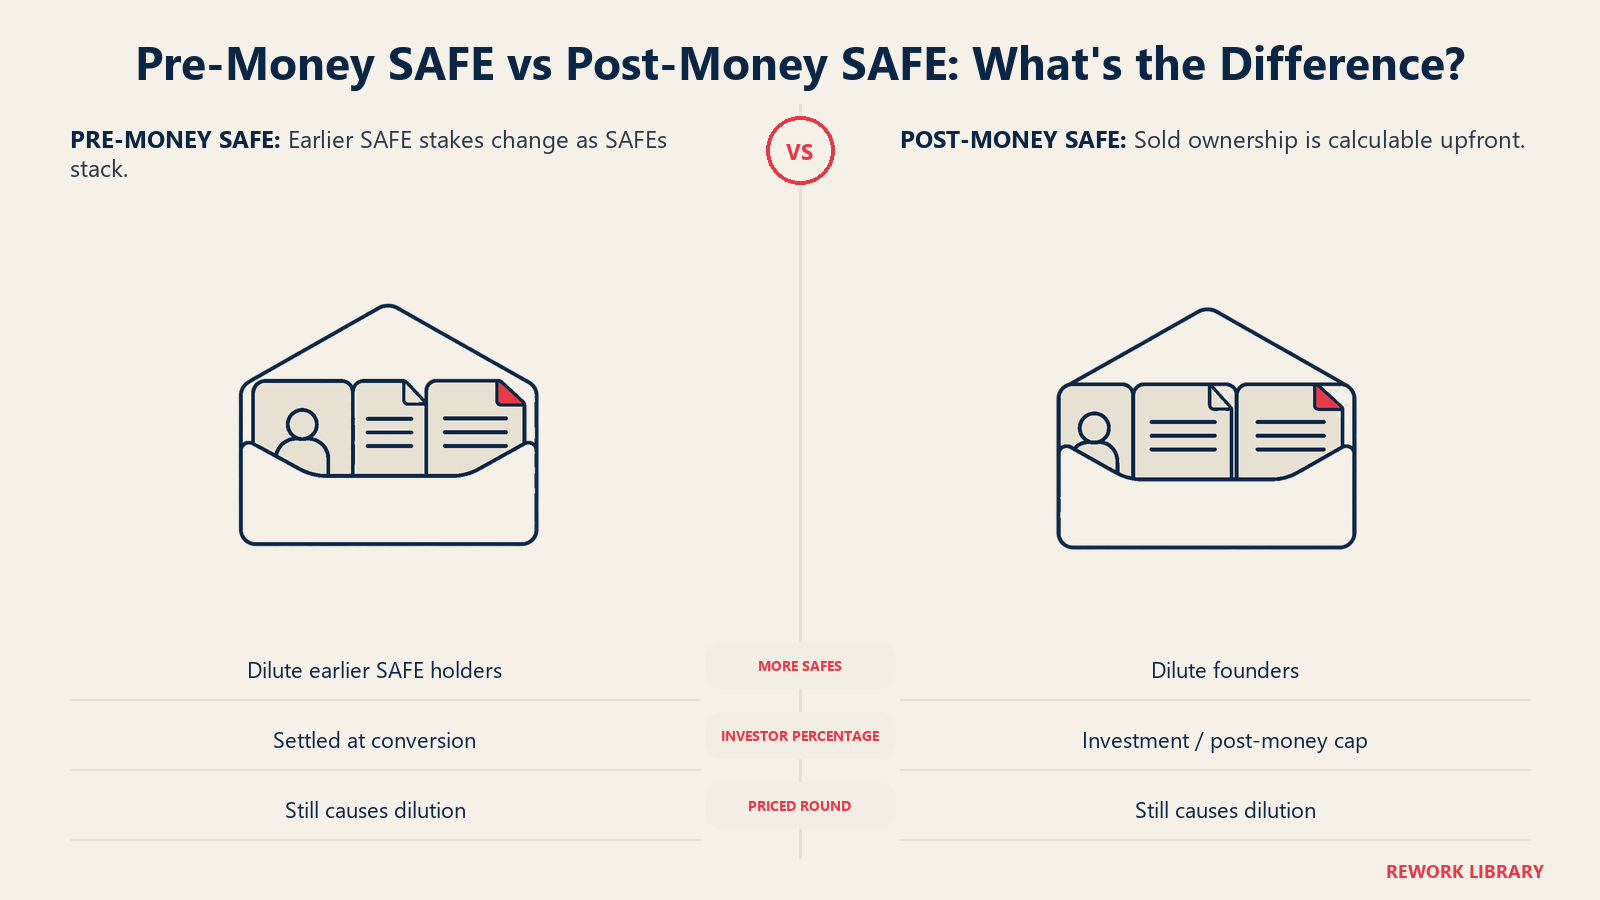
Der praktische Unterschied liegt darin, wer die Verwässerung durch andere SAFEs trägt. Bei einem Pre-Money-SAFE verwässert jeder weitere SAFE vor der Runde mit festgelegter Bewertung die früheren SAFE-Inhaber und die Gründer gemeinsam, und der endgültige Prozentsatz steht erst bei der Umwandlung fest. Bei einem Post-Money-SAFE schließt der Cap alle SAFEs ein, sodass jeder Investor seinen Prozentsatz von Anfang an kennt.
Die SAFE-Unterlagen von YC sagen es klar: Bei einem Post-Money-SAFE ist der verkaufte Eigentumsanteil für Gründer und Investor sofort transparent und berechenbar. Der Post-Money-SAFE-Leitfaden von YC ist auf derselben Seite verlinkt und führt durch die Umwandlungsmechanik.
Hier eine einfache Illustration mit erfundenen Zahlen. Ein Gründer unterzeichnet einen SAFE über $1 Mio. mit einem Post-Money-Cap von $10 Mio. Der Eigentumsanteil des Investors bei der Umwandlung beträgt $1 Mio. / $10 Mio. = 10 % der Unternehmenskapitalisierung, wie im SAFE definiert. Unterzeichnet der Gründer danach einen weiteren SAFE über $1 Mio. mit demselben Cap, erhält auch dieser Investor 10 %, und die Gründer tragen beides. Bei einer Pre-Money-Variante desselben Deals würde der endgültige Prozentsatz des ersten SAFE schrumpfen, sobald der zweite hinzukommt.
Beim älteren Instrument, dem Wandeldarlehen, taucht dieselbe Pre-Money-oder-Post-Money-Frage in der Definition des Valuation Cap auf, lesen Sie die Cap-Definition also jedes Mal.
Wichtige Fakten: Pre-Money- vs. Post-Money-Bewertung
- Post-Money-Bewertung = Pre-Money-Bewertung + neue Investition.
- Eigentumsanteil des Investors in % = neue Investition / Post-Money-Bewertung.
- Preis pro Anteil = Pre-Money-Bewertung / vollständig verwässerte Pre-Money-Anteile.
- Im illustrativen Beispiel oben ergeben $2 Mio. bei $8 Mio. Pre-Money dem Investor 20 % eines Unternehmens mit $10 Mio. Post-Money bei $1,00 pro Anteil.
- Werden dieselben $2 Mio. bei einer „Bewertung von $10 Mio.“ angeboten, sind es 16,7 %, wenn das Pre-Money ist, und 20 %, wenn es Post-Money ist.
- Ein im Pre-Money geschaffener Optionspool senkt das effektive Pre-Money der bisherigen Inhaber, in der Illustration von $8 Mio. auf $7 Mio.
- Post-Money-SAFEs legen den Eigentumsanteil jedes Investors bei Unterzeichnung fest.
Häufige Verwechslungen
- Die beiden beim Angebotsvergleich verwechseln. Fragen Sie immer „Pre oder Post?“ und rechnen Sie alles auf eine Basis um.
- Post-Money für den „wahren“ Wert des Unternehmens halten. Beides sind verhandelte Zahlen. Post-Money schließt lediglich das neue Geld ein.
- Den Optionspool vergessen. Ein Pre-Money in der Schlagzeile kann deutlich niedriger ausfallen, sobald der Pool eingerechnet ist, wie in der Illustration von $8 Mio. auf $7 Mio.
- Davon ausgehen, dass eine höhere Bewertung immer gewinnt. Eine höhere Bewertung mit großem Pool, zusätzlichen Präferenzen oder Participation kann Gründer schlechter stellen.
- Die Bewertung für dauerhaft halten. Eine spätere Runde, die niedriger als ein früheres Post-Money bewertet wird, ist eine Down Round und kann zusätzliche Schutzrechte für frühere Investoren auslösen.
- Die Phase ignorieren. In den allerfrühesten Phasen verzichten viele Teams ganz auf eine festgelegte Bewertung und nutzen stattdessen einen SAFE oder ein Darlehen. Wie das einzuordnen ist, zeigt die Übersicht zum Seed-Stage-Startup.
Weiterführende Lektüre
