Avaliação pre-money versus post-money: entenda a diferença
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
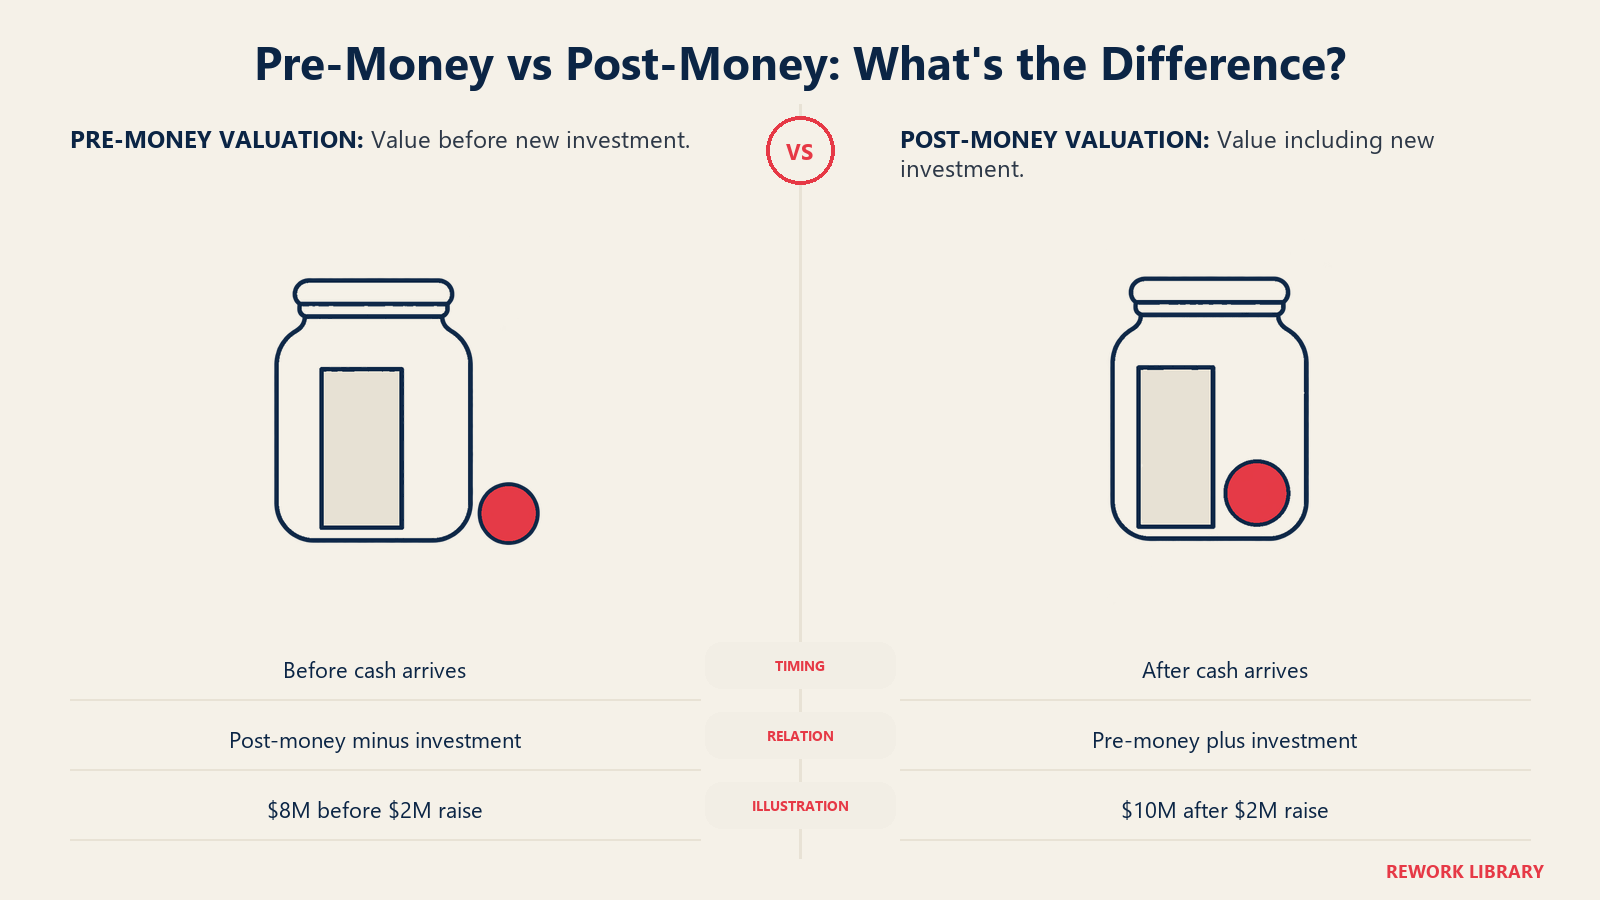
A avaliação pre-money é quanto uma empresa vale imediatamente antes de receber um investimento. A avaliação post-money é quanto ela vale imediatamente depois. A Y Combinator diz isso quase com essas palavras: a avaliação pre-money é a avaliação imediatamente antes de a empresa receber o investimento, e a avaliação post-money é a avaliação imediatamente depois de o investimento ser feito.
Os dois números diferem exatamente pelo valor do novo dinheiro. Parece trivial, mas é aí que começa muita confusão entre fundadores. "Captamos com avaliação de $10M" pode significar duas coisas muito diferentes, dependendo de qual número está sendo citado, porque o percentual de participação do investidor é calculado a partir do valor post-money.
Este artigo cobre as definições, as três fórmulas de que você precisa, um exemplo prático com a aritmética à mostra, como um pool de opções muda o quadro e como os SAFEs tratam os dois termos. É material de referência, não aconselhamento jurídico ou financeiro. Os termos variam por jurisdição e por negócio, então peça a um advogado que revise tudo antes de assinar. Para a ideia mais ampla de como as empresas são avaliadas, veja avaliação (valuation).
As definições centrais
A avaliação pre-money é o valor acordado da empresa antes de o novo investimento cair em sua conta bancária. É quanto a empresa "vale" no momento em que o investidor decide fazer o cheque.
A avaliação post-money é o pre-money mais o novo dinheiro. O dinheiro agora é um ativo da empresa, então ela vale esse tanto a mais no papel.
Post-money = pre-money + novo investimento.
A avaliação em uma rodada em estágio inicial é um número negociado, combinado entre a empresa e o investidor líder, que costuma definir os termos de uma rodada.
As três fórmulas
- Avaliação post-money = avaliação pre-money + novo investimento
- % de participação do investidor = novo investimento / avaliação post-money
- Preço por ação = avaliação pre-money / ações pre-money totalmente diluídas
Uma nota rápida sobre "totalmente diluído" (fully diluted). Conta todas as ações que existem ou podem existir: ações ordinárias e preferenciais emitidas, opções já concedidas e opções reservadas no pool. Usar a contagem totalmente diluída importa, porque um preço por ação calculado apenas com as ações emitidas superestimaria o que o dinheiro do investidor compra.
Um exemplo prático
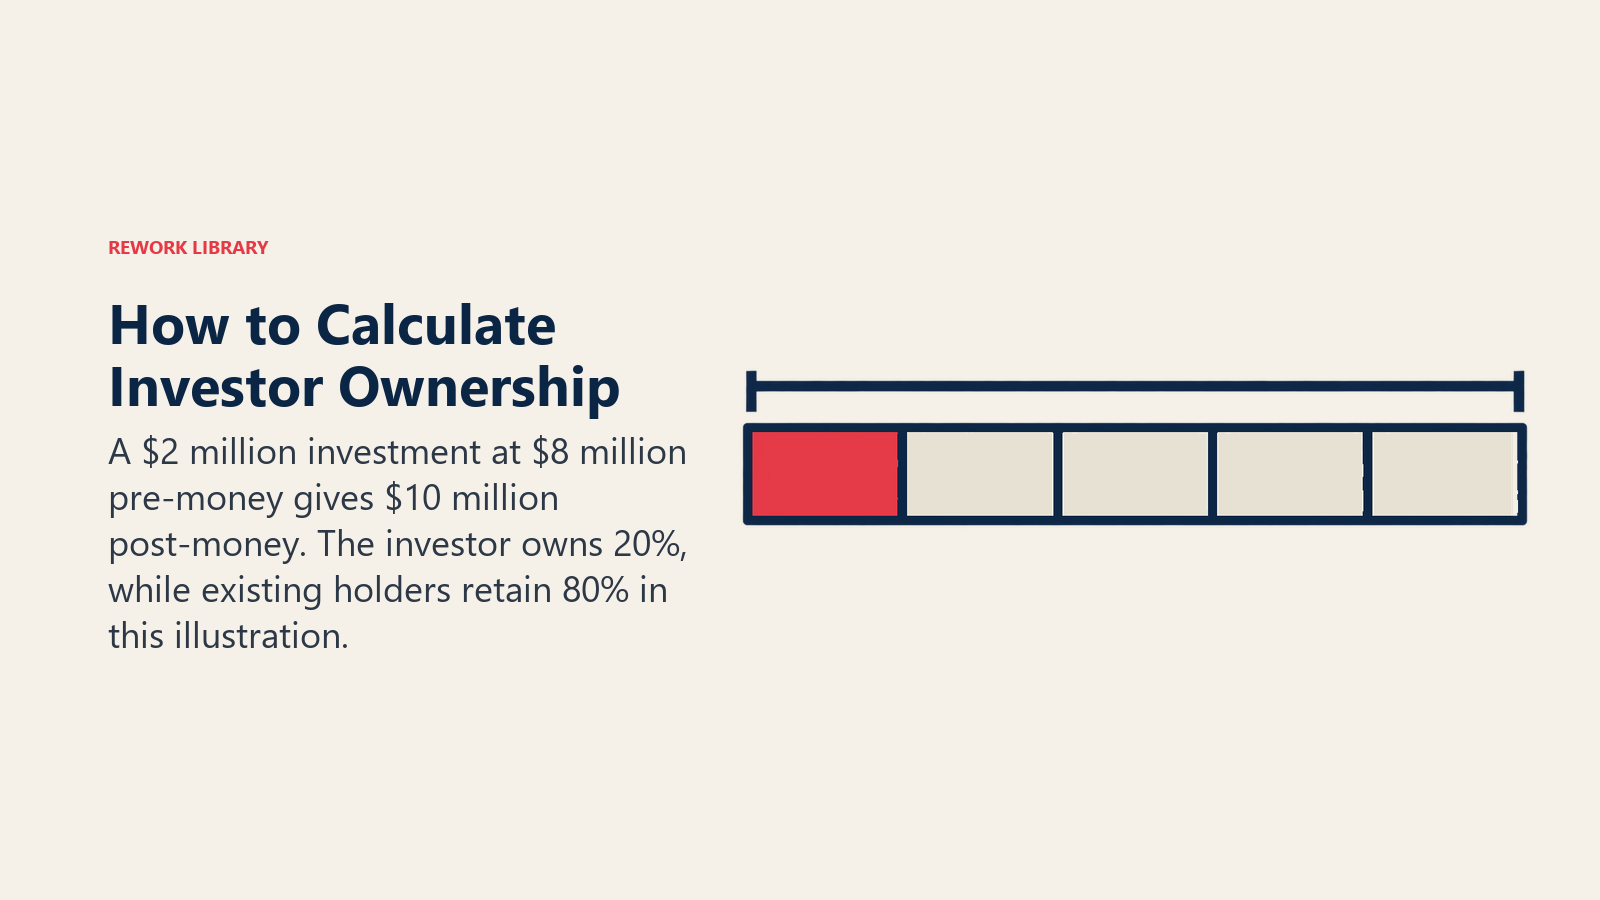
Os números abaixo são ilustrativos, não dados de uma empresa real. Suponha que uma empresa tenha 8.000.000 de ações totalmente diluídas e concorde em captar $2M com avaliação pre-money de $8M.
| Etapa | Cálculo | Resultado |
|---|---|---|
| Avaliação post-money | $8M + $2M | $10M |
| Participação do investidor | $2M / $10M | 20% |
| Preço por ação | $8M / 8.000.000 de ações | $1,00 |
| Novas ações emitidas | $2M / $1,00 | 2.000.000 |
| Total de ações depois | 8.000.000 + 2.000.000 | 10.000.000 |
| Participação dos detentores existentes | 8.000.000 / 10.000.000 | 80% |
Conferência: 2.000.000 de novas ações em 10.000.000 são 20%, o que bate com a fórmula. Antes da rodada, os detentores existentes valiam 100% de uma empresa de $8M. Depois dela, têm 80% de uma empresa de $10M, que continua sendo $8M de valor. Ninguém perdeu valor. Eles abriram mão de percentual em troca de dinheiro.
Agora inverta o enquadramento. Suponha que um investidor diga "vamos investir $2M com avaliação de $10M". Se for pre-money, o post-money é $12M e o investidor tem $2M / $12M, cerca de 16,7%. Se for post-money, o investidor tem 20% e o pre-money é $8M. Mesma manchete, uma diferença de 3,3 pontos de participação. Pergunte sempre qual dos dois se quer dizer.
Por que a distinção importa na negociação
Os fundadores tendem a comparar propostas pela avaliação de manchete. Isso só é útil se todas as propostas citarem a mesma base.
- Uma proposta de $10M pre-money por $2M dá ao investidor cerca de 16,7%.
- Uma proposta de $10M post-money por $2M dá ao investidor 20%.
A segunda manchete parece idêntica, mas custa aos fundadores mais 3,3 pontos da empresa. A mesma lógica vale para rodadas maiores, em que a diferença aumenta: com $20M captados, um pre-money de $50M significa que o investidor tem cerca de 28,6% ($20M / $70M), enquanto um post-money de $50M significa 40%.
Por isso, ao comparar term sheets, converta todas as propostas para a mesma base. Calcule o post-money, o percentual do investidor e o preço por ação, e compare esses valores. Vale também modelar as próximas rodadas na sua cap table para ver quanto cada etapa de diluição do capital tira dos fundadores.
O efeito do pool de opções
O pool de opções dos funcionários é a parte da avaliação pre-money que mais surpreende as pessoas. Os investidores costumam querer opções não emitidas suficientes reservadas para cobrir as contratações do próximo período, e normalmente querem que esse pool exista antes de investirem.
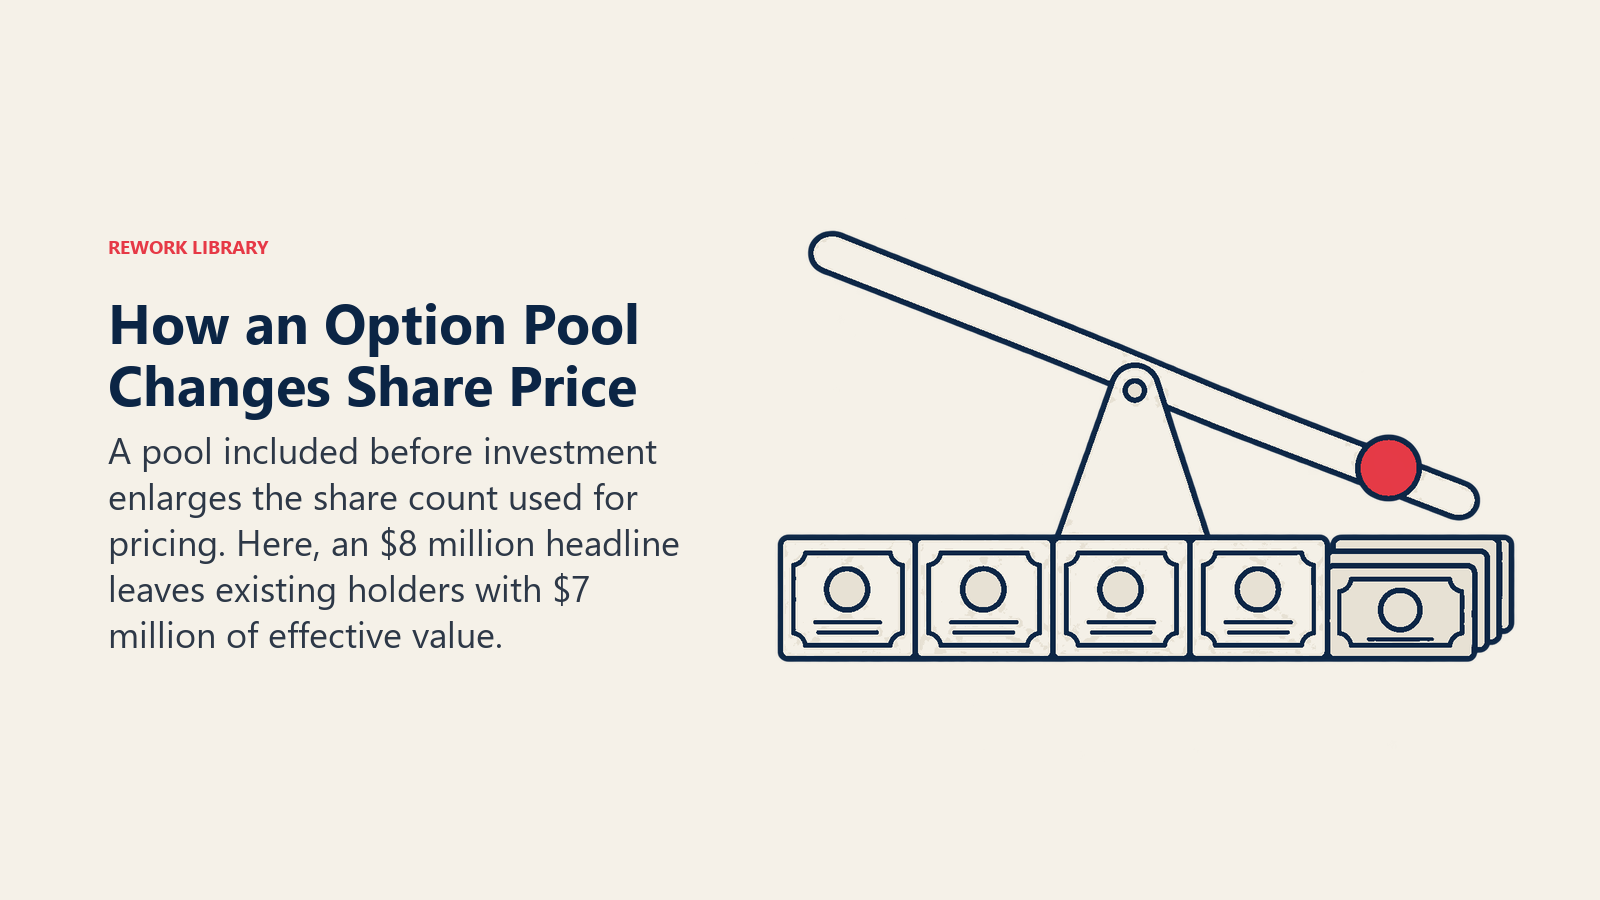
O Cooley GO, recurso para startups de um escritório de advocacia, explica que o pool normalmente representa um percentual da capitalização totalmente diluída após o fechamento e que a maioria dos investidores exige que o valor total dele seja tratado como parte da capitalização pré-fechamento ao calcular seu preço por ação. O resultado, nas palavras do texto, é que ele dilui apenas os detentores existentes e não as novas ações. A Cooley acrescenta que pode ser melhor aceitar uma avaliação menor com um pool menor do que uma avaliação maior com um pool maior.
Veja uma ilustração com valores inventados, ampliando o exemplo acima. A manchete continua sendo $8M pre-money e $2M de investimento ($10M post-money, investidor com 20%), mas o investidor exige um pool igual a 10% da empresa pós-fechamento, criado dentro do pre-money.
| Item | Cálculo | Resultado |
|---|---|---|
| Ações existentes | Dado | 8.000.000 |
| Parcela dos detentores existentes no post-money | 100% - 20% investidor - 10% pool | 70% |
| Total de ações após a rodada | 8.000.000 / 0,70 | cerca de 11.428.571 |
| Novas ações do investidor (20%) | 11.428.571 x 20% | cerca de 2.285.714 |
| Novas ações do pool (10%) | 11.428.571 x 10% | cerca de 1.142.857 |
| Preço por ação | $2M / 2.285.714 | $0,875 |
| Pre-money efetivo dos detentores existentes | 8.000.000 x $0,875 | $7M |
A manchete diz $8M pre-money, mas o rearranjo do pool faz com que quem já é dono da empresa seja efetivamente avaliado em $7M. A diferença de $1M é o valor do novo pool. Confira o outro lado: 8.000.000 mais as 1.142.857 ações do pool dão 9.142.857 ações pre-money totalmente diluídas, vezes $0,875, o que resulta nos $8M da manchete. As duas visões estão certas. Elas apenas respondem a perguntas diferentes.
O ponto principal é negociar o tamanho do pool junto com a avaliação. Se você consegue mostrar um plano concreto de contratações, muitas vezes pode justificar um pool menor. Nosso guia sobre o pool de opções dos funcionários trata do dimensionamento com mais detalhes.
SAFEs: pre-money versus post-money
O SAFE (Simple Agreement for Future Equity) é um instrumento que se converte em ações em uma rodada posterior com preço definido. Os SAFEs trazem um teto de avaliação (valuation cap), que pode ser definido na base pre-money ou post-money.
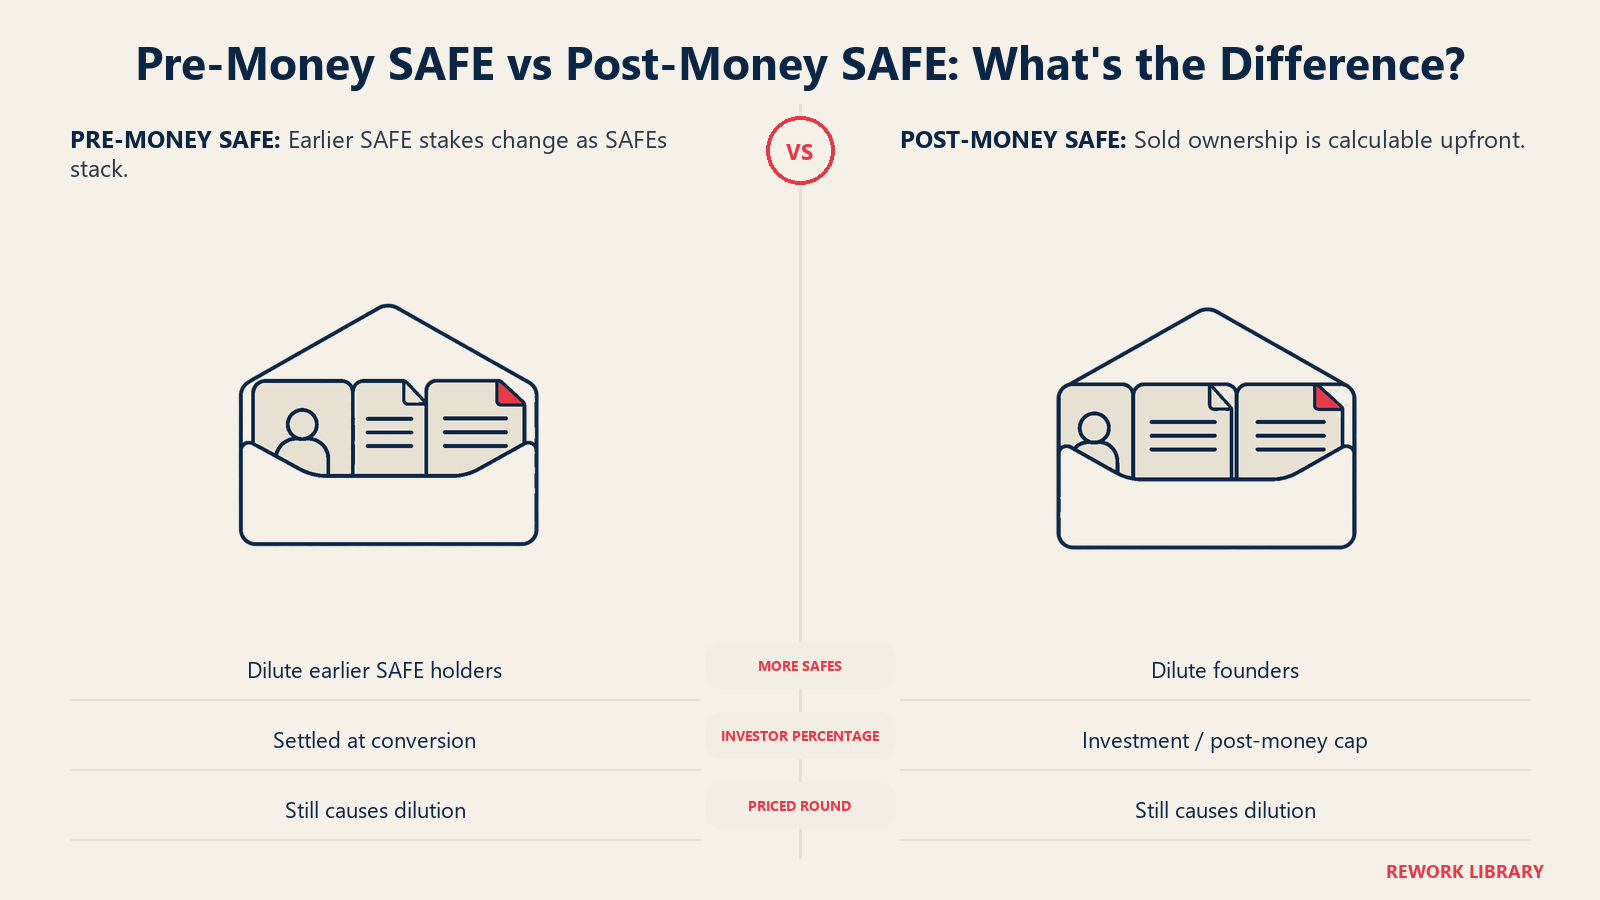
A diferença prática é quem absorve a diluição dos outros SAFEs. Com um SAFE pre-money, cada novo SAFE adicionado antes da rodada com preço definido dilui os detentores dos SAFEs anteriores e os fundadores em conjunto, e o percentual final só fica claro na conversão. Com um SAFE post-money, o teto inclui todos os SAFEs, então cada investidor sabe seu percentual desde o início.
O material sobre SAFE da YC diz isso com clareza: com um SAFE post-money, o percentual de participação vendido é imediatamente transparente e calculável tanto para o fundador quanto para o investidor. O guia do usuário do SAFE post-money da YC está linkado nessa mesma página e detalha a mecânica da conversão.
Veja uma ilustração simples, com números inventados. Um fundador assina um SAFE de $1M com teto post-money de $10M. A participação do investidor na conversão é $1M / $10M = 10% da capitalização da empresa, conforme definida no SAFE. Se o fundador assinar depois outro SAFE de $1M com o mesmo teto, esse investidor também fica com 10%, e os fundadores absorvem os dois. Na versão pre-money do mesmo negócio, o percentual final do primeiro SAFE encolheria à medida que o segundo se somasse.
Para o instrumento mais antigo, a nota conversível, a mesma pergunta sobre pre-money ou post-money aparece na definição do teto de avaliação, então leia a definição do teto todas as vezes.
Fatos principais: avaliação pre-money versus post-money
- Avaliação post-money = avaliação pre-money + novo investimento.
- % de participação do investidor = novo investimento / avaliação post-money.
- Preço por ação = avaliação pre-money / ações pre-money totalmente diluídas.
- No exemplo ilustrativo acima, $2M com pre-money de $8M dão ao investidor 20% de uma empresa de $10M post-money, a $1,00 por ação.
- Se os mesmos $2M forem oferecidos com avaliação de "$10M", são 16,7% se for pre-money e 20% se for post-money.
- Um pool de opções criado dentro do pre-money reduz o pre-money efetivo dos detentores existentes, na ilustração de $8M para $7M.
- Os SAFEs post-money fixam o percentual de participação de cada investidor na assinatura.
Confusões comuns
- Misturar os dois ao comparar propostas. Pergunte sempre "pre ou post?" e converta tudo para uma única base.
- Achar que o post-money é o valor "real" da empresa. Os dois são números negociados. O post-money apenas inclui o novo dinheiro.
- Esquecer o pool de opções. Um pre-money de manchete pode ficar bem menor quando o pool é incluído, como na ilustração de $8M para $7M.
- Presumir que uma avaliação maior sempre vence. Uma avaliação maior com um pool grande, preferências extras ou participação pode deixar os fundadores em situação pior.
- Tratar a avaliação como permanente. Uma rodada posterior com preço menor que o post-money anterior é uma down round e pode acionar proteções extras para investidores anteriores.
- Ignorar o estágio. Nos estágios mais iniciais, muitas equipes dispensam totalmente uma avaliação com preço definido e usam um SAFE ou uma nota. Veja a visão geral da startup em estágio seed para entender como isso se encaixa.
Leitura relacionada
