Bahasa Indonesia
Valuasi Pre-Money vs Post-Money: Penjelasan Lengkap
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
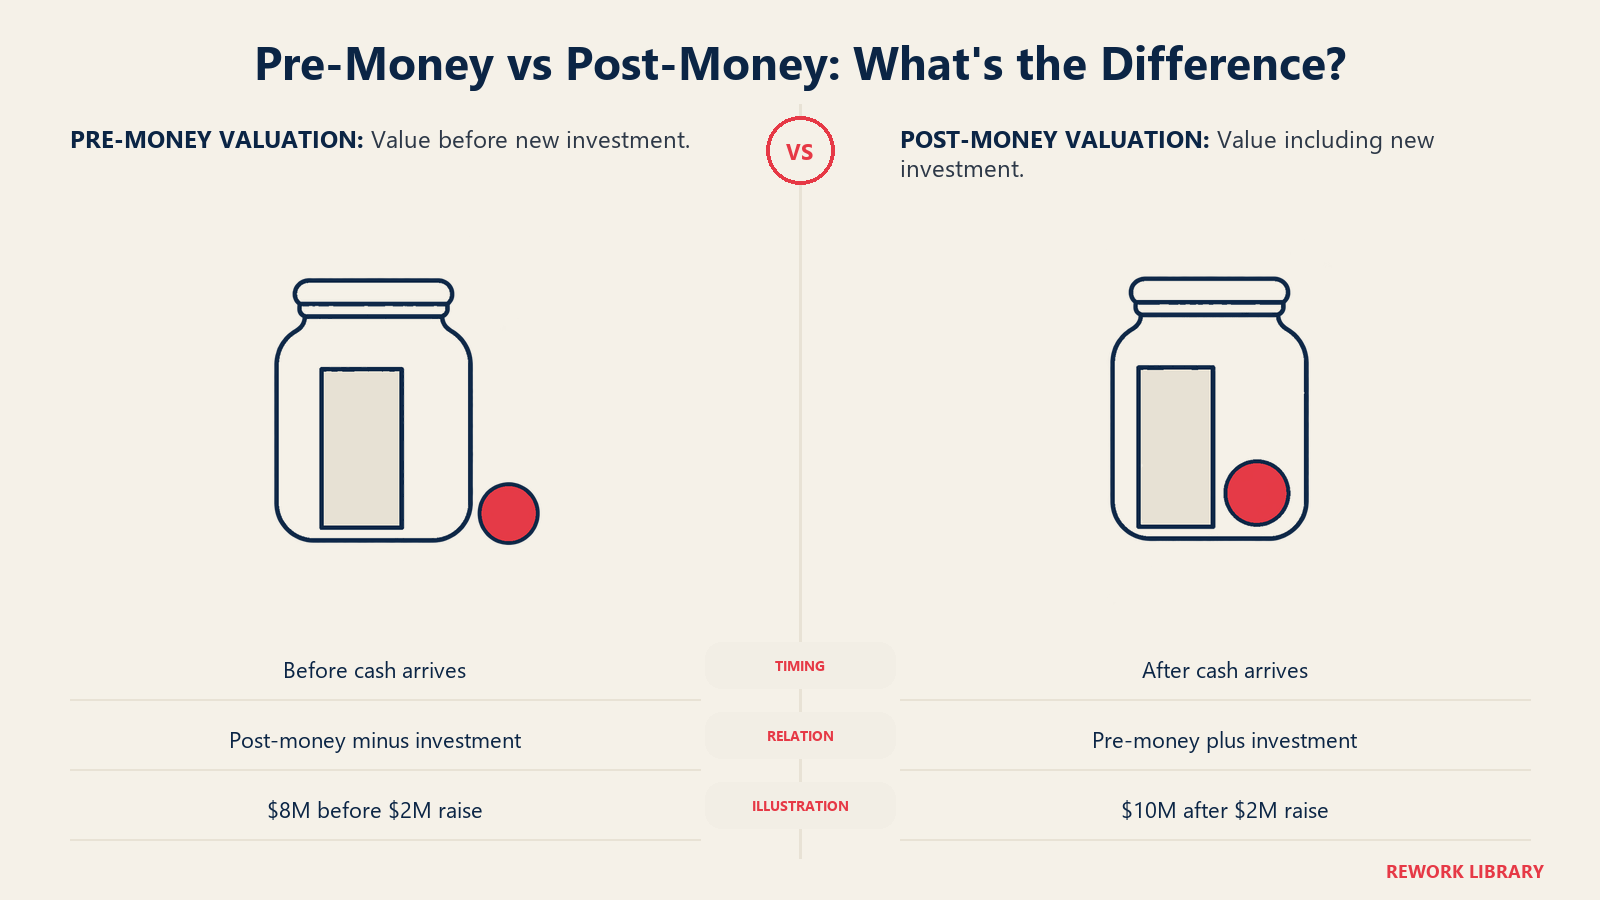
Valuasi pre-money adalah nilai perusahaan tepat sebelum menerima investasi. Valuasi post-money adalah nilainya tepat sesudahnya. Y Combinator merumuskannya hampir dengan kata-kata itu: valuasi pre-money adalah valuasi tepat sebelum perusahaan menerima investasi, dan valuasi post-money adalah valuasi tepat setelah investasi dilakukan.
Kedua angka itu berselisih tepat sebesar uang baru. Kedengarannya sepele, tetapi di sinilah banyak kebingungan pendiri bermula. "Kami menghimpun dana pada valuasi $10 juta" bisa berarti dua hal yang sangat berbeda tergantung angka mana yang disebut, karena persentase kepemilikan investor dihitung dari angka post-money.
Artikel ini membahas definisi, tiga rumus yang Anda perlukan, contoh perhitungan dengan aritmetikanya, bagaimana option pool mengubah gambaran, dan bagaimana SAFE memperlakukan kedua istilah tersebut. Ini adalah materi referensi, bukan nasihat hukum atau keuangan. Ketentuan berbeda menurut yurisdiksi dan kesepakatan, jadi mintalah penasihat hukum meninjau apa pun sebelum Anda menandatangani. Untuk gagasan yang lebih luas tentang bagaimana perusahaan dinilai sejak awal, lihat valuasi.
Definisi Inti
Valuasi pre-money adalah nilai perusahaan yang disepakati sebelum investasi baru masuk ke rekening banknya. Ini adalah "nilai" perusahaan pada saat investor memutuskan untuk menyetor cek.
Valuasi post-money adalah pre-money ditambah kas baru. Kas itu kini menjadi aset perusahaan, sehingga di atas kertas perusahaan bernilai sebesar itu lebih banyak.
Post-money = pre-money + investasi baru.
Valuasi dalam putaran tahap awal adalah angka hasil negosiasi, yang disepakati antara perusahaan dan lead investor yang biasanya menetapkan syarat putaran.
Tiga Rumus
- Valuasi post-money = valuasi pre-money + investasi baru
- % kepemilikan investor = investasi baru / valuasi post-money
- Harga per saham = valuasi pre-money / jumlah saham fully diluted pra-putaran
Catatan singkat tentang "fully diluted." Hitungan ini mencakup setiap saham yang ada atau bisa ada: saham biasa dan preferen yang telah diterbitkan, opsi yang sudah diberikan, dan opsi yang dicadangkan dalam pool. Memakai jumlah fully diluted itu penting, karena harga per saham yang dihitung hanya dari saham terbit akan melebihkan apa yang dibeli oleh uang investor.
Contoh Perhitungan
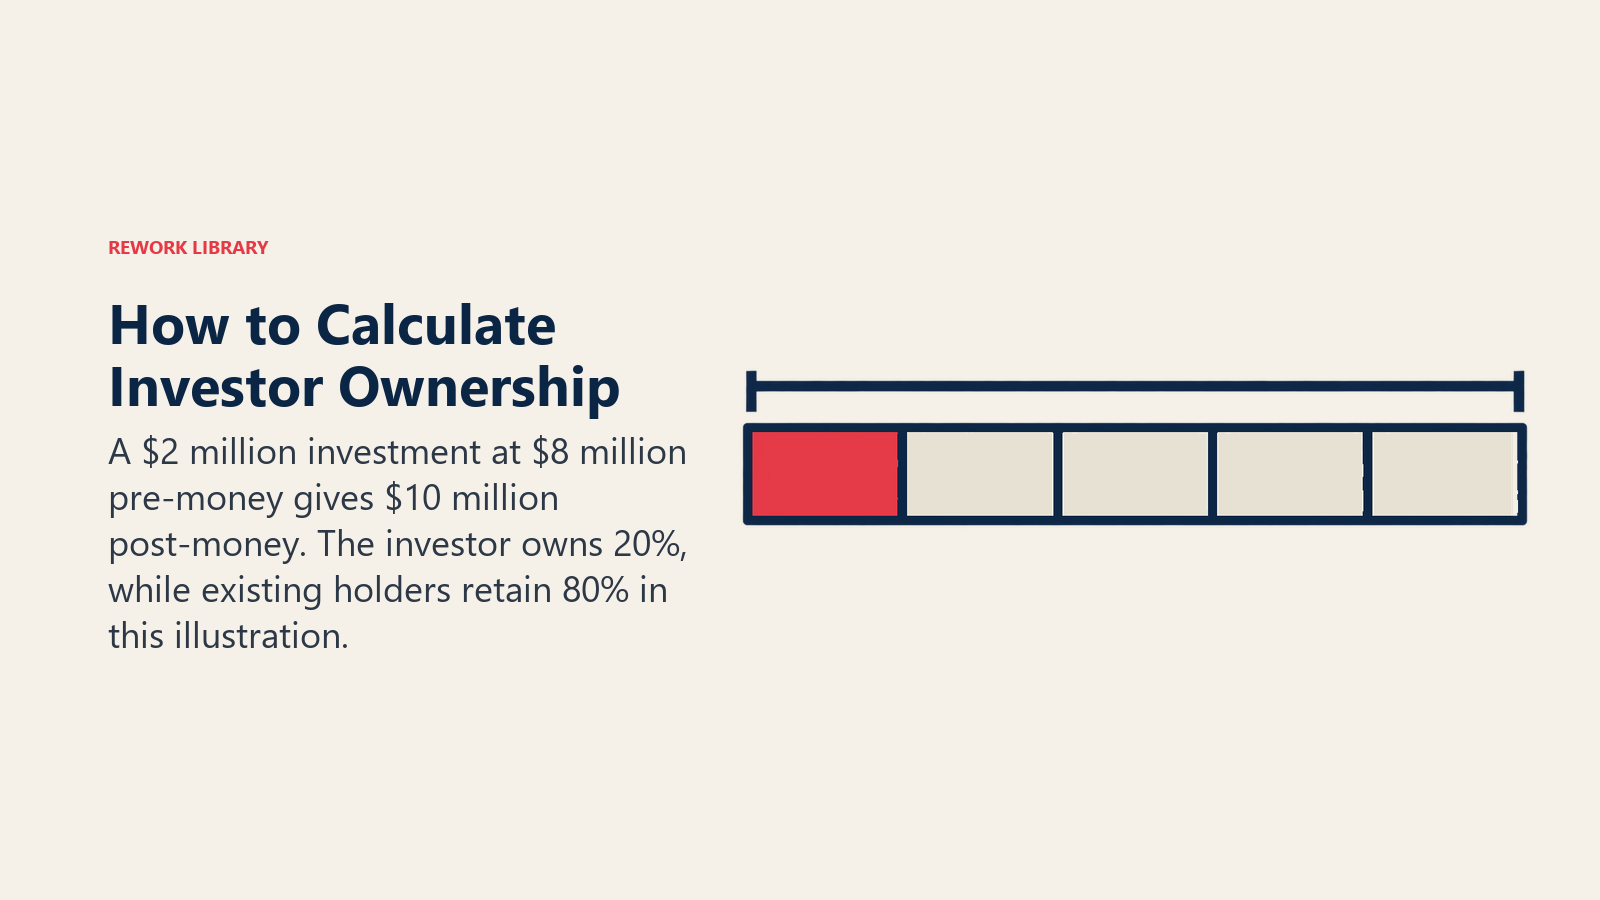
Angka di bawah ini bersifat ilustratif, bukan data perusahaan nyata. Misalkan sebuah perusahaan memiliki 8.000.000 saham fully diluted dan sepakat menghimpun $2 juta pada valuasi pre-money $8 juta.
| Langkah | Perhitungan | Hasil |
|---|---|---|
| Valuasi post-money | $8 juta + $2 juta | $10 juta |
| Kepemilikan investor | $2 juta / $10 juta | 20% |
| Harga per saham | $8 juta / 8.000.000 saham | $1,00 |
| Saham baru yang diterbitkan | $2 juta / $1,00 | 2.000.000 |
| Total saham sesudahnya | 8.000.000 + 2.000.000 | 10.000.000 |
| Kepemilikan pemegang saham lama | 8.000.000 / 10.000.000 | 80% |
Pemeriksaan: 2.000.000 saham baru dari 10.000.000 adalah 20%, sesuai dengan rumus. Pemegang saham lama bernilai 100% dari perusahaan senilai $8 juta sebelum putaran. Sesudahnya, mereka memiliki 80% dari perusahaan senilai $10 juta, yang tetap bernilai $8 juta. Tidak ada yang kehilangan nilai. Mereka melepaskan persentase dengan imbalan kas.
Sekarang balikkan sudut pandangnya. Misalkan seorang investor berkata "kami akan berinvestasi $2 juta pada valuasi $10 juta." Jika itu pre-money, post-money-nya $12 juta dan investor memiliki $2 juta / $12 juta, sekitar 16,7%. Jika itu post-money, investor memiliki 20% dan pre-money-nya $8 juta. Judul yang sama, selisih kepemilikan 3,3 poin. Selalu tanyakan mana yang dimaksud.
Mengapa Perbedaan Ini Penting dalam Negosiasi
Pendiri cenderung membandingkan penawaran lewat angka valuasi utamanya. Itu hanya berguna jika setiap penawaran menyebut dasar yang sama.
- Penawaran pre-money $10 juta untuk $2 juta memberi investor sekitar 16,7%.
- Penawaran post-money $10 juta untuk $2 juta memberi investor 20%.
Angka kedua tampak identik tetapi membuat pendiri kehilangan 3,3 poin lebih banyak dari perusahaan. Logika yang sama berlaku pada putaran yang lebih besar, ketika selisihnya melebar: pada dana $20 juta yang dihimpun, pre-money $50 juta berarti investor memiliki sekitar 28,6% ($20 juta / $70 juta), sedangkan post-money $50 juta berarti 40%.
Jadi ketika Anda membandingkan term sheet, konversikan setiap penawaran ke dasar yang sama. Hitung post-money, persentase investor, dan harga per saham, lalu bandingkan. Layak juga memodelkan beberapa putaran berikutnya pada cap table Anda agar Anda dapat melihat seberapa banyak setiap langkah dilusi ekuitas mengurangi bagian pendiri.
Efek Option Pool
Option pool karyawan adalah bagian dari valuasi pre-money yang paling sering mengejutkan orang. Investor biasanya menginginkan opsi yang belum diterbitkan dalam jumlah cukup untuk menutup perekrutan di periode berikutnya, dan mereka biasanya ingin pool itu sudah ada sebelum mereka berinvestasi.
Cooley GO, sumber daya startup dari sebuah firma hukum, menjelaskan bahwa pool biasanya mewakili persentase dari kapitalisasi fully diluted pasca-penutupan, dan bahwa sebagian besar investor mensyaratkan seluruh jumlahnya diperlakukan sebagai bagian dari kapitalisasi pra-penutupan saat menghitung harga per saham mereka. Hasilnya, menurut Cooley, hanya pemegang saham lama yang terdilusi dan bukan saham baru. Cooley menambahkan bahwa Anda mungkin lebih diuntungkan dengan valuasi lebih rendah dan pool lebih kecil daripada valuasi lebih tinggi dengan pool lebih besar.
Berikut ilustrasi dengan angka rekaan, memperluas contoh di atas. Angka utamanya tetap pre-money $8 juta dan investasi $2 juta (post-money $10 juta, investor 20%), tetapi investor mensyaratkan pool sebesar 10% dari perusahaan pasca-penutupan, yang dibuat di dalam pre-money.
| Butir | Perhitungan | Hasil |
|---|---|---|
| Saham yang ada | Diketahui | 8.000.000 |
| Bagian pemegang saham lama dari post-money | 100% - 20% investor - 10% pool | 70% |
| Total saham setelah putaran | 8.000.000 / 0,70 | sekitar 11.428.571 |
| Saham investor baru (20%) | 11.428.571 x 20% | sekitar 2.285.714 |
| Saham pool baru (10%) | 11.428.571 x 10% | sekitar 1.142.857 |
| Harga per saham | $2 juta / 2.285.714 | $0,875 |
| Pre-money efektif pemegang saham lama | 8.000.000 x $0,875 | $7 juta |
Angka utamanya menyebut pre-money $8 juta, tetapi karena pool itu, mereka yang sudah memiliki perusahaan secara efektif dinilai $7 juta. Selisih $1 juta adalah nilai pool baru. Periksa sisi lainnya: 8.000.000 ditambah 1.142.857 saham pool adalah 9.142.857 saham fully diluted pra-putaran, dikali $0,875, yang menghasilkan angka utama $8 juta. Kedua pandangan itu benar. Keduanya hanya menjawab pertanyaan yang berbeda.
Pelajarannya adalah menegosiasikan ukuran pool bersamaan dengan valuasi. Jika Anda dapat menunjukkan rencana perekrutan yang konkret, Anda sering dapat membenarkan pool yang lebih kecil. Panduan kami tentang option pool karyawan membahas penentuan ukurannya dengan lebih rinci.
SAFE: Pre-Money vs Post-Money
SAFE (Simple Agreement for Future Equity) adalah instrumen yang dikonversi menjadi saham pada putaran berharga di kemudian hari. SAFE memiliki valuation cap, dan cap itu dapat didefinisikan atas dasar pre-money atau post-money.
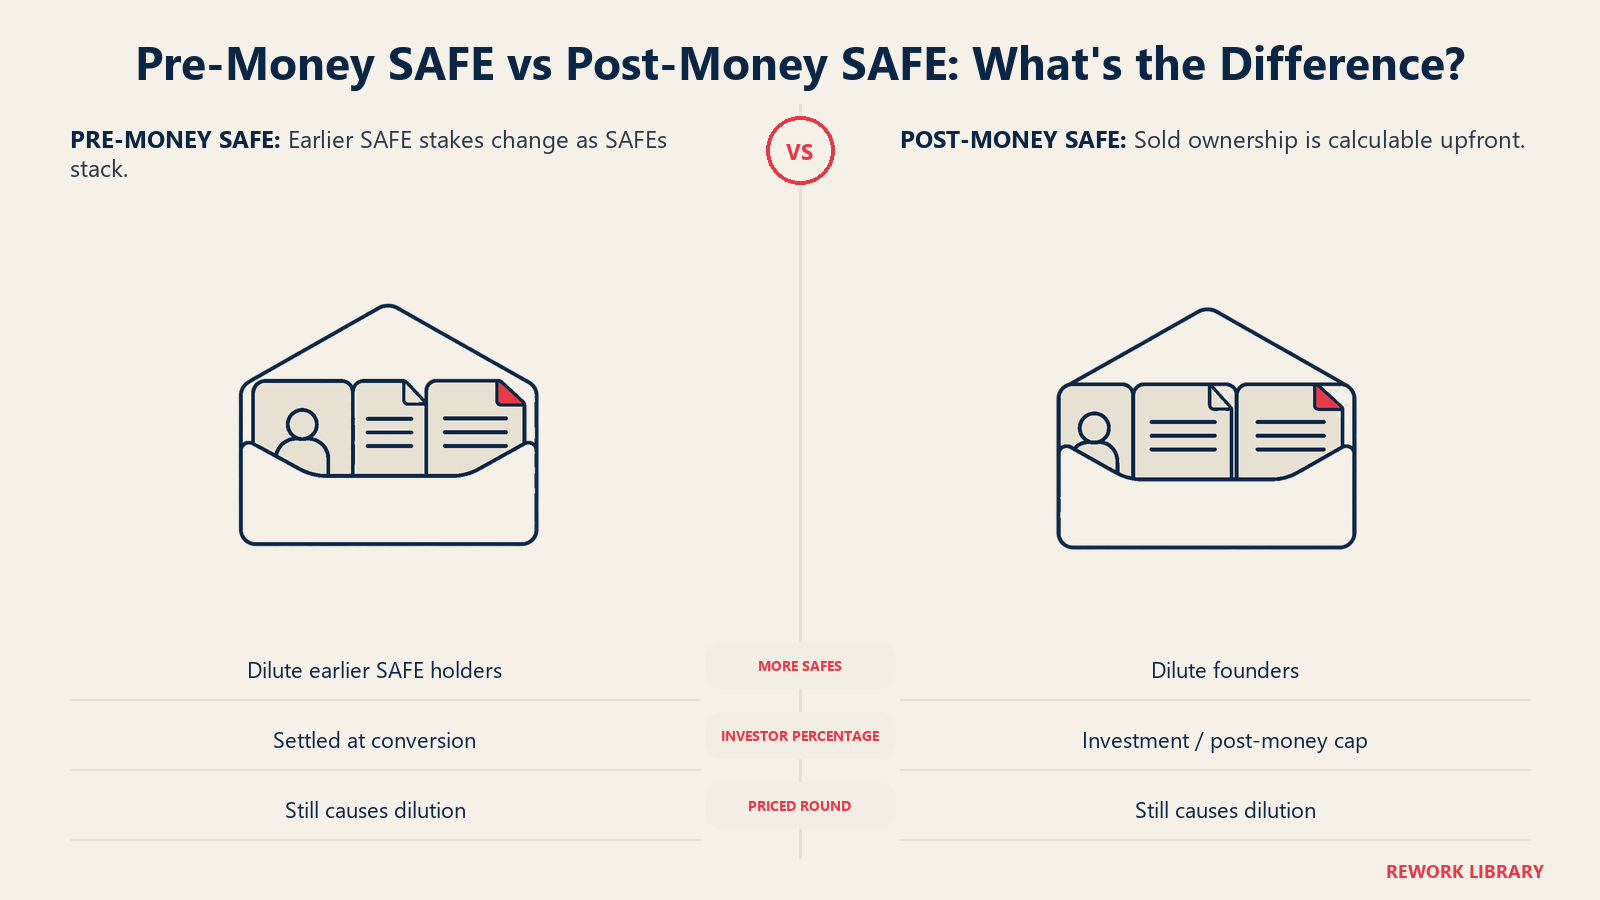
Perbedaan praktisnya adalah siapa yang menyerap dilusi dari SAFE lain. Pada SAFE pre-money, setiap SAFE baru yang ditambahkan sebelum putaran berharga mendilusi pemegang SAFE sebelumnya dan pendiri sekaligus, dan persentase akhirnya tidak jelas sampai konversi. Pada SAFE post-money, cap sudah mencakup semua SAFE, sehingga setiap investor mengetahui persentasenya sejak awal.
Materi SAFE YC menyatakan hal ini dengan lugas: pada SAFE post-money, jumlah kepemilikan yang dijual langsung transparan dan dapat dihitung oleh pendiri maupun investor. Panduan pengguna SAFE post-money YC ditautkan dari halaman yang sama dan menguraikan mekanisme konversinya.
Berikut ilustrasi sederhana dengan angka rekaan. Seorang pendiri menandatangani satu SAFE $1 juta dengan cap post-money $10 juta. Kepemilikan investor saat konversi adalah $1 juta / $10 juta = 10% dari kapitalisasi perusahaan, sebagaimana didefinisikan dalam SAFE. Jika pendiri kemudian menandatangani SAFE $1 juta lagi pada cap yang sama, investor itu juga mendapat 10%, dan pendiri menyerap keduanya. Pada versi pre-money dari kesepakatan yang sama, persentase akhir SAFE pertama akan menyusut seiring SAFE kedua menumpuk.
Untuk instrumen yang lebih lama, convertible note, pertanyaan pre-money atau post-money yang sama muncul dalam cara valuation cap didefinisikan, jadi bacalah definisi cap setiap kali.
Fakta Utama: Valuasi Pre-Money vs Post-Money
- Valuasi post-money = valuasi pre-money + investasi baru.
- % kepemilikan investor = investasi baru / valuasi post-money.
- Harga per saham = valuasi pre-money / jumlah saham fully diluted pra-putaran.
- Dalam contoh ilustratif di atas, $2 juta pada pre-money $8 juta memberi investor 20% dari perusahaan post-money $10 juta dengan harga $1,00 per saham.
- Jika $2 juta yang sama ditawarkan pada valuasi "$10 juta", itu 16,7% jika pre-money dan 20% jika post-money.
- Option pool yang dibuat di dalam pre-money menurunkan pre-money efektif pemegang saham lama, dalam ilustrasi dari $8 juta menjadi $7 juta.
- SAFE post-money mengunci persentase kepemilikan setiap investor saat penandatanganan.
Kebingungan yang Umum
- Mencampuradukkan keduanya saat membandingkan penawaran. Selalu tanyakan "pre atau post?" dan konversikan semuanya ke satu dasar.
- Mengira post-money adalah nilai "sebenarnya" perusahaan. Keduanya adalah angka hasil negosiasi. Post-money hanya mencakup kas baru.
- Melupakan option pool. Pre-money utama bisa jauh lebih rendah setelah pool dimasukkan, seperti pada ilustrasi $8 juta menjadi $7 juta.
- Mengira valuasi lebih tinggi selalu menang. Valuasi lebih tinggi dengan pool besar, preferensi tambahan, atau partisipasi dapat membuat pendiri lebih buruk.
- Menganggap valuasi bersifat permanen. Putaran berikutnya yang dihargai lebih rendah daripada post-money sebelumnya adalah down round, dan dapat memicu perlindungan tambahan bagi investor sebelumnya.
- Mengabaikan tahapan. Pada tahap paling awal, banyak tim melewatkan valuasi berharga sama sekali dan memakai SAFE atau note. Lihat gambaran startup tahap seed untuk bagaimana hal itu cocok.
Bacaan Terkait
