Apakah Itu Bridge Round (Pusingan Jambatan)?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Bridge round ialah pembiayaan jangka pendek yang memberi syarikat wang tunai yang cukup untuk mencapai pencapaian (milestone) seterusnya atau pusingan ekuiti berharga yang berikutnya. Ia biasanya lebih kecil daripada pusingan penuh, dikumpulkan dengan pantas, dan distrukturkan sebagai instrumen boleh tukar seperti convertible note atau SAFE, bukan sebagai saham berharga.
Namanya sudah menerangkan fungsinya. Syarikat mempunyai wang daripada pusingan terakhirnya, memerlukan lebih banyak sebelum dapat mencapai angka yang mahu dilihat oleh pelabur baharu, lalu menggunakan bridge untuk menampung jurang itu. Satu-satunya soalan yang penting ialah: jambatan ke mana? Jambatan dengan destinasi yang jelas boleh menjadi langkah yang bijak dan murah. Jambatan tanpa destinasi hanyalah penangguhan.
Cara Bridge Round Berfungsi
Pusingan berharga biasa menetapkan penilaian, menerbitkan saham baharu, dan sering mengambil masa berminggu-minggu atau berbulan-bulan untuk ditutup. Bridge melangkau kebanyakan proses itu. Oleh sebab instrumennya boleh ditukar, syarikat dan pelabur tidak perlu bersetuju tentang penilaian hari ini. Mereka bersetuju tentang terma yang menentukan bagaimana wang itu bertukar menjadi ekuiti kemudian, lazimnya pada pusingan berharga seterusnya.
Urutan lazimnya adalah seperti berikut:
- Syarikat melihat bahawa runway mereka akan habis sebelum pusingan seterusnya dapat ditutup secara realistik.
- Ia mendekati pelabur sedia ada terlebih dahulu, kerana mereka sudah mengenali perniagaan itu dan boleh bertindak pantas.
- Terma ditetapkan: jumlah, instrumen, diskaun, valuation cap, faedah, tarikh matang.
- Wang tiba dalam beberapa hari atau beberapa minggu, dengan kerja perundangan yang jauh lebih sedikit daripada pusingan berharga.
- Pada pusingan berharga seterusnya, bridge bertukar menjadi saham, selalunya pada harga yang lebih baik daripada yang dibayar oleh pelabur baharu.
Bridge juga boleh datang dari arah lain. Syarikat boleh mengumpulkan lanjutan kecil dan pantas bagi pusingan terakhirnya ("Seed extension", "Series A-1") daripada pelabur yang sama atau pelabur baharu pada harga yang sama dengan pusingan asal. Itu tetap bridge dari segi fungsi, walaupun ia berharga.
Instrumen Lazim
Kebanyakan bridge menggunakan salah satu daripada empat struktur. Setiap satu mempunyai mekanik yang berbeza dan perkara yang perlu diawasi oleh pengasas.
| Instrumen | Apakah itu | Terma utama | Perkara utama yang perlu diawasi |
|---|---|---|---|
| Convertible note | Pinjaman yang bertukar menjadi ekuiti pada pusingan seterusnya | Kadar faedah, tarikh matang, diskaun, cap | Ia hutang, jadi ia mempunyai tarikh matang dan boleh dituntut jika syarikat tidak dapat menukar atau membayarnya |
| SAFE | Kontrak yang memberi pelabur saham pada masa depan, tanpa faedah atau tarikh matang | Valuation cap, diskaun, MFN | Beberapa SAFE dengan cap berbeza bertindan dan boleh mencairkan pegangan pengasas lebih daripada jangkaan |
| Lanjutan berharga | Lebih banyak saham siri yang sama pada harga yang sama | Harga sesaham, jumlah | Memerlukan penilaian yang diterima semua pihak, jadi ia lebih perlahan dan lebih sukar dipersetujui |
| Venture debt atau talian pusingan | Pinjaman daripada pemberi pinjaman, kadangkala bersama waran | Faedah, kovenan, liputan waran | Kewajipan bayaran balik tiba ketika wang tunai masih ketat |
Bagi SAFE, Y Combinator menerbitkan dokumen standard dan takrifan dalam bahasa mudah. Ia menerangkan post-money SAFE sebagai SAFE dengan valuation cap yang merupakan penilaian syarikat selepas pelaburan dibuat. Ia mentakrifkan valuation cap sebagai penilaian tertinggi di mana SAFE bertukar menjadi saham, dan diskaun sebagai harga yang lebih rendah daripada yang dibayar oleh pelabur pusingan berharga seterusnya (contohnya, diskaun 20% bermakna pemegang SAFE membayar 20% lebih rendah daripada pelabur baharu). Ia juga menerangkan MFN SAFE sebagai SAFE tanpa cap atau diskaun yang secara automatik mengambil terma mana-mana SAFE yang diterbitkan kemudian. Jika anda memerlukan mekanik khusus untuk nota, lihat convertible note.
Terma Diskaun, Cap dan Waran
Tiga tuas menentukan sejauh mana bridge bermurah hati kepada pihak yang menyediakannya.
Diskaun. Pelabur bridge menukar pada peratusan di bawah harga yang dibayar oleh pelabur baharu. Diskaun 20% bermakna mereka mendapat saham pada 80% daripada harga pusingan. Diskaun bridge ialah ganjaran kepada pelabur kerana menanggung risiko lebih tinggi dan melaburkan wang lebih awal daripada pelabur utama yang baharu.
Valuation cap. Cap menetapkan siling bagi penilaian yang digunakan untuk menukar bridge. Jika pusingan seterusnya berharga di atas cap, bridge bertukar seolah-olah syarikat hanya bernilai sebanyak cap itu. Pelabur lazimnya mendapat mana-mana yang lebih baik untuk mereka, harga diskaun atau harga cap.
Waran. Sesetengah bridge, terutamanya yang diterajui orang dalam daripada pelabur peringkat lebih lewat, menambah waran: hak untuk membeli lebih banyak saham pada harga tetap kemudian. Waran ialah potensi keuntungan tambahan di atas diskaun dan cap. Ia cukup lazim dalam bridge berbentuk hutang sehingga pengasas patut meminta ia dimodelkan dalam cap table sebelum menandatangani.
Faedah ke atas convertible note biasanya dibayar dalam bentuk saham semasa penukaran, bukan tunai, jadi ia turut menambah pencairan pegangan.
Contoh Terperinci (Ilustrasi)
Ini ialah aritmetik yang dipermudah, bukan data daripada syarikat sebenar.
Sebuah startup mempunyai $600,000 dalam bank dan membelanjakan $150,000 sebulan. Itu empat bulan runway. Pusingan berharga terakhirnya ialah pusingan seed, dan ia memerlukan kira-kira enam bulan lagi untuk mencapai pencapaian hasil yang akan diminta oleh pelabur Series A. Para pengasas mengumpulkan bridge $500,000 daripada pelabur sedia ada melalui convertible note dengan diskaun 20% dan valuation cap $6 juta.
- Wang tunai baharu menambah runway: $1,100,000 dibahagi $150,000 sebulan ialah kira-kira 7.3 bulan. Itu melepasi pencapaian enam bulan dengan sedikit ruang lebih.
- Enam bulan kemudian, startup itu menutup Series A pada penilaian pre-money $10 juta. Untuk mudah, anggap cap sebagai cap pre-money dan abaikan faedah terakru.
- Harga diskaun: 80% daripada harga pusingan, jadi pelabur secara efektif akan menukar pada penilaian $8 juta.
- Harga cap: $6 juta dibahagi $10 juta ialah 60% daripada harga pusingan, yang lebih baik untuk pelabur berbanding diskaun.
- Nota bertukar pada cap. $500,000 membeli saham yang sama seperti yang dibeli oleh $833,000 pada harga Series A.
Para pengasas memperoleh lanjutan runway yang mencapai pencapaian. Kosnya ialah kira-kira $333,000 nilai tambahan jatuh kepada pelabur bridge berbanding pelaburan $500,000 secara terus pada harga baharu. Jika bridge turut membawa waran atau faedah, kosnya akan lebih tinggi. Itulah pertukarannya: kepantasan dan geseran rendah sekarang, lebih banyak pencairan pegangan kemudian. Untuk hubungan lebih luas antara harga dan pemilikan, lihat penilaian.
Fakta Utama: Bridge Round
- Bridge round ialah pembiayaan yang dikumpulkan antara pusingan berharga untuk melanjutkan runway atau mencapai pencapaian.
- Instrumen lazim ialah convertible note, SAFE, lanjutan berharga dan venture debt.
- Diskaun, valuation cap dan waran menentukan berapa besar kos bridge kepada pengasas dari segi pencairan pegangan.
- Bridge yang diterajui orang dalam adalah pantas tetapi boleh menyebabkan pelabur baharu bertanya mengapa pihak luar tidak menyertai.
- Bridge hanya berkesan jika syarikat dapat menamakan pencapaian khusus yang akan dicapai dengan wang itu.
- Terma berbeza mengikut bidang kuasa. Dapatkan peguam menyemak dokumen sebelum menandatangani.
Bridge Diterajui Orang Dalam berbanding Pelabur Baharu
Siapa yang membiayai bridge mengubah cara ia ditafsirkan dan dirundingkan.
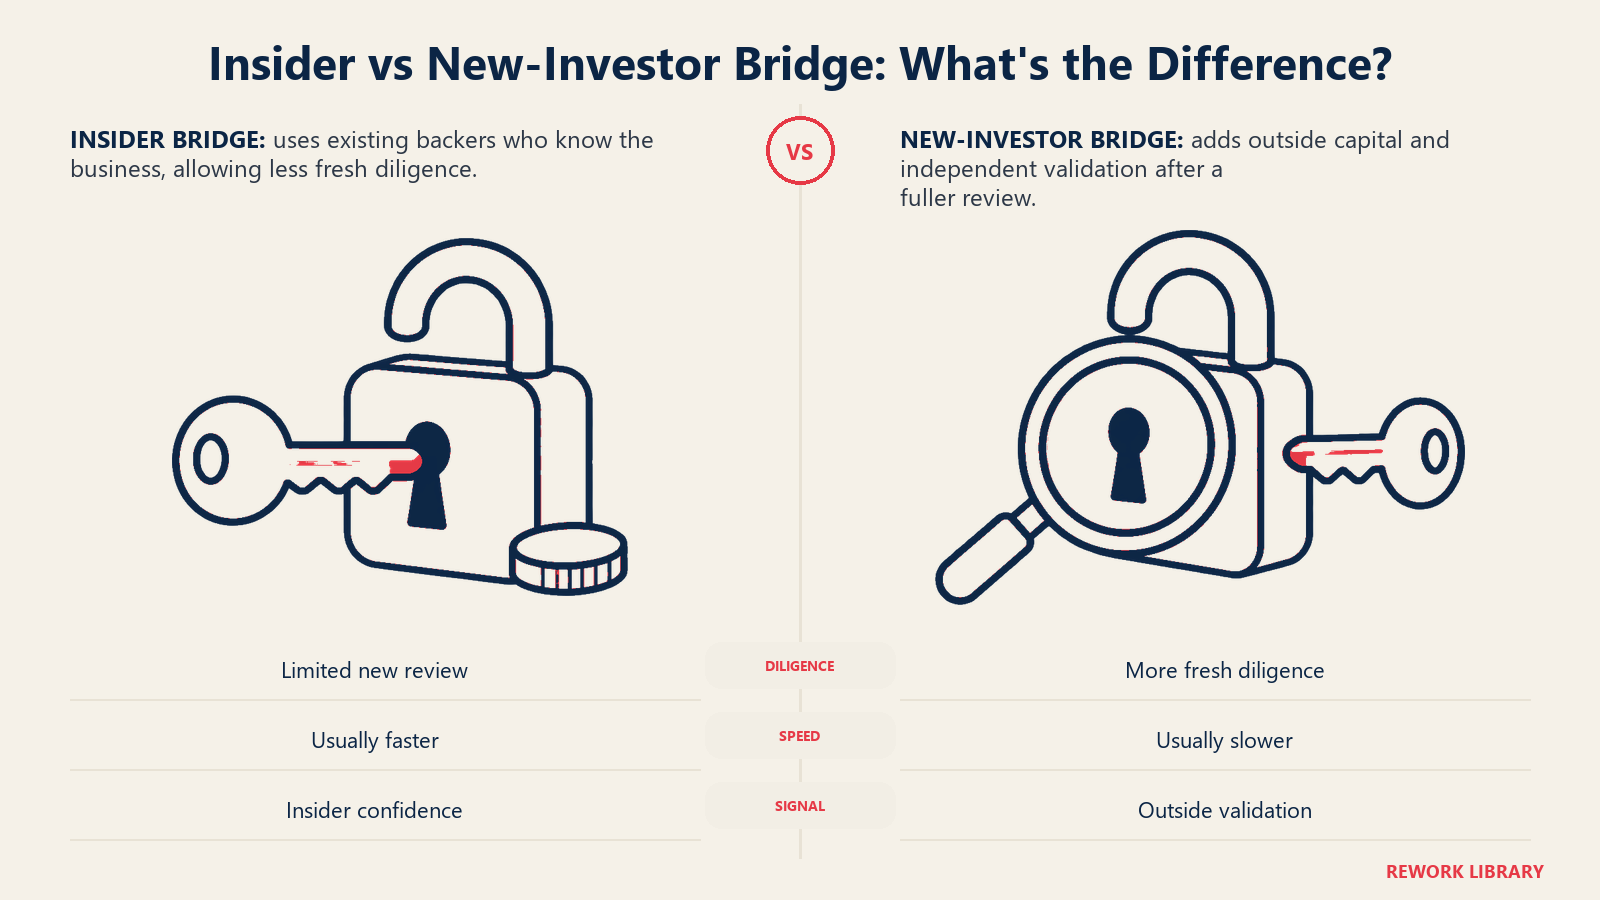
Bridge diterajui orang dalam datang daripada pelabur sedia ada, selalunya pelabur utama pusingan terakhir. Ia ditutup dengan cepat, memerlukan sedikit usaha wajar, dan lazimnya membawa terma yang mudah. Kelemahannya ialah isyarat. Pelabur masa depan akan bertanya sama ada orang dalam hanya melabur sekadar yang perlu, dan sama ada ada orang dalam yang enggan menyertai. Bridge di mana semua orang menyumbang secara pro rata memberi cerita yang lebih baik daripada bridge yang dibiayai oleh seorang pelabur sementara yang lain berdiam diri.
Bridge pelabur baharu membawa wang segar dan pandangan segar. Ia mengambil masa lebih lama dan menuntut lebih banyak usaha wajar, dan pelabur baharu sering meminta terma yang lebih tegas (cap lebih rendah, diskaun lebih besar) kerana mereka melangkah masuk pada saat yang sukar. Namun pelabur baharu yang memilih untuk membuat bridge ialah pengesahan luar yang sebenar, sesuatu yang tidak dapat diberikan oleh bridge orang dalam sahaja.
Bridge campuran menggabungkan kedua-duanya, dan ia sering menjadi isyarat terkuat. Pelabur luar yang menetapkan terma, dengan orang dalam mengikut, mengelakkan tafsiran "orang dalam menyokong syarikat yang goyah".
Dalam kedua-dua kes, terma patut ditawarkan kepada semua pelabur yang menyertai atas asas yang sama. Cap yang berbeza untuk orang berbeza mewujudkan masalah keadilan dan menjadikan pengiraan penukaran berserabut.
Jambatan ke Mana?
Disiplin paling berguna untuk mana-mana bridge ialah menulis destinasinya. Bridge mesti berakhir di suatu tempat, dan terdapat empat titik akhir yang lazim.
| Destinasi | Apa yang mesti dicapai oleh bridge | Apa yang boleh tidak menjadi |
|---|---|---|
| Satu pencapaian | Mencapai sasaran khusus yang boleh diukur (contohnya, tahap hasil atau pelancaran produk) yang membuka penilaian lebih baik | Pencapaian itu beralih, atau pasaran tidak lagi mengambil peduli tentangnya |
| Pusingan berharga seterusnya | Menampung masa yang diperlukan untuk menutup sesuatu pusingan | Pusingan mengambil masa lebih lama daripada dirancang, dan bridge kedua menyusul |
| Keuntungan | Mencapai titik pulang modal supaya tiada modal luar diperlukan | Kos dipotong terlalu lewat atau pertumbuhan terhenti sebelum pulang modal |
| Penjualan | Mengekalkan syarikat sepanjang proses pengambilalihan | Pembeli menunggu sehingga syarikat kehabisan wang tunai |
Bridge ke satu pencapaian ialah versi yang paling sihat. Bridge ke "bila-bila masa pasaran pulih" ialah yang paling berisiko, kerana tiada cara untuk mengetahui sama ada ia berjaya. Jika rancangannya ialah keuntungan, ekonomi unit dan aliran tunai mesti menyokongnya, bukan sekadar berharap.
Risiko Isyarat
Bridge membawa isyarat, sama ada pengasas berniat demikian atau tidak. Pelabur baharu akan menafsirkan bridge sebagai salah satu daripada tiga perkara:
- Lanjutan yang sihat. Syarikat berada di landasan yang betul dan mahukan beberapa bulan lagi untuk mencapai angka yang lebih besar.
- Kesusahan. Syarikat gagal mencapai rancangannya, dan bridge itu mengekalkannya.
- Keyakinan orang dalam. Pelabur sedia ada paling mengenali syarikat dan menambah pertaruhan mereka.
Bridge yang sama boleh ditafsirkan dengan ketiga-tiga cara bergantung pada cara ia dibingkaikan. Pengasas yang menerangkan pencapaian, angka setakat ini, dan sebab orang dalam melabur akan mengawal cerita. Pengasas yang berdiam diri menyerahkannya kepada pelabur.
Bridge berulang ialah bendera merah yang sebenar. Satu bridge adalah perkara biasa. Bridge kedua untuk menampung yang pertama menunjukkan rancangan itu tidak berjalan, dan pelabur seterusnya berkemungkinan memasukkan risiko itu dalam harga, kadangkala melalui down round atau struktur yang dirundingkan dengan ketat.
Kaitannya dengan Runway dan Burn
Bridge ialah alat runway. Matematiknya mudah: runway sama dengan wang tunai dibahagi kadar burn bulanan. Bridge menambah sebelah wang tunai. Tetapi ia hanya membantu jika burn kekal terkawal. Pengasas yang menganggap bridge sebagai kebenaran untuk terus berbelanja akhirnya memerlukan satu lagi dalam masa enam bulan.
Peraturan yang berguna ialah menentukan saiz bridge mengikut pencapaian, bukan mengikut ketakutan. Kira ke belakang: berapa bulan diperlukan untuk mencapai sasaran, berapa lama pengumpulan dana mengambil masa selepas itu, dan berapa penimbalnya? Kumpulkan jumlah itu dan tidak lebih. Mengumpulkan lebih daripada perlu dengan terma yang buruk adalah mahal. Mengumpulkan kurang daripada perlu bermakna bridge kedua.
Sesetengah pengasas juga mengurangkan burn bersama bridge, supaya wang yang sama bertahan lebih lama. Itu biasanya petanda baik kepada pelabur, kerana ia menunjukkan syarikat diurus demi hasil, bukan sekadar demi kelangsungan hidup.
Kesilapan Lazim dan Perkara untuk Diawasi oleh Pengasas
- Tiada destinasi. Mengumpulkan bridge tanpa pencapaian dan tarikh bertulis.
- Terlalu banyak instrumen. Menindan SAFE dan nota dengan cap berbeza, kemudian mendapati pencairan pegangan pada pusingan seterusnya. Modelkan cap table sebelum menandatangani, dan pertimbangkan perisian cap table untuk melihat kesannya.
- Mengabaikan tarikh matang. Convertible note boleh jatuh tempo. Jika penukaran belum berlaku pada masa itu, pemegang boleh meminta bayaran balik atau lanjutan.
- Terma tidak sama. Memberi cap atau diskaun berbeza kepada pelabur berbeza tanpa memberitahu semua orang.
- Menyembunyikan bridge. Pelabur baharu akan mengetahuinya. Dedahkan, terangkan, dan tunjukkan rancangannya.
- Menganggapnya sebagai penyelesaian untuk model yang rosak. Jika ekonomi asasnya tidak berfungsi, bridge hanya menangguhkan masalah.
- Melangkau semakan undang-undang. Dokumen bridge kelihatan mudah tetapi mempunyai akibat sebenar terhadap kawalan dan pencairan pegangan. Terma dan peraturan berbeza mengikut bidang kuasa, jadi dapatkan peguam menyemaknya.
Untuk gambaran pengumpulan dana yang lebih luas, termasuk bagaimana bridge sesuai dalam rancangan modal penuh, lihat panduan pengumpulan dana strategik.
Perbandingan Bridge dengan Istilah Berdekatan
| Istilah | Bezanya daripada bridge |
|---|---|
| Pusingan berharga | Menetapkan penilaian dan menerbitkan saham baharu. Bridge menangguhkan penilaian. |
| Lanjutan | Tambahan siri yang sama pada harga yang sama. Sering dipanggil bridge, tetapi ia berharga. |
| Down round | Pusingan berharga pada penilaian lebih rendah daripada sebelumnya. Bridge boleh membawa kepadanya, atau mengelaknya. |
| Convertible note | Satu instrumen. Bridge ialah tujuan, dan nota ialah satu cara melakukannya. |
| Venture debt | Wang pinjaman yang dibayar balik secara tunai. Bridge biasanya bertukar menjadi ekuiti. |
Bacaan Berkaitan

Co-Founder & COO
On this page
- Cara Bridge Round Berfungsi
- Instrumen Lazim
- Terma Diskaun, Cap dan Waran
- Contoh Terperinci (Ilustrasi)
- Bridge Diterajui Orang Dalam berbanding Pelabur Baharu
- Jambatan ke Mana?
- Risiko Isyarat
- Kaitannya dengan Runway dan Burn
- Kesilapan Lazim dan Perkara untuk Diawasi oleh Pengasas
- Perbandingan Bridge dengan Istilah Berdekatan
- Bacaan Berkaitan