Bahasa Indonesia
Apa Itu Bridge Round?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Bridge round adalah pendanaan jangka pendek yang memberi perusahaan cukup kas untuk mencapai milestone berikutnya atau putaran ekuitas berharga (priced round) berikutnya. Nilainya biasanya lebih kecil daripada putaran penuh, dihimpun dengan cepat, dan distrukturkan sebagai instrumen konversi seperti convertible note atau SAFE, bukan sebagai saham berharga.
Namanya sudah menjelaskan fungsinya. Perusahaan punya dana dari putaran terakhir, membutuhkan lebih banyak sebelum bisa mencapai angka yang ingin dilihat investor baru, lalu memakai bridge untuk menutup celah itu. Satu pertanyaan yang paling penting: bridge menuju ke mana? Bridge dengan tujuan yang jelas bisa menjadi langkah cerdas dan murah. Bridge tanpa tujuan hanyalah penundaan.
Cara Kerja Bridge Round
Putaran berharga yang biasa menetapkan valuasi, menerbitkan saham baru, dan sering memakan waktu berminggu-minggu hingga berbulan-bulan untuk ditutup. Bridge melewati sebagian besar proses itu. Karena instrumennya dapat dikonversi, perusahaan dan investor tidak perlu menyepakati valuasi hari ini. Mereka menyepakati ketentuan yang menentukan bagaimana dana tersebut dikonversi menjadi ekuitas kelak, biasanya pada putaran berharga berikutnya.
Urutan yang lazim adalah sebagai berikut:
- Perusahaan melihat bahwa runway akan habis sebelum putaran berikutnya dapat ditutup secara realistis.
- Perusahaan menghubungi investor yang sudah ada terlebih dahulu, karena mereka sudah mengenal bisnisnya dan bisa bergerak cepat.
- Ketentuan ditetapkan: jumlah, instrumen, diskon, valuation cap, bunga, tanggal jatuh tempo.
- Dana tiba dalam beberapa hari hingga beberapa minggu, dengan pekerjaan hukum yang jauh lebih ringan daripada putaran berharga.
- Pada putaran berharga berikutnya, bridge dikonversi menjadi saham, sering kali dengan harga lebih baik daripada yang dibayar investor baru.
Bridge juga bisa datang dari arah lain. Perusahaan dapat menghimpun perpanjangan kecil dan cepat dari putaran terakhirnya ("Seed extension", "Series A-1") dari investor yang sama atau investor baru dengan harga yang sama seperti putaran awal. Secara fungsi itu tetap bridge, meskipun harganya ditetapkan.
Instrumen yang Umum
Sebagian besar bridge memakai salah satu dari empat struktur. Masing-masing memiliki mekanisme berbeda dan hal berbeda yang perlu diwaspadai pendiri.
| Instrumen | Pengertian | Ketentuan utama | Hal utama yang perlu diwaspadai |
|---|---|---|---|
| Convertible note | Pinjaman yang dikonversi menjadi ekuitas pada putaran berikutnya | Suku bunga, tanggal jatuh tempo, diskon, cap | Ini adalah utang, sehingga memiliki tanggal jatuh tempo dan dapat ditagih jika perusahaan tidak bisa mengonversi atau melunasi |
| SAFE | Kontrak yang memberi investor saham di masa depan, tanpa bunga atau jatuh tempo | Valuation cap, diskon, MFN | Beberapa SAFE dengan cap berbeda saling menumpuk dan dapat mendilusi pendiri lebih besar dari perkiraan |
| Priced extension | Tambahan saham pada seri yang sama dengan harga yang sama | Harga per saham, jumlah | Membutuhkan valuasi yang diterima semua pihak, sehingga lebih lambat dan lebih sulit disepakati |
| Venture debt atau revolving line | Pinjaman dari pemberi pinjaman, kadang disertai warrant | Bunga, covenant, cakupan warrant | Kewajiban pembayaran kembali datang saat kas masih ketat |
Untuk SAFE, Y Combinator menerbitkan dokumen standar dan definisi dalam bahasa yang mudah dipahami. Y Combinator menggambarkan post-money SAFE sebagai SAFE dengan valuation cap yang merupakan valuasi perusahaan setelah investasi dilakukan. Valuation cap didefinisikan sebagai valuasi tertinggi tempat SAFE dikonversi menjadi saham, dan diskon sebagai harga yang lebih rendah daripada yang dibayar investor pada putaran berharga berikutnya (misalnya, diskon 20% berarti pemegang SAFE membayar 20% lebih murah daripada investor baru). Y Combinator juga menggambarkan MFN SAFE sebagai SAFE tanpa cap atau diskon yang secara otomatis mengambil ketentuan SAFE apa pun yang diterbitkan kemudian. Jika Anda membutuhkan mekanisme khusus untuk note, lihat convertible note.
Ketentuan Diskon, Cap, dan Warrant
Tiga tuas menentukan seberapa murah hati sebuah bridge bagi pihak yang menyediakannya.
Diskon. Investor bridge mengonversi pada persentase di bawah harga yang dibayar investor baru. Diskon 20% berarti mereka mendapatkan saham pada 80% dari harga putaran. Diskon bridge adalah imbalan bagi investor yang menanggung risiko lebih besar dan menanamkan dana lebih awal daripada lead baru.
Valuation cap. Cap menetapkan batas atas valuasi yang dipakai untuk mengonversi bridge. Jika putaran berikutnya dihargai di atas cap, bridge dikonversi seolah-olah perusahaan hanya bernilai sebesar cap. Investor biasanya mendapatkan mana yang lebih menguntungkan bagi mereka, harga diskon atau harga cap.
Warrant. Sebagian bridge, terutama yang dipimpin pihak internal dari investor tahap lanjut, menambahkan warrant: hak untuk membeli lebih banyak saham dengan harga tertentu di kemudian hari. Warrant adalah potensi keuntungan tambahan di atas diskon dan cap. Warrant cukup umum pada bridge bergaya utang sehingga pendiri sebaiknya meminta agar warrant dimodelkan dalam cap table sebelum menandatangani.
Bunga pada convertible note biasanya dibayar dalam bentuk saham saat konversi, bukan tunai, sehingga ikut menambah dilusi.
Contoh Perhitungan (Ilustratif)
Ini adalah hitungan yang disederhanakan, bukan data dari perusahaan nyata.
Sebuah startup memiliki $600.000 di bank dan membakar $150.000 per bulan. Itu setara empat bulan runway. Putaran berharga terakhirnya adalah putaran seed, dan startup tersebut membutuhkan sekitar enam bulan lagi untuk mencapai milestone pendapatan yang akan diminta investor Series A. Para pendiri menghimpun bridge senilai $500.000 dari investor yang sudah ada melalui convertible note dengan diskon 20% dan valuation cap $6 juta.
- Kas baru memperpanjang runway: $1.100.000 dibagi $150.000 per bulan sama dengan sekitar 7,3 bulan. Itu melewati milestone enam bulan dengan sedikit ruang cadangan.
- Enam bulan kemudian, startup menutup Series A pada valuasi pre-money $10 juta. Agar sederhana, anggap cap sebagai cap pre-money dan abaikan bunga yang berjalan.
- Harga diskon: 80% dari harga putaran, sehingga investor secara efektif akan mengonversi pada valuasi $8 juta.
- Harga cap: $6 juta dibagi $10 juta sama dengan 60% dari harga putaran, yang lebih menguntungkan investor daripada diskon.
- Note dikonversi pada cap. Dana $500.000 itu membeli saham yang sama dengan yang akan dibeli $833.000 pada harga Series A.
Para pendiri memperoleh perpanjangan runway yang mencapai milestone. Biayanya, sekitar $333.000 nilai tambahan jatuh ke investor bridge dibandingkan investasi langsung $500.000 pada harga baru. Jika bridge juga disertai warrant atau bunga, biayanya akan lebih tinggi. Itulah pertukarannya: kecepatan dan gesekan rendah sekarang, dilusi lebih besar kemudian. Untuk hubungan yang lebih luas antara harga dan kepemilikan, lihat valuasi.
Fakta Utama: Bridge Round
- Bridge round adalah pendanaan yang dihimpun di antara putaran berharga untuk memperpanjang runway atau mencapai milestone.
- Instrumen yang umum adalah convertible note, SAFE, priced extension, dan venture debt.
- Diskon, valuation cap, dan warrant menentukan seberapa besar dilusi yang ditanggung pendiri akibat bridge.
- Bridge yang dipimpin pihak internal berjalan cepat, tetapi bisa membuat investor baru bertanya mengapa pihak luar tidak ikut.
- Bridge hanya berhasil jika perusahaan dapat menyebutkan milestone spesifik yang akan dicapai dengan dana tersebut.
- Ketentuan berbeda di setiap yurisdiksi. Minta penasihat hukum meninjau dokumen sebelum menandatangani.
Bridge yang Dipimpin Pihak Internal vs Investor Baru
Siapa yang mendanai bridge mengubah cara bridge itu dibaca dan dinegosiasikan.
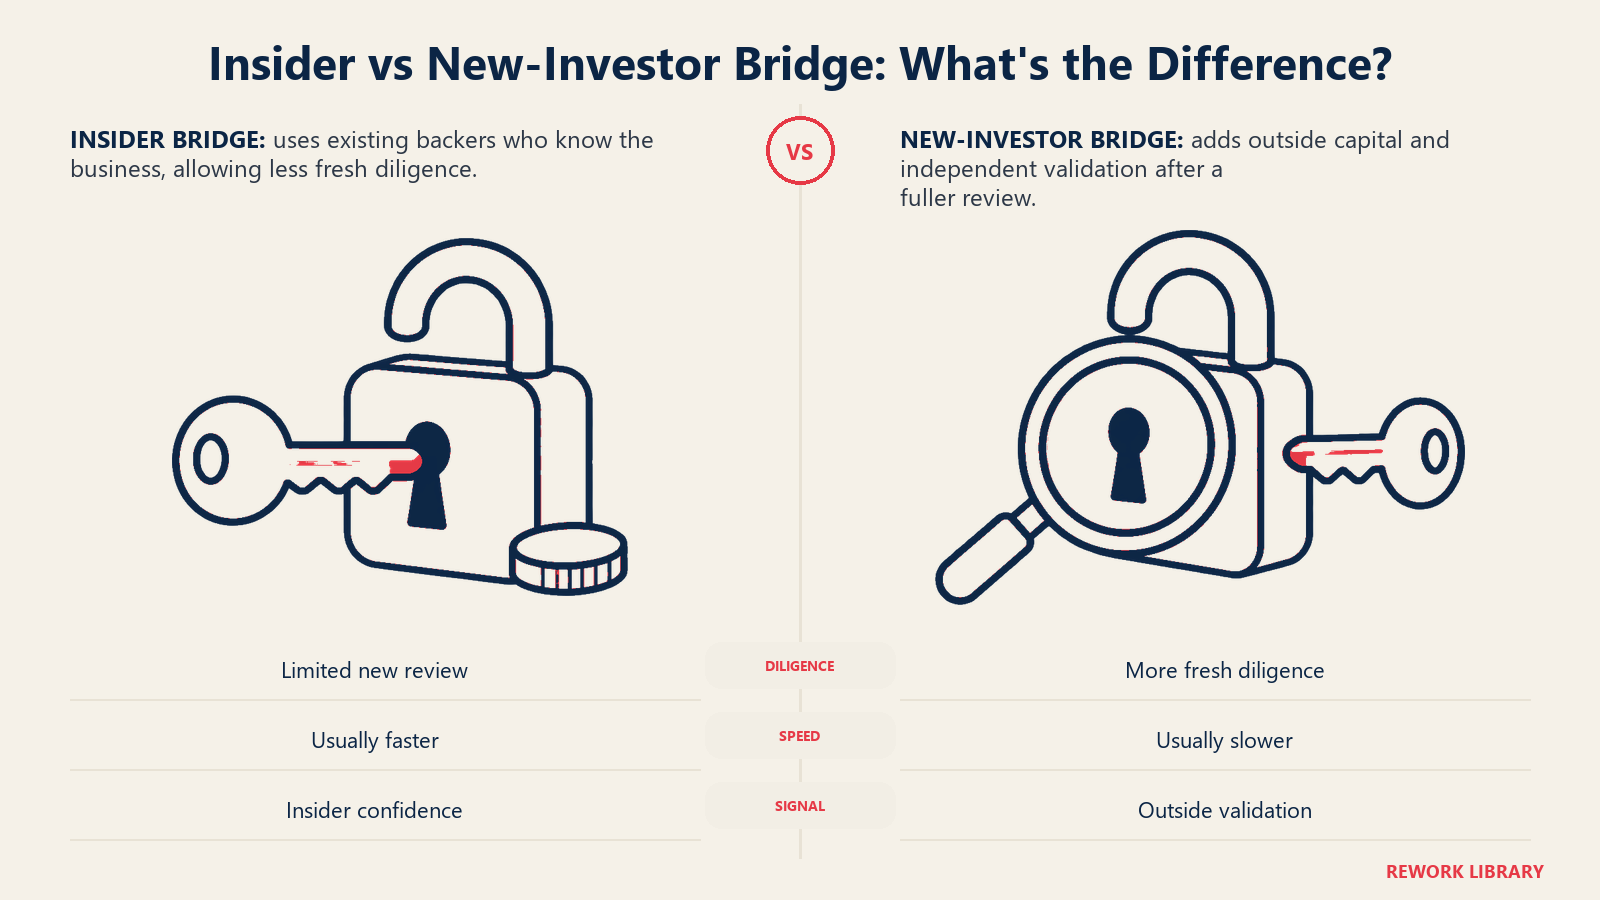
Bridge yang dipimpin pihak internal berasal dari investor yang sudah ada, sering kali lead dari putaran terakhir. Bridge ini ditutup dengan cepat, hanya perlu sedikit diligence, dan biasanya berketentuan sederhana. Kekurangannya adalah sinyal yang ditimbulkan. Investor masa depan akan bertanya apakah pihak internal hanya menanamkan sebatas yang harus mereka lakukan, dan apakah ada pihak internal yang menolak berpartisipasi. Bridge yang diikuti semua pihak secara pro rata bercerita lebih baik daripada bridge yang didanai satu investor sementara yang lain menahan diri.
Bridge investor baru membawa dana segar dan pandangan segar. Prosesnya lebih lama dan menuntut diligence lebih banyak, dan investor baru sering meminta ketentuan yang lebih tegas (cap lebih rendah, diskon lebih besar) karena mereka masuk pada saat yang sulit. Namun investor baru yang memilih untuk memberi bridge adalah validasi nyata dari luar, sesuatu yang tidak bisa diberikan bridge yang hanya melibatkan pihak internal.
Bridge campuran menggabungkan keduanya, dan sering menjadi sinyal terkuat. Investor luar yang menetapkan ketentuan, dengan pihak internal yang mengikuti, menghindari kesan bahwa "pihak internal sedang menopang perusahaan".
Apa pun bentuknya, ketentuan harus ditawarkan kepada semua investor yang berpartisipasi dengan dasar yang sama. Cap yang berbeda untuk orang yang berbeda menimbulkan masalah keadilan dan membuat hitungan konversi menjadi rumit.
Bridge Menuju ke Mana?
Disiplin yang paling berguna untuk setiap bridge adalah menuliskan tujuannya. Sebuah bridge harus berakhir di suatu tempat, dan ada empat titik akhir yang umum.
| Tujuan | Yang harus dicapai bridge | Yang bisa salah |
|---|---|---|
| Sebuah milestone | Mencapai target spesifik yang terukur (misalnya, tingkat pendapatan atau peluncuran produk) yang membuka valuasi lebih baik | Milestone bergeser, atau pasar tidak lagi peduli padanya |
| Putaran berharga berikutnya | Menutup waktu yang dibutuhkan sebuah putaran untuk selesai | Putaran memakan waktu lebih lama dari rencana, dan bridge kedua menyusul |
| Profitabilitas | Mencapai titik impas sehingga tidak perlu modal dari luar | Biaya dipangkas terlalu terlambat atau pertumbuhan macet sebelum titik impas |
| Penjualan perusahaan | Menjaga perusahaan tetap hidup selama proses akuisisi | Pembeli menunggu hingga perusahaan kehabisan kas |
Bridge menuju milestone adalah versi yang paling sehat. Bridge menuju "kapan pun pasar pulih" adalah yang paling berisiko, karena tidak ada cara untuk mengetahui apakah bridge itu berhasil. Jika rencananya adalah profitabilitas, unit economics dan arus kas harus mendukungnya, bukan sekadar berharap.
Risiko Sinyal
Bridge membawa sinyal, entah pendiri bermaksud demikian atau tidak. Investor baru akan membaca bridge sebagai salah satu dari tiga hal:
- Perpanjangan yang sehat. Perusahaan berada di jalur yang benar dan menginginkan beberapa bulan lagi untuk mencapai angka yang lebih besar.
- Kesulitan keuangan. Perusahaan meleset dari rencana, dan bridge menjaganya tetap hidup.
- Keyakinan pihak internal. Investor yang sudah ada paling mengenal perusahaan dan menambah taruhan.
Bridge yang sama bisa dibaca dengan ketiga cara tersebut tergantung bagaimana bridge itu dibingkai. Pendiri yang menjelaskan milestone, angka sejauh ini, dan alasan pihak internal berinvestasi akan menguasai narasi. Pendiri yang diam menyerahkannya kepada para investor.
Bridge berulang adalah tanda bahaya yang sesungguhnya. Satu bridge itu normal. Bridge kedua untuk menutup yang pertama menunjukkan bahwa rencananya tidak berjalan, dan investor berikutnya kemungkinan akan memasukkan risiko itu ke dalam harga, kadang melalui down round atau struktur yang dinegosiasikan ketat.
Kaitannya dengan Runway dan Burn
Bridge adalah alat untuk runway. Hitungannya sederhana: runway sama dengan kas dibagi burn rate bulanan. Bridge menambah sisi kas. Tetapi bridge hanya membantu jika burn tetap terkendali. Pendiri yang menganggap bridge sebagai izin untuk terus berbelanja akan membutuhkan bridge lain dalam enam bulan.
Aturan yang berguna adalah menyesuaikan ukuran bridge dengan milestone, bukan dengan rasa takut. Hitung mundur: berapa bulan yang dibutuhkan untuk mencapai target, berapa lama penggalangan dana setelah itu, dan berapa buffer-nya? Himpun sejumlah itu dan tidak lebih. Menghimpun lebih dari yang dibutuhkan dengan ketentuan buruk itu mahal. Menghimpun kurang dari yang dibutuhkan berarti bridge kedua.
Sebagian pendiri juga memangkas burn bersamaan dengan bridge, sehingga dana yang sama bertahan lebih lama. Itu biasanya pertanda baik bagi investor, karena menunjukkan bahwa perusahaan dikelola demi hasil, bukan sekadar demi bertahan hidup.
Kesalahan Umum dan Hal yang Perlu Diwaspadai Pendiri
- Tanpa tujuan. Menghimpun bridge tanpa milestone dan tanggal tertulis.
- Terlalu banyak instrumen. Menumpuk SAFE dan note dengan cap berbeda, lalu baru menyadari dilusinya pada putaran berikutnya. Modelkan cap table sebelum menandatangani, dan pertimbangkan software cap table untuk melihat dampaknya.
- Mengabaikan tanggal jatuh tempo. Convertible note bisa jatuh tempo. Jika konversi belum terjadi saat itu, pemegang note dapat meminta pelunasan atau perpanjangan.
- Ketentuan tidak setara. Memberi investor berbeda cap atau diskon berbeda tanpa memberi tahu semua pihak.
- Menyembunyikan bridge. Investor baru akan mengetahuinya. Ungkapkan, jelaskan, dan tunjukkan rencananya.
- Menganggapnya sebagai solusi untuk model yang rusak. Jika ekonomi dasarnya tidak berjalan, bridge hanya menunda masalah.
- Melewatkan tinjauan hukum. Dokumen bridge tampak sederhana tetapi berdampak nyata pada kendali dan dilusi. Ketentuan dan aturan berbeda di setiap yurisdiksi, jadi minta penasihat hukum meninjaunya.
Untuk gambaran penggalangan dana yang lebih luas, termasuk bagaimana bridge masuk dalam rencana modal secara menyeluruh, lihat panduan strategic fundraising.
Perbandingan Bridge dengan Istilah Terkait
| Istilah | Perbedaannya dengan bridge |
|---|---|
| Priced round | Menetapkan valuasi dan menerbitkan saham baru. Bridge menunda valuasi. |
| Extension | Tambahan pada seri yang sama dengan harga yang sama. Sering disebut bridge, tetapi harganya ditetapkan. |
| Down round | Putaran berharga dengan valuasi lebih rendah dari sebelumnya. Bridge bisa mengarah ke sana, atau menghindarinya. |
| Convertible note | Sebuah instrumen. Bridge adalah tujuan, dan note adalah salah satu caranya. |
| Venture debt | Dana pinjaman yang dilunasi tunai. Bridge biasanya dikonversi menjadi ekuitas. |
Bacaan Terkait

Co-Founder & COO
On this page
- Cara Kerja Bridge Round
- Instrumen yang Umum
- Ketentuan Diskon, Cap, dan Warrant
- Contoh Perhitungan (Ilustratif)
- Bridge yang Dipimpin Pihak Internal vs Investor Baru
- Bridge Menuju ke Mana?
- Risiko Sinyal
- Kaitannya dengan Runway dan Burn
- Kesalahan Umum dan Hal yang Perlu Diwaspadai Pendiri
- Perbandingan Bridge dengan Istilah Terkait
- Bacaan Terkait