Was ist eine Bridge-Runde?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Eine Bridge-Runde ist eine kurzfristige Finanzierung, die einem Unternehmen genug Cash verschafft, um den nächsten Meilenstein oder die nächste Eigenkapitalrunde mit festgelegter Bewertung zu erreichen. Sie fällt meist kleiner aus als eine vollständige Runde, wird schnell aufgenommen und als Wandelinstrument wie ein Wandeldarlehen (Convertible Note) oder ein SAFE strukturiert, nicht als Ausgabe von Anteilen zu einem festen Preis.
Der Name sagt, was sie leistet. Ein Unternehmen hat Geld aus der letzten Runde, braucht aber mehr, bevor es die Zahlen erreicht, die ein neuer Investor sehen will, und überbrückt die Lücke mit einer Bridge. Entscheidend ist die eine Frage: Brücke wohin? Eine Bridge mit klarem Ziel kann ein kluger, günstiger Schritt sein. Eine Bridge ohne Ziel ist nur ein Aufschub.
So funktioniert eine Bridge-Runde
Eine normale Runde mit festgelegter Bewertung bestimmt eine Unternehmensbewertung, gibt neue Anteile aus und braucht oft Wochen oder Monate bis zum Abschluss. Eine Bridge spart das meiste davon. Weil das Instrument wandelbar ist, müssen sich Unternehmen und Investoren heute nicht auf eine Bewertung einigen. Sie einigen sich auf Konditionen, die festlegen, wie das Geld später in Eigenkapital umgewandelt wird, meist in der nächsten Bewertungsrunde.
Der typische Ablauf sieht so aus:
- Das Unternehmen erkennt, dass sein Runway endet, bevor die nächste Runde realistisch abgeschlossen werden kann.
- Es spricht zuerst bestehende Investoren an, weil diese das Geschäft bereits kennen und schnell handeln können.
- Die Konditionen werden festgelegt: Betrag, Instrument, Discount, Valuation Cap, Zinsen, Fälligkeitsdatum.
- Das Geld kommt innerhalb von Tagen oder wenigen Wochen an, mit deutlich weniger juristischem Aufwand als bei einer Runde mit festgelegter Bewertung.
- In der nächsten Bewertungsrunde wird die Bridge in Anteile umgewandelt, oft zu einem besseren Preis, als ihn die neuen Investoren zahlen.
Bridges können auch aus der anderen Richtung kommen. Ein Unternehmen kann eine kleine, schnelle Verlängerung seiner letzten Runde („Seed-Extension“, „Series A-1“) von denselben oder neuen Investoren zum selben Preis wie in der ursprünglichen Runde aufnehmen. Funktional bleibt das eine Bridge, auch wenn sie mit festem Preis ausgegeben wird.
Gängige Instrumente
Die meisten Bridges nutzen eine von vier Strukturen. Jede hat eigene Mechanik und eigene Stolpersteine für Gründer.
| Instrument | Was es ist | Zentrale Konditionen | Hauptrisiko |
|---|---|---|---|
| Wandeldarlehen (Convertible Note) | Ein Darlehen, das in der nächsten Runde in Eigenkapital umgewandelt wird | Zinssatz, Fälligkeitsdatum, Discount, Cap | Es ist Fremdkapital mit Fälligkeitsdatum und kann zurückgefordert werden, wenn das Unternehmen weder umwandeln noch zurückzahlen kann |
| SAFE | Ein Vertrag, der dem Investor künftige Anteile zusichert, ohne Zinsen und ohne Fälligkeit | Valuation Cap, Discount, MFN | Mehrere SAFEs mit unterschiedlichen Caps summieren sich und können Gründer stärker verwässern als erwartet |
| Priced Extension (Verlängerung mit festem Preis) | Weitere Anteile derselben Serie zum selben Preis | Preis pro Anteil, Betrag | Verlangt eine Bewertung, die alle akzeptieren, und ist daher langsamer und schwieriger auszuhandeln |
| Venture Debt oder revolvierende Kreditlinie | Ein Kredit eines Kreditgebers, teils mit Warrants | Zinsen, Covenants, Warrant Coverage | Rückzahlungspflichten entstehen, während das Cash noch knapp ist |
Für SAFEs veröffentlicht Y Combinator Standarddokumente und leicht verständliche Definitionen. Ein Post-Money-SAFE wird dort als SAFE mit einem Valuation Cap beschrieben, der der Unternehmensbewertung nach der Investition entspricht. Der Valuation Cap ist die höchste Bewertung, zu der ein SAFE in Anteile umgewandelt wird, und ein Discount ist ein niedrigerer Preis, als ihn die Investoren der nächsten Bewertungsrunde zahlen (bei 20 % Discount zahlt der SAFE-Inhaber 20 % weniger als neue Investoren). Ein MFN-SAFE schließlich hat weder Cap noch Discount und übernimmt automatisch die Konditionen jedes später ausgegebenen SAFE. Die Mechanik speziell für Darlehen finden Sie unter Wandeldarlehen.
Discount, Cap und Warrants
Drei Stellschrauben bestimmen, wie großzügig eine Bridge gegenüber den Geldgebern ist.
Discount. Der Bridge-Investor wandelt zu einem Prozentsatz unter dem Preis um, den neue Investoren zahlen. Bei 20 % Discount erhält er Anteile zu 80 % des Rundenpreises. Bridge-Discounts sind die Belohnung des Investors dafür, mehr Risiko zu tragen und früher als der neue Lead-Investor Geld zu geben.
Valuation Cap. Der Cap setzt eine Obergrenze für die Bewertung, die zur Umwandlung der Bridge herangezogen wird. Liegt die nächste Runde über dem Cap, wird die Bridge so umgewandelt, als wäre das Unternehmen nur den Cap wert. Investoren erhalten in der Regel das, was für sie besser ist: den Discount-Preis oder den Cap-Preis.
Warrants. Manche Bridges, besonders von Insidern aus späteren Phasen angeführte, enthalten zusätzlich Warrants: das Recht, später weitere Anteile zu einem festen Preis zu kaufen. Warrants sind zusätzliches Aufwärtspotenzial obendrauf zu Discount und Cap. Bei Bridges nach Art von Fremdkapital sind sie so verbreitet, dass Gründer verlangen sollten, sie vor der Unterzeichnung in der Cap Table abzubilden.
Zinsen auf ein Wandeldarlehen werden meist bei der Umwandlung in Anteilen statt in bar gezahlt und erhöhen damit ebenfalls die Verwässerung.
Ein Rechenbeispiel (illustrativ)
Dies ist vereinfachte Arithmetik, keine Daten eines realen Unternehmens.
Ein Startup hat $600.000 auf dem Konto und verbrennt $150.000 pro Monat. Das sind vier Monate Runway. Seine letzte Runde mit festgelegter Bewertung war eine Seed-Runde, und es braucht etwa sechs weitere Monate, um den Umsatzmeilenstein zu erreichen, den ein Series-A-Investor verlangen wird. Die Gründer nehmen eine Bridge über $500.000 von bestehenden Investoren auf, als Wandeldarlehen mit 20 % Discount und einem Valuation Cap von $6 Millionen.
- Das neue Cash verlängert den Runway: $1.100.000 geteilt durch $150.000 pro Monat ergibt rund 7,3 Monate. Damit ist der Sechs-Monats-Meilenstein mit etwas Puffer erreicht.
- Sechs Monate später schließt das Startup eine Series A mit einer Pre-Money-Bewertung von $10 Millionen ab. Der Einfachheit halber wird der Cap als Pre-Money-Cap behandelt und aufgelaufene Zinsen werden ignoriert.
- Discount-Preis: 80 % des Rundenpreises, die Investoren würden also effektiv zu einer Bewertung von $8 Millionen umwandeln.
- Cap-Preis: $6 Millionen geteilt durch $10 Millionen sind 60 % des Rundenpreises, was für die Investoren besser ist als der Discount.
- Das Darlehen wird zum Cap umgewandelt. Die $500.000 kaufen dieselben Anteile, die $833.000 zum Series-A-Preis kaufen würden.
Die Gründer haben eine Runway-Verlängerung erhalten, die den Meilenstein erreichbar macht. Der Preis dafür: Etwa $333.000 zusätzlicher Wert gingen an die Bridge-Investoren, verglichen mit einer direkten Investition von $500.000 zum neuen Preis. Hätte die Bridge zusätzlich Warrants oder Zinsen enthalten, wären die Kosten höher. Das ist der Tausch: jetzt Tempo und wenig Reibung, später mehr Verwässerung. Zum größeren Zusammenhang zwischen Preis und Eigentumsanteil siehe Bewertung.
Wichtige Fakten: Bridge-Runden
- Eine Bridge-Runde ist Finanzierung zwischen Bewertungsrunden, um den Runway zu verlängern oder einen Meilenstein zu erreichen.
- Gängige Instrumente sind Wandeldarlehen, SAFEs, Priced Extensions und Venture Debt.
- Discount, Valuation Cap und Warrants bestimmen, wie viel Verwässerung die Bridge die Gründer kostet.
- Von Insidern angeführte Bridges sind schnell, können aber neue Investoren fragen lassen, warum Externe nicht mitgemacht haben.
- Eine Bridge funktioniert nur, wenn das Unternehmen den konkreten Meilenstein benennen kann, den es mit dem Geld erreicht.
- Die Konditionen unterscheiden sich je nach Rechtsordnung. Lassen Sie die Dokumente vor der Unterzeichnung von einem Rechtsbeistand prüfen.
Von Insidern angeführte Bridges vs. Bridges mit neuen Investoren
Wer die Bridge finanziert, verändert, wie sie gelesen und verhandelt wird.
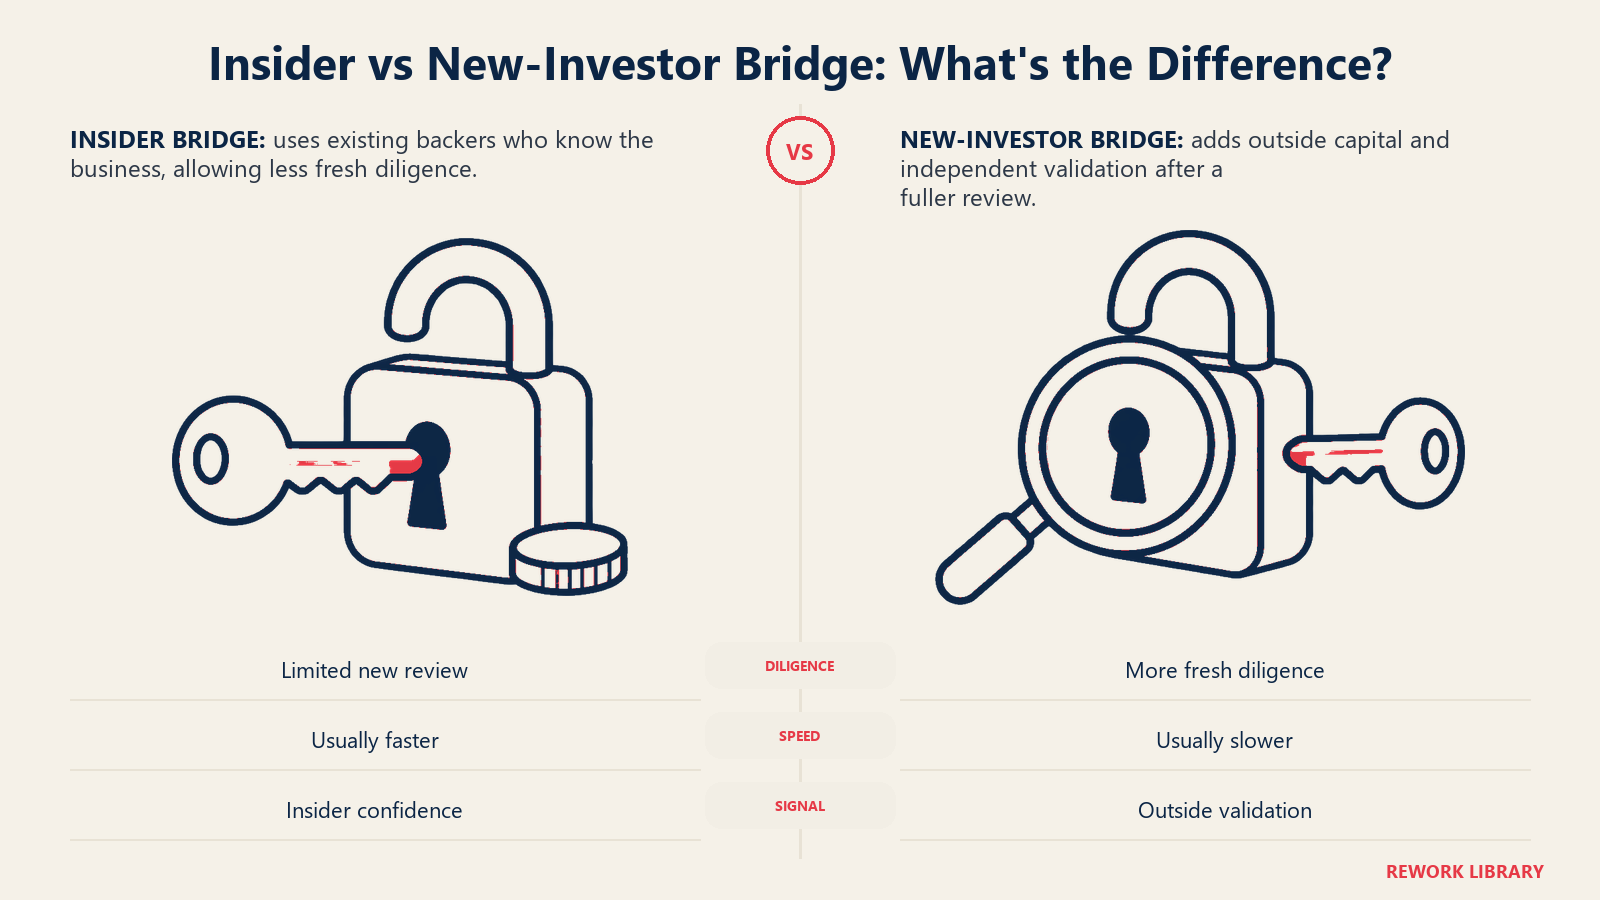
Von Insidern angeführte Bridges kommen von bestehenden Investoren, oft vom Lead der letzten Runde. Sie schließen schnell, brauchen wenig Prüfung und haben meist einfache Konditionen. Der Nachteil ist das Signal. Künftige Investoren werden fragen, ob die Insider nur das Nötigste eingezahlt haben und ob ein Insider die Teilnahme abgelehnt hat. Eine Bridge, an der sich alle anteilig beteiligen, erzählt eine bessere Geschichte als eine, die ein einzelner Investor finanziert, während andere abseits bleiben.
Bridges mit neuen Investoren bringen frisches Geld und eine frische Einschätzung. Sie dauern länger und verlangen mehr Prüfung, und neue Investoren fordern oft härtere Konditionen (niedrigere Caps, höhere Discounts), weil sie in einem schwierigen Moment einsteigen. Doch wenn ein neuer Investor die Bridge übernimmt, ist das echte externe Bestätigung, die eine reine Insider-Bridge nicht liefern kann.
Gemischte Bridges verbinden beides und sind oft das stärkste Signal. Ein externer Investor setzt die Konditionen, die Insider folgen, und so entsteht nicht der Eindruck, Insider stützten das Unternehmen nur.
In jedem Fall sollten die Konditionen allen beteiligten Investoren auf gleicher Grundlage angeboten werden. Unterschiedliche Caps für unterschiedliche Personen schaffen ein Fairnessproblem und machen die Umwandlungsrechnung unübersichtlich.
Brücke wohin?
Die nützlichste Disziplin bei jeder Bridge ist, ihr Ziel schriftlich festzuhalten. Eine Bridge muss irgendwo enden, und es gibt vier gängige Endpunkte.
| Ziel | Was die Bridge erreichen muss | Was schiefgehen kann |
|---|---|---|
| Ein Meilenstein | Ein konkretes, messbares Ziel erreichen (zum Beispiel ein Umsatzniveau oder einen Produktstart), das eine bessere Bewertung ermöglicht | Der Meilenstein verschiebt sich, oder der Markt interessiert sich nicht mehr dafür |
| Die nächste Bewertungsrunde | Die Zeit überbrücken, die eine Runde bis zum Abschluss braucht | Die Runde dauert länger als geplant, und eine zweite Bridge folgt |
| Profitabilität | Break-even erreichen, damit kein externes Kapital nötig ist | Kosten werden zu spät gesenkt, oder das Wachstum stockt vor dem Break-even |
| Ein Verkauf | Das Unternehmen durch einen Übernahmeprozess am Leben halten | Käufer warten, bis dem Unternehmen das Geld ausgeht |
Eine Bridge zu einem Meilenstein ist die gesündeste Variante. Eine Bridge bis „wann immer sich der Markt erholt“ ist die riskanteste, weil sich nicht feststellen lässt, ob sie gewirkt hat. Ist Profitabilität der Plan, müssen die Unit Economics und der Cashflow ihn tragen, nicht bloße Hoffnung.
Signalrisiko
Bridges senden ein Signal, ob Gründer das wollen oder nicht. Neue Investoren werden die Bridge als eines von dreien lesen:
- Gesunde Verlängerung. Das Unternehmen liegt im Plan und möchte ein paar Monate mehr, um eine größere Zahl zu erreichen.
- Notlage. Das Unternehmen hat seinen Plan verfehlt, und die Bridge hält es am Leben.
- Vertrauen der Insider. Bestehende Investoren kennen das Unternehmen am besten und erhöhen ihren Einsatz.
Dieselbe Bridge lässt sich auf alle drei Arten lesen, je nachdem, wie sie dargestellt wird. Wer als Gründer den Meilenstein, die bisherigen Zahlen und den Grund für das Engagement der Insider erklärt, behält die Deutungshoheit. Wer schweigt, überlässt sie den Investoren.
Wiederholte Bridges sind das eigentliche Warnsignal. Eine Bridge ist normal. Eine zweite Bridge, um die erste zu decken, deutet darauf hin, dass der Plan nicht aufgeht, und der nächste Investor wird dieses Risiko wahrscheinlich einpreisen, manchmal über eine Down Round oder eine hart verhandelte Struktur.
Zusammenhang mit Runway und Burn
Eine Bridge ist ein Runway-Werkzeug. Die Rechnung ist einfach: Runway ist Cash geteilt durch die monatliche Burn Rate. Eine Bridge erhöht die Cash-Seite. Sie hilft aber nur, wenn der Burn unter Kontrolle bleibt. Gründer, die eine Bridge als Erlaubnis zum Weiterausgeben verstehen, brauchen in sechs Monaten die nächste.
Eine nützliche Faustregel: Dimensionieren Sie die Bridge nach dem Meilenstein, nicht nach der Angst. Rechnen Sie rückwärts: Wie viele Monate dauert es bis zum Ziel, wie lange dauert danach ein Fundraising, und wie groß ist der Puffer? Nehmen Sie genau diesen Betrag auf und nicht mehr. Mehr als nötig zu schlechten Konditionen aufzunehmen, ist teuer. Weniger als nötig bedeutet eine zweite Bridge.
Manche Gründer senken zusammen mit der Bridge auch den Burn, damit dieselben Dollar länger reichen. Das ist für Investoren meist ein gutes Zeichen, weil es zeigt, dass das Unternehmen auf Ergebnisse hin steuert und nicht nur aufs Überleben.
Häufige Fehler und Fallstricke für Gründer
- Kein Ziel. Eine Bridge aufnehmen, ohne Meilenstein und Datum schriftlich festzuhalten.
- Zu viele Instrumente. SAFEs und Darlehen mit unterschiedlichen Caps übereinanderschichten und die Verwässerung erst in der nächsten Runde entdecken. Bilden Sie die Cap Table vor der Unterzeichnung ab und prüfen Sie Cap-Table-Software, um die Wirkung zu sehen.
- Fälligkeitsdaten ignorieren. Wandeldarlehen können fällig werden. Ist die Umwandlung bis dahin nicht erfolgt, kann der Inhaber Rückzahlung oder Verlängerung verlangen.
- Ungleiche Konditionen. Verschiedenen Investoren unterschiedliche Caps oder Discounts geben, ohne alle zu informieren.
- Die Bridge verschweigen. Neue Investoren erfahren es ohnehin. Legen Sie sie offen, erklären Sie sie und zeigen Sie den Plan.
- Sie als Lösung für ein kaputtes Modell behandeln. Wenn die zugrunde liegende Ökonomie nicht funktioniert, verschiebt eine Bridge das Problem nur.
- Die rechtliche Prüfung auslassen. Bridge-Dokumente wirken einfach, haben aber echte Folgen für Kontrolle und Verwässerung. Konditionen und Regeln unterscheiden sich je nach Rechtsordnung, lassen Sie sie daher von einem Rechtsbeistand prüfen.
Für das größere Bild des Fundraisings, einschließlich der Frage, wie Bridges in einen vollständigen Kapitalplan passen, siehe den Leitfaden zum strategischen Fundraising.
Wie sich Bridges von verwandten Begriffen unterscheiden
| Begriff | Unterschied zur Bridge |
|---|---|
| Runde mit festgelegter Bewertung | Legt eine Bewertung fest und gibt neue Anteile aus. Eine Bridge schiebt die Bewertung auf. |
| Extension (Verlängerung) | Eine Aufstockung derselben Serie zum selben Preis. Wird oft Bridge genannt, hat aber einen festen Preis. |
| Down Round | Eine Runde mit festem Preis zu einer niedrigeren Bewertung als zuvor. Eine Bridge kann in eine hineinführen oder sie vermeiden. |
| Wandeldarlehen | Ein Instrument. Eine Bridge ist ein Zweck, und ein Darlehen ist eine Möglichkeit, ihn zu erfüllen. |
| Venture Debt | Geliehenes Geld, das in bar zurückgezahlt wird. Eine Bridge wird meist in Eigenkapital umgewandelt. |
Weiterführende Lektüre

Co-Founder & COO
On this page
- So funktioniert eine Bridge-Runde
- Gängige Instrumente
- Discount, Cap und Warrants
- Ein Rechenbeispiel (illustrativ)
- Von Insidern angeführte Bridges vs. Bridges mit neuen Investoren
- Brücke wohin?
- Signalrisiko
- Zusammenhang mit Runway und Burn
- Häufige Fehler und Fallstricke für Gründer
- Wie sich Bridges von verwandten Begriffen unterscheiden
- Weiterführende Lektüre