O que é uma rodada-ponte (bridge round)?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Uma rodada-ponte (bridge round) é um financiamento de curto prazo que dá à empresa caixa suficiente para chegar ao próximo marco ou à próxima rodada de equity com preço definido. Costuma ser menor que uma rodada completa, captada rapidamente e estruturada como um instrumento conversível, como uma nota conversível ou um SAFE, e não como ações com preço definido.
O nome diz o que ela faz. A empresa tem dinheiro da última rodada, precisa de mais antes de atingir os números que um novo investidor quer ver e usa uma ponte para cobrir a lacuna. A pergunta que importa é: ponte para onde? Uma ponte com destino claro pode ser uma jogada inteligente e barata. Uma ponte sem destino é só um adiamento.
Como funciona uma rodada-ponte
Uma rodada normal com preço definido estabelece uma avaliação, emite novas ações e muitas vezes leva semanas ou meses para fechar. A ponte pula a maior parte disso. Como o instrumento é conversível, a empresa e os investidores não precisam concordar com uma avaliação hoje. Eles combinam termos que definem como o dinheiro se converte em participação depois, em geral na próxima rodada com preço definido.
A sequência típica é esta:
- A empresa percebe que seu runway vai acabar antes que a próxima rodada consiga fechar de forma realista.
- Ela procura primeiro os investidores atuais, porque eles já conhecem o negócio e se movem rápido.
- Os termos são definidos: valor, instrumento, desconto, teto de avaliação (valuation cap), juros, data de vencimento.
- O dinheiro chega em dias ou em poucas semanas, com muito menos trabalho jurídico que uma rodada com preço definido.
- Na próxima rodada com preço definido, a ponte se converte em ações, muitas vezes a um preço melhor que o pago pelos novos investidores.
As pontes também podem vir do outro lado. A empresa pode captar uma extensão pequena e rápida da última rodada ("Seed extension", "Series A-1") com os mesmos investidores ou com novos, ao mesmo preço da rodada original. Na função, ainda é uma ponte, mesmo tendo preço definido.
Instrumentos mais comuns
A maioria das pontes usa uma de quatro estruturas. Cada uma tem mecânica própria e pontos de atenção diferentes para os fundadores.
| Instrumento | O que é | Termos principais | Principal ponto de atenção |
|---|---|---|---|
| Nota conversível | Um empréstimo que se converte em participação na próxima rodada | Taxa de juros, data de vencimento, desconto, teto | É dívida, então tem data de vencimento e pode ser cobrada se a empresa não conseguir converter nem pagar |
| SAFE | Um contrato que dá ao investidor ações futuras, sem juros nem vencimento | Teto de avaliação (valuation cap), desconto, MFN | Vários SAFEs com tetos diferentes se acumulam e podem diluir os fundadores mais do que o esperado |
| Extensão com preço definido | Mais ações da mesma série ao mesmo preço | Preço por ação, valor | Exige uma avaliação que todos aceitem, então é mais lenta e mais difícil de acordar |
| Venture debt ou linha rotativa | Um empréstimo de um credor, às vezes com warrants | Juros, covenants, cobertura de warrants | As obrigações de pagamento chegam enquanto o caixa ainda está apertado |
Para SAFEs, a Y Combinator publica documentos padrão e definições em linguagem simples. Ela descreve o SAFE post-money como aquele com um teto de avaliação que corresponde ao valor da empresa depois do investimento. Define o teto de avaliação como a maior avaliação em que um SAFE se converte em ações, e o desconto como um preço menor que o pago pelos investidores da próxima rodada com preço definido (por exemplo, um desconto de 20% significa que o titular do SAFE paga 20% menos que os novos investidores). Descreve ainda o SAFE MFN como aquele sem teto nem desconto, que assume automaticamente os termos de qualquer SAFE emitido depois. Para a mecânica específica das notas, veja notas conversíveis.
Desconto, teto e warrants
Três alavancas definem o quanto uma ponte é generosa com quem a financia.
Desconto. O investidor da ponte converte a um percentual abaixo do preço que os novos investidores pagam. Um desconto de 20% significa que ele recebe ações a 80% do preço da rodada. Os descontos de ponte são a recompensa do investidor por assumir mais risco e colocar dinheiro antes do novo líder.
Teto de avaliação (valuation cap). O teto define um limite para a avaliação usada na conversão da ponte. Se a próxima rodada for avaliada acima do teto, a ponte se converte como se a empresa valesse apenas o teto. Os investidores costumam ficar com a opção melhor para eles, o preço com desconto ou o preço do teto.
Warrants. Algumas pontes, especialmente as lideradas por insiders de estágio mais avançado, acrescentam warrants: o direito de comprar mais ações depois, a um preço definido. Os warrants são um ganho extra além do desconto e do teto. São comuns o bastante em pontes no formato de dívida para que os fundadores peçam que sejam modelados na cap table antes de assinar.
Os juros de uma nota conversível geralmente são pagos em ações na conversão, e não em dinheiro, então também aumentam a diluição.
Um exemplo prático (ilustrativo)
Esta é uma aritmética simplificada, não dados de uma empresa real.
Uma startup tem $600.000 em caixa e queima $150.000 por mês. São quatro meses de runway. A última rodada com preço definido foi uma rodada seed, e ela precisa de mais ou menos seis meses para atingir o marco de receita que um investidor Série A vai exigir. Os fundadores captam uma ponte de $500.000 com os investidores atuais, em uma nota conversível com desconto de 20% e teto de avaliação de $6 milhões.
- O novo caixa amplia o runway: $1.100.000 divididos por $150.000 por mês dão cerca de 7,3 meses. Isso cobre o marco de seis meses com uma pequena folga.
- Seis meses depois, a startup fecha uma Série A com avaliação pre-money de $10 milhões. Para simplificar, trate o teto como um teto pre-money e ignore os juros acumulados.
- Preço com desconto: 80% do preço da rodada, então os investidores converteriam, na prática, a uma avaliação de $8 milhões.
- Preço do teto: $6 milhões divididos por $10 milhões dão 60% do preço da rodada, o que é melhor para os investidores que o desconto.
- A nota se converte pelo teto. Os $500.000 compram as mesmas ações que $833.000 comprariam ao preço da Série A.
Os fundadores conseguiram uma extensão de runway que chega ao marco. O custo é que cerca de $333.000 de valor extra foram para os investidores da ponte, em comparação com um investimento direto de $500.000 ao novo preço. Se a ponte também tivesse warrants ou juros, o custo seria maior. Essa é a troca: velocidade e pouco atrito agora, mais diluição depois. Para entender melhor a relação entre preço e participação, veja avaliação (valuation).
Fatos principais: rodadas-ponte
- A rodada-ponte é um financiamento captado entre rodadas com preço definido para estender o runway ou atingir um marco.
- Os instrumentos comuns são notas conversíveis, SAFEs, extensões com preço definido e venture debt.
- Desconto, teto de avaliação e warrants definem quanto a ponte custa aos fundadores em diluição.
- Pontes lideradas por insiders são rápidas, mas podem levar novos investidores a perguntar por que os de fora não participaram.
- A ponte só funciona se a empresa souber dizer qual marco específico vai atingir com o dinheiro.
- Os termos variam conforme a jurisdição. Peça a um advogado que revise os documentos antes de assinar.
Pontes lideradas por insiders x por novos investidores
Quem financia a ponte muda como ela é interpretada e como é negociada.
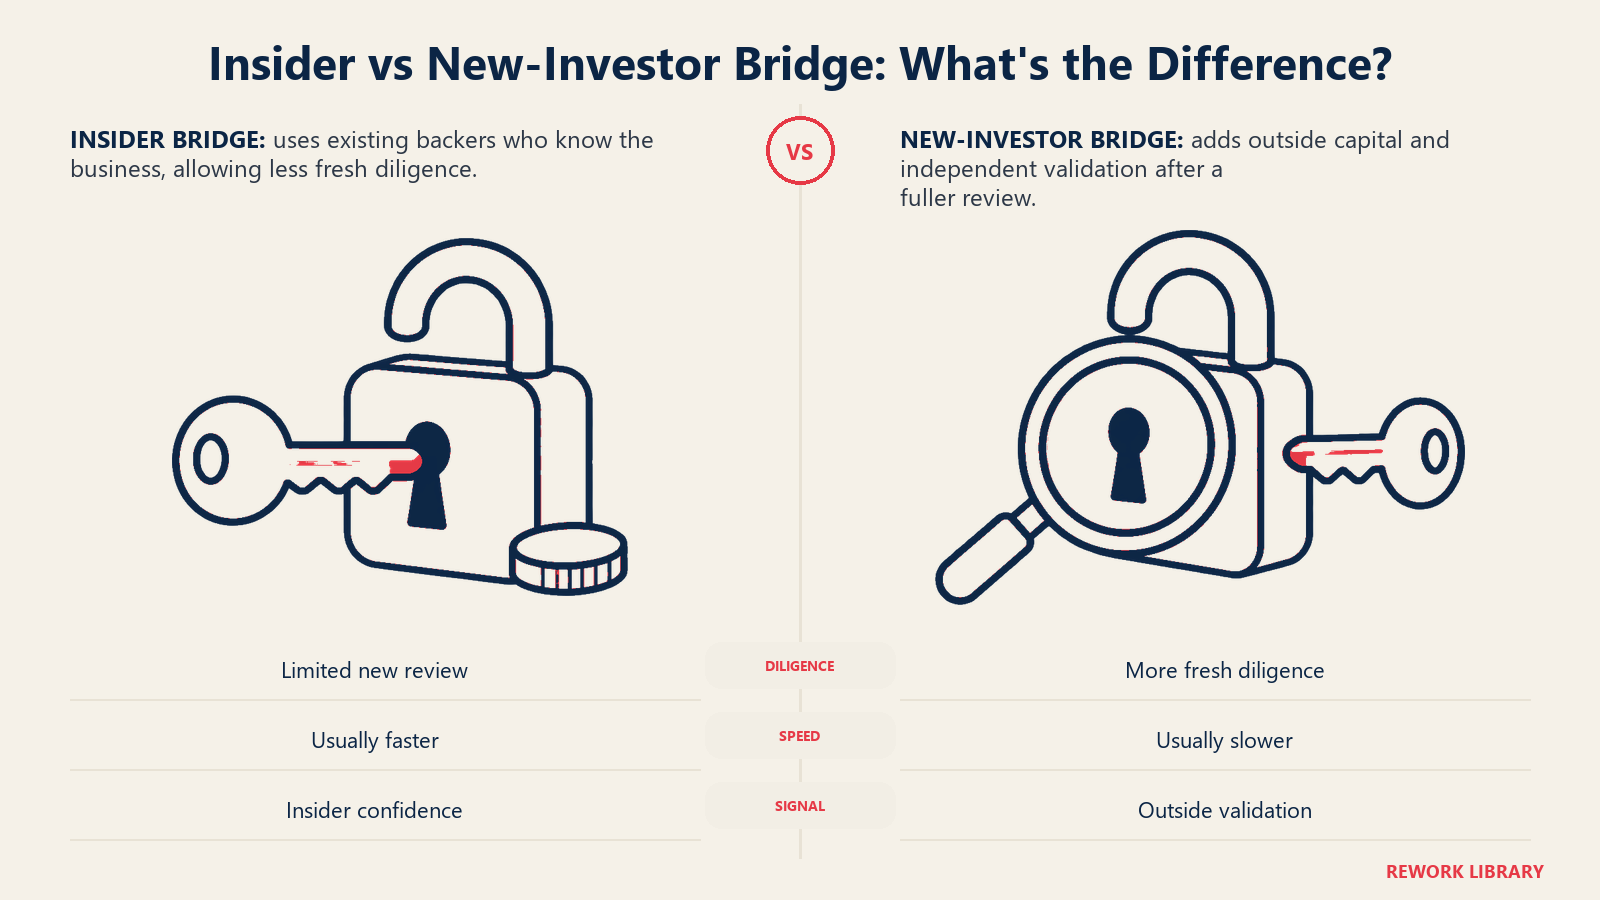
Pontes lideradas por insiders vêm de investidores atuais, muitas vezes o líder da última rodada. Fecham rápido, exigem pouca diligência e normalmente têm termos simples. O lado negativo é a sinalização. Os futuros investidores vão perguntar se os insiders colocaram só o que eram obrigados e se algum deles recusou participar. Uma ponte em que todos contribuem pro rata conta uma história melhor que uma financiada por um único investidor enquanto os outros ficam de fora.
Pontes de novos investidores trazem dinheiro novo e uma opinião nova. Levam mais tempo e exigem mais diligência, e os novos investidores muitas vezes pedem termos mais firmes (tetos menores, descontos maiores) porque entram em um momento difícil. Mas um novo investidor que escolhe financiar a ponte é uma validação externa de verdade, algo que uma ponte só de insiders não consegue dar.
Pontes mistas combinam as duas, e muitas vezes são o sinal mais forte. Um investidor externo definindo os termos, com os insiders acompanhando, evita a leitura de que "os insiders estão sustentando a empresa".
De qualquer forma, os termos devem ser oferecidos a todos os investidores participantes em pé de igualdade. Tetos diferentes para pessoas diferentes criam um problema de equidade e bagunçam a conta da conversão.
Ponte para onde?
A disciplina mais útil em qualquer ponte é escrever o seu destino. Uma ponte precisa terminar em algum lugar, e há quatro destinos comuns.
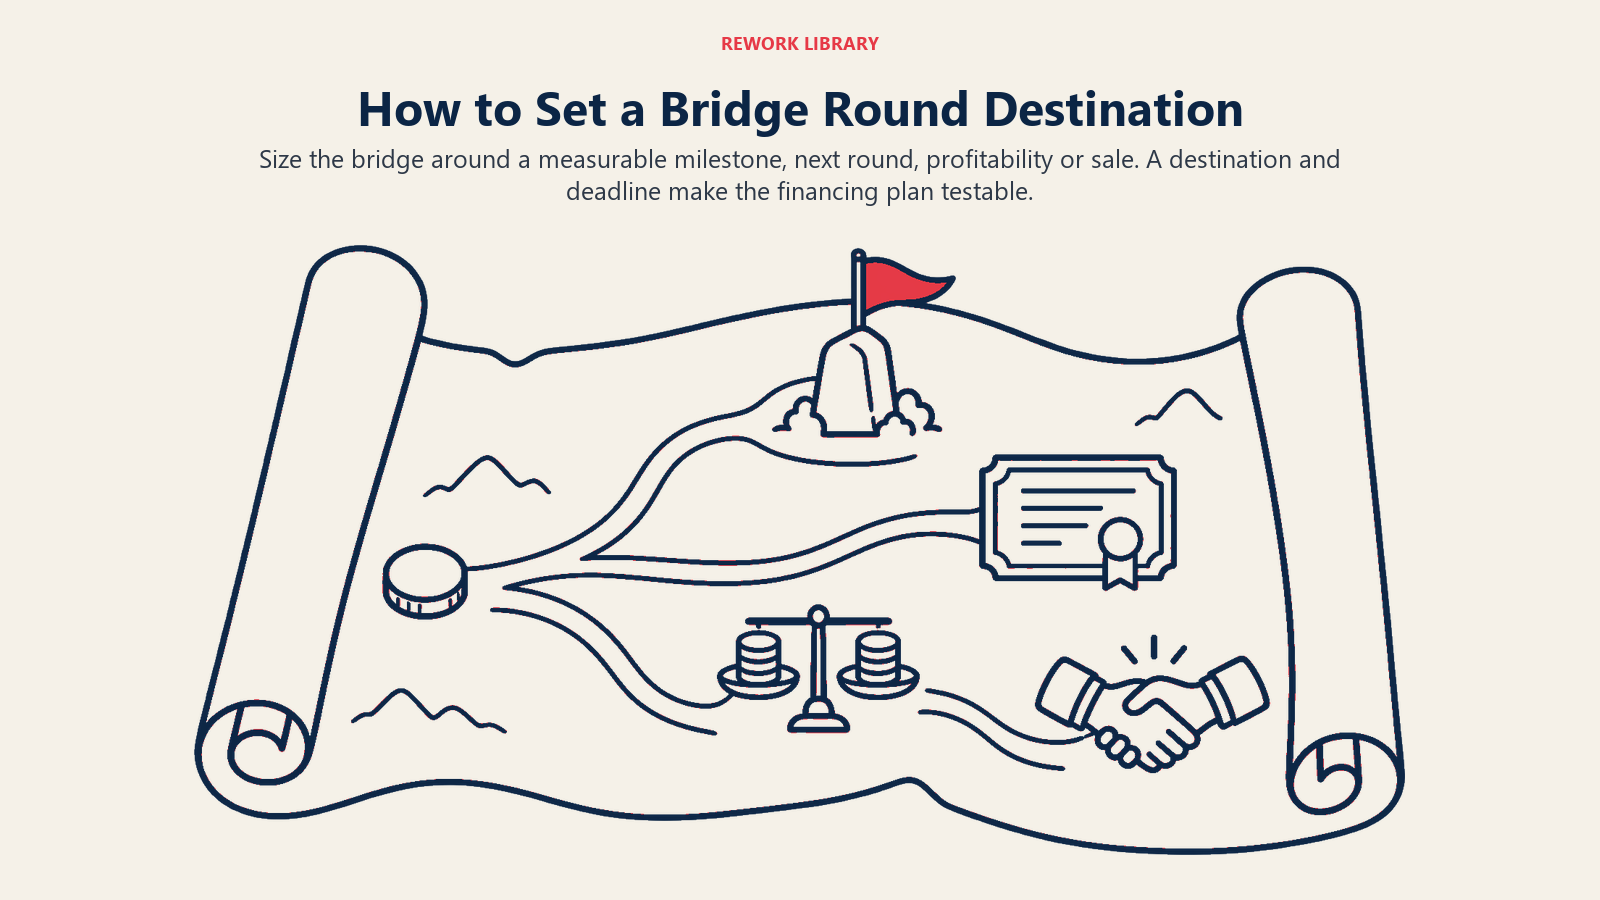
| Destino | O que a ponte precisa alcançar | O que pode dar errado |
|---|---|---|
| Um marco | Atingir uma meta específica e mensurável (por exemplo, um nível de receita ou o lançamento de um produto) que destrave uma avaliação melhor | O marco muda de lugar, ou o mercado deixa de se importar com ele |
| A próxima rodada com preço definido | Cobrir o tempo que uma rodada leva para fechar | A rodada demora mais que o previsto e vem uma segunda ponte |
| Rentabilidade | Chegar ao ponto de equilíbrio para não precisar de capital externo | Os custos são cortados tarde demais ou o crescimento trava antes do equilíbrio |
| Uma venda | Manter a empresa viva durante um processo de aquisição | Os compradores esperam a empresa ficar sem caixa |
Uma ponte para um marco é a versão mais saudável. Uma ponte para "quando o mercado se recuperar" é a mais arriscada, porque não há como saber se funcionou. Se o plano é a rentabilidade, a unit economics e o fluxo de caixa precisam sustentá-lo, e não apenas a esperança.
Risco de sinalização
As pontes carregam um sinal, queiram os fundadores ou não. Os novos investidores vão ler a ponte como uma de três coisas:
- Extensão saudável. A empresa está no rumo certo e quer mais alguns meses para atingir um número maior.
- Aperto financeiro. A empresa não cumpriu o plano e a ponte a mantém viva.
- Confiança dos insiders. Os investidores atuais conhecem melhor a empresa e estão dobrando a aposta.
A mesma ponte pode ser lida das três maneiras, dependendo de como é apresentada. O fundador que explica o marco, os números até agora e por que os insiders estão investindo controla a narrativa. O fundador que fica em silêncio a entrega aos investidores.
Pontes repetidas são o verdadeiro sinal de alerta. Uma ponte é normal. Uma segunda ponte para cobrir a primeira sugere que o plano não está funcionando, e o próximo investidor provavelmente vai precificar esse risco, às vezes por meio de um down round ou de uma estrutura muito negociada.
Relação com runway e burn
A ponte é uma ferramenta de runway. A conta é simples: runway é igual ao caixa dividido pela taxa de burn mensal. A ponte aumenta o lado do caixa. Mas só ajuda se o burn continuar sob controle. Fundadores que tratam a ponte como licença para continuar gastando acabam precisando de outra em seis meses.
Uma regra útil é dimensionar a ponte pelo marco, e não pelo medo. Trabalhe de trás para a frente: quantos meses são necessários para atingir a meta, quanto tempo leva uma captação depois disso e qual é a margem de segurança? Capte esse valor e nada além. Captar mais que o necessário em condições ruins sai caro. Captar menos que o necessário significa uma segunda ponte.
Alguns fundadores também cortam o burn junto com a ponte, para que o mesmo dinheiro dure mais. Isso costuma ser um bom sinal para os investidores, porque mostra que a empresa está sendo gerida por resultados, e não só pela sobrevivência.
Erros comuns e alertas para fundadores
- Sem destino. Captar uma ponte sem um marco e uma data por escrito.
- Instrumentos demais. Empilhar SAFEs e notas com tetos diferentes e só descobrir a diluição na próxima rodada. Modele a cap table antes de assinar e considere um software de cap table para ver o efeito.
- Ignorar as datas de vencimento. As notas conversíveis podem vencer. Se a conversão não tiver ocorrido até lá, o titular pode pedir o pagamento ou uma prorrogação.
- Termos desiguais. Dar tetos ou descontos diferentes a investidores diferentes sem avisar a todos.
- Esconder a ponte. Os novos investidores vão descobrir. Divulgue, explique e mostre o plano.
- Tratá-la como correção para um modelo quebrado. Se a economia de base não funciona, a ponte só adia o problema.
- Pular a revisão jurídica. Os documentos de uma ponte parecem simples, mas têm consequências reais para controle e diluição. Termos e regras variam conforme a jurisdição, então peça a um advogado que os revise.
Para um panorama mais amplo da captação, incluindo como as pontes se encaixam em um plano de capital completo, veja o guia de captação estratégica.
Como as pontes se comparam a termos próximos
| Termo | Como difere de uma ponte |
|---|---|
| Rodada com preço definido | Estabelece uma avaliação e emite novas ações. A ponte adia a avaliação. |
| Extensão | Um reforço da mesma série ao mesmo preço. Muitas vezes é chamada de ponte, mas tem preço definido. |
| Down round | Uma rodada com preço definido a uma avaliação menor que a anterior. A ponte pode levar a uma ou evitá-la. |
| Nota conversível | Um instrumento. A ponte é uma finalidade, e a nota é uma das formas de fazê-la. |
| Venture debt | Dinheiro emprestado e pago em espécie. A ponte geralmente se converte em participação. |
Leitura relacionada

Co-Founder & COO
On this page
- Como funciona uma rodada-ponte
- Instrumentos mais comuns
- Desconto, teto e warrants
- Um exemplo prático (ilustrativo)
- Pontes lideradas por insiders x por novos investidores
- Ponte para onde?
- Risco de sinalização
- Relação com runway e burn
- Erros comuns e alertas para fundadores
- Como as pontes se comparam a termos próximos
- Leitura relacionada