ファミリーオフィスとは?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
ファミリーオフィスとは、1つの富裕層一族、または少数の一族の財務・個人面の事柄を、調整しながら管理するために設けられた組織です。親族がそれぞれ別々に銀行、会計士、弁護士、慈善活動のアドバイザーと付き合うのではなく、1つのチーム(または慎重に選んだ1つのプロバイダー)が全体像を見ます。事業会社、その外にある投資、税務上の立場、相続計画、そして一族が共有する目標です。
事業を所有する一族の場合、この発想が浮上するのは、たいてい特定のタイミングです。会社が成長した、あるいは一部が売却された結果、一族の資産の多くが会社の外にあるようになります。その資産を管理するために雇われた人は誰もおらず、創業者自身の時間が、なし崩し的にそこへ注がれていきます。本記事では、そうしたオーナー一族の視点から、ファミリーオフィスとは何かを解説します。主なモデル、それぞれの役割、一族が設立する時期、オフィス自体をどう統治すべきか、そして失敗しやすい点です。
一般的な参考情報であり、法務・税務・投資上の助言ではありません。ファミリーオフィスに関するルール、税務上の扱い、規制は国によって大きく異なるため、実際の判断には、関係する法域の専門家の助言が必要です。
実務上の定義
世界共通の法的定義はありません。実際には、「ファミリーオフィス」は法的な形態というより、機能を指す言葉です。一族の資産を、一族に代わって、一族の利益のために扱う人、プロセス、仕組みの集合体です。
規制当局は、それぞれの目的でこの用語を定義しています。米国では、SECのファミリーオフィス規則17 CFR 275.202(a)(11)(G)-1が、どの資産運用会社を投資顧問規制の適用除外とするかを決めるためにこの用語を使っています。この規則では、ファミリーオフィスとは次の条件を満たす会社です。
- 「ファミリー顧客」以外に顧客を持たない(死亡や重要な従業員の退職後1年間の猶予期間など、限られた例外あり)。
- ファミリー顧客が全額を所有し、1人以上の家族メンバーまたは家族の法人が単独で支配している。
- 投資顧問として、一般向けに自らを標榜していない。
この規則自体の「家族メンバー」の定義は、共通の祖先の直系卑属(最大10世代離れたもの)と、その配偶者または配偶者に相当する人を対象としています。これは1つの国における規制上の定義であり、普遍的な判定基準ではなく、参考になる目安です。他の国では線引きが異なり、この構造をまったく規制していない国もあります。
実務上の要点は、ファミリーオフィスは一族に仕えるために存在する、ということです。棚から買える商品ではなく、ステータスシンボルでもありません。調整の問題に対する答えです。
3つの代表的なモデル
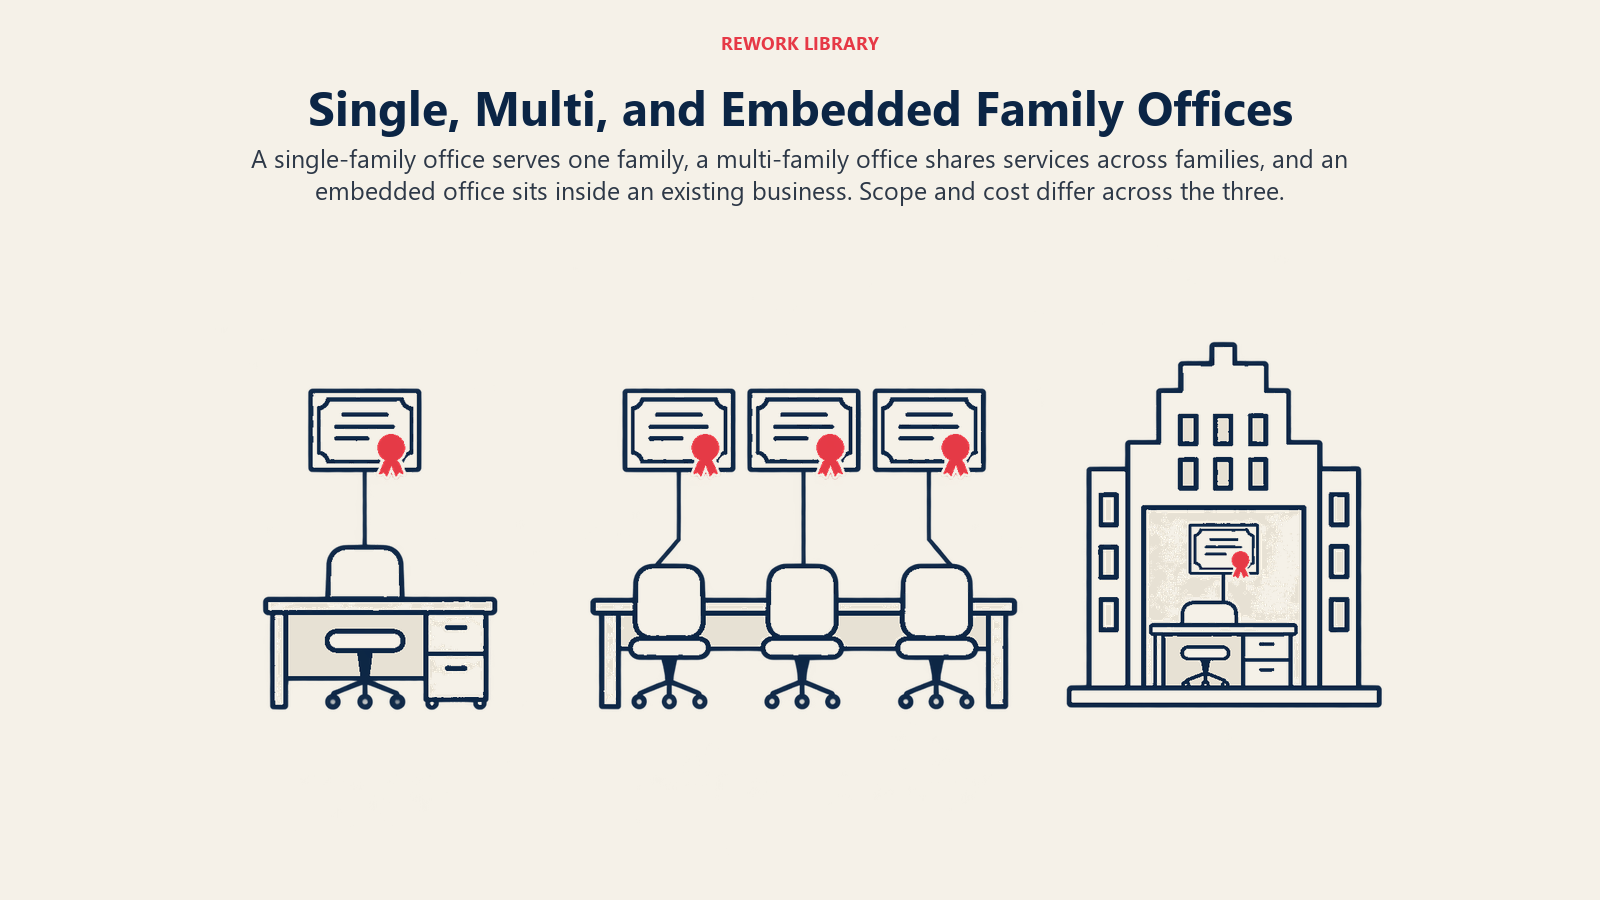
ファミリーオフィスの大半は3つの形のいずれかに当てはまり、呼び名よりも違いのほうが重要です。
シングル・ファミリー・オフィス
シングル・ファミリー・オフィス(SFO)は、1つの一族に仕えます。一族が、通常は会社や信託を通じて所有し、一族自身の資産から費用を賄います。投資、会計、税務、事務の担当者を混ぜた専属スタッフを雇い、必要に応じて外部の専門家も加えます。顧客が1つなので、その一族の価値観、リスク許容度、力学に合わせて形づくれます。
トレードオフは、コストと規模です。専任チームを置くには、それを正当化できるだけの資産と複雑さが必要です。オーバーヘッドに対して資産が小さい一族では、SFOが、守るはずの運用リターンのかなりの部分を食いつぶすこともあります。
マルチ・ファミリー・オフィス
マルチ・ファミリー・オフィス(MFO)は、通常は商業的な会社を通じて、複数の一族に仕えます。各一族はスタッフ、システム、専門知識のコストを分担し、単独では雇えない専門家にアクセスできます。トレードオフは、カスタマイズ性が下がること、そしてプロバイダー自身にも事業上の利害があることです。こうしたサービスを販売する会社については、プロバイダー側の視点で書かれた関連記事ファミリーオフィスサービスで扱っています。本記事は、一族の側から書いています。
MFOは、法的な意味でもシングル・ファミリー・オフィスと異なります。たとえば米国では、血縁のない複数の一族に仕えるオフィスは、一般に上述のファミリーオフィス適用除外の対象外となり、通常は投資顧問として規制されます。
内包型ファミリーオフィス
事業を所有する一族の多くは、別個のオフィスをそもそも設けません。その代わりに、一族の会社の経理・財務チームが、オーナーの個人的な事柄を静かに処理します。家族の請求書の支払い、一族の投資の記録、保険の手配、税の申告書作成などです。これが内包型ファミリーオフィスで、好意から始まって次第に膨らんでいくため、非常によく見られます。
安上がりで便利です。一方で、ガバナンスが拠って立つ境界線を曖昧にします。会社のCFOが週の一部を親族の用事に費やせば、会社が私的な利益の費用を負担していることになり、非同族のマネジャーや少数株主が理由を尋ねるのは当然です。事業が成長してオーナーが増えるにつれ、一族はたいてい、より明確な分離へ向かいます。
| モデル | 対象 | 主な強み | 主な弱み |
|---|---|---|---|
| シングル・ファミリー・オフィス | 1つの一族 | 一族の目標と価値観に合わせて設計できる | 固定費がかかり、十分な規模が必要 |
| マルチ・ファミリー・オフィス | 血縁のない複数の一族 | 専門知識とコストを共有できる | カスタマイズ性が低く、プロバイダーとの利益相反がある |
| 内包型オフィス | 会社内にある1つの一族 | 低コストで、既存のスタッフを使える | 会社の資金と一族の資金の区別が曖昧になる |
ファミリーオフィスの業務
範囲はパートタイムの会計士から専任チームまでさまざまですが、業務は概ね、いくつかの機能に分かれます。
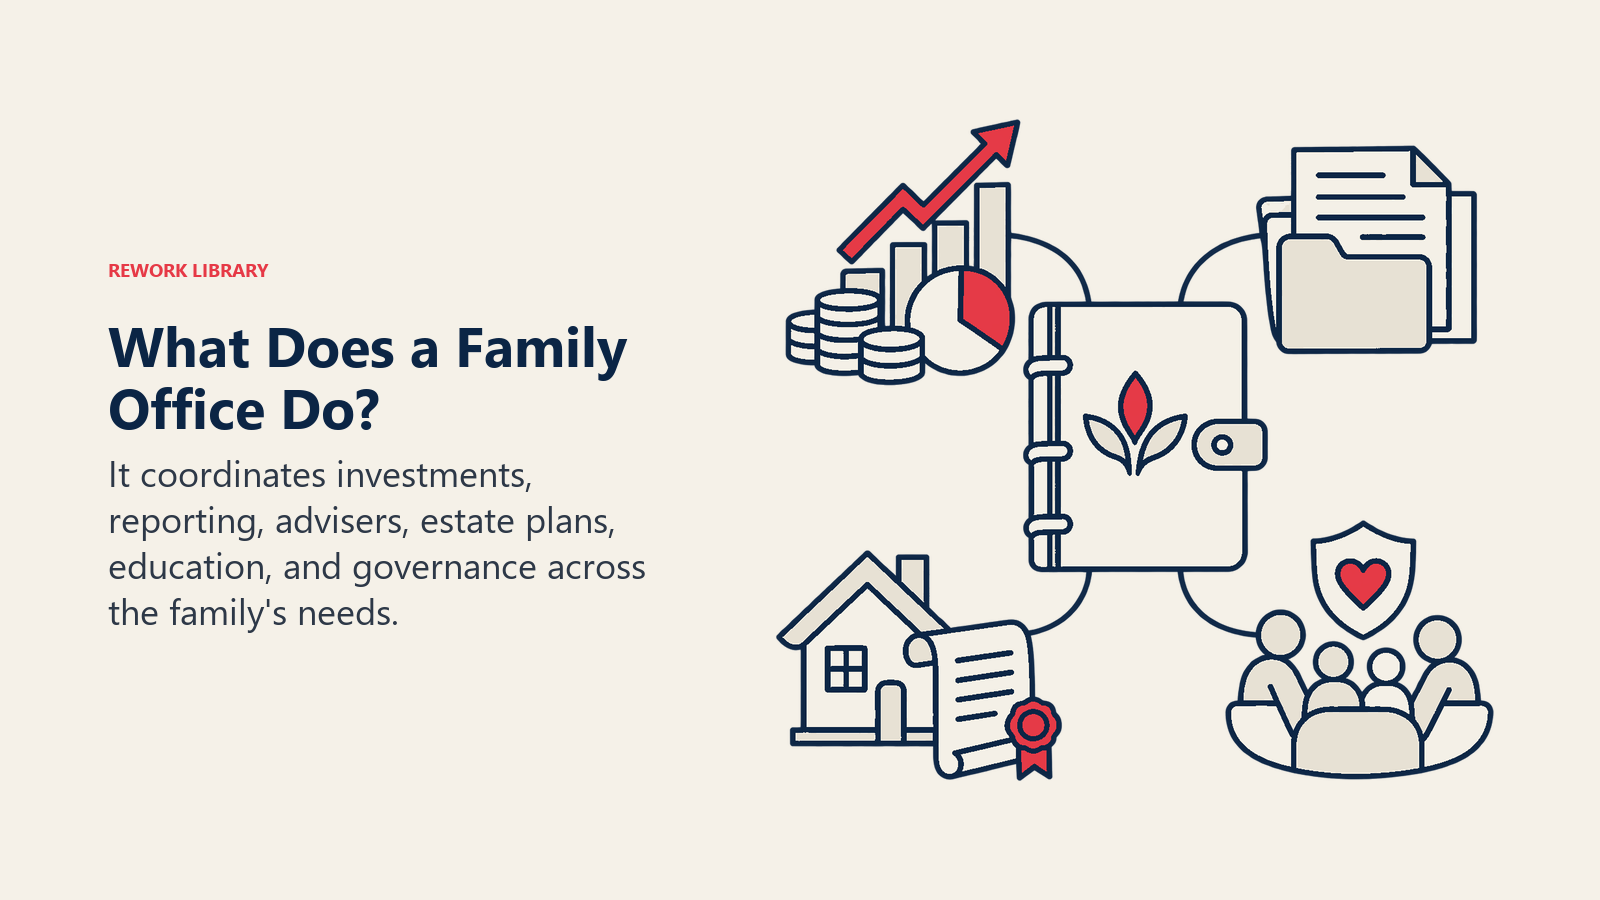
投資運用。 投資方針の策定、資産配分、運用者の選定または一部投資の直接運用、そして成績のモニタリングを指します。オーナー一族にとっての重要な問いは、一族の資産のどれだけを事業会社に集中させたままにし、どれだけを外に分散させるかです。
会計と報告。 オフィスは、口座、法人、国をまたぐ情報を1つのビューにまとめます。多くの一族が、自分たちの総資産を1つの報告書で見たことがないと気づきます。連結報告、キャッシュフロー計画、請求書の支払いは地味ですが、最も評価されるサービスであることも少なくありません。
税務と相続の調整。 オフィスは外部の税務・法務の専門家と連携し、ある分野の判断が別の分野を損なわないようにします。申告を管理し、法人間を調整し、相続関連の文書を最新に保ちます。資格を持つ専門家の代わりにはなりません。専門家同士が確実に話し合えるようにするのです。世代間で株式を移す手続きについては、世代間の所有権移転で扱っています。
ガバナンスと一族の教育。 優れたオフィスは、一族自身の意思決定を支えます。会議の運営、記録の保管、次世代がオーナーになる準備、一族のガバナンス機関の運営支援などです。通常、その場となるのがファミリー・カウンシル(家族会議)であり、一族がルールを記録するのがファミリー憲法(家族憲章)です。
フィランソロピー。 多くの一族は、財団やドナー・アドバイズド・ファンドを通じて寄付を行い、オフィスが助成の事務、デューデリジェンス、報告を担います。寄付は、若い家族メンバーが共同で意思決定を行う練習の場としても役立ちます。
コンシェルジュ業務と事務サービス。 個人面の業務で、不動産の管理、旅行、保険、使用人、セキュリティなどが含まれます。これを求める一族もあれば、オフィスを資産に集中させるためにあえて外す一族もあります。
6つすべてを行うオフィスばかりではなく、一族は、なし崩し的に範囲が広がることに警戒すべきです。機能を意図的に選び、明確な必要が生じたときに拡張するほうが賢明です。
重要なポイント:ファミリーオフィス
- SECのファミリーオフィス規則は、ファミリー顧客のみに仕え、家族メンバーまたは家族の法人が全額を所有して単独で支配し、投資顧問を標榜していない会社に限り、投資顧問規制の適用を除外します(17 CFR 275.202(a)(11)(G)-1)。
- UBS Global Family Office Report 2025は、2025年1月22日から4月4日にかけて、30を超える市場の317のシングル・ファミリー・オフィスを調査しました。参加した一族の純資産は平均27億ドル、オフィスあたりの運用資産は平均11億ドルでした(UBS)。
- この調査では、53%のファミリーオフィスが資産承継計画を整えており、計画を持つオフィスのうち64%が、税効率のよい資産移転を承継の最大の課題に挙げ、43%が、次世代が責任を持って資産を引き継ぐ準備を挙げました(同資料)。
- 調査対象のオフィスのうち、当初から承継計画について次世代に相談していたのは26%にとどまりました(同資料)。
- UBSの回答者は非常に大規模な一族であり、この数字は市場の上位層を表すもので、典型的な事業オーナー一族のものではありません。
一族が設立するタイミング
すべての一族に当てはまる資産の基準はなく、UBSのサンプルは、調査対象となったオフィスの規模がいかに大きいかを思い出させます。UBSの一族は平均27億ドルの純資産を持ち、これは大半の事業オーナーがこのテーマを考え始める水準をはるかに超えています。それよりずっと少ない資産の一族でも、内包型のチームや外部委託の仕組みなど、より小さなものをつくることがあり、それも正当な選択です。
きっかけはかなり共通しています。
- 流動性イベント。 一族が会社の全部または一部を売却する、あるいは大きな配当やリキャピタライゼーションを受け取ります。突然、管理が必要な金融資産のプールが生まれますが、それを担う人は雇われていません。選択肢については、事業オーナーの出口戦略で扱っています。
- 事業の外にある資産が増える。 売却がなくても、長年の配当、不動産、副次的な投資が積み重なって、事業会社の隣に第2のポートフォリオができることがあります。
- 複雑さが増す。 家族メンバー、国、法人、税の申告が増えます。創業者自身のスプレッドシートでは足りなくなります。
- 世代交代。 ある世代から次の世代へ移ると、オーナーが増え、その一部は事業で働いていません。それでも、情報、報告、発言の場が必要です。
- ガバナンスの空白。 投資方針からフィランソロピーまで、共有する意思決定に責任を持つ人が誰もいないと、一族が気づきます。
どれにも当てはまらなければ、最も正直な答えは、まだファミリーオフィスは必要ないということかもしれません。信頼できる外部の会計士、相続に強い弁護士、明確な株式保有の方針があれば、かなりのことができます。
オフィスと事業・一族との関係
ファミリーオフィスを考えるいちばんすっきりした方法は、ファミリービジネスのスリーサークルモデルを通して見ることです。事業会社は事業のサークルにあります。ファミリーオフィスは主に所有と家族のサークルにあります。管理するのは、会社の運営ではなく、オーナーの資産です。
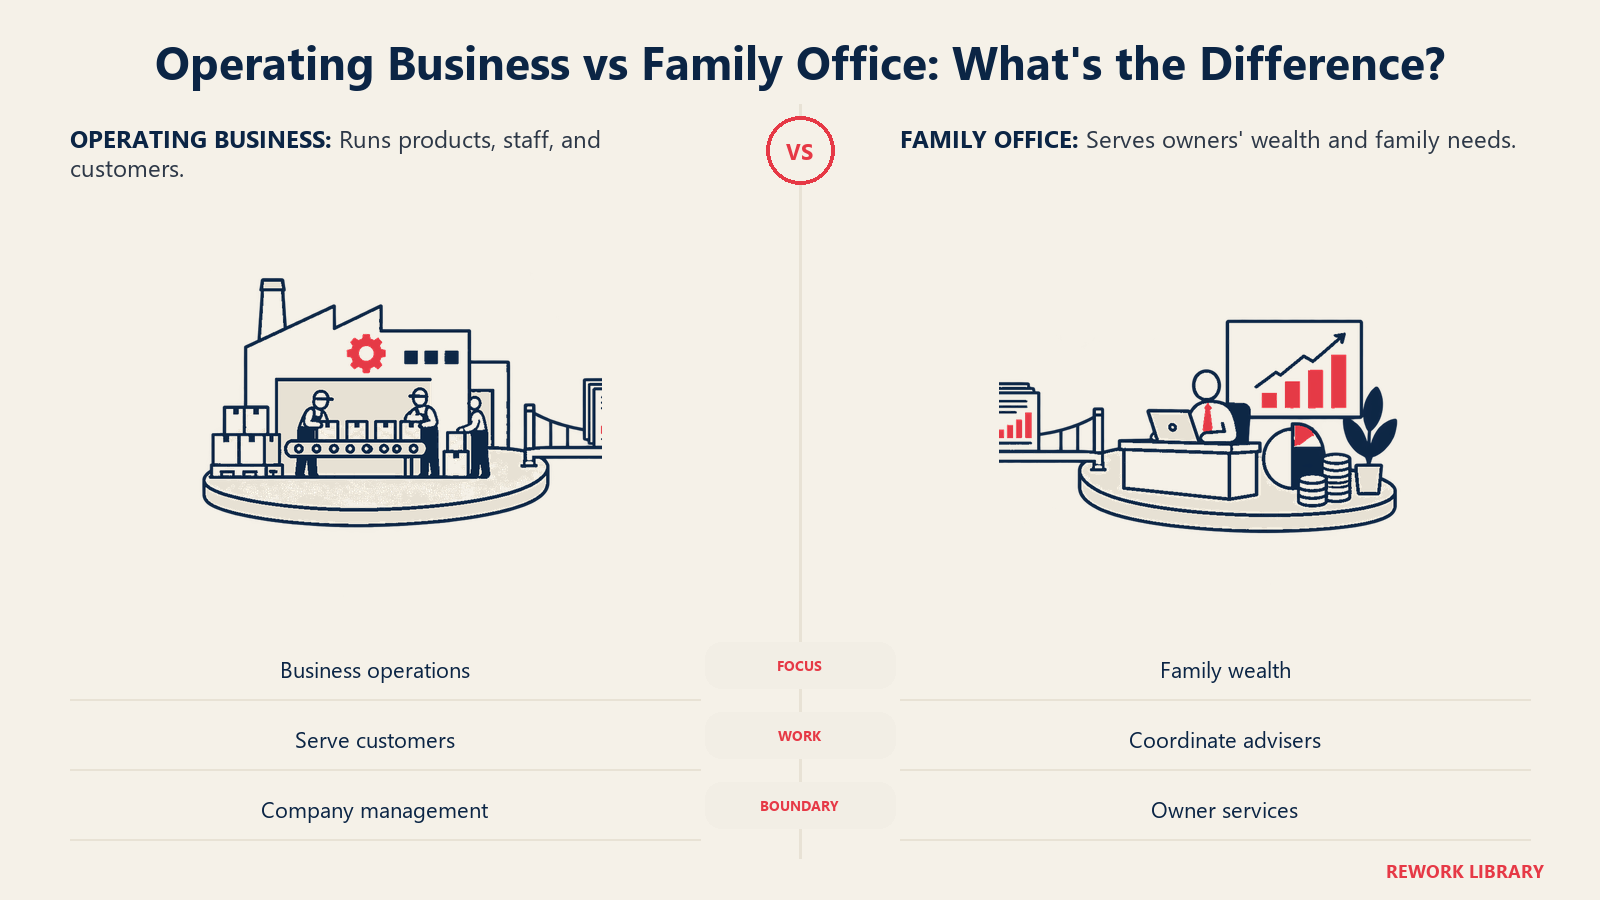
この区別は書面にしておくべきです。明記しておく価値のある関係がいくつかあります。
オフィスと事業会社。 オフィスが会社を運営すべきではなく、会社がオフィスを運営すべきでもありません。両者が互いのために何かを行う場合(スタッフや事務所の共有など)、公正な対価を定めた書面のサービス契約が必要です。そうでないと、非同族の経営幹部や少数株主が、正しいかどうかは別として、会社のリソースが一族を補助しているのではないかと疑うかもしれません。
オフィスと所有構造。 多くの一族は、ファミリー持株会社や信託を通じて会社を所有し、オフィスはその構造の横または上に置かれることがよくあります。オフィスはオーナーに対するサービス提供者であり、持株会社は株式を所有するための法的な器です。この違いはファミリー持株会社で説明しており、選択肢の全体像はファミリーの所有構造に整理しています。
オフィスとファミリー・カウンシル(家族会議)。 カウンシルは一族の方向性と方針を定め、オフィスはそれを実行します。誰に分配金を出すか、どの親族を支援するかなど、オフィスが独自に方針を決め始めたら、それは一族自身の機関に属する役割を奪ったことになります。
オフィス自体の統治
一族の資産を管理するオフィスには、独自のガバナンスが必要です。オフィスはバックオフィスの機能に感じられるため、一族はしばしばこれを忘れます。
優れた実践には、通常、次のものが含まれます。
- 書面の権限付与。 オフィスが何を行い、何を行わず、誰に報告するか。
- 統治機関。 明確な権限を持つ取締役会や投資委員会で、できれば、一族内の力学を恐れず厄介な質問ができる社外メンバーを少なくとも1人含めます。
- 明確な意思決定権限。 どの投資判断はオフィスの責任者が単独でできるか、どれは委員会の承認が必要か、どれは一族全体が必要か。
- 利益相反のルール。 オフィスが親族を採用する、親族の事業に投資する、家族メンバーに融資するといった場合にどうなるか。私的な取り決めが最も大きな損害を生むのは、こうした場面です。
- 明確な報告。 日々は関与していないオーナーにも状況が見えるよう、一族に対して定期的で一貫した報告を行います。
- 見直しのサイクル。 オフィスが一族のニーズに今も合っているか、ある機能を外部委託したほうがよいのではないかを含め、定期的に確認します。
オフィスのスタッフもガバナンスの問題です。彼らはすべてを見ており、その忠誠心は、自分を雇った特定の親族ではなく、一族全体に向けられるべきです。この原則を明記するのに適した場所がファミリー憲法(家族憲章)です。
よくある落とし穴
いくつかの失敗が繰り返し現れます。
早すぎる、あるいは大きすぎる設立。 専任チームは、管理する資産に比べて高くつくことがあります。一族が本当に必要とする機能から始め、後から追加してください。
権限付与のないまま膨らませる。 コンシェルジュ的な依頼が積み重なり、ある親族の思いつきのプロジェクトが常設の活動になり、オフィスが何のためにあるのか誰も説明できなくなります。書面で範囲を定めると役立ちます。
会社の資金と一族の資金の混同。 内包型オフィスは、会社のリソースを私的な目的に使う方向へ流れていくことがあります。口座を分け、共有するサービスを文書化し、公正に値付けしてください。
一族のガバナンスの代用にする。 オフィスは決定を事務的に処理できますが、一族を合意させることはできません。親族同士が対立していれば、オフィスがそれを解決することはなく、むしろ対立の舞台になりかねません。
次世代を除外する。 UBSの調査では、調査対象のオフィスのうち、当初から承継計画について次世代に相談していたのは26%にとどまりました(上記と同じ資料)。創業者の世代だけに仕えるオフィスは、後継者の準備を置き去りにします。若い家族メンバーを教育と報告に含めることは役割の一部であり、「3代で富は尽きる」と言われるパターンに対する主な防御策の1つです。
1人に依存しすぎる。 すべての関係とパスワードを握るオフィスの責任者は、キーパーソン・リスクです。プロセスを文書化し、他の誰かが代わりを務められるようにしてください。
出口計画を飛ばす。 オフィスは永続するものではありません。一族の変化に応じて、オフィスを統合したり、分割したり、外部委託したり、閉鎖したりします。その場合の進め方を、あらかじめ合意しておくと役立ちます。

Co-Founder & COO