Bahasa Indonesia
Apa Itu Family Office?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Family office adalah organisasi yang dibentuk untuk mengelola urusan keuangan dan pribadi satu keluarga kaya, atau segelintir keluarga, secara terkoordinasi. Alih-alih setiap kerabat berurusan sendiri-sendiri dengan bank, akuntan, pengacara, dan penasihat amal, satu tim (atau satu penyedia yang dipilih dengan cermat) melihat gambaran utuhnya: bisnis operasional, investasi di luar bisnis, posisi pajak, rencana warisan, dan tujuan bersama keluarga.
Bagi keluarga pemilik bisnis, gagasan ini biasanya muncul pada saat tertentu. Perusahaan telah tumbuh, atau sebagian sudah dijual, dan banyak kekayaan keluarga kini berada di luar perusahaan. Tidak ada yang dipekerjakan untuk mengurus kekayaan itu, dan waktu sang pendiri sendiri tersita ke sana secara otomatis. Artikel ini menjelaskan apa itu family office dari sudut pandang keluarga pemilik tersebut: model-model utamanya, apa yang dilakukan masing-masing, kapan keluarga membentuknya, bagaimana kantor itu sebaiknya diatur, dan di mana kesalahan biasanya terjadi.
Isinya adalah bahan referensi umum, bukan nasihat hukum, pajak, atau investasi. Aturan family office, perlakuan pajak, dan regulasinya sangat bervariasi antarnegara, sehingga keputusan yang sesungguhnya membutuhkan penasihat di yurisdiksi terkait.
Definisi Kerja
Tidak ada definisi hukum tunggal di seluruh dunia. Dalam praktik, "family office" lebih menggambarkan sebuah fungsi daripada bentuk hukum. Ia adalah kumpulan orang, proses, dan struktur yang mengurus kekayaan keluarga atas nama dan demi kepentingan keluarga itu.
Regulator memang mendefinisikan istilah ini untuk keperluan mereka sendiri. Di Amerika Serikat, aturan family office dari SEC, 17 CFR 275.202(a)(11)(G)-1, memakai istilah ini untuk menentukan perusahaan pengelola kekayaan mana yang dikecualikan dari regulasi penasihat investasi. Menurut aturan itu, family office adalah perusahaan yang:
- tidak memiliki klien selain "klien keluarga" (dengan pengecualian terbatas, seperti masa tenggang satu tahun setelah seseorang meninggal atau karyawan kunci keluar);
- dimiliki sepenuhnya oleh klien keluarga dan dikendalikan secara eksklusif oleh satu atau lebih anggota keluarga dan/atau entitas keluarga; dan
- tidak menawarkan diri kepada publik sebagai penasihat investasi.
Definisi "anggota keluarga" dalam aturan itu mencakup keturunan langsung dari leluhur bersama (hingga 10 generasi) beserta pasangan atau yang setara pasangan. Itu definisi regulasi untuk satu negara, sehingga ia lebih tepat menjadi titik rujukan daripada uji universal. Negara lain menarik garis secara berbeda, dan sebagian tidak mengatur struktur ini sama sekali.
Kesimpulan praktisnya, family office ada untuk melayani keluarga. Ia bukan produk yang dibeli dari rak dan bukan simbol status. Ia adalah jawaban atas masalah koordinasi.
Tiga Model yang Umum
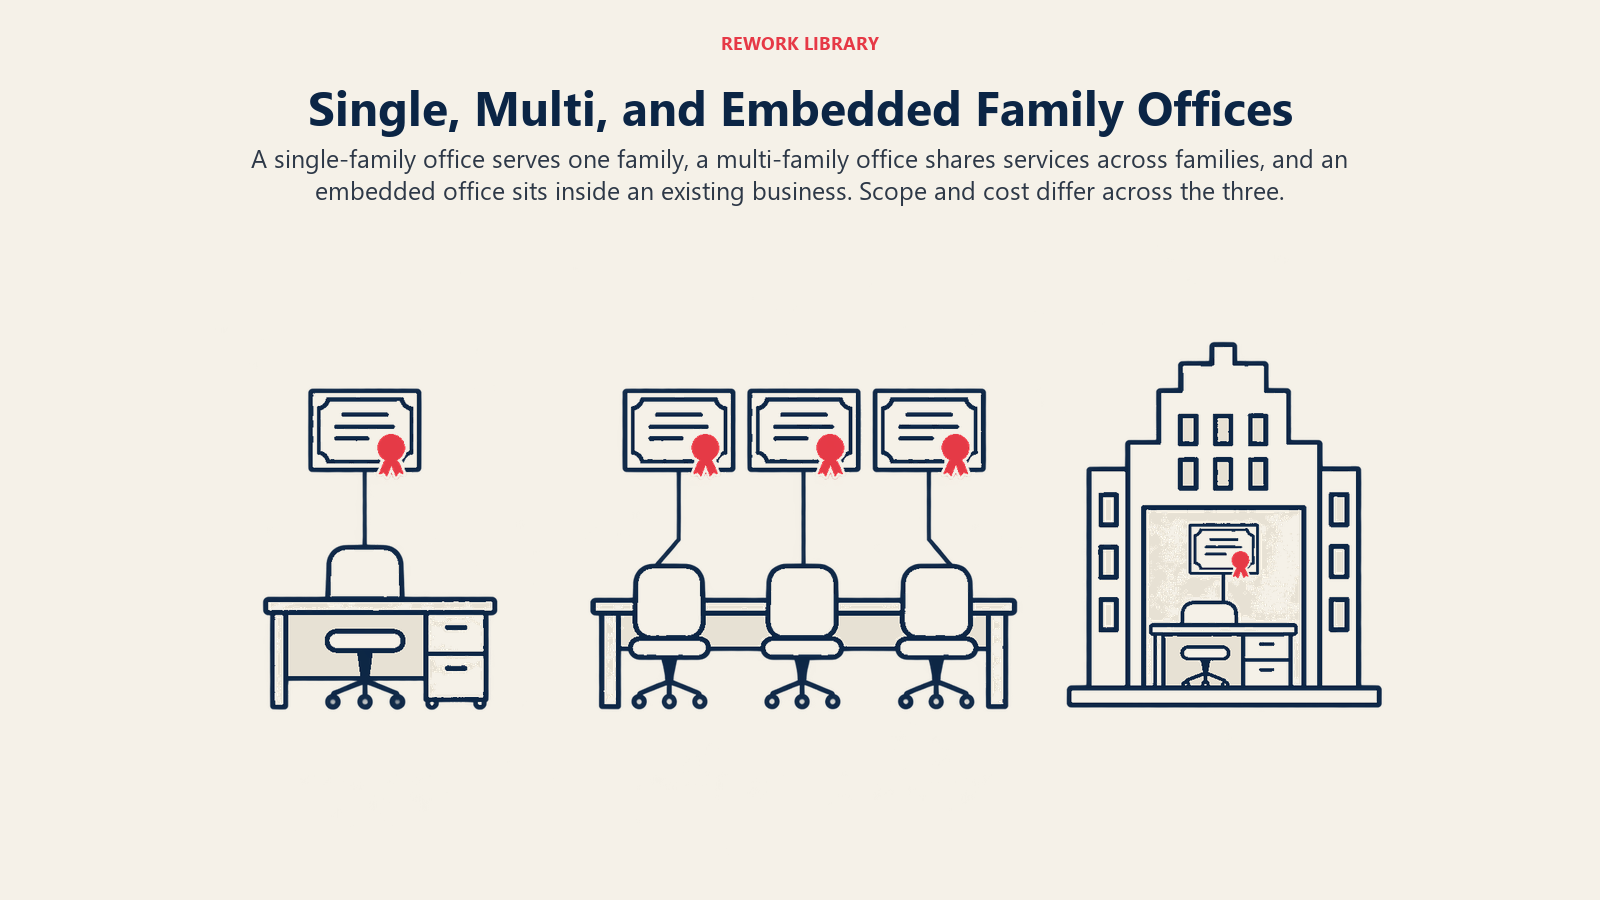
Sebagian besar family office berbentuk salah satu dari tiga model, dan perbedaannya lebih penting daripada labelnya.
Family office tunggal
Family office tunggal (single-family office, SFO) melayani satu keluarga. Keluarga memilikinya, biasanya melalui perusahaan atau trust, dan membiayainya dari aset keluarga sendiri. Ia mempekerjakan staf sendiri, biasanya campuran tenaga investasi, akuntansi, pajak, dan administrasi, ditambah spesialis luar yang didatangkan bila perlu. Karena bekerja untuk satu klien, ia dapat dibentuk sesuai nilai, selera risiko, dan dinamika politik keluarga itu.
Imbalannya adalah biaya dan skala. Tim khusus membutuhkan kekayaan dan kompleksitas yang cukup untuk membenarkannya. Bagi keluarga yang kekayaannya kecil dibandingkan beban biayanya, SFO dapat menghabiskan porsi besar dari imbal hasil yang seharusnya ia lindungi.
Family office multi-keluarga
Family office multi-keluarga (multi-family office, MFO) melayani beberapa keluarga, biasanya melalui sebuah perusahaan komersial. Para keluarga berbagi biaya staf, sistem, dan keahlian, serta mendapat akses ke spesialis yang tidak mungkin mereka pekerjakan sendiri. Imbalannya adalah penyesuaian yang lebih terbatas dan penyedia yang memiliki kepentingan bisnisnya sendiri. Perusahaan-perusahaan yang menjual layanan ini dibahas dalam artikel pendamping tentang layanan family office, yang ditulis dari sisi penyedia. Artikel ini ditulis dari sisi keluarga.
MFO juga berbeda dari family office tunggal dalam arti hukum. Di AS, misalnya, kantor yang melayani beberapa keluarga yang tidak berkerabat umumnya berada di luar pengecualian family office yang diuraikan di atas, sehingga biasanya diatur sebagai penasihat investasi.
Family office tertanam
Banyak keluarga pemilik bisnis tidak membentuk kantor terpisah sama sekali. Sebaliknya, tim keuangan perusahaan keluarga diam-diam mengurus urusan pribadi para pemilik: membayar tagihan keluarga, memantau investasi keluarga, mengatur asuransi, menyiapkan pelaporan pajak. Inilah family office tertanam, dan ia sangat umum karena bermula dari bantuan kecil lalu terus membesar.
Cara ini murah dan praktis. Namun ia juga mengaburkan batas yang justru menjadi sandaran tata kelola. Ketika CFO perusahaan menghabiskan sebagian pekannya untuk urusan seorang kerabat, perusahaan sedang membiayai keuntungan pribadi, dan manajer non-keluarga serta pemilik minoritas wajar bila bertanya mengapa. Keluarga biasanya bergerak menuju pemisahan yang lebih bersih seiring bisnis membesar dan jumlah pemilik bertambah.
| Model | Siapa yang dilayani | Kekuatan utama | Kelemahan utama |
|---|---|---|---|
| Family office tunggal | Satu keluarga | Disesuaikan dengan tujuan dan nilai keluarga | Biaya tetap, membutuhkan skala yang cukup |
| Family office multi-keluarga | Beberapa keluarga yang tidak berkerabat | Keahlian dan biaya bersama | Penyesuaian terbatas, konflik kepentingan penyedia |
| Kantor tertanam | Satu keluarga, di dalam perusahaannya | Biaya rendah, memakai staf yang ada | Mengaburkan uang perusahaan dan uang keluarga |
Apa yang Dilakukan Family Office
Cakupannya beragam, dari seorang akuntan paruh waktu hingga tim penuh, tetapi pekerjaannya cenderung jatuh ke dalam beberapa fungsi.
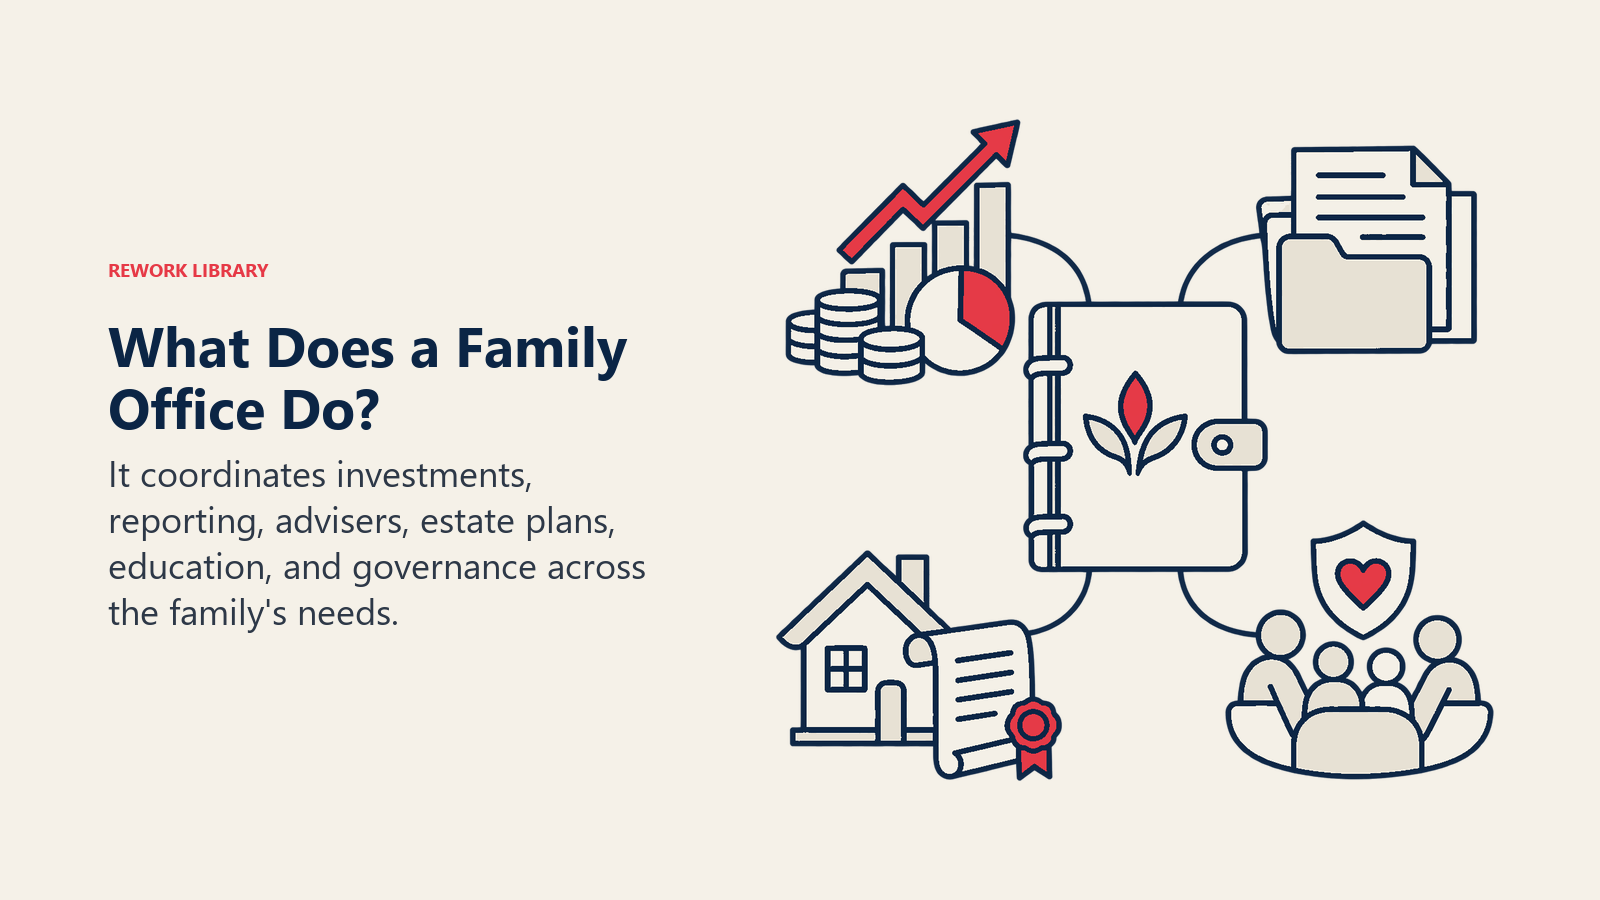
Pengelolaan investasi. Mencakup penyusunan kebijakan investasi, alokasi aset, pemilihan manajer atau pengelolaan sebagian investasi secara langsung, serta pemantauan kinerja. Bagi keluarga pemilik, pertanyaan kuncinya adalah seberapa besar kekayaan keluarga yang sebaiknya tetap terkonsentrasi di perusahaan operasional dan seberapa besar yang sebaiknya didiversifikasi ke luar.
Akuntansi dan pelaporan. Kantor menggabungkan informasi dari berbagai rekening, entitas, dan negara menjadi satu tampilan. Banyak keluarga baru sadar bahwa mereka belum pernah melihat posisi total mereka dalam satu laporan. Pelaporan terkonsolidasi, perencanaan arus kas, dan pembayaran tagihan memang tidak glamor, tetapi sering menjadi layanan yang paling dihargai.
Koordinasi pajak dan warisan. Kantor bekerja dengan penasihat pajak dan hukum dari luar agar keputusan di satu bidang tidak merusak bidang lain. Ia melacak pelaporan, mengoordinasikan entitas, dan menjaga dokumen warisan tetap mutakhir. Ia tidak menggantikan penasihat berlisensi; ia memastikan mereka saling berkomunikasi. Mekanisme pemindahan saham antargenerasi dibahas dalam peralihan kepemilikan antargenerasi.
Tata kelola dan edukasi keluarga. Kantor yang baik mendukung pengambilan keputusan keluarga itu sendiri: menyelenggarakan pertemuan, menyimpan catatan, menyiapkan generasi berikutnya menjadi pemilik, dan membantu menjalankan badan tata kelola keluarga. Dewan keluarga adalah forum tempat hal ini biasanya berlangsung, dan konstitusi keluarga adalah tempat keluarga mencatat aturannya.
Filantropi. Banyak keluarga menyalurkan dana melalui yayasan atau wadah donasi yang diarahkan donor, dan kantor menangani administrasi hibah, uji tuntas, dan pelaporan. Memberi juga bisa menjadi cara yang berguna bagi anggota keluarga yang lebih muda untuk berlatih mengambil keputusan bersama.
Layanan concierge dan administratif. Ini sisi pribadinya: mengelola properti, perjalanan, asuransi, staf rumah tangga, keamanan, dan urusan serupa. Sebagian keluarga menginginkannya dan sebagian sengaja menyingkirkannya agar kantor tetap berfokus pada kekayaan.
Tidak setiap kantor menjalankan keenamnya, dan keluarga sebaiknya waspada terhadap cakupan yang membengkak dengan sendirinya. Lebih baik memilih fungsi secara sengaja dan memperluasnya saat ada kebutuhan yang jelas.
Fakta Utama: Family Office
- Aturan family office dari SEC hanya mengecualikan sebuah perusahaan dari regulasi penasihat investasi jika perusahaan itu hanya melayani klien keluarga, dimiliki sepenuhnya dan dikendalikan secara eksklusif oleh anggota keluarga atau entitas keluarga, dan tidak menawarkan diri sebagai penasihat investasi (17 CFR 275.202(a)(11)(G)-1).
- UBS Global Family Office Report 2025 mensurvei 317 family office tunggal di lebih dari 30 pasar antara 22 Januari dan 4 April 2025. Keluarga peserta rata-rata memiliki kekayaan bersih USD 2,7 miliar dan aset kelolaan USD 1,1 miliar per kantor (UBS).
- Dalam survei itu, 53% family office telah memiliki rencana suksesi kekayaan; di antara yang memiliki rencana, 64% menyebut pengalihan kekayaan yang efisien pajak sebagai tantangan suksesi terbesar, dan 43% menyebut mempersiapkan generasi penerus untuk mengemban kekayaan secara bertanggung jawab (sumber yang sama).
- Hanya 26% kantor yang disurvei berkonsultasi dengan generasi penerus tentang rencana suksesi sejak awal (sumber yang sama).
- Responden UBS adalah keluarga yang sangat besar, sehingga angka-angka ini menggambarkan lapisan atas pasar, bukan keluarga pemilik bisnis yang tipikal.
Kapan Keluarga Mendirikannya
Tidak ada ambang kekayaan yang berlaku untuk semua orang, dan sampel UBS menjadi pengingat betapa besarnya kantor yang tipikal dalam survei. Keluarga UBS rata-rata memiliki kekayaan bersih USD 2,7 miliar, jauh di atas titik di mana kebanyakan pemilik bisnis mulai memikirkan hal ini. Keluarga dengan kekayaan jauh lebih kecil tetap bisa membentuk sesuatu yang lebih ringkas, seperti tim tertanam atau pengaturan alih daya, dan itu pilihan yang sah.
Pemicunya cukup konsisten:
- Peristiwa likuiditas. Keluarga menjual seluruh atau sebagian perusahaan, atau menerima dividen besar atau rekapitalisasi. Tiba-tiba ada kumpulan kekayaan finansial yang perlu dikelola dan tak seorang pun dipekerjakan untuk itu. Pilihan keputusannya dibahas dalam opsi exit bagi pemilik bisnis.
- Kekayaan di luar bisnis bertambah. Bahkan tanpa penjualan, dividen bertahun-tahun, real estat, dan investasi sampingan dapat menumpuk menjadi portofolio kedua di samping perusahaan operasional.
- Kompleksitas meningkat. Lebih banyak anggota keluarga, lebih banyak negara, lebih banyak entitas, lebih banyak pelaporan pajak. Spreadsheet pribadi sang pendiri tidak lagi memadai.
- Pergantian generasi. Berpindah dari satu generasi ke generasi berikutnya membawa lebih banyak pemilik, dan sebagian dari mereka tidak bekerja di bisnis. Mereka tetap membutuhkan informasi, pelaporan, dan suara.
- Celah tata kelola. Keluarga menyadari bahwa tidak ada yang bertanggung jawab atas keputusan bersama, dari kebijakan investasi hingga filantropi.
Jika tidak satu pun berlaku, jawaban yang paling jujur mungkin bahwa family office belum dibutuhkan. Akuntan luar yang baik, pengacara warisan, dan kebijakan kepemilikan saham yang jelas dapat memberi banyak manfaat.
Hubungan Kantor dengan Bisnis dan Keluarga
Cara paling bersih untuk memikirkan family office adalah melalui model tiga lingkaran bisnis keluarga. Perusahaan operasional berada di lingkaran bisnis. Family office sebagian besar berada di lingkaran kepemilikan dan keluarga: ia mengelola kekayaan para pemilik, bukan operasional perusahaan.
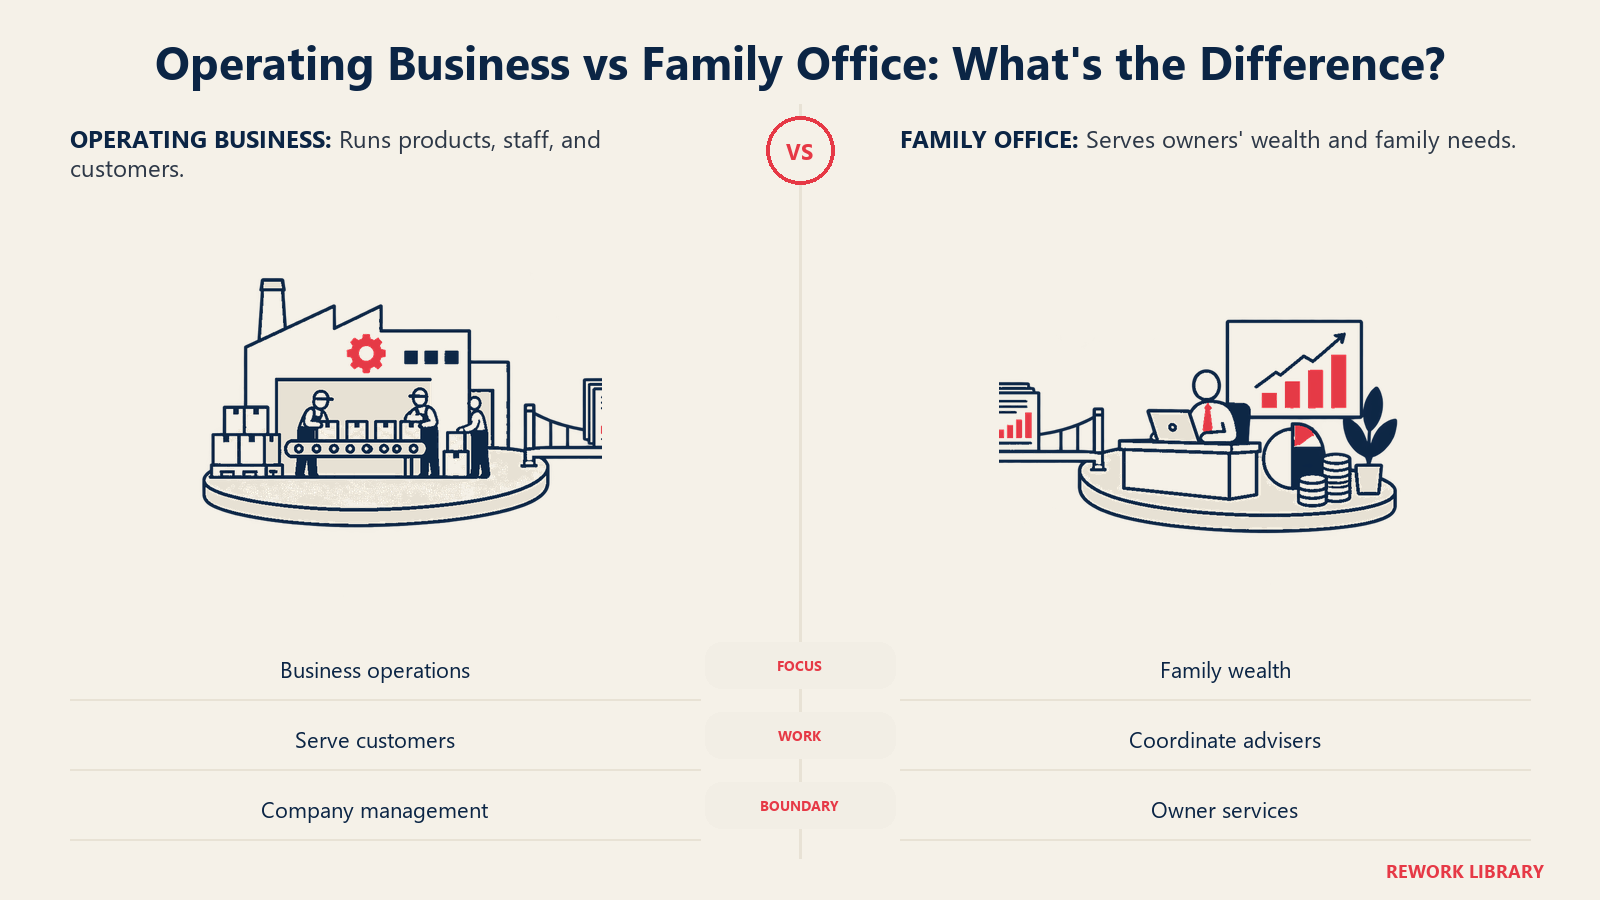
Pembedaan itu sebaiknya dituliskan. Beberapa hubungan perlu dirinci:
Kantor dan perusahaan operasional. Kantor sebaiknya tidak menjalankan perusahaan, dan perusahaan sebaiknya tidak menjalankan kantor. Bila keduanya saling melakukan sesuatu, seperti berbagi staf atau tempat, harus ada perjanjian layanan tertulis dengan harga yang wajar. Jika tidak, eksekutif non-keluarga dan pemilik minoritas bisa curiga, benar atau tidak, bahwa sumber daya perusahaan menyubsidi keluarga.
Kantor dan struktur kepemilikan. Banyak keluarga memiliki perusahaan melalui perusahaan induk keluarga atau trust, dan kantor sering berada di samping atau di atas struktur itu. Kantor adalah penyedia layanan bagi para pemilik; perusahaan induk adalah wadah hukum untuk memiliki saham. Perbedaannya dijelaskan dalam perusahaan induk keluarga, dan rangkaian pilihan yang lebih luas dipetakan dalam struktur kepemilikan keluarga.
Kantor dan dewan keluarga. Dewan menetapkan arah dan kebijakan keluarga. Kantor menjalankannya. Family office yang mulai membuat kebijakan sendiri, seperti memutuskan siapa yang menerima distribusi atau kerabat mana yang mendapat dukungan, telah mengambil alih peran yang menjadi milik badan-badan keluarga itu sendiri.
Mengatur Kantor Itu Sendiri
Kantor yang mengelola kekayaan keluarga membutuhkan tata kelolanya sendiri. Keluarga sering melupakan hal ini karena kantor terasa seperti fungsi belakang layar.
Praktik yang baik biasanya mencakup:
- Mandat tertulis. Apa yang dilakukan kantor, apa yang tidak, dan kepada siapa ia melapor.
- Badan pengatur. Bisa berupa dewan atau komite investasi dengan kewenangan yang jelas, idealnya mencakup setidaknya satu anggota independen yang berani mengajukan pertanyaan yang tidak nyaman tanpa takut pada politik keluarga.
- Hak keputusan yang terdefinisi. Keputusan investasi mana yang dapat diambil sendiri oleh kepala kantor, mana yang perlu persetujuan komite, dan mana yang perlu persetujuan seluruh keluarga.
- Aturan konflik. Apa yang terjadi ketika kantor mempekerjakan kerabat, berinvestasi di usaha kerabat, atau meminjamkan uang kepada anggota keluarga. Inilah situasi di mana pengaturan pribadi menimbulkan kerusakan terbesar.
- Pelaporan yang jelas. Laporan rutin dan konsisten kepada keluarga, agar pemilik yang tidak terlibat sehari-hari dapat melihat apa yang terjadi.
- Siklus peninjauan. Pemeriksaan berkala bahwa kantor masih sesuai kebutuhan keluarga, termasuk apakah mengalihdayakan suatu fungsi akan lebih baik.
Staf kantor juga merupakan persoalan tata kelola. Mereka melihat segalanya, dan kesetiaan mereka seharusnya tertuju kepada keluarga secara keseluruhan, bukan kepada kerabat mana pun yang mempekerjakan mereka. Konstitusi keluarga adalah tempat yang baik untuk menyatakan prinsip itu.
Jebakan Umum
Beberapa kesalahan muncul berulang kali.
Membangun terlalu dini, atau terlalu besar. Tim penuh bisa mahal dibandingkan dengan yang dikelolanya. Mulailah dengan fungsi yang benar-benar dibutuhkan keluarga dan tambahkan kemudian.
Membiarkannya tumbuh tanpa mandat. Permintaan concierge menumpuk, proyek kesayangan seorang kerabat menjadi kegiatan tetap, dan tak seorang pun bisa menyebutkan untuk apa kantor itu ada. Cakupan tertulis membantu.
Mencampur uang perusahaan dan uang keluarga. Kantor tertanam bisa tergelincir memakai sumber daya perusahaan untuk keperluan pribadi. Pisahkan rekeningnya, dokumentasikan layanan bersama, dan beri harga yang wajar.
Menganggapnya pengganti tata kelola keluarga. Kantor dapat mengadministrasikan keputusan, tetapi tidak dapat membuat keluarga sepakat. Jika para kerabat berkonflik, kantor tidak akan memperbaikinya, dan ia bahkan bisa menjadi arena tempat konflik itu berlangsung.
Mengecualikan generasi penerus. Survei UBS menemukan bahwa hanya 26% kantor yang disurvei berkonsultasi dengan generasi penerus tentang rencana suksesi sejak awal (sumber yang sama seperti di atas). Kantor yang hanya melayani generasi pendiri membiarkan para ahli waris tidak siap. Melibatkan anggota keluarga yang lebih muda dalam edukasi dan pelaporan adalah bagian dari tugasnya, dan itu salah satu pertahanan utama terhadap pola "kaya di generasi pertama, habis di generasi ketiga".
Terlalu bergantung pada satu orang. Kepala kantor yang memegang semua hubungan dan kata sandi adalah risiko orang kunci. Dokumentasikan proses dan pastikan ada orang lain yang dapat mengambil alih.
Melewatkan rencana keluar. Kantor tidak bersifat permanen. Keluarga menggabungkan, memisahkan, mengalihdayakan, atau menutup kantor seiring perubahan mereka. Ada baiknya menyepakati sejak awal bagaimana hal itu akan berjalan.
