Was ist ein Family Office?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ein Family Office ist eine Organisation, die geschaffen wird, um die finanziellen und persönlichen Angelegenheiten einer vermögenden Familie oder einiger weniger Familien koordiniert zu verwalten. Statt dass jedes Familienmitglied einzeln mit einer Bank, einem Buchhalter, einem Anwalt und einem Berater für gemeinnützige Zwecke verhandelt, betrachtet ein Team (oder ein sorgfältig ausgewählter Dienstleister) das gesamte Bild: das operative Unternehmen, die Investments außerhalb davon, die steuerliche Lage, die Nachlassplanung und die gemeinsamen Ziele der Familie.
Für eine Unternehmerfamilie taucht die Idee meist in einem bestimmten Moment auf. Das Unternehmen ist gewachsen oder teilweise verkauft worden, und ein großer Teil des Familienvermögens liegt nun außerhalb des Unternehmens. Niemand wurde eingestellt, um sich um dieses Vermögen zu kümmern, und die Zeit des Gründers fließt dadurch automatisch hinein. Dieser Artikel erklärt, was ein Family Office aus Sicht dieser Eigentümerfamilie ist: die wichtigsten Modelle, was jedes davon leistet, wann Familien eines gründen, wie das Office geführt werden sollte und wo es typischerweise schiefgeht.
Es handelt sich um allgemeines Referenzmaterial, nicht um Rechts-, Steuer- oder Anlageberatung. Regeln, steuerliche Behandlung und Regulierung von Family Offices unterscheiden sich von Land zu Land stark, sodass jede echte Entscheidung Berater in den beteiligten Rechtsordnungen braucht.
Eine praxistaugliche Definition
Es gibt keine einheitliche weltweite Rechtsdefinition. In der Praxis beschreibt „Family Office“ eher eine Funktion als eine Rechtsform. Gemeint ist die Gesamtheit der Personen, Prozesse und Strukturen, die das Vermögen einer Familie in ihrem Auftrag und in ihrem Interesse verwalten.
Aufsichtsbehörden definieren den Begriff für ihre eigenen Zwecke. In den Vereinigten Staaten verwendet die Family-Office-Regel der SEC, 17 CFR 275.202(a)(11)(G)-1, den Begriff, um zu bestimmen, welche Vermögensverwaltungsgesellschaften von der Regulierung für Anlageberater ausgenommen sind. Danach ist ein Family Office ein Unternehmen, das:
- keine anderen Kunden als „Familienkunden“ hat (mit begrenzten Ausnahmen, etwa einer einjährigen Übergangsfrist nach einem Todesfall oder dem Ausscheiden eines Schlüsselmitarbeiters);
- vollständig im Eigentum von Familienkunden steht und ausschließlich von einem oder mehreren Familienmitgliedern und/oder Familiengesellschaften kontrolliert wird; und
- sich gegenüber der Öffentlichkeit nicht als Anlageberater darstellt.
Die Regel definiert „Familienmitglied“ selbst als Abkömmlinge in gerader Linie eines gemeinsamen Vorfahren (bis zu 10 Generationen entfernt) sowie deren Ehe- oder gleichgestellte Partner. Das ist eine regulatorische Definition für ein Land und daher ein nützlicher Referenzpunkt, kein universeller Maßstab. Andere Länder ziehen die Grenzen anders, und manche regulieren die Struktur gar nicht.
Die praktische Erkenntnis lautet: Ein Family Office existiert, um der Familie zu dienen. Es ist kein Produkt, das man von der Stange kauft, und kein Statussymbol. Es ist eine Antwort auf ein Koordinationsproblem.
Drei gängige Modelle
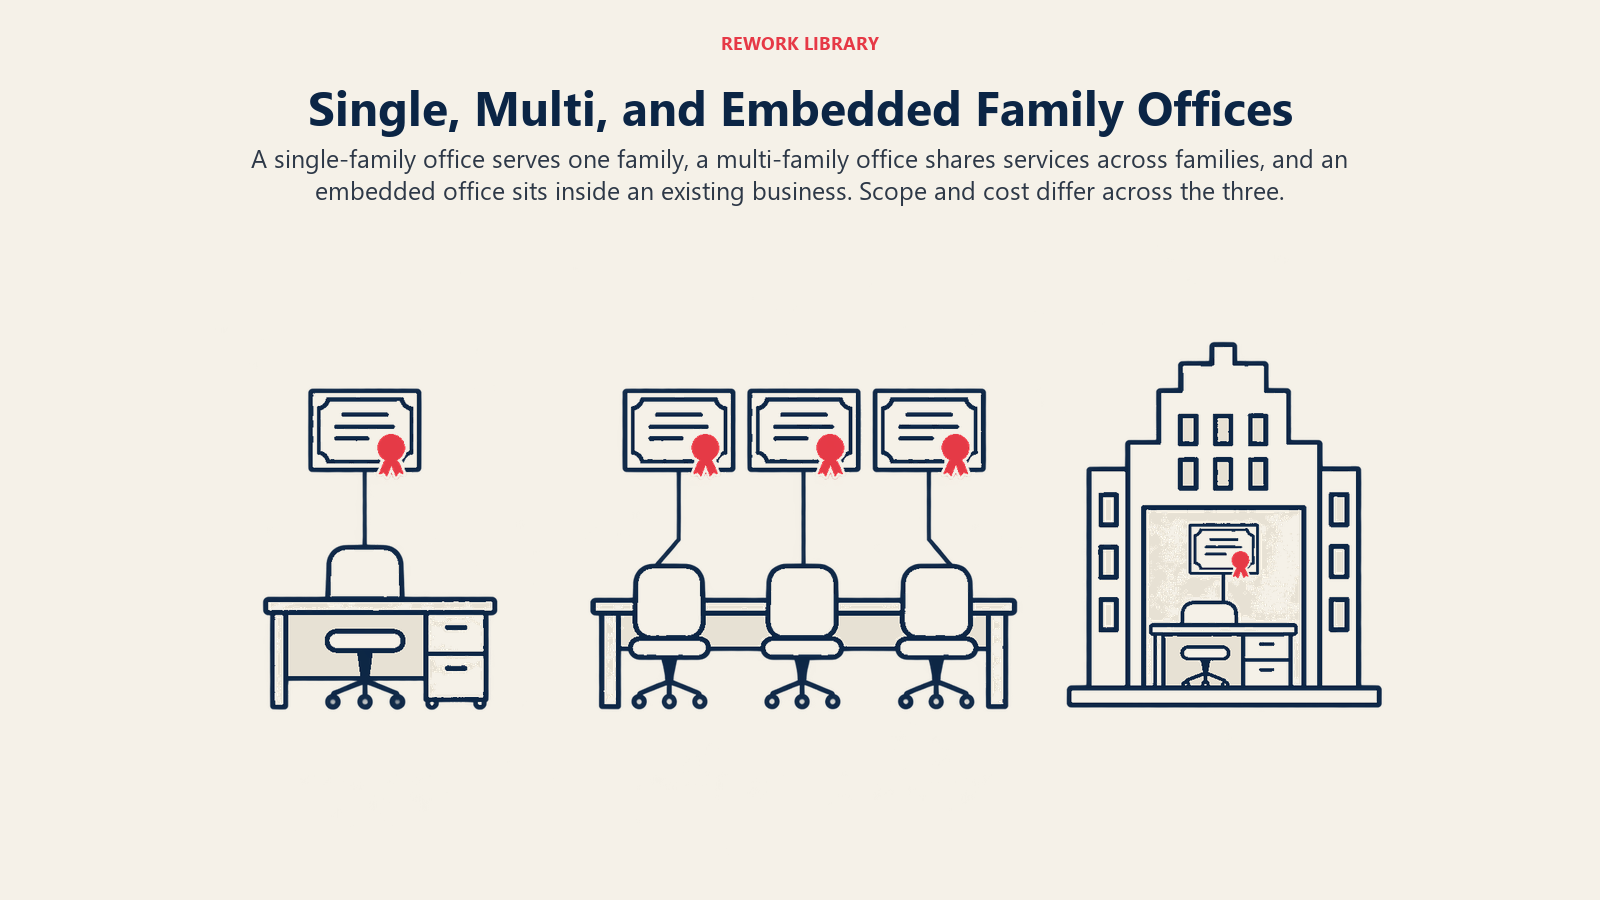
Die meisten Family Offices lassen sich in drei Formen einordnen, und die Unterschiede zählen mehr als die Bezeichnung.
Single-Family-Office
Ein Single-Family-Office (SFO) dient einer einzigen Familie. Die Familie besitzt es, meist über eine Gesellschaft oder einen Trust, und bezahlt es aus ihrem eigenen Vermögen. Es beschäftigt eigenes Personal, in der Regel eine Mischung aus Investment-, Buchhaltungs-, Steuer- und Verwaltungskräften, dazu externe Spezialisten nach Bedarf. Weil es für einen einzigen Kunden arbeitet, kann es auf die Werte, die Risikobereitschaft und die Dynamik dieser Familie zugeschnitten werden.
Der Preis dafür sind Kosten und Größe. Ein eigenes Team braucht genug Vermögen und genug Komplexität, um sich zu rechtfertigen. Bei Familien, deren Vermögen im Verhältnis zum Aufwand bescheiden ist, kann ein SFO einen erheblichen Teil der Erträge aufzehren, die es eigentlich schützen soll.
Multi-Family-Office
Ein Multi-Family-Office (MFO) dient mehreren Familien, meist über ein kommerzielles Unternehmen. Die Familien teilen sich die Kosten für Personal, Systeme und Fachwissen und erhalten Zugang zu Spezialisten, die sie allein nicht einstellen könnten. Der Preis dafür ist weniger Individualisierung und ein Anbieter mit eigenen Geschäftsinteressen. Die Unternehmen, die diese Leistungen verkaufen, sind Thema des begleitenden Artikels zu Family-Office-Dienstleistungen, der aus Sicht des Anbieters geschrieben ist. Dieser Artikel ist aus Sicht der Familie geschrieben.
Ein MFO unterscheidet sich von einem Single-Family-Office auch in rechtlicher Hinsicht. In den USA fällt zum Beispiel ein Office, das mehrere nicht verwandte Familien betreut, in der Regel nicht unter die oben beschriebene Family-Office-Ausnahme und wird daher typischerweise als Anlageberater reguliert.
Eingebettetes Family Office
Viele Unternehmerfamilien gründen gar kein eigenes Office. Stattdessen erledigt das Finanzteam des Familienunternehmens nebenbei persönliche Angelegenheiten der Eigentümer: Es bezahlt Familienrechnungen, verfolgt die Investments der Familie, organisiert Versicherungen und bereitet Steuererklärungen vor. Das ist ein eingebettetes Family Office, und es ist sehr verbreitet, weil es als Gefälligkeit beginnt und immer weiter wächst.
Es ist günstig und bequem. Es verwischt aber auch Grenzen, auf die Governance angewiesen ist. Wenn der CFO des Unternehmens einen Teil der Woche mit den Angelegenheiten eines Verwandten verbringt, bezahlt das Unternehmen private Vorteile, und familienexterne Manager und Minderheitsgesellschafter dürfen berechtigt fragen, warum. Familien bewegen sich meist hin zu einer klareren Trennung, wenn das Unternehmen wächst und die Zahl der Eigentümer steigt.
| Modell | Wem es dient | Größte Stärke | Größte Schwäche |
|---|---|---|---|
| Single-Family-Office | Einer Familie | Auf die Ziele und Werte der Familie zugeschnitten | Fixkosten, braucht genug Größe |
| Multi-Family-Office | Mehreren nicht verwandten Familien | Geteiltes Fachwissen und geteilte Kosten | Weniger Individualisierung, Interessenkonflikte des Anbieters |
| Eingebettetes Office | Einer Familie, innerhalb ihres Unternehmens | Geringe Kosten, nutzt vorhandenes Personal | Verwischt Unternehmens- und Familiengeld |
Was ein Family Office leistet
Der Umfang reicht von einem Buchhalter in Teilzeit bis zu einem vollständigen Team, doch die Arbeit gliedert sich meist in eine Handvoll Funktionen.
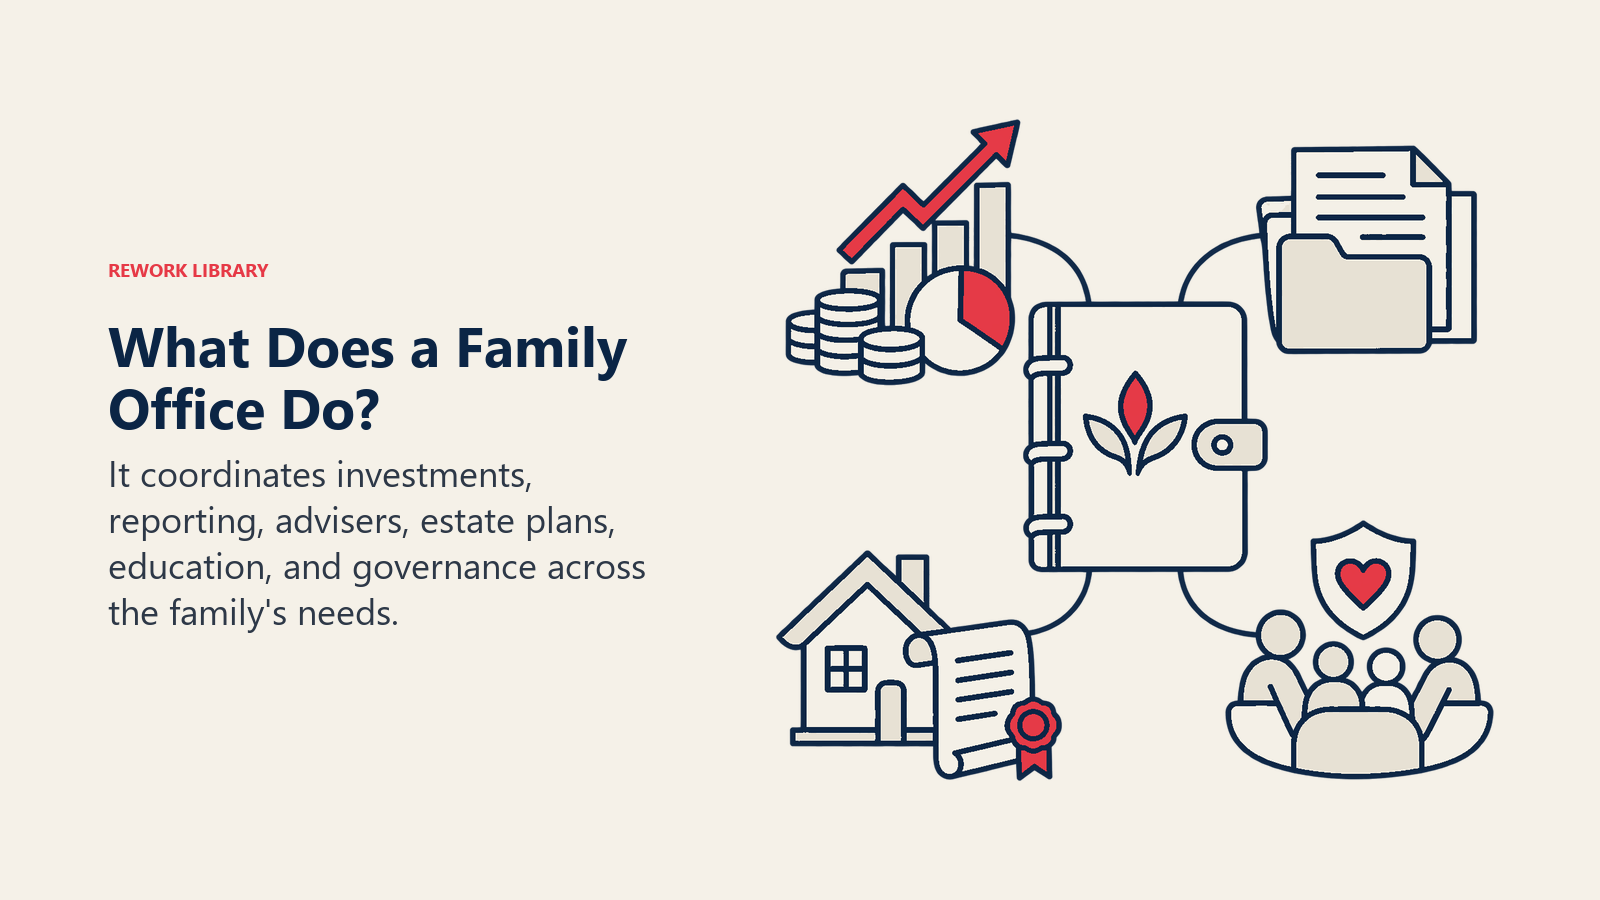
Investmentmanagement. Dazu gehören eine Anlagepolitik festzulegen, Vermögen aufzuteilen, Manager auszuwählen oder einige Investments direkt zu führen und die Wertentwicklung zu überwachen. Für eine Eigentümerfamilie ist eine Schlüsselfrage, wie viel des Familienvermögens im operativen Unternehmen konzentriert bleiben und wie viel außerhalb davon gestreut werden sollte.
Buchhaltung und Berichtswesen. Das Office führt Informationen über Konten, Gesellschaften und Länder hinweg in einer einzigen Sicht zusammen. Viele Familien stellen fest, dass sie ihre Gesamtposition noch nie in einem einzigen Bericht gesehen haben. Konsolidiertes Reporting, Liquiditätsplanung und Rechnungsbezahlung sind unglamourös und oft die am meisten geschätzte Leistung.
Koordination von Steuern und Nachlass. Das Office arbeitet mit externen Steuer- und Rechtsberatern zusammen, damit Entscheidungen in einem Bereich nicht einen anderen untergraben. Es verfolgt Meldungen, koordiniert Gesellschaften und hält Nachlassdokumente aktuell. Zugelassene Berater ersetzt es nicht; es sorgt dafür, dass sie miteinander sprechen. Die Mechanik der Übertragung von Anteilen zwischen den Generationen behandelt der Artikel zur Eigentumsübertragung zwischen den Generationen.
Governance und Ausbildung der Familie. Gute Offices unterstützen die Entscheidungsfindung der Familie selbst: Sie organisieren Sitzungen, führen Aufzeichnungen, bereiten die nächste Generation auf die Rolle als Eigentümer vor und helfen, die Governance-Gremien der Familie zu betreiben. Der Familienrat ist das Forum, in dem das meist angesiedelt ist, und in der Familienverfassung hält die Familie ihre Regeln fest.
Philanthropie. Viele Familien geben Geld über eine Stiftung oder ein Donor-Advised-Vehikel, und das Office übernimmt Verwaltung der Zuwendungen, Due Diligence und Berichtswesen. Das Spenden kann für jüngere Familienmitglieder außerdem eine nützliche Gelegenheit sein, gemeinsame Entscheidungen zu üben.
Concierge- und Verwaltungsleistungen. Das ist die persönliche Seite: Verwaltung von Immobilien, Reisen, Versicherungen, Hauspersonal, Sicherheit und ähnlichen Angelegenheiten. Manche Familien wünschen das, andere lassen es bewusst weg, damit das Office auf das Vermögen fokussiert bleibt.
Nicht jedes Office leistet alle sechs, und Familien sollten sich vor einem Umfang hüten, der von selbst wächst. Besser ist es, die Funktionen bewusst zu wählen und nur bei klarem Bedarf zu erweitern.
Wichtige Fakten: Family Offices
- Die Family-Office-Regel der SEC nimmt ein Unternehmen nur dann von der Regulierung für Anlageberater aus, wenn es ausschließlich Familienkunden betreut, vollständig im Eigentum von Familienmitgliedern oder Familiengesellschaften steht und ausschließlich von diesen kontrolliert wird und sich nicht als Anlageberater darstellt (17 CFR 275.202(a)(11)(G)-1).
- Der UBS Global Family Office Report 2025 befragte zwischen dem 22. Januar und dem 4. April 2025 317 Single Family Offices in mehr als 30 Märkten. Die teilnehmenden Familien hatten im Durchschnitt ein Nettovermögen von 2,7 Milliarden USD und pro Office 1,1 Milliarden USD an verwaltetem Vermögen (UBS).
- In dieser Umfrage hatten 53 % der Family Offices einen Plan zur Vermögensnachfolge; von denjenigen mit Plan nannten 64 % die steuereffiziente Vermögensübertragung als größte Herausforderung der Nachfolge und 43 % die Vorbereitung der nächsten Generation auf einen verantwortungsvollen Umgang mit dem Vermögen (gleiche Quelle).
- Nur 26 % der befragten Offices hatten die nächste Generation von Anfang an zu den Nachfolgeplänen konsultiert (gleiche Quelle).
- Die UBS-Befragten sind sehr große Familien, die Zahlen beschreiben daher das obere Ende des Marktes, nicht eine typische Unternehmerfamilie.
Wann Familien eines gründen
Es gibt keine Vermögensschwelle, die für alle gilt, und die UBS-Stichprobe zeigt, wie groß das typische befragte Office ist. Die UBS-Familien hatten im Durchschnitt ein Nettovermögen von 2,7 Milliarden USD, was weit über dem Punkt liegt, an dem die meisten Unternehmer anfangen, darüber nachzudenken. Familien mit weit weniger gründen womöglich trotzdem etwas Kleineres, etwa ein eingebettetes Team oder eine ausgelagerte Lösung, und das ist eine legitime Entscheidung.
Die Auslöser sind ziemlich konstant:
- Ein Liquiditätsereignis. Die Familie verkauft das Unternehmen ganz oder teilweise oder erhält eine große Dividende oder Rekapitalisierung. Plötzlich gibt es einen Pool an Finanzvermögen, der verwaltet werden muss, und niemanden, der dafür angestellt ist. Die Entscheidungsoptionen behandelt der Artikel zu den Exit-Optionen für Unternehmenseigentümer.
- Das Vermögen außerhalb des Unternehmens wächst. Auch ohne Verkauf können Jahre von Dividenden, Immobilien und Nebeninvestments zu einem zweiten Portfolio neben dem operativen Unternehmen anwachsen.
- Die Komplexität nimmt zu. Mehr Familienmitglieder, mehr Länder, mehr Gesellschaften, mehr Steuermeldungen. Die eigene Tabelle des Gründers reicht nicht mehr aus.
- Ein Generationswechsel. Der Übergang von einer Generation zur nächsten bringt mehr Eigentümer, und einige von ihnen arbeiten nicht im Unternehmen. Sie brauchen trotzdem Informationen, Berichte und eine Stimme.
- Eine Governance-Lücke. Die Familie erkennt, dass niemand für die gemeinsamen Entscheidungen zuständig ist, von der Anlagepolitik bis zur Philanthropie.
Trifft nichts davon zu, lautet die ehrlichste Antwort womöglich, dass ein Family Office noch nicht nötig ist. Ein guter externer Buchhalter, ein Anwalt für Erbrecht und eine klare Gesellschafterrichtlinie können viel leisten.
Wie sich das Office zu Unternehmen und Familie verhält
Am klarsten lässt sich ein Family Office mit dem Drei-Kreise-Modell des Familienunternehmens betrachten. Das operative Unternehmen liegt im Unternehmenskreis. Das Family Office liegt überwiegend im Eigentümer- und im Familienkreis: Es verwaltet das Vermögen der Eigentümer, nicht den Betrieb des Unternehmens.
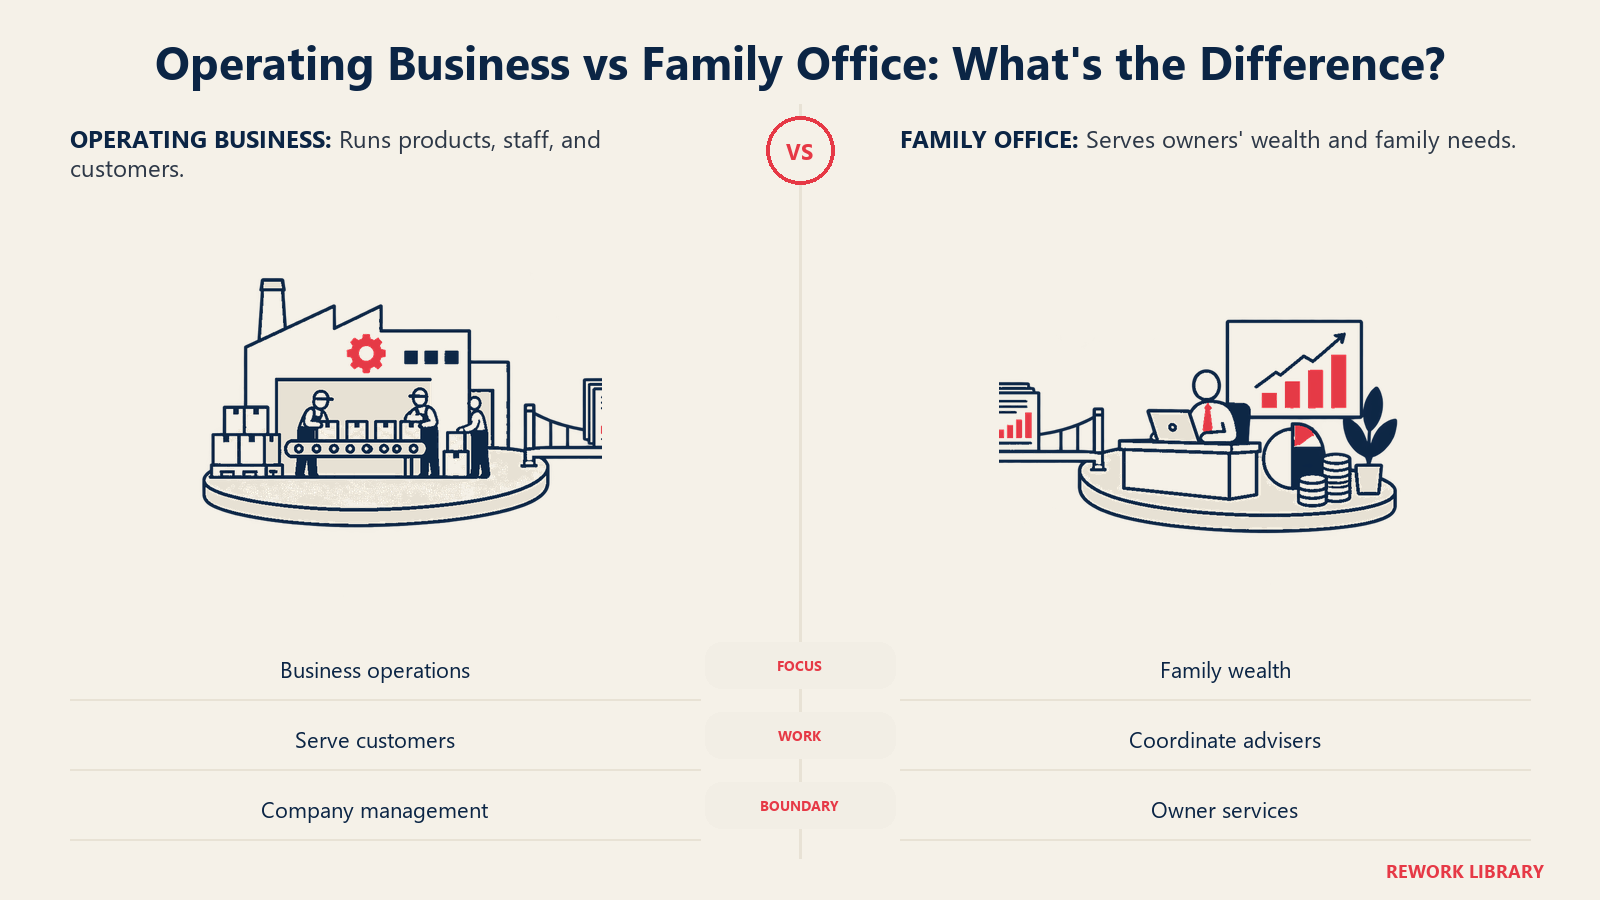
Diese Unterscheidung sollte schriftlich festgehalten werden. Einige Beziehungen sind es wert, genau geregelt zu werden:
Office und operatives Unternehmen. Das Office sollte das Unternehmen nicht führen, und das Unternehmen sollte das Office nicht führen. Wo beide füreinander etwas tun, etwa gemeinsames Personal oder gemeinsame Räume, sollte es einen schriftlichen Dienstleistungsvertrag zu einem fairen Preis geben. Sonst können familienexterne Führungskräfte und Minderheitsgesellschafter, zu Recht oder zu Unrecht, vermuten, dass Unternehmensressourcen die Familie subventionieren.
Office und Eigentümerstruktur. Viele Familien besitzen das Unternehmen über eine Familienholding oder einen Trust, und das Office steht oft neben oder über dieser Struktur. Das Office ist ein Dienstleister für die Eigentümer; die Holding ist ein rechtliches Vehikel, um die Anteile zu halten. Die Unterscheidung erklärt der Artikel zu Familienholdings, und das breitere Spektrum an Optionen zeigt der Artikel zu Eigentümerstrukturen von Familienunternehmen.
Office und Familienrat. Der Rat legt die Richtung und die Richtlinien der Familie fest. Das Office führt sie aus. Ein Family Office, das eigenmächtig Politik macht, etwa darüber entscheidet, wer Ausschüttungen erhält oder welche Verwandten Unterstützung bekommen, hat eine Rolle übernommen, die den Gremien der Familie selbst zusteht.
Das Office selbst führen
Ein Office, das das Vermögen der Familie verwaltet, braucht eine eigene Governance. Familien vergessen das oft, weil sich das Office wie eine Backoffice-Funktion anfühlt.
Gute Praxis umfasst in der Regel:
- Ein schriftliches Mandat. Was das Office tut, was es nicht tut und wem es berichtet.
- Ein Leitungsgremium. Das kann ein Board oder ein Anlageausschuss mit klarer Befugnis sein, idealerweise mit mindestens einem unabhängigen Mitglied, das unbequeme Fragen stellen kann, ohne Familienpolitik fürchten zu müssen.
- Definierte Entscheidungsrechte. Welche Anlageentscheidungen der Leiter des Offices allein treffen kann, welche die Zustimmung des Ausschusses brauchen und welche die ganze Familie.
- Konfliktregeln. Was passiert, wenn das Office einen Verwandten einstellt, in das Vorhaben eines Verwandten investiert oder einem Familienmitglied ein Darlehen gibt. In solchen Situationen richten private Absprachen den größten Schaden an.
- Klare Berichte. Regelmäßige, einheitliche Berichte an die Familie, damit Eigentümer, die nicht täglich beteiligt sind, sehen können, was geschieht.
- Einen Überprüfungszyklus. Eine regelmäßige Prüfung, ob das Office noch zu den Bedürfnissen der Familie passt, einschließlich der Frage, ob das Auslagern einer Funktion besser funktionieren würde.
Auch die Mitarbeitenden des Offices sind eine Governance-Frage. Sie sehen alles, und ihre Loyalität sollte der Familie als Ganzes gelten, nicht dem Verwandten, der sie eingestellt hat. Die Familienverfassung ist ein guter Ort, um diesen Grundsatz festzuhalten.
Häufige Fallstricke
Mehrere Fehler tauchen immer wieder auf.
Zu früh oder zu groß aufbauen. Ein komplettes Team kann im Verhältnis zu dem, was es verwaltet, teuer sein. Beginnen Sie mit den Funktionen, die die Familie wirklich braucht, und ergänzen Sie später weitere.
Es ohne Mandat wachsen lassen. Concierge-Wünsche häufen sich, das Lieblingsprojekt eines Verwandten wird zur Dauertätigkeit, und niemand kann sagen, wozu das Office da ist. Ein schriftlich festgelegter Umfang hilft.
Unternehmens- und Familiengeld vermischen. Ein eingebettetes Office kann dazu abgleiten, Unternehmensressourcen für private Zwecke zu nutzen. Trennen Sie die Konten, dokumentieren Sie gemeinsam genutzte Leistungen und bepreisen Sie sie fair.
Es als Ersatz für Family Governance behandeln. Das Office kann Entscheidungen verwalten, aber es kann die Familie nicht zur Einigung bringen. Streiten die Verwandten, wird ein Office das nicht beheben, und es kann zur Arena werden, in der der Konflikt ausgetragen wird.
Die nächste Generation ausschließen. Die UBS-Umfrage ergab, dass nur 26 % der befragten Offices die nächste Generation von Anfang an zu den Nachfolgeplänen konsultiert hatten (gleiche Quelle wie oben). Ein Office, das nur der Generation des Gründers dient, lässt die Erben unvorbereitet. Jüngere Familienmitglieder in Ausbildung und Berichtswesen einzubeziehen gehört zur Aufgabe, und es ist eine der wichtigsten Abwehrmaßnahmen gegen das Muster, das im Englischen als „shirtsleeves to shirtsleeves“ bekannt ist und dem deutschen Sprichwort „Der Vater erstellt's, der Sohn erhält's, beim Enkel zerfällt's“ entspricht.
Sich auf eine einzige Person verlassen. Ein Leiter des Offices, der alle Beziehungen und Passwörter besitzt, ist ein Schlüsselpersonenrisiko. Dokumentieren Sie Prozesse und stellen Sie sicher, dass jemand anderes einspringen kann.
Den Exit-Plan überspringen. Offices sind nicht für die Ewigkeit. Familien fusionieren, teilen, lagern aus oder lösen Offices auf, wenn sie sich verändern. Es hilft, vorab zu vereinbaren, wie das ablaufen würde.

Co-Founder & COO