Apakah Family Office?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Family office ialah organisasi yang ditubuhkan untuk menguruskan hal ehwal kewangan dan peribadi satu keluarga berada, atau sebilangan kecil keluarga, secara terselaras. Daripada setiap saudara berurusan sendiri dengan bank, akauntan, peguam dan penasihat amal, satu pasukan (atau satu pembekal yang dipilih dengan teliti) meneliti gambaran keseluruhan: perniagaan operasi, pelaburan di luarnya, kedudukan cukai, rancangan harta pusaka dan matlamat bersama keluarga.
Bagi keluarga yang memiliki perniagaan, gagasan ini lazimnya muncul pada saat tertentu. Syarikat telah membesar, atau sebahagiannya telah dijual, dan banyak kekayaan keluarga kini berada di luar syarikat. Tiada sesiapa diambil bekerja untuk menjaga kekayaan itu, dan masa pengasas sendiri tertumpah kepadanya secara lalai. Artikel ini menerangkan apa itu family office dari sudut pandangan keluarga pemilik: model utama, fungsi setiap satu, bila keluarga menubuhkannya, bagaimana pejabat itu patut ditadbir, dan di mana ia lazimnya tersilap.
Ini bahan rujukan am, bukan nasihat undang-undang, cukai atau pelaburan. Peraturan family office, layanan cukai dan kawal selia berbeza banyak mengikut negara, jadi sebarang keputusan sebenar memerlukan penasihat di bidang kuasa yang terlibat.
Takrifan Praktikal
Tiada takrifan undang-undang tunggal di seluruh dunia. Dalam praktiknya, "family office" menggambarkan satu fungsi lebih daripada bentuk undang-undang. Ia ialah himpunan orang, proses dan struktur yang mengendalikan kekayaan keluarga bagi pihak keluarga dan demi kepentingannya.
Pengawal selia memang mentakrifkan istilah ini untuk tujuan masing-masing. Di Amerika Syarikat, peraturan family office SEC, 17 CFR 275.202(a)(11)(G)-1, menggunakan istilah itu untuk menentukan syarikat pengurusan kekayaan mana yang dikecualikan daripada kawal selia penasihat pelaburan. Di bawahnya, family office ialah syarikat yang:
- tidak mempunyai pelanggan selain "pelanggan keluarga" (dengan pengecualian terhad, seperti tempoh bertenang selama setahun selepas kematian atau pemergian pekerja utama);
- dimiliki sepenuhnya oleh pelanggan keluarga dan dikawal secara eksklusif oleh seorang atau lebih ahli keluarga dan/atau entiti keluarga; dan
- tidak mempromosikan dirinya kepada orang ramai sebagai penasihat pelaburan.
Takrifan "ahli keluarga" dalam peraturan itu meliputi keturunan langsung daripada seorang nenek moyang bersama (sehingga 10 generasi) dan pasangan atau yang setara pasangan mereka. Itu takrifan kawal selia untuk satu negara, jadi ia titik rujukan yang berguna dan bukan ujian sejagat. Negara lain menarik garisnya secara berbeza, dan sesetengahnya tidak mengawal selia struktur ini langsung.
Pengajaran praktikalnya ialah family office wujud untuk berkhidmat kepada keluarga. Ia bukan produk yang dibeli di rak dan bukan lambang status. Ia jawapan kepada masalah penyelarasan.
Tiga Model Lazim
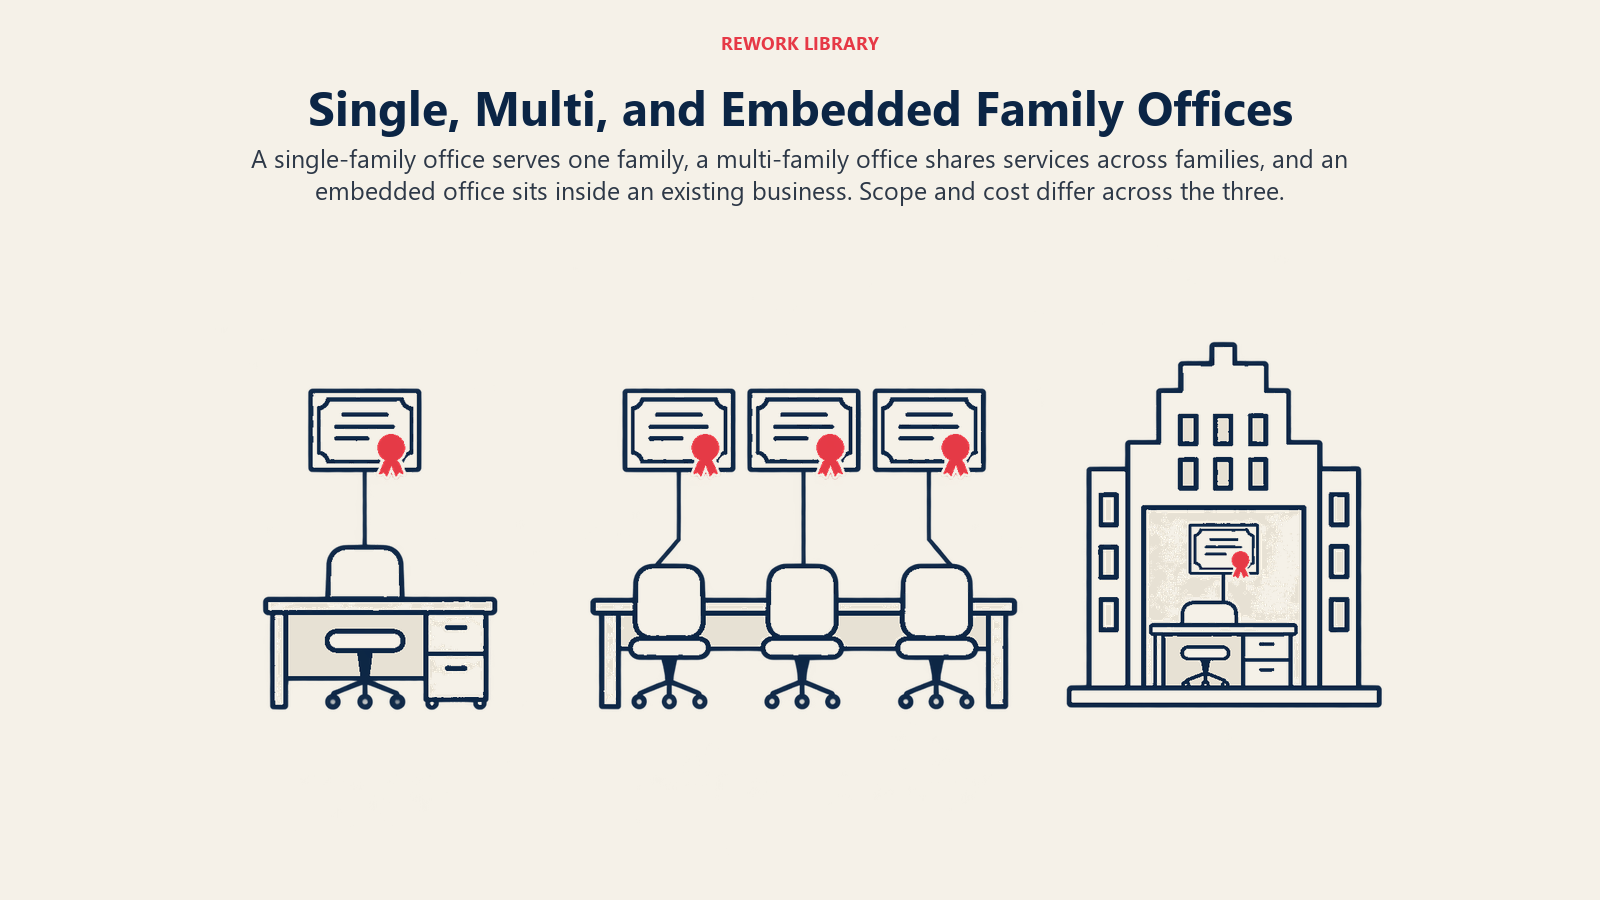
Kebanyakan family office tergolong dalam salah satu daripada tiga bentuk, dan perbezaannya lebih penting daripada labelnya.
Family office tunggal
Family office tunggal (SFO) melayani satu keluarga. Keluarga memilikinya, lazimnya melalui syarikat atau amanah, dan membayarnya daripada aset keluarga sendiri. Ia mengambil kakitangan sendiri, biasanya campuran orang pelaburan, perakaunan, cukai dan pentadbiran, ditambah pakar luar yang dibawa masuk. Memandangkan ia bekerja untuk satu pelanggan, ia boleh dibentuk mengikut nilai, selera risiko dan dinamik keluarga itu.
Kompromi di sini ialah kos dan skala. Pasukan khusus memerlukan kekayaan dan kerumitan yang cukup untuk membenarkannya. Bagi keluarga yang kekayaannya sederhana berbanding overhed, SFO boleh menelan bahagian yang bermakna daripada pulangan yang sepatutnya dilindunginya.
Family office berbilang keluarga
Family office berbilang keluarga (MFO) melayani beberapa keluarga, lazimnya melalui firma komersial. Keluarga-keluarga itu berkongsi kos kakitangan, sistem dan kepakaran, serta mendapat akses kepada pakar yang tidak mampu diambil sendiri. Kompromi di sini ialah penyesuaian yang kurang dan pembekal yang mempunyai kepentingan perniagaan sendiri. Firma yang menjual perkhidmatan ini menjadi subjek artikel pendamping tentang perkhidmatan family office, yang ditulis dari sisi pembekal. Artikel ini ditulis dari sisi keluarga.
MFO juga berbeza daripada family office tunggal dari segi undang-undang. Di AS, misalnya, pejabat yang melayani beberapa keluarga yang tidak berkaitan umumnya berada di luar pengecualian family office yang diterangkan di atas, jadi ia lazimnya dikawal selia sebagai penasihat pelaburan.
Family office terbenam
Banyak keluarga pemilik perniagaan tidak menubuhkan pejabat berasingan langsung. Sebaliknya, pasukan kewangan syarikat keluarga secara senyap mengendalikan hal peribadi pemilik: membayar bil keluarga, menjejak pelaburan keluarga, mengatur insurans, menyediakan pemfailan cukai. Inilah family office terbenam, dan ia sangat lazim kerana bermula sebagai budi bicara lalu terus membesar.
Ia murah dan mudah. Ia juga mengaburkan garis yang menjadi tunjang tadbir urus. Apabila CFO syarikat menghabiskan sebahagian minggunya untuk urusan seorang saudara, syarikat sedang membayar faedah peribadi, dan pengurus bukan ahli keluarga serta pemilik minoriti wajar bertanya mengapa. Keluarga lazimnya bergerak ke arah pengasingan yang lebih bersih apabila perniagaan membesar dan bilangan pemilik bertambah.
| Model | Siapa yang dilayan | Kekuatan utama | Kelemahan utama |
|---|---|---|---|
| Family office tunggal | Satu keluarga | Disesuaikan dengan matlamat dan nilai keluarga | Kos tetap, memerlukan skala yang cukup |
| Family office berbilang keluarga | Beberapa keluarga yang tidak berkaitan | Kepakaran dan kos dikongsi | Penyesuaian kurang, konflik kepentingan pembekal |
| Pejabat terbenam | Satu keluarga, dalam syarikatnya | Kos rendah, menggunakan kakitangan sedia ada | Mengaburkan wang syarikat dan wang keluarga |
Apa yang Dilakukan oleh Family Office
Skopnya berbeza daripada seorang akauntan sambilan hingga pasukan penuh, tetapi kerjanya cenderung jatuh dalam beberapa fungsi.
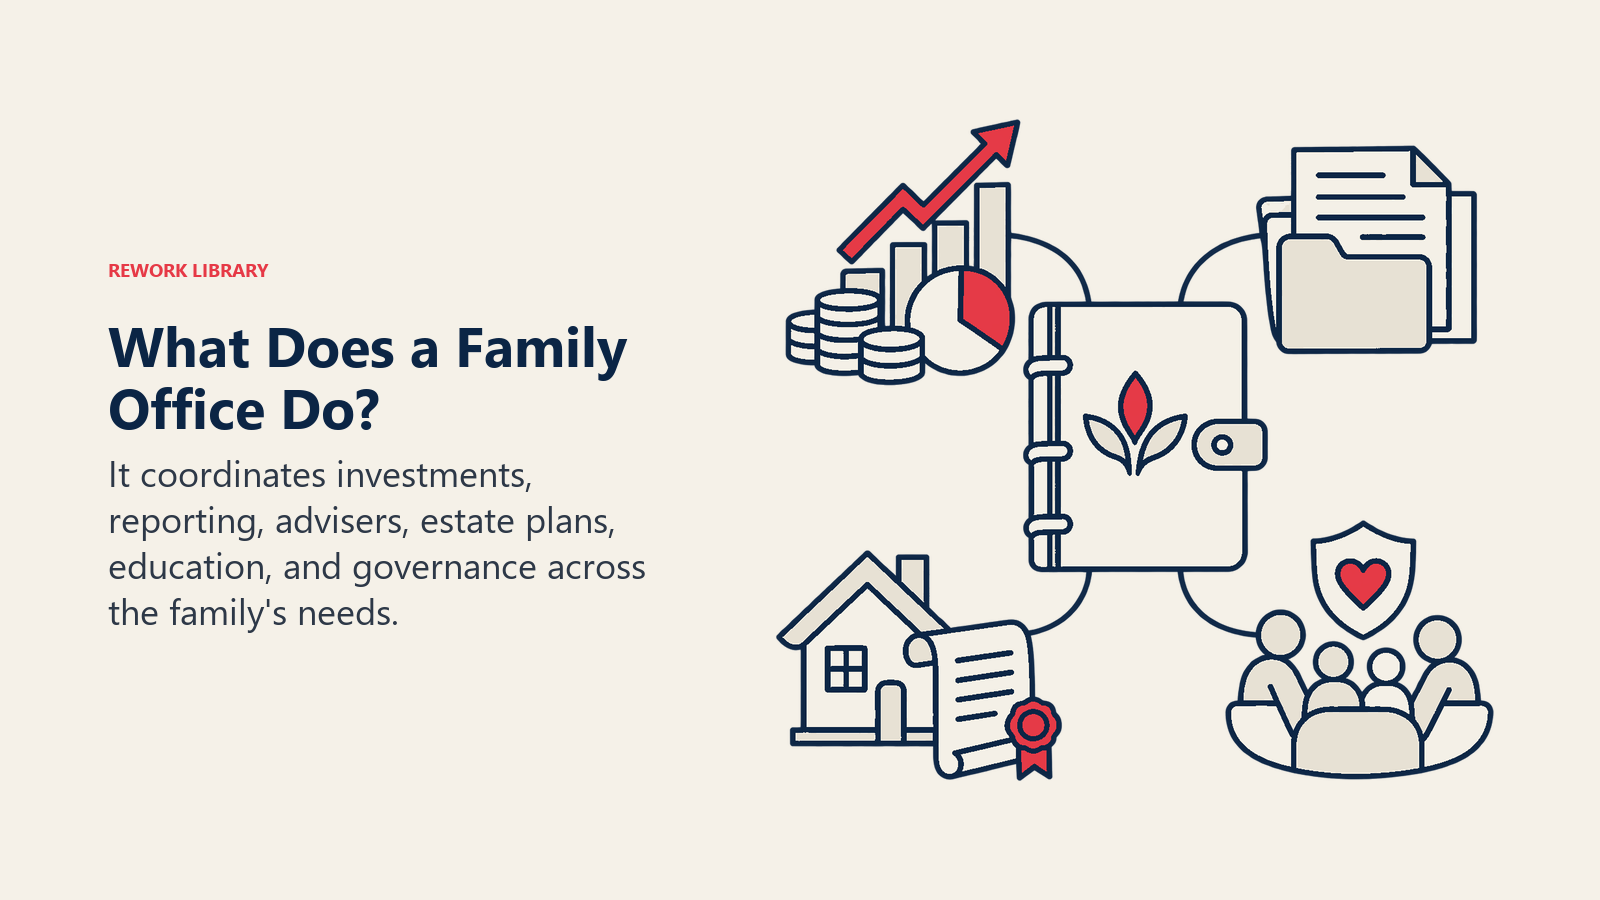
Pengurusan pelaburan. Ini meliputi menetapkan dasar pelaburan, memperuntukkan aset, memilih pengurus atau menjalankan sesetengah pelaburan secara langsung, dan memantau prestasi. Bagi keluarga pemilik, soalan utamanya ialah berapa banyak kekayaan keluarga patut kekal tertumpu dalam syarikat operasi dan berapa banyak patut dipelbagaikan di luarnya.
Perakaunan dan pelaporan. Pejabat menyatukan maklumat merentasi akaun, entiti dan negara menjadi satu pandangan. Ramai keluarga mendapati mereka tidak pernah melihat kedudukan keseluruhan mereka dalam satu laporan. Pelaporan disatukan, perancangan aliran tunai dan pembayaran bil mungkin tidak gemilang tetapi sering menjadi perkhidmatan yang paling dihargai.
Penyelarasan cukai dan harta pusaka. Pejabat bekerjasama dengan penasihat cukai dan undang-undang luar supaya keputusan dalam satu bidang tidak menjejaskan bidang lain. Ia menjejak pemfailan, menyelaraskan entiti dan memastikan dokumen harta pusaka sentiasa terkini. Ia tidak menggantikan penasihat berlesen; ia memastikan mereka berhubung antara satu sama lain. Mekanik pemindahan saham antara generasi diterangkan dalam pemindahan pemilikan antara generasi.
Tadbir urus dan pendidikan keluarga. Pejabat yang baik menyokong pembuatan keputusan keluarga sendiri: menganjurkan mesyuarat, menyimpan rekod, menyediakan generasi seterusnya untuk menjadi pemilik dan membantu menjalankan badan tadbir urus keluarga. Majlis keluarga ialah forum tempat perkara ini lazimnya berada, dan perlembagaan keluarga ialah tempat keluarga merekodkan peraturannya.
Filantropi. Ramai keluarga menderma melalui yayasan atau wahana derma yang disarankan penderma, dan pejabat mengendalikan pentadbiran geran, usaha wajar dan pelaporan. Memberi juga boleh menjadi cara yang berguna bagi ahli keluarga yang lebih muda untuk berlatih membuat keputusan bersama.
Perkhidmatan konsierj dan pentadbiran. Ini sisi peribadi: menguruskan hartanah, perjalanan, insurans, pekerja rumah, keselamatan dan perkara serupa. Sesetengah keluarga mahukannya dan sesetengah sengaja mengecualikannya supaya pejabat kekal menumpukan pada kekayaan.
Tidak semua pejabat melakukan keenam-enamnya, dan keluarga harus berwaspada terhadap skop yang membesar secara lalai. Lebih baik memilih fungsi dengan sengaja dan berkembang apabila ada keperluan yang jelas.
Fakta Utama: Family Office
- Peraturan family office SEC mengecualikan syarikat daripada kawal selia penasihat pelaburan hanya jika ia melayani pelanggan keluarga sahaja, dimiliki sepenuhnya dan dikawal secara eksklusif oleh ahli keluarga atau entiti keluarga, dan tidak mempromosikan dirinya sebagai penasihat pelaburan (17 CFR 275.202(a)(11)(G)-1).
- Laporan Global Family Office UBS 2025 meninjau 317 family office tunggal di lebih 30 pasaran antara 22 Januari dan 4 April 2025. Keluarga yang mengambil bahagian secara purata memiliki nilai bersih USD 2.7 bilion dan aset yang diuruskan USD 1.1 bilion bagi setiap pejabat (UBS).
- Dalam tinjauan itu, 53% family office mempunyai rancangan penggantian kekayaan; antara yang mempunyai rancangan, 64% menamakan pemindahan kekayaan cekap cukai sebagai cabaran penggantian terbesar, dan 43% menamakan menyediakan generasi seterusnya untuk memikul tanggungjawab kekayaan secara bertanggungjawab (sumber yang sama).
- Hanya 26% pejabat yang ditinjau berunding dengan generasi seterusnya tentang rancangan penggantian sejak awal (sumber yang sama).
- Responden UBS ialah keluarga yang sangat besar, jadi angka ini menggambarkan hujung atas pasaran, bukan keluarga pemilik perniagaan yang tipikal.
Bila Keluarga Menubuhkannya
Tiada ambang kekayaan yang terpakai kepada semua orang, dan sampel UBS mengingatkan kita betapa besarnya pejabat tipikal yang ditinjau. Keluarga UBS secara purata memiliki nilai bersih USD 2.7 bilion, jauh melebihi tahap di mana kebanyakan pemilik perniagaan mula memikirkan perkara ini. Keluarga yang jauh kurang kaya mungkin masih mencipta sesuatu yang lebih kecil, seperti pasukan terbenam atau aturan penyumberan luar, dan itu pilihan yang sah.
Pencetusnya agak konsisten:
- Peristiwa kecairan. Keluarga menjual semua atau sebahagian syarikat, atau menerima dividen besar atau penstrukturan semula modal. Tiba-tiba ada longgokan kekayaan kewangan yang perlu diurus dan tiada sesiapa diambil bekerja untuk melakukannya. Pilihan keputusan diterangkan dalam pilihan keluar untuk pemilik perniagaan.
- Kekayaan di luar perniagaan bertambah. Walaupun tanpa jualan, bertahun-tahun dividen, hartanah dan pelaburan sampingan boleh terkumpul menjadi portfolio kedua di sebelah syarikat operasi.
- Kerumitan meningkat. Lebih ramai ahli keluarga, lebih banyak negara, lebih banyak entiti, lebih banyak pemfailan cukai. Hamparan pengasas sendiri tidak lagi mencukupi.
- Perubahan generasi. Peralihan daripada satu generasi ke generasi seterusnya membawa lebih ramai pemilik, dan sebahagiannya tidak bekerja dalam perniagaan. Mereka tetap memerlukan maklumat, pelaporan dan suara.
- Jurang tadbir urus. Keluarga menyedari bahawa tiada sesiapa bertanggungjawab atas keputusan bersama, daripada dasar pelaburan hingga filantropi.
Jika tiada satu pun daripada ini terpakai, jawapan yang paling jujur mungkin family office belum diperlukan. Akauntan luar yang baik, peguam harta pusaka dan dasar pemegangan saham yang jelas boleh mencapai banyak perkara.
Kaitan Pejabat dengan Perniagaan dan Keluarga
Cara paling bersih untuk memikirkan family office ialah melalui model tiga bulatan perniagaan keluarga. Syarikat operasi berada dalam bulatan perniagaan. Family office kebanyakannya berada dalam bulatan pemilikan dan keluarga: ia menguruskan kekayaan pemilik, bukan operasi syarikat.
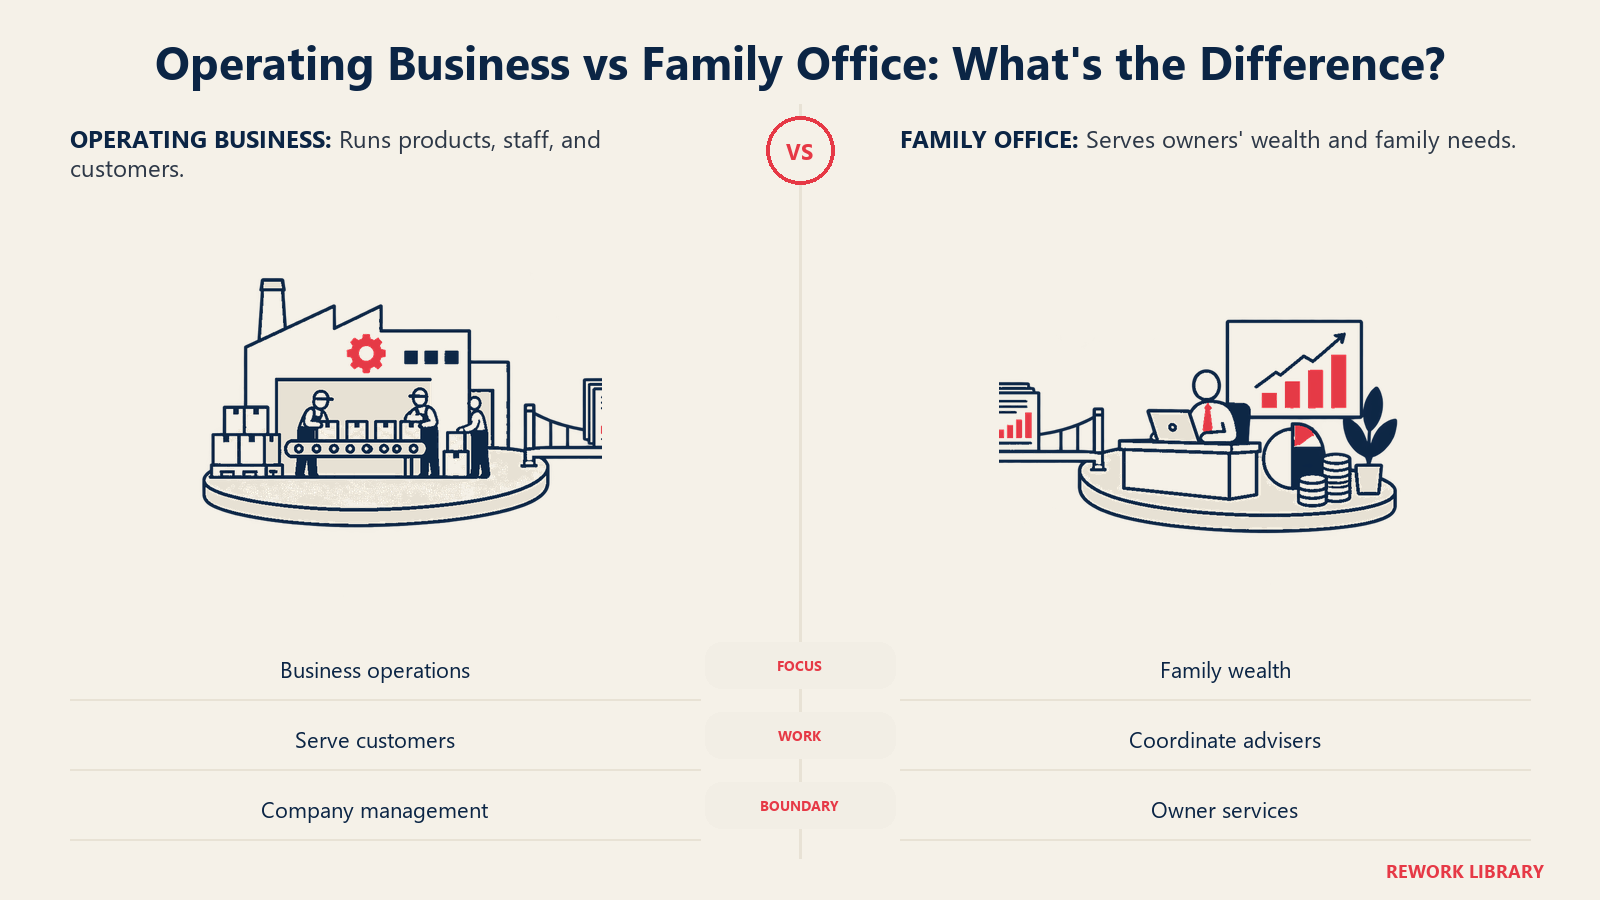
Perbezaan itu patut ditulis. Beberapa hubungan wajar dinyatakan:
Pejabat dan syarikat operasi. Pejabat tidak patut menjalankan syarikat, dan syarikat tidak patut menjalankan pejabat. Jika kedua-duanya melakukan sesuatu untuk satu sama lain, seperti kakitangan atau premis bersama, perlu ada perjanjian perkhidmatan bertulis dengan harga yang saksama. Jika tidak, eksekutif bukan ahli keluarga dan pemilik minoriti mungkin mengesyaki, betul atau tidak, bahawa sumber syarikat sedang mensubsidi keluarga.
Pejabat dan struktur pemilikan. Banyak keluarga memiliki syarikat melalui syarikat induk keluarga atau amanah, dan pejabat sering berada di sisi atau di atas struktur itu. Pejabat ialah pembekal perkhidmatan kepada pemilik; syarikat induk ialah wahana undang-undang untuk memiliki saham. Perbezaannya diterangkan dalam syarikat induk keluarga, dan set pilihan yang lebih luas dipetakan dalam struktur pemilikan keluarga.
Pejabat dan majlis keluarga. Majlis menetapkan hala tuju dan dasar keluarga. Pejabat melaksanakannya. Family office yang mula membuat dasar sendiri, seperti memutuskan siapa yang menerima pengagihan atau saudara mana yang mendapat sokongan, telah mengambil alih peranan yang menjadi milik badan keluarga sendiri.
Mentadbir Pejabat Itu Sendiri
Pejabat yang menguruskan kekayaan keluarga memerlukan tadbir urus sendiri. Keluarga sering terlupa kerana pejabat terasa seperti fungsi pejabat belakang.
Amalan baik lazimnya merangkumi:
- Mandat bertulis. Apa yang dilakukan pejabat, apa yang tidak dilakukannya, dan kepada siapa ia melapor.
- Badan pentadbir. Ini boleh jadi lembaga atau jawatankuasa pelaburan dengan kuasa yang jelas, sebaik-baiknya termasuk sekurang-kurangnya seorang ahli bebas yang boleh bertanya soalan sukar tanpa takut politik keluarga.
- Hak keputusan yang ditakrifkan. Keputusan pelaburan mana yang boleh dibuat oleh ketua pejabat seorang diri, mana yang memerlukan kelulusan jawatankuasa dan mana yang memerlukan seluruh keluarga.
- Peraturan konflik. Apa yang berlaku apabila pejabat mengambil saudara bekerja, melabur dalam usaha seorang saudara atau memberi pinjaman kepada ahli keluarga. Inilah keadaan di mana aturan peribadi menyebabkan kerosakan paling banyak.
- Pelaporan yang jelas. Laporan tetap dan konsisten kepada keluarga, supaya pemilik yang tidak terlibat setiap hari dapat melihat apa yang berlaku.
- Kitaran semakan. Semakan berkala bahawa pejabat masih sesuai dengan keperluan keluarga, termasuk sama ada penyumberan luar bagi sesuatu fungsi lebih berkesan.
Kakitangan pejabat juga isu tadbir urus. Mereka melihat segala-galanya, dan kesetiaan mereka patut tertumpu kepada keluarga secara keseluruhan, bukan kepada saudara mana yang mengambil mereka bekerja. Perlembagaan keluarga tempat yang baik untuk menyatakan prinsip itu.
Perangkap Biasa
Beberapa kesilapan muncul berulang kali.
Membina terlalu awal, atau terlalu besar. Pasukan penuh boleh mahal berbanding apa yang diuruskannya. Mulakan dengan fungsi yang benar-benar diperlukan keluarga dan tambah kemudian.
Membiarkannya membesar tanpa mandat. Permintaan konsierj menimbun, projek kegemaran seorang saudara menjadi aktiviti tetap dan tiada sesiapa dapat menyatakan untuk apa pejabat itu. Skop bertulis membantu.
Mencampurkan wang syarikat dan wang keluarga. Pejabat terbenam boleh tergelincir menggunakan sumber syarikat untuk tujuan peribadi. Asingkan akaun, dokumenkan sebarang perkhidmatan bersama dan letakkan harga yang saksama.
Menganggapnya pengganti tadbir urus keluarga. Pejabat boleh mentadbir keputusan, tetapi tidak boleh membuat keluarga bersetuju. Jika saudara-mara bertelagah, pejabat tidak akan menyelesaikannya, dan ia mungkin menjadi gelanggang konflik itu berlaku.
Mengecualikan generasi seterusnya. Tinjauan UBS mendapati hanya 26% pejabat yang ditinjau berunding dengan generasi seterusnya tentang rancangan penggantian sejak awal (sumber yang sama seperti di atas). Pejabat yang hanya melayani generasi pengasas membiarkan pewaris tidak bersedia. Melibatkan ahli keluarga yang lebih muda dalam pendidikan dan pelaporan sebahagian daripada tugas ini, dan ia salah satu pertahanan utama terhadap corak yang diterangkan dalam "dari lengan baju ke lengan baju" (kekayaan yang lenyap dalam tiga generasi).
Terlalu bergantung pada satu orang. Ketua pejabat yang memegang semua hubungan dan kata laluan ialah risiko orang kunci. Dokumenkan proses dan pastikan orang lain boleh mengambil alih.
Melangkau rancangan keluar. Pejabat tidak kekal selamanya. Keluarga menggabung, memecah, menyumber luar atau menutup pejabat apabila keadaan berubah. Eloklah bersetuju lebih awal bagaimana perkara itu akan berjalan.

Co-Founder & COO