事業オーナーの出口戦略:売却、合併、IPO、バイアウト
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
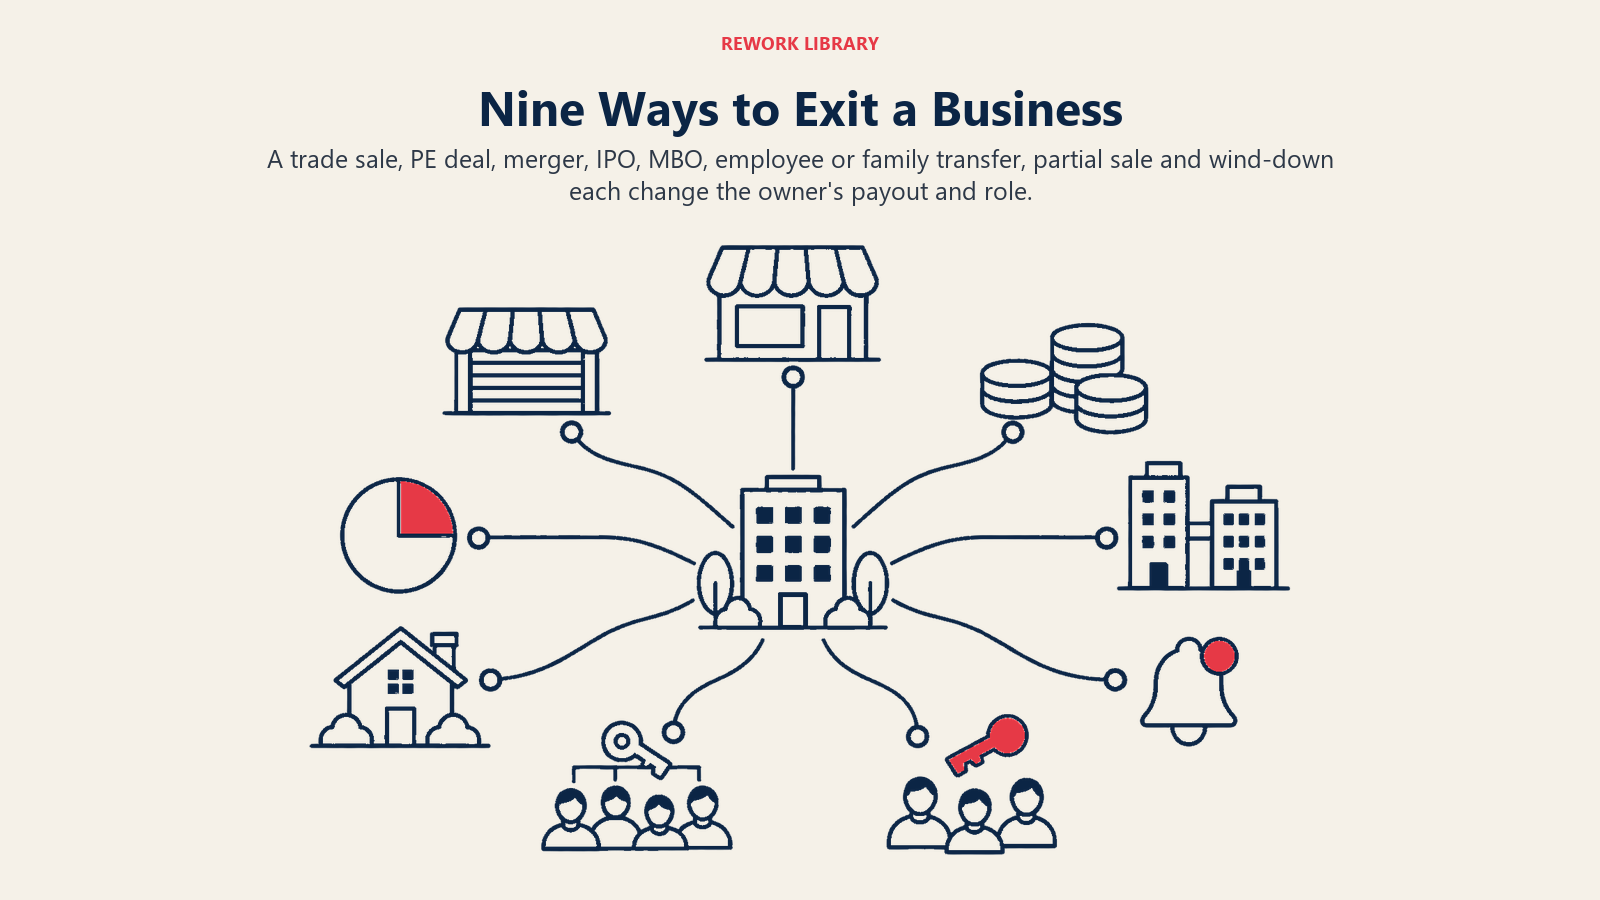
多くのオーナーは、出口を単一の出来事と考えています。会社を売り、代金を受け取り、去るというものです。実際には選択肢の一覧表です。オーナー経営の事業から退く道は少なくとも9つあり、去る人にとって重要な4つの点で違いがあります。受け取る現金の額、その速さ、自分がどれだけ支配権や関与を保てるか、そしてその後にチームがどうなるかです。
この記事は「出口とオーナーシップの選択肢」というトピックの概要です。すべてのルートを並べて紹介し、その土台にある判断を説明し、それぞれの詳しい記事を案内します。どのルートを選ぶべきかはお伝えしません。正しい選択は、御社の目標と、部外者から見た事業の姿によって決まるからです。ただし、何を比べるべきかはお伝えします。
出口は一つではなく、二つの決断
創業者主導の会社における後継者計画は、経営、所有権、取締役会での役割をひとまとめにしたものです。出口はそのうちの所有権の部分であり、独自の2つの問いが伴います。
出口に何を望みますか。 最高の価格を求めるオーナーもいます。チームを守りたい、社名を残したい、さらに数年は関与し続けたい、子どもに会社を引き継ぎたいというオーナーもいます。これらの目標は異なる方向に引っ張り合い、価格を最大化するルートが継続性を最大化することはまれです。
事業は実際に何を支えられますか。 買い手、貸し手、株式市場の投資家は、それぞれ、会社があなたなしで回るかどうかを尋ねます。それがキーパーソンリスクの問題であり、この記事のすべてのルートに影響しますが、その度合いは同じではありません。戦略的買い手は、あなたが中心にいても、あなたが築いたものに対価を支払うことがあります。一方、従業員信託やIPOでは、あなたなしでも続けられる経営チームが必要です。
どのアドバイザーと話す前にも、優先順位をつけて目標を書き出しておくことが、できる中で最も有益なことです。アドバイザーは取引に応じて報酬を得るため、明確なリストがあれば、相手にとって都合のよいルートを売りつけられるのを防げます。
9つのルートの概観
1. 戦略的買い手へのトレードセール
競合、サプライヤー、顧客、または隣接する会社が、自社の戦略に合うために事業を買います。戦略的買い手は、2社の統合によるコスト削減や追加の売上を見込める場合、財務的買い手より高く支払えます。トレードオフは、取引によって通常は独立性が失われ、チームが統合、人員削減、文化の変化に直面しうることです。戦略的買い手と財務的買い手の記事では、それぞれの種類が価格をどう考え、あなたに何を求めるかを説明しています。
2. プライベート・エクイティへの売却
プライベート・エクイティのファームが、通常は借入金を使って会社の全部または一部を買い、数年後に再び売却することを目指します。オーナーにとっての魅力は、大きな最初の支払いに加え、二度目の売却で少数株主として残るという選択肢です。難点は、期限付きで動く投資家のために働くことになる点です。プライベート・エクイティの解説では、案件の組み方、ロールオーバー出資の意味、日々の役割がどう変わるかを説明しています。
3. 合併
合併では、2つの会社が統合され、双方のオーナーは現金の代わりに(または現金に加えて)新しい会社の株式を受け取ります。規模、より大きなプラットフォーム、きれいな決別を伴わない部分的な出口を求める創業者に向いています。また、後で誰かが指揮を執らなければならず、それが常にあなたとは限らないため、文化とガバナンスが最も予想外の問題を生むルートでもあります。合併が明確な資金化の機会になることはまれなので、自分の株式がいつ、いくらで売れるかを確認してください。
4. 新規株式公開(IPO)
新規株式公開(IPO)とは、一般に、会社が初めて株式を一般に売り出す時点を指します。資金調達ができ、オーナーが株式を売る市場も得られますが、事業に最も多くを求める出口のルートです。公的な情報開示、外部からの厳しい目、一貫した業績を期待する市場に直面します。自分の株式の売却も、一度に現金化するのではなく、段階的で制約付きになる傾向があります。数十人から数百人規模のチームを持つ大半のオーナー企業にとって、IPOは現実的なルートではなく、資金調達と株式の市場づくりの手段として扱い、出口はその後に来ると考えるのが最善です。
5. マネジメント・バイアウト
すでに事業を運営している人々が、通常は外部の資金調達を使い、価格の一部を後払いにして、あなたから事業を買い取ります。文化を守り、事業を慣れ親しんだ人々の手に残すことができ、経営陣は会社をよく知っているため、見知らぬ相手への売却より取引が早く進むこともあります。弱点は、経営陣に現金がほとんどないため、価格が貸し手の融資額とあなたが繰り延べてもよい額に左右される点です。仕組みについてはマネジメント・バイアウトをご覧ください。
6. 従業員所有
従業員が、株式を1株ずつ買うのではなく、信託や制度を通じて会社を取得します。米国の主な手段は従業員持株制度、つまりESOPです。英国では従業員所有信託、つまりEOTです。他の国にも独自の制度があり、ルールは管轄によって大きく異なるため、現地の助言が不可欠です。従業員所有の記事では、これらの構造の仕組み、資金調達の方法、経営と文化への意味を説明しています。
7. 家族への承継
所有権が、売却、贈与、またはその両方の組み合わせによって、息子、娘、その他の親族に移ります。会社を家族の中にとどめ、創業者の価値観を保てますが、相続人間の公平性、後継者の本当の適性、承継に伴う税務・法務上の扱いといった問題が生じます。ファミリービジネスのコレクションでは、世代間の所有権承継で詳しく扱っています。
8. 段階的または部分的な売却(資本再構成)
少数株または過半数株を、多くの場合は投資家に売却しつつ現職にとどまり、残りを後で売ることもあります。今すぐある程度の流動性が得られ、事業の運営も続けられるため、まだ去る準備ができていないオーナーに向いています。また、会社に評価額がつき、キャップテーブルに新しい関係者が加わるため、支配権、出口の権利、あなたと投資家の意見が対立した場合の扱いに関する条件を読んでおく価値があります。
9. 秩序ある事業清算
取引を停止し、売掛金を回収し、債権者に支払い、資産を売却または処分し、残りを分配します。最も華やかさのない出口ですが、実質的には個人の事務所のような事業や、創業者への依存が大きすぎて誰も買わないような事業にとっては、正しい選択であることが多くあります。それでも計画は必要です。顧客の移行先、従業員への予告、契約と賃貸借の適切な解約処理が求められます。
ルートの比較
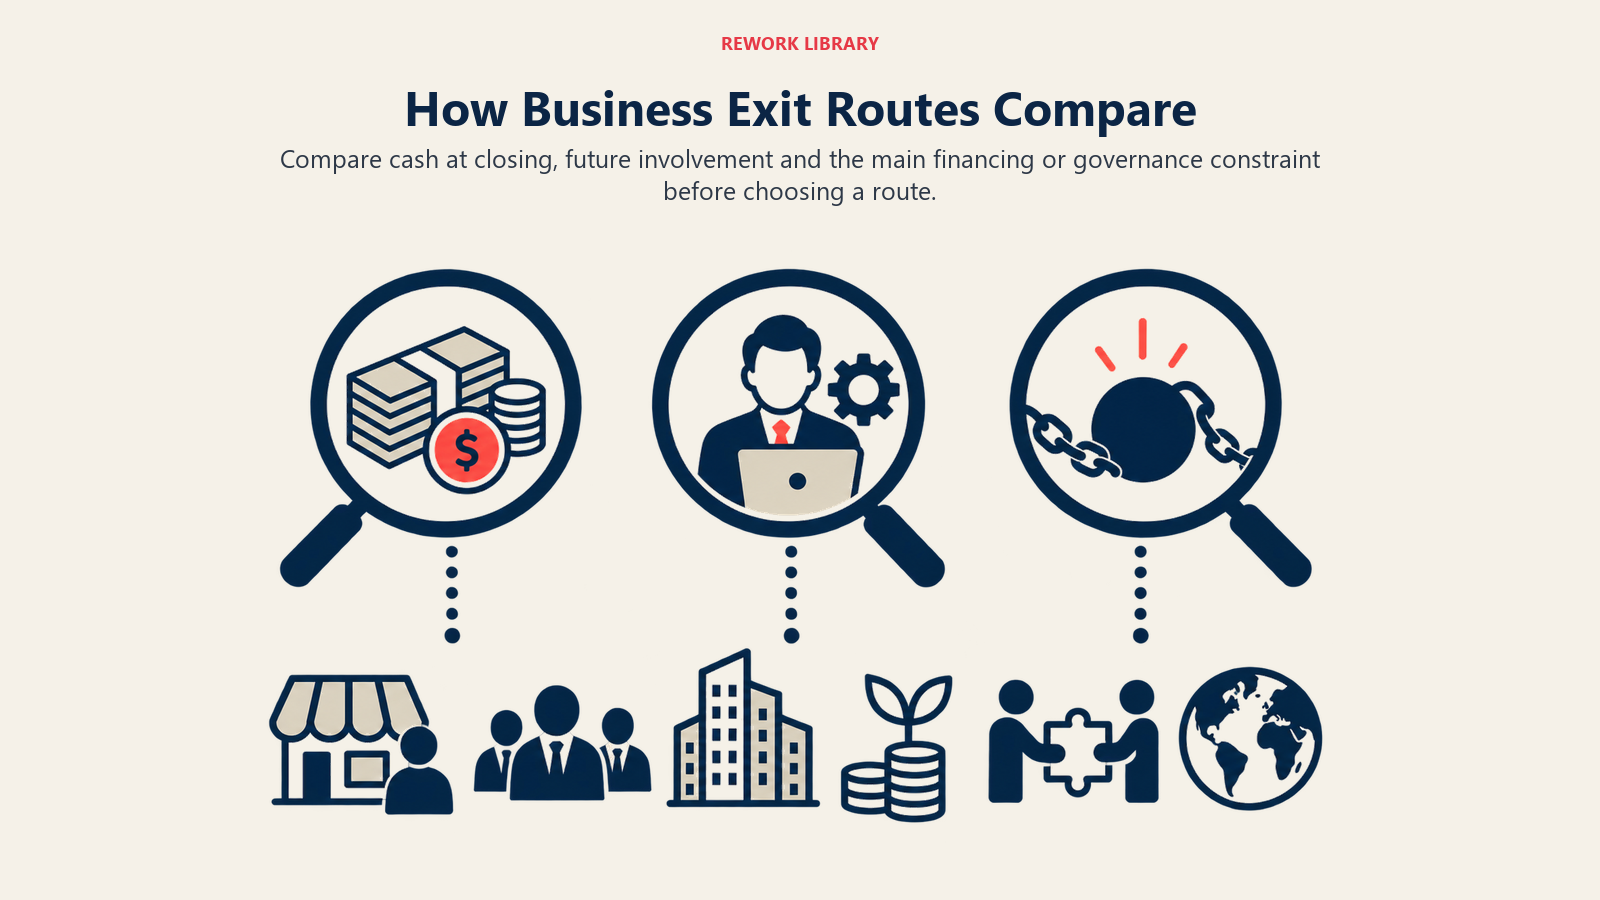
| ルート | クロージング時の現金 | その後のあなたの関与 | 主な制約 |
|---|---|---|---|
| トレードセール | 多くの場合高額。アーンアウトを伴うことも | 通常は引き継ぎ期間を経て退任 | 買い手との相性と統合 |
| プライベート・エクイティ | 大きな最初の支払い。二度目の支払いの可能性も | 残留することが多く、方向性は投資家が決める | レバレッジと固定された投資期間 |
| 合併 | 現金と株式の組み合わせ | 合併条件による | ガバナンスと文化 |
| IPO | 大半が後払い。段階的な株式売却を通じて | 上場企業としての責務 | 規模、準備状況、コスト |
| マネジメント・バイアウト | 資金調達による。一部が後払いのことが多い | 柔軟。移行期の役割が多い | 経営陣が価格を調達できるか |
| 従業員所有 | 時間をかけて支払われることが多い | 柔軟 | 持続可能な経営チームの必要性 |
| 家族への承継 | 段階的または一部贈与が多い | 助言役が多い | 公平性と後継者の能力 |
| 部分的売却 | 今は一部、残りは後で | 通常は継続 | 投資家との支配権の共有 |
| 清算 | 資産価値のみ | なし | 価値は継続企業ではなく資産に依存 |
この表は優劣の順位ではなく、トレードオフの地図として使ってください。現金の面で劣って見えるルートでも、自分が手元に残すもの、守りたい人々、取引が成立する確率を考慮すれば、勝る場合があります。
ルートにかかわらず、買い手が対価を払うもの
価格が絡むルートはすべてバリュエーションに基づき、すべてのバリュエーションは、事業が何を稼ぎ、その収益がどれほど続きそうかに基づきます。最もよく引用される2つの数字は、会社の価値の推定であるバリュエーションそのものと、それに適用される収益倍率です。事業評価の手法の記事では、こうした推定がどう作られるか、そして2人の妥当なアドバイザーが異なる数字に行き着く理由を説明しています。
オーナーの予想以上にこの数字を動かす要因が3つあります。
どれだけあなたに依存しているか。 主要顧客があなた個人から買っている、あなたがすべての決定を承認している、価格設定のロジックを他に誰も持っていないといった場合、買い手は事業を割り引くか、そのリスクをアーンアウトに組み込みます。創業者への依存を減らすことは、後継者計画の課題であると同時に、価格を左右するレバーでもあります。
数字がどれだけ明瞭か。 買い手は、検証できる収益に対して対価を払います。会社を通した個人的な支出、非公式な関連当事者間の取り決め、欠けた書類は、いずれもプロセスを遅らせ、値引きを招きます。
収益がどれだけ予測しやすいか。 繰り返し発生する収益、契約に基づく収益、継続的な収益は、単発のプロジェクトより評価しやすくなります。
これはいずれも先延ばしにする理由ではなく、早く始める理由です。
実際のオーナーの立ち位置
視野に入れておくべき2組の数字があります。ただし、どちらも米国のものであり、御社の市場の予測ではありません。
Exit Planning Instituteは、市場に出た事業のうち実際に売れるのは20%〜30%にすぎないと報告しており、売却を試みるオーナーの多くが成功していないことを意味します。同じページは、ベビーブーマー世代が米国の事業市場の51%を所有しており、今後10年間で承継していくと見込まれていることも述べています。実務上の読み方は、出口は売りに出すより時間がかかり、1人の買い手に依存する計画は脆いということです。
従業員所有の面では、全米従業員所有センター(NCEO)が、2023年のデータ時点で、米国にはESOPとして特定された制度が6,609件あり、総資産は2兆ドル超、参加者は1,510万人と報告しています。これは一つの国における一つのルートの規模であり、従業員所有が特殊な実験ではなく、確立した道であることを示しています。
税制は、計算を急速に変えることがあります。たとえば英国では、政府が、EOTへの適格な譲渡に対するキャピタルゲイン税の減免を、2025年11月26日以降の譲渡について100%から50%に引き下げると発表しました。ある年に最も安く見えたルートが、翌年には違って見えることもあります。そのため、出口を計画する人は誰でも、取引の日付時点で、自分と会社が課税される国で適用されるルールを確認すべきです。
選択肢を絞り込むには
一度にすべてを解決する必要はありません。妥当な手順は次のとおりです。
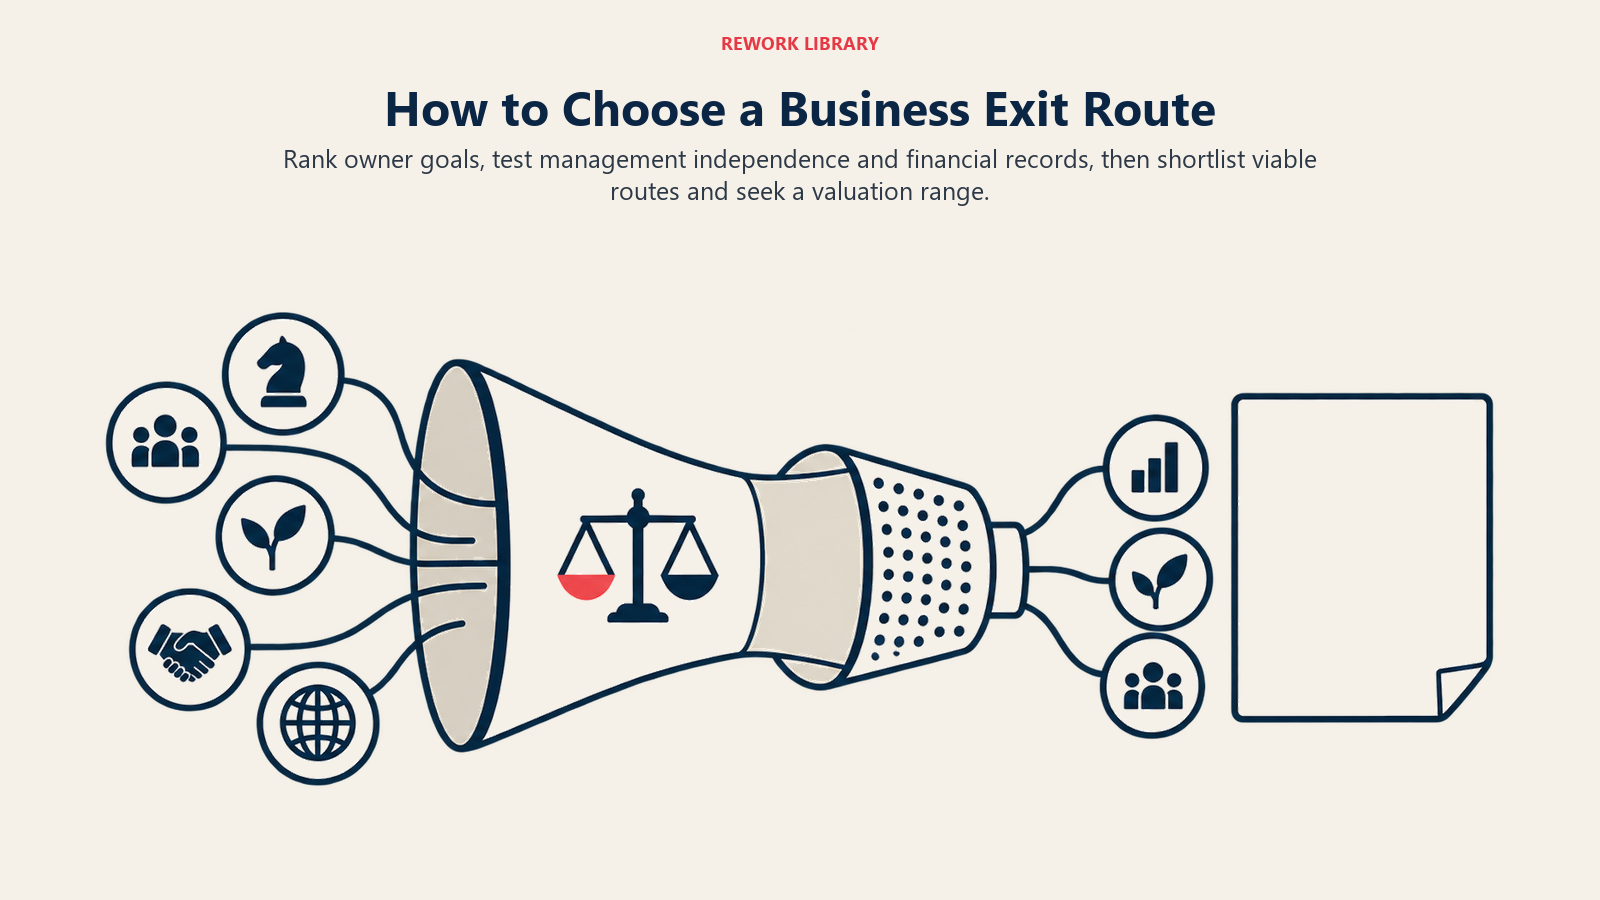
- 目標に順位をつける。 価格、スピード、従業員の継続性、自分自身の今後の役割、会社の名前やレガシー。順番に並べます。
- 事業を検証する。 あなたなしで1か月回るか、主要顧客をどう獲得したかを3人が説明できるか、財務内容が見知らぬ人の精査に耐えられるかを問います。
- 2〜3のルートに絞る。 目標や会社の規模から外れるものを除外します。従業員20人の創業者がIPOを目指すことは考えにくいでしょう。
- 評価額のレンジを取得する。 1つの数字ではありません。レンジを見れば、価格のどれだけが自分で動かせる前提に依存しているかがわかります。
- 想定より長いスケジュールを見込む。 準備ができている事業は、選択肢も多くなります。
トレードセールの買い手を招きつつマネジメント・バイアウトを探るなど、2つのルートを並行して進めることが有益だと感じるオーナーもいます。信頼できる代替案があれば、双方の条件が改善されるからです。
重要なポイント:事業オーナーの出口戦略
- 出口のルートは少なくとも9つある:トレードセール、プライベート・エクイティへの売却、合併、IPO、マネジメント・バイアウト、従業員所有、家族への承継、部分的売却、秩序ある清算。
- IPOとは、一般に会社が初めて株式を一般に売り出すことを指す(SEC、Investor.gov)。
- Exit Planning Instituteによると、市場に出た事業のうち実際に売れるのは20%〜30%にすぎない。
- NCEOは、2023年のデータで米国のESOPを6,609件、保有資産は2兆ドル超、参加者は1,510万人と集計しました。
- 従業員所有信託への適格な譲渡に対する英国のキャピタルゲイン税の減免は、2025年11月26日以降の譲渡について100%から50%に引き下げられた(HMRC/英国財務省)。
- 出口のルールと税制は国によって異なるため、ルートを選ぶ前に現地で確認すること。
関連記事
