ファミリービジネスの配当政策
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
配当政策とは、会社の利益のうちどれだけをオーナーに支払い、どれだけを事業内に留保するかを定めた、文書化されたルールです。株主が広く分散した上場企業では、財務のテーマにすぎません。ファミリービジネスでは家族のテーマでもあります。お金を受け取る(あるいは受け取らない)人々が、会社に対してまったく異なる立場を持つ親族だからです。
本記事では、配当がファミリー企業で摩擦を生む理由、一般的な方針の設計、金額に反映すべき要素、決定者、そして文書化された方針が家族のすでに持っている文書の中でどう位置づけられるかを取り上げます。これは一般的な参考資料であり、税務や法務のアドバイスではありません。配当への課税や、会社法が配当を認める範囲は国によって大きく異なるため、方針を固める前に、オーナーは現地の専門家に相談してください。
配当が繰り返し緊張を生む理由
配当は、2つの利害が交わる場所にあります。IFCのFamily Business Governance Handbookは、まさにこの例を用いています。利益を分配せず再投資するという決定は、オーナーがほかにどんな役割を担っているかによって、見え方が変わります。事業で働くオーナーはすでに給与を受け取っており、異論がないかもしれません。事業で働かず、配当を主な収入源にしているオーナーは、同ハンドブックの言葉を借りれば、より高く、より頻繁な配当を受け取りたいと考えます。
同じ分裂は取締役会にも現れます。同ハンドブックは、事業を経営している家族の取締役が、成長の可能性を高めるために利益の再投資を当然に促す一方で、事業で働いていない家族の取締役は、利益を株主に分配したがると指摘しています。こうした対立する見方が、取締役会での大きな争いにつながりかねないと警告しています。
時間の経過が、事態をさらに難しくします。IFCは、株主の数が増えるにつれ、ほとんどの株主の持株比率が小さくなり、配当が(そもそも会社が配当を払うならですが)少なくなると指摘しています。これは少数株主の不満を招き、給与を受け取る親族との対立を生みかねません。同ハンドブックは、配当政策を、いとこ段階の一般的なガバナンス上の課題に挙げ、兄弟パートナーシップの段階では、会社の資本配分(配当、負債、利益水準)を、株主にとって中心的な課題として挙げています。
これは、スリーサークルモデルを実務に当てはめたものです。所有のサークルにだけいる人は、リターンを望みます。事業のサークルにもいる人は、成長、雇用の安定、運営する価値のある会社を望みます。どちらも間違ってはいません。違う問いに答えているだけで、だからこそ、争いが単なる算数であっても個人的なものに感じられるのです。より広いパターンは、ファミリービジネスの対立で扱っています。
文書化された方針はどのくらい普及しているか
あまり普及していません。PwCの第11回グローバル・ファミリービジネス調査では、配当政策があると答えた回答者は41%にとどまり、株主間契約があるのは50%、家族憲章があるのは30%でした。PwCは、Family Business Network Internationalと協力し、2022年10月から2023年1月にかけて、82の国・地域のファミリービジネスのリーダー2,043人に調査しました。
これは1つの調査サンプルのスナップショットであり、すべてのファミリー企業の指標ではありません。ただ、そのサンプルの過半数の企業が、文書化されたルールなしに配当を扱っていたことは示唆しており、誰が、何を根拠に決めるのかという問いは未解決のままです。
研究が示すこと
ファミリー企業の配当に関する学術研究は結果が割れており、過大に読み取りやすいものです。知っておく価値のある3つの要旨があり、それぞれ対象とする母集団が異なります。
非上場のファミリー企業と、活動オーナー対受動的オーナー。 Michiels、Voordeckers、Lybaert、Steijversは、Small Business Economics(2014年)で、非上場のファミリー企業と、活動する家族株主と受動的な家族株主の対立を研究しました。その要旨は、家族内の利害対立が配当を払う傾向を高めること、ファミリーガバナンスの実践がその関係を強めること、そしてそうした実践を用いるとより効率的な配当政策につながることを報告しています。平たく言えば、その研究では、配当が活動オーナー対受動的オーナーの緊張を管理する道具として使われ、ガバナンスの実践を持つ企業ほどそれをうまく活用していたということです。
ユーロ圏の企業。 Pindado、Requejo、de la Torreは、Corporate Governance: An International Review(2012年)で、ユーロ圏9か国の企業のサンプルを用いました。ファミリー企業は、少数投資家の収奪への懸念を和らげるために、より高く、より安定した配当を行うことが分かりました。高い支払いは、主に、筆頭オーナーの議決権とキャッシュフロー権が分離していない企業や、非同族の第二の大株主がいる企業で説明されます。これは、親族だけがオーナーの非上場企業とは異なる状況なので、そのまま当てはめるべきではありません。
支配家族と外部株主。 Faccio、Lang、Youngは、American Economic Review(2001年)で、家族支配が一般的な西ヨーロッパと東アジアを比較しました。配当を、支配株主による外部株主の収奪に関する証拠として扱い、ヨーロッパのグループ傘下企業は、アジアの企業より高い配当を払っていると報告しました。
共通しているのは、配当が、インサイダーがそれ以外の全員をどう扱っているかについての情報を伝えるということです。その「それ以外の全員」が、いとこでも、株式市場の投資家でも同じです。だからこそ、方針を見える形にし、ルールに基づくものにする意味があります。
一般的な方針の設計
ほとんどのファミリー企業は、いくつかの設計のどれか、あるいはその組み合わせに落ち着きます。どれが普遍的に正しいということはありません。表に要約し、その下に詳細を補足します。
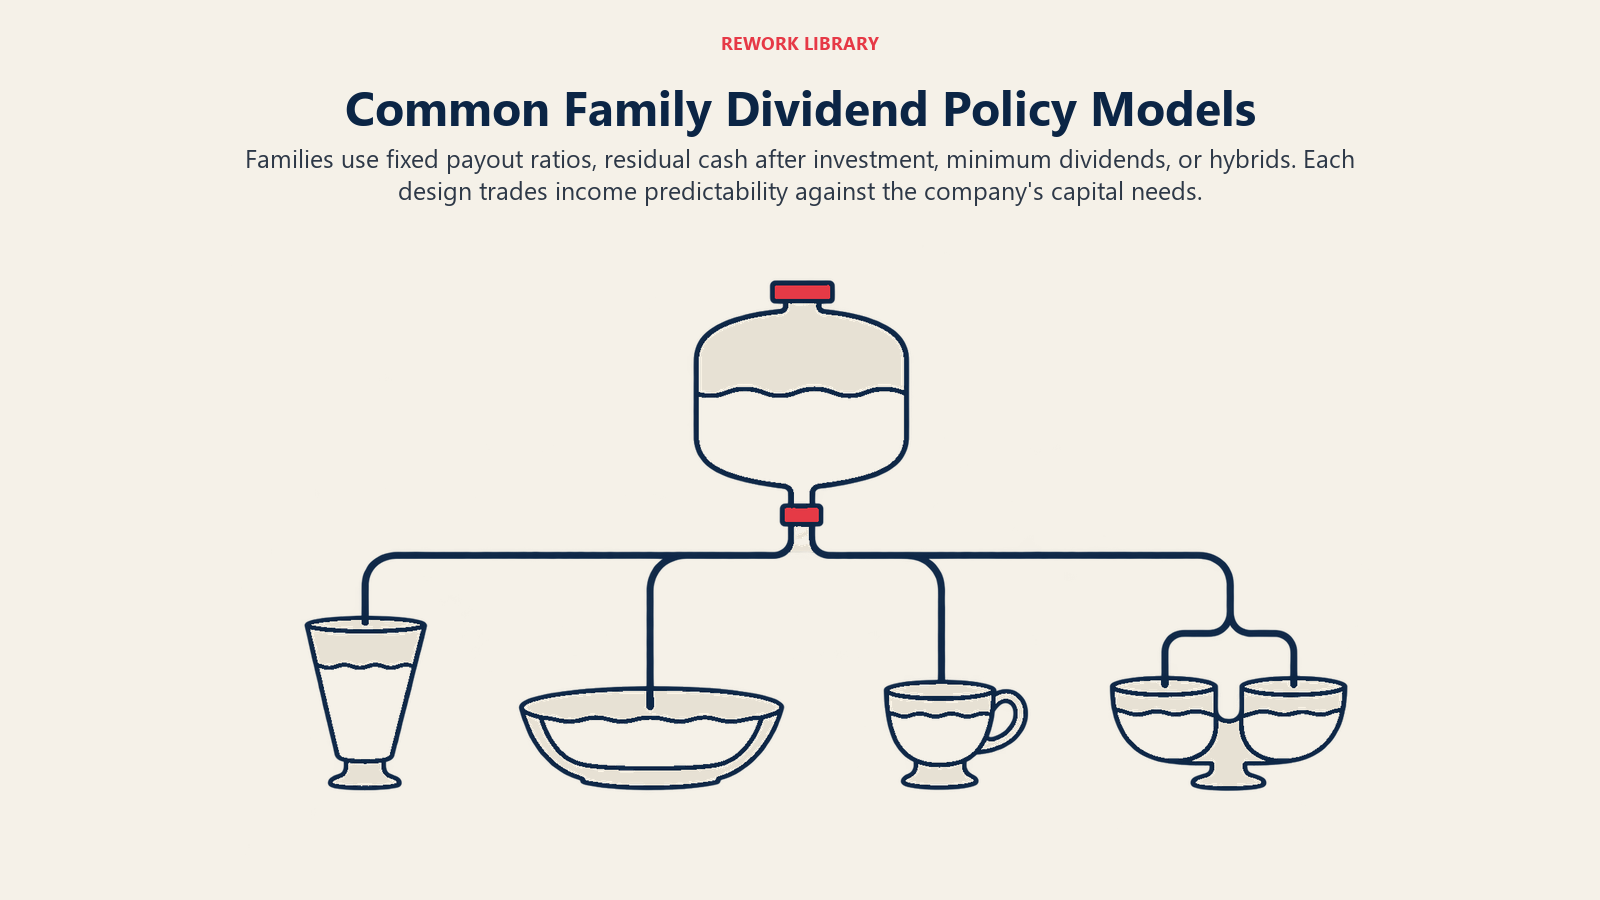
| 設計 | 仕組み | 向いているケース | 注意点 |
|---|---|---|---|
| 固定配当性向 | 利益の一定割合(たとえば3分の1)を毎年支払う | 収益が安定していて、オーナーが計算式を望む | 配当が利益に応じて変動するため、受動的オーナーが計画を立てられない |
| 安定配当または累進配当 | 1株当たりの一定額を支払い、徐々に引き上げる | 収入を配当に頼るオーナー | 不況の年に減らすと、裏切りのように感じられる |
| 残余方式 | 承認済みの投資に先に資金を充て、残りを支払う | 明確なプロジェクトを持つ成長段階の企業 | 受動的オーナーが何年も受け取れないことがある |
| 最低保証額と変動部分 | 保証された基本額に、業績に連動した上乗せを加える | 活動オーナーと受動的オーナーが混在する家族 | 上乗せ部分の明確な定義が必要 |
| 特別配当 | 特別な利益や資産売却の後に、一度だけ支払う | 臨時収入、余剰資金 | 繰り返すと期待されるようになりうる |
固定配当性向。 文書にしやすく、監査もしやすい方式です。弱点は変動の大きさです。利益が半分になれば配当も半分になり、それを前提に家計を組んでいたオーナーは困ります。
安定配当または累進配当。 会社は予測可能な支払いを目指し、収益が明らかに裏づけるときだけ引き上げます。収入に依存するオーナーにやさしい方式ですが、会社を縛ります。ここでは留保方針が重要です。安定した配当を約束した企業には、不調の年に備えた現金のクッションが必要だからです。
残余方式。 事業は、やりたい投資に資金を充てた後に残ったものを支払います。オーナー経営者がこれを好むのは当然です。受動的オーナーは、残余が経営陣の決めたものになるため、しばしば嫌います。そのため、方針には、投資ニーズを誰がどう承認するのかを明記すべきです。
最低保証額と変動部分。 控えめな保証額が受動的オーナーを守り、変動部分が上振れを分け合います。活動オーナーと受動的オーナーの両方がいる家族にとっては、最も説明しやすい妥協案であることが多いです。
特別配当。 不動産や事業部門の売却といった、一度きりの出来事に対応します。通常の方針が1年の好業績で歪められないよう、別の決定として扱うのが最善です。
どの設計を選ぶにせよ、基準(純利益、フリーキャッシュフロー、その他)、時期(年1回、半期、四半期)、停止の条件を明確に定めておくと役立ちます。
判断材料:金額を左右すべきもの
計算式は、背景にある情報の質を超えられません。通常の判断材料は次のとおりです。
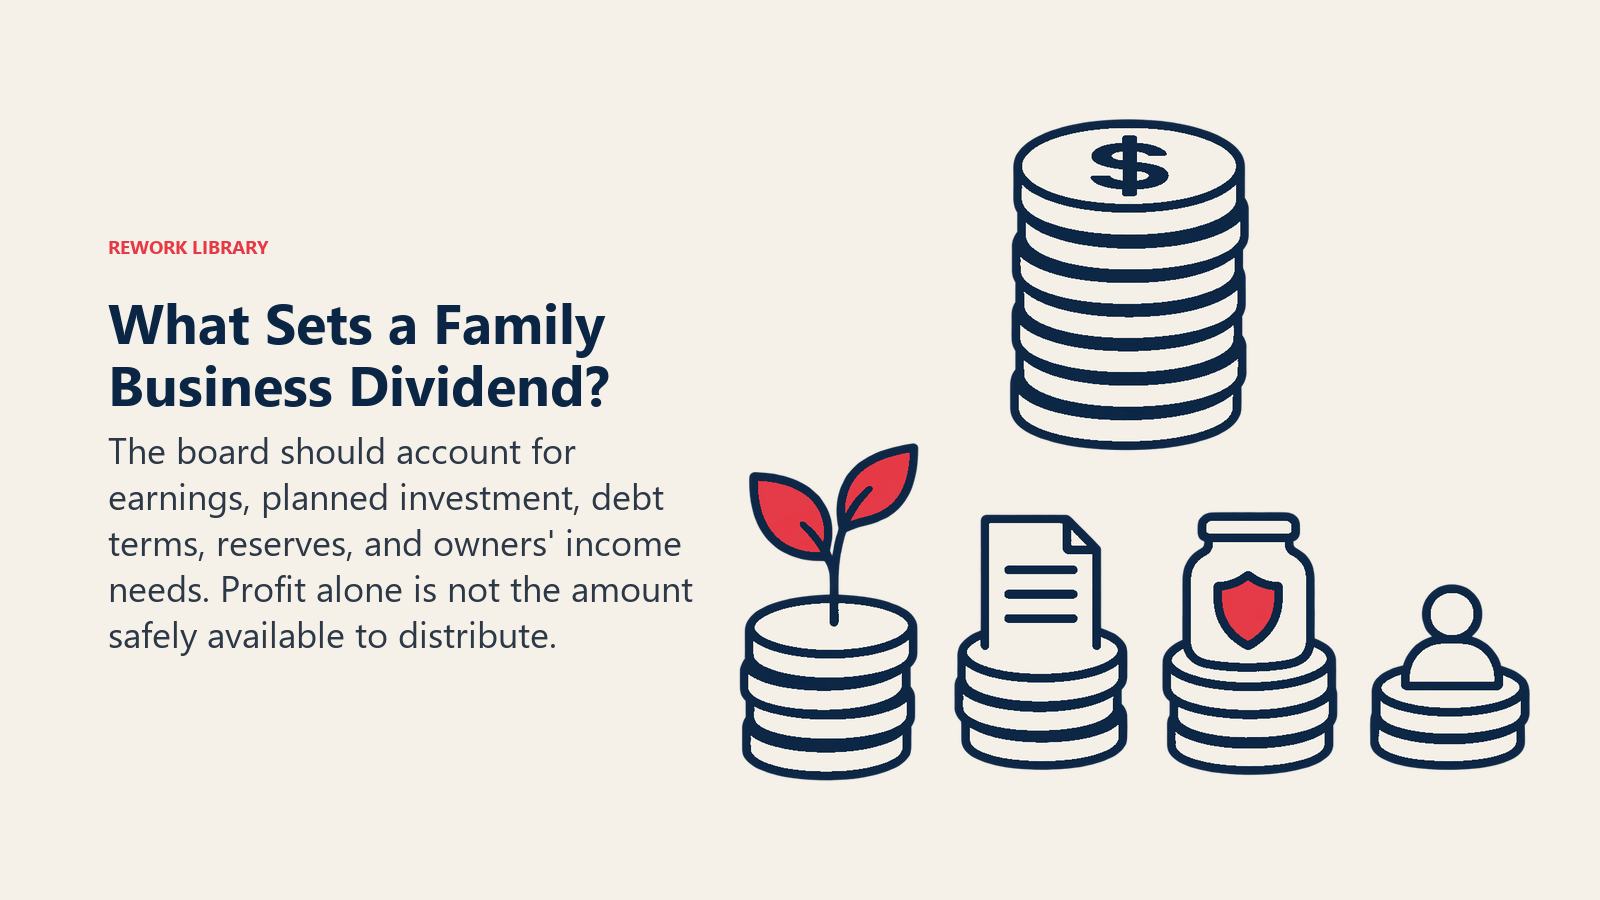
- 再投資のニーズ。 設備から採用、新市場まで、事業を維持し成長させるために使わなければならない金額です。
- 負債と財務制限条項。 融資契約が配当を制限したり、最低限の比率を求めたりすることがあります。貸し手の条件を無視した方針は、会社を債務不履行に陥らせかねません。
- 留保金。 景気後退に備えた現金のクッションです。悪い年に配当の削減や緊急融資を迫られないようにします。
- 法的な制限。 多くの法域は、配当を利益の範囲、または会社の支払能力を保てる金額に制限しています。これは推測せず、現地の弁護士に確認すべき点です。
- 家族の流動性ニーズ。 オーナーが配当に何を頼っているかです。IFCのハンドブックは、配当を主な収入源にしているオーナーがいることを明言しており、この要素はオープンな話し合いの場に出すべきです。
- オーナーへの税の影響。 受け取った配当に課税されるオーナーもいます。方針がこれを考慮することもありますが、ルールは国ごとに違いすぎて、ここで一般化できません。
例を挙げますが、データではありません。ある会社が1年に1,000を稼ぎ、計画中の投資に400が必要で、留保目標のために100を積み立てる必要があるとします。残余方式なら、最大500を支払えます。30%の固定配当性向なら、投資計画にかかわらず300を支払います。最低保証額と変動部分の方式なら、200を保証し、残りの一部を上乗せするかもしれません。同じ数字から3つの異なる結果が出ます。だからこそ、家族は慎重に選ぶ必要があるのです。
誰が決めるのか
役割は、たいていの国の会社法に沿った形で分担されるのが一般的ですが、詳細は国や会社の種類によって異なります。
- 取締役会が提案する。 業績、投資計画、負債の条件、留保金を検討し、分配を提案します。独立した取締役を含む取締役会は、対立当事者だけで構成された取締役会より、オーナー経営者と受動的オーナーの利益のバランスをとりやすい立場にあります。実際の運営は、ファミリービジネスの取締役会をご覧ください。
- 株主が承認する。 多くの会社では、取締役会の提案に基づき、株主が総会で最終的な分配を議決します。
- ファミリー・カウンシルが方針を形づくる。 ファミリー・カウンシルは、親族が期待を要求に変わる前に話し合う場です。配当方針の草案はここから始め、その後、正式な採択のためにオーナーに諮ることができます。
この分担の狙いは、家族の議論を役員会議室に持ち込まず、会社の数字を家族の食卓に持ち込まないことです。カウンシルは原則を一度議論します。取締役会はそれを毎年適用します。
文書化された方針の置き場所
配当政策は、2つの文書のどちらかの中の短い項目にしても、どちらかの別添にしてもかまいません。
- 株主間契約に置く。 家族の株主間契約は、オーナー間の拘束力のある契約です。ここに方針を置けば法的効力が生まれ、少数株主が確実性を求める場合に重要です。
- 家族憲章に置く。 家族憲章は、家族の価値観とルールを記録します。そこに配当の項目を置けば意図と原則を示せますが、契約のような強制力はないかもしれません。
多くの家族は両方を行います。原則は憲章に、拘束力のある仕組みは株主間契約に置くのです。いずれにせよ、株式が次世代に渡るにつれて株主の顔ぶれが変わるため、方針は定期的に見直すべきです。所有権が世代間で移っていく場合は、世代間の所有権移転の記事が、それが誰に配当が渡るかにどう影響するかを説明しています。構造全般については、ファミリーの所有構造ハブにまとまっています。
重要なポイント:ファミリービジネスの配当政策
- PwCの第11回グローバル・ファミリービジネス調査では、リーダー2,043人のうち、41%が配当政策、50%が株主間契約、30%が家族憲章があると答えました(PwC)。
- IFCは、事業で働かず配当に頼るオーナーはより高く頻繁な配当を望み、事業を経営している家族の取締役は再投資を好むとしています(IFC Family Business Governance Handbook)。
- 非上場のファミリー企業の研究では、家族内の利害対立が配当を払う傾向を高め、ファミリーガバナンスの実践がその関係を強めることが分かりました(Michiels et al., 2014)。
- ユーロ圏9か国のサンプルでは、ファミリー企業は、少数投資家の収奪への懸念を和らげるために、より高く、より安定した配当を払っていました(Pindado, Requejo and de la Torre, 2012)。
- 一般的な設計:固定配当性向、安定配当または累進配当、残余方式、最低保証額と変動部分、特別配当。
方針を文書にする
実用的な方針は短いものです。通常、次の内容を含みます。
- 原則。 配当が何のためにあるか。たとえば、会社の投資ニーズとのバランスをとった、オーナーへの公正なリターンです。
- 計算式。 選んだ設計、適用する基準、時期です。
- ガードレール。 貸し手の財務制限条項、法的な制限、最低限の留保金、配当を減額または停止できる状況です。
- 決定権。 誰が提案し、誰が承認し、どの多数決が必要かです。
- 情報権。 配当が公正かどうかを判断できるよう、受動的オーナーが業績や投資計画について何を見られるかです。
- 見直し。 方針をどのくらいの頻度で見直し、誰が見直しを求められるかです。
よいテストは、決算書を一度も読んだことのない親族が、昨年の配当がなぜその額だったのかを理解できるかどうかです。理解できないなら、その方針はおそらく疑念の余地を残しています。

Co-Founder & COO