ファミリービジネスの株主間契約
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
株主間契約とは、会社のオーナー同士の契約で、株式をどう保有し、売却し、議決権を行使できるか、そして問題が起きたときにどうなるかを定めるものです。ファミリービジネスでは、もう1つの役割も果たします。オーナーシップに関する一族の期待を、署名した全員を拘束する条項に変えるのです。そうしなければ善意と記憶に頼ることになる親族も、その対象に含まれます。
本記事では、この契約とは何か、会社の定款やファミリー憲法とどう違うのか、どの条項が最も重要か、同族企業のあいだでどれほど普及しているか、そしていつ見直すべきかを解説します。一般的な参考情報であり、法的な助言ではありません。会社法、相続のルール、離婚のルール、そして強制力は国によって異なるため、実際の起草は、会社とオーナーが所在する法域の弁護士に任せるべきです。
混同されやすい3つの文書
一族は、「私たちの合意」と言うとき、3つの異なるもののどれかを指していることがよくあります。重なる部分はありますが、互いに置き換えられるものではありません。
**定款(articles of association、またはbylaws)**は、会社自身の憲法です。会社の運営に関する基本ルールを定めます。ISW Legalの法律事務所による解説は、会社の憲法は基本ルールを定めるが、事業にまつわる人間的な現実をカバーすることはまれだと述べています。株主間契約が埋めるのは、まさにこの隙間です。
株主間契約は、オーナー同士の契約です。通常は法的拘束力があり、誰がそもそも株式を持てるか、退出するオーナーにどう支払うかなど、定款にない条項を追加できます。
**ファミリー憲法(家族憲章)**は、一族が書く、価値観とガバナンスについての文書です。法律事務所Mills & Reeveは、ファミリー憲法は通常、法的拘束力がないか、一部にしか拘束力がないとし、拘束力のある法的合意の基礎にはなりにくい事柄を扱うと指摘しています。同記事はまた、ファミリー憲法には信託の受益者など、株主ではない家族メンバーが関わる場合があり、株主間契約には一族以外の当事者が含まれる場合があるとも指摘しています。
この違いが、成熟した一族の大半が両方を使う理由を説明します。ファミリー憲法(家族憲章)は、目的、価値観、そして一族がどう行動するつもりかを記録します。株主間契約は、その意図のうち所有に関わる部分を取り出し、強制力のあるものにします。「私たちは株式を一族内にとどめたい」と書かれた憲法は、願いにすぎません。株主間契約における譲渡制限は、結果を伴うルールです。
| 定款・附属定款 | 株主間契約 | ファミリー憲法 | |
|---|---|---|---|
| 位置づけ | 会社の基本ルール | オーナー間の契約 | 一族の価値観とガバナンスの宣言 |
| 拘束力 | あり(会社の憲法として) | 通常あり | 通常はない、または一部のみ |
| 対象者 | 会社とその構成員 | 署名した人 | 一族(オーナーでない人を含む) |
| 典型的な内容 | 種類株式、会議、取締役の権限 | 譲渡、退出、評価、議決権、紛争 | 目的、価値観、雇用、役割、意思決定の方法 |
同族企業に必要な理由
見知らぬ者同士が所有する会社では、株主間契約は商業上のリスクを管理します。同族企業では、人間関係も管理します。初日に見えるよりも切迫したものにする圧力が、3つあります。
第1に、所有が広がります。子ども2人の創業者は兄弟パートナーシップになり、やがて、お互いをほとんど知らない家系を抱えるいとこのグループになります。段階が進むごとに、互いを選んだわけではない株主が増えます。それがどれほど速く進みうるかは、所有権の分散の記事で扱っています。
第2に、家族の出来事が所有の出来事になります。死亡、離婚、障害、事業との決裂は、都合のよいタイミングを待ってくれません。書面のルールがなければ、株式は配偶者、元配偶者、債権者、あるいは他のオーナーが想定していなかった誰かに渡る可能性があります。
第3に、非公式なルールは世代交代を乗り越えられません。創業者が存命のあいだは、創業者の一言が争いを収めます。ファミリービジネスの対立の記事では、配当、役割、出口をめぐる意見の相違が、権限が次の世代へ移るまさにその時期に表面化しやすい様子を説明しています。
どれほど普及しているか
多くの同族企業は、いまだに持っていません。PwCの第11回グローバル・ファミリービジネス調査は、2022年10月から2023年1月にかけて、82の国・地域の2,043人のファミリービジネスのリーダーに調査し、株主間契約があると答えたのは回答者の50%にとどまることを明らかにしました。同じ調査で、配当政策があるのは41%、ファミリー憲法があるのは30%でした。
PwCの第12回調査は、2025年に公表され、2025年4月1日から6月17日にかけて62の国・地域で1,325件のオンラインインタビューを実施しており、ベトナムの回答者32人を含んでいます。PwCのベトナム版の要約は、ベトナムのファミリービジネスのうち正式な株主間契約を持つのは22%(世界全体では48%)、ファミリー憲法を持つのは6%(世界全体では26%)と報告しています。
2つの注意点があります。これらは異なるサンプルによる自己申告の数字であり、ベトナムの結果は32人の回答に基づいているため、市場全体を正確に測ったものではなく、1つのシグナルです。そして数字が数えているのは、契約があると答えた一族であって、契約が最新で、完全で、実際に守られている一族ではありません。それでも、方向性は一貫しています。世界のファミリービジネスの約半分が契約なしで運営されており、市場によってはその割合がはるかに大きいのです。
重要なポイント:ファミリー株主間契約
- PwCの第11回グローバル・ファミリービジネス調査(リーダー2,043人、82の国・地域、2022年10月から2023年1月)では、50%が株主間契約、41%が配当政策、30%がファミリー憲法を持つと回答しました(PwC)。
- PwCの第12回調査(インタビュー1,325件、62の国・地域、2025年)では、ベトナムの回答者(32社)の22%が正式な株主間契約を持ち、世界全体では48%でした(PwC Vietnam)。
- ファミリー憲法は通常、法的拘束力がないか一部のみで、株主間契約は通常、拘束力があります(Mills & Reeve)。
- 会社の憲法は基本ルールを定めますが、事業にまつわる人間的な現実をカバーすることはまれで、株主間契約はその隙間を埋めます(ISW Legal)。
中核となる条項
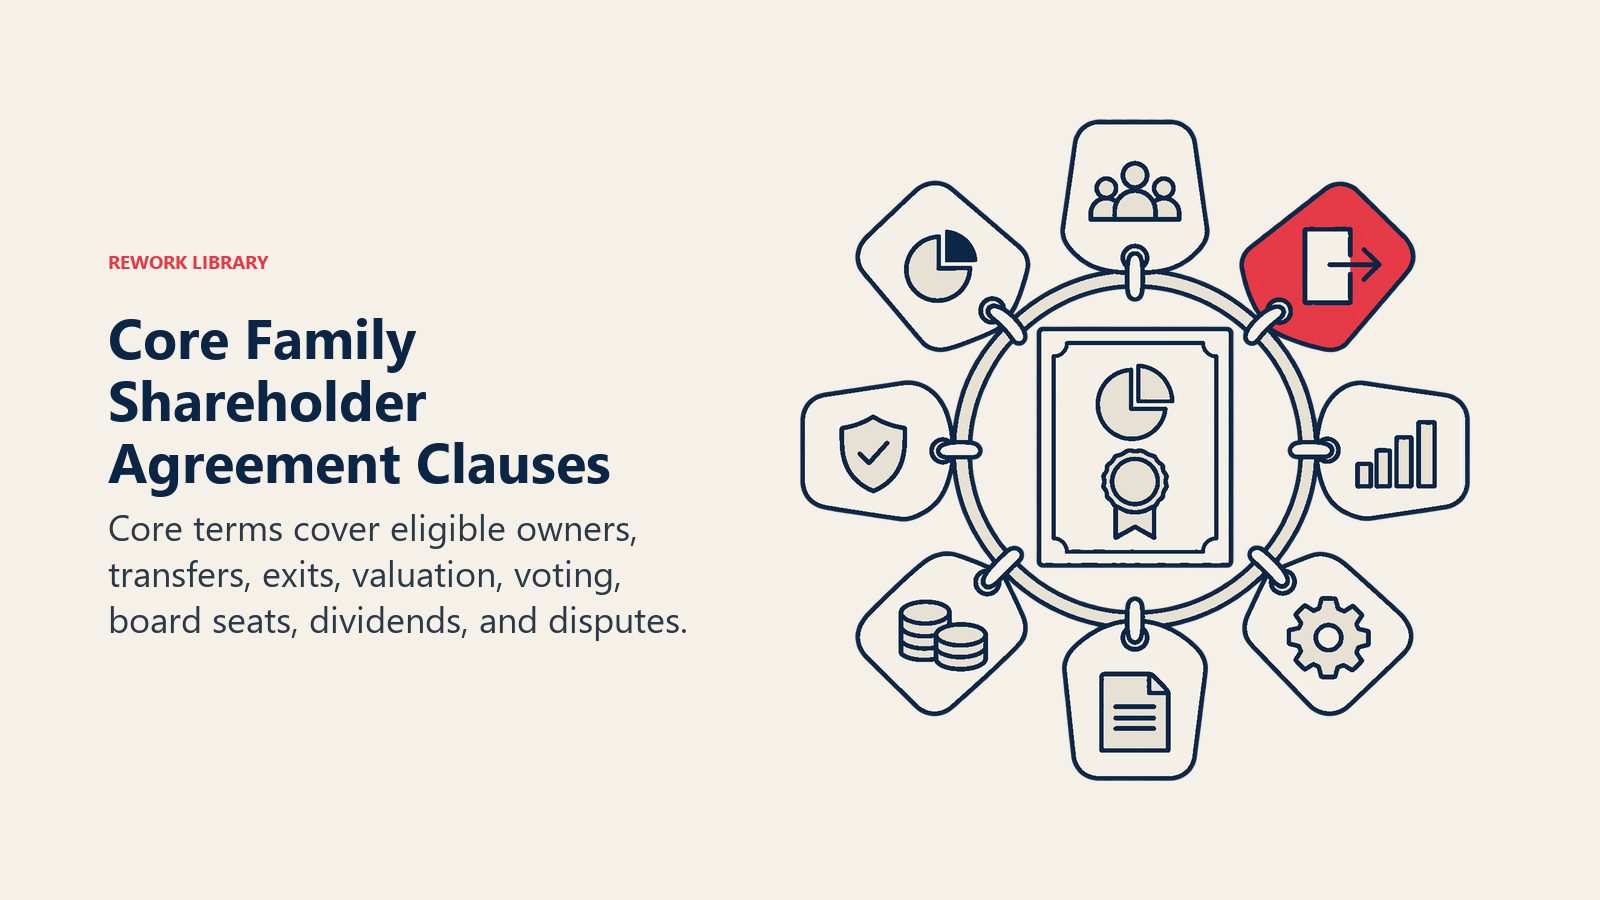
同じ契約は2つとなく、現地の法律が何に強制力があるかを左右します。それでも、一族の契約の大半は、同じ一連のテーマを扱っています。
誰が株式を持てるか
一族固有の役割を最も多く担う条項です。許可される保有者を定めます。直系の子孫のみか、配偶者、信託、持株会社も含むか。通常は、姻族が株式を持てるかどうか、そして許可されたグループの外にいる人に渡るはずだった株式がどうなるかを定めます。この条項が規律する手段(贈与、売却、種類株式、信託)については、世代間の所有権移転の記事で扱っています。
譲渡制限と先買権
譲渡制限は、株主が株式を売却または贈与できるかどうか、またどのようにできるかを制限します。通常の組み合わせは先買権(pre-emption、または優先交渉権)です。株式が外部者に渡る前に、既存の株主が先に買う機会を得ます。ISWの解説は、これを既存株主に優先権を与える権利と説明しています。同族企業では、これによって株式が一族の選んだ輪の内側にとどまり、退出するいとこの持分を、見知らぬ他人が株主名簿に載るのではなく、親族が買い取る道が開けます。
売渡し・買取りのトリガー
売渡し・買取り条項(buy-sell)は、定められた事象が起きたとき、株主の株式がどうなるかを定めます。一般的なトリガーは次のとおりです。
- 死亡。 株式は相続人に渡るのか、それとも遺産が会社や他のオーナーに売却しなければならないのか。
- 障害または判断能力の喪失。 どの時点で、誰が判断するのか。
- 離婚。 配偶者が株主の持分の一部を得る可能性がある場合、この条項で、まず一族または会社に株式を提供することを義務づけ、配偶者には現金で補償できる。
- 自発的な退出。 退出を望む株主には道筋が必要で、他のオーナーは強制売却から守られる必要がある。
- 雇用の終了。 事業で働く家族メンバーが退職または解雇された場合、一族の決定に応じて、売却が義務づけられることも、株式を保持できることもある。
- 不正行為または契約違反。 多くは「バッドリーバー」事由として扱われ、価格は低くなる。
ISWのガイドは、誰かが退出する際の株式の評価方法を事前に合意し、グッドリーバーとバッドリーバーを区別することを勧めています。ここでは、家族の雇用との関連が重要です。家族の雇用方針と売渡し・買取り条項は、給与支払いから外れることが所有に何をもたらすかについて、整合している必要があります。
評価と支払いの条件
売渡し・買取りをめぐる紛争の多くは、実は評価をめぐる紛争です。契約は価格ではなく方法をあらかじめ定めるべきです。何年も前に書いた価格は古くなるからです。一般的な選択肢には、利益の倍率といった計算式、合意した専門家による独立した評価、またはその組み合わせがあります。主なアプローチは、事業価値評価の手法の記事で説明しています。
方法には、その相方である支払い条件が必要です。会社が大型の買い取りを常に現金で賄えるとは限りません。契約では、買い取りが事業を干上がらせないよう、数年にわたる分割払いを認め、利息や担保を付けることもよくあります。また、少数持分の保有者に割引を適用するのか、支配権プレミアムの分け前を与えるのかも定めるべきです。この1点が、多くの退出の行方を左右するからです。
ドラッグアロング(強制売却請求権)とタグアロング(共同売却権)
ドラッグアロング権は、多数派が少数株主に会社全体の売却への参加を求められるようにするもので、買い手は100%を取得できます。タグアロング権は、多数派の保有者が売却する際、少数株主も同じ条件で売却できるようにして、少数派を守ります(ISWは株主間契約ガイドで両方を説明しています)。同族企業では、これらの条項はレガシーに関わるためデリケートです。多くの一族は、ドラッグアロングの閾値を高く設定するか、特別多数の承認がない限り、事業全体の売却を除外します。
議決権と留保事項
取締役会だけで決めるには大きすぎる意思決定もあります。契約には、株主の承認、多くは特別多数による承認が必要な留保事項を列挙できます。新株の発行、大口の借入れ、事業の売却、中核事業の変更、重要な人物の任命などです。ISWのガイドは、これを取締役会が単独で決められる意思決定と、株主の承認が必要な意思決定を定めることだと説明しています。種類株式によって、各家系に議決権株式と無議決権株式を割り当てるなど、誰が何について投票するかを定めることもできます。
取締役会の構成
契約では、取締役の任命方法を定めることができます。家系ごとに1席、社外取締役の人数、あるいは取締役会のうち家族の従業員が占められる割合の上限などです。これは、独立性とバランスが設計上の主な問いであるファミリービジネスの取締役会に直結します。
配当政策の手がかり
詳細な支払い計算式を置く場所としては、通常、株主間契約は不適切ですが、その拠り所を置くには適した場所です。取締役会に書面の配当政策の採択を義務づける、最低支払額や上限を定める、あるいは政策の変更を留保事項に挙げることができます。政策そのものの設計方法は、ファミリービジネスの配当政策の記事で扱っています。詳細な計算式を政策文書に置いておけば、契約を開き直さなくても、取締役会が更新できます。
膠着状態と紛争解決
兄弟2人が50%ずつなど、所有が均等に分かれている場合、採決が止まることがあります。ISWは通常の手段として、エスカレーション、調停、決定票、または売渡し・買取りの「ロシアンルーレット」条項を挙げています。一族の契約では、段階的な道筋を加えることも多くあります。まず話し合い、次にファミリー・カウンシル(家族会議)または中立的なアドバイザー、次に調停、最後の手段として仲裁または裁判です。要点は、議論が始まる前に、順序をあらかじめ決めておくことです。
契約にできないこと
株主間契約は、より柔らかい問いに対しては不向きなツールです。いとこ同士に信頼を築かせることも、誰が昇進に値するかを決めることも、そもそも一族がなぜ事業を所有するのかを言葉にすることもできません。それらは、憲法と、一族の日常的な対話に属します。また、よく起草された契約でも、不公平な株式の分配は正せません。契約は、一族がすでに合意したことを執行するだけだからです。兄弟が誰が何を得るかを話し合っていなければ、契約は不満を法的に強制可能なものにするだけです。
強制力は、もう1つの限界です。国によって裁判所は、譲渡制限、離婚時の強制売却、ドラッグアロング条項の扱いが異なり、効力を持つために定款にも同じ内容を反映する必要がある条項もあります。これは現地の弁護士が扱う起草上の論点であり、他の国のひな型をそのまま写すべきでない主な理由です。
契約を整えるには
これをうまく進める一族は、似た順序をたどります。
- まず原則に合意する。誰を許可されたオーナーと見なすか、相続人を平等に扱うか公平に扱うか、退出をどう機能させたいか。
- より柔らかい約束はファミリー憲法に、より厳格なものは契約に記録する。
- 評価方法と支払い条件を、誰もそこから利益を得られる立場にならないうちに選ぶ。
- 現在の株主全員に署名してもらい、新しい株主(贈与や相続で株式を受け取る相続人を含む)にも、保有の条件として署名を義務づける。
- 契約を定款、信託、遺言、持株会社があればそれらと整合させる。これらがどう組み合わさるかは、ファミリーの所有構造のハブに示しています。
要は、トリガーとなる出来事の前に署名することです。死亡や離婚の後に交渉する契約は、圧力のもとでの交渉となり、双方が自分の立場から主張することになります。
時間をかけた見直し
株主間契約は、署名した日に完成するものではありません。定期的に、そして特定の出来事があったときに見直してください。妥当な頻度は、数年に1度の点検に加え、所有に影響する形で事業が変化するたびの見直しです。
- 新しい世代の株主が加わる。
- 株式が発行、再編される、あるいは信託や持株会社に移される。
- 会社が外部資本を調達する、または大口の貸し手を迎える。
- 関係する国で、税、相続、離婚に関する法律が変わる。
- 評価方法が、事業の稼ぎ方をもはや反映しない。
- 買い取りや紛争によって、意図どおりに機能しなかった条項が判明する。
見直しそのものも、ガバナンスの取り組みです。数年ごとにオーナーに契約を一通り説明すれば、何に署名したのかを思い出させることができ、これは、相続によって加わり、条件を交渉したことのない株主にとって最も重要です。
