世代を重ねるごとに進む所有権の分散
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
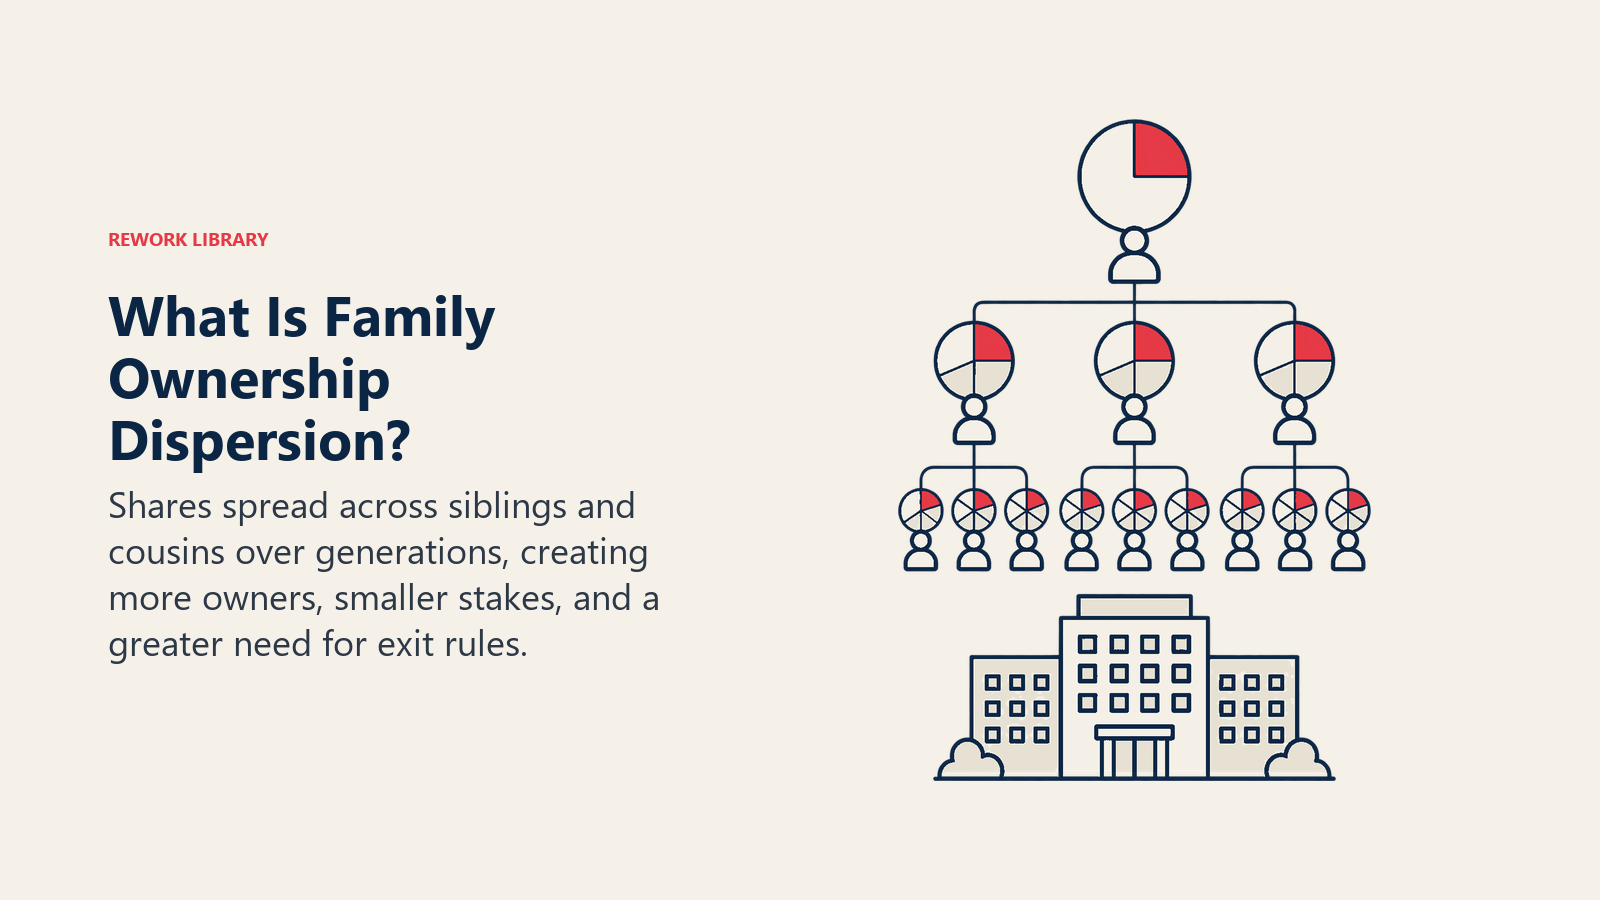
所有権の分散とは、一族が大きくなるにつれて、同族企業の株式に起こることです。創業者がすべてを持っている状態から、2、3人の子どもが相続し、その子どもたちから十数人のいとこが相続します。何も売却していませんし、誰も間違ったことはしていません。それでも、テーブルを囲む人々と、彼らが会社に求めるものは、すっかり変わってしまいます。
本記事では、分散が起こる理由、意思決定、配当、家族の結びつきに与える影響、業績との関係について研究が示すこと、そして分散を管理可能に保つために一族が使うツールを解説します。一般的な参考情報であり、法務・税務上の助言ではありません。会社法、相続のルール、信託法は国によって大きく異なるため、実際の構造づくりには、オーナーと会社が拠点を置く国の専門家が必要です。
所有権が細分化する理由
最も標準的な説明は、Gersick、Davis、McCollom Hampton、Lansbergによる1997年の著書Generation to Generationの発展モデルにおける、所有の次元です。コンサルティング会社CFEGのモデルの概要は、3つの段階を説明しています。1人のオーナー(またはオーナーと配偶者)が支配権を持つ支配オーナー段階、兄弟姉妹が共同で事業を支配する兄弟パートナーシップ、そして一族と会社がともに大きく複雑になるいとこコンソーシアムです。IFC Family Business Governance Handbookも同じ3つの段階を使い、注意書きを加えています。このモデルは、すべての同族企業がこれらをすべて通過することを前提としていません。破産や買収によって、早い段階で姿を消す会社もあります。
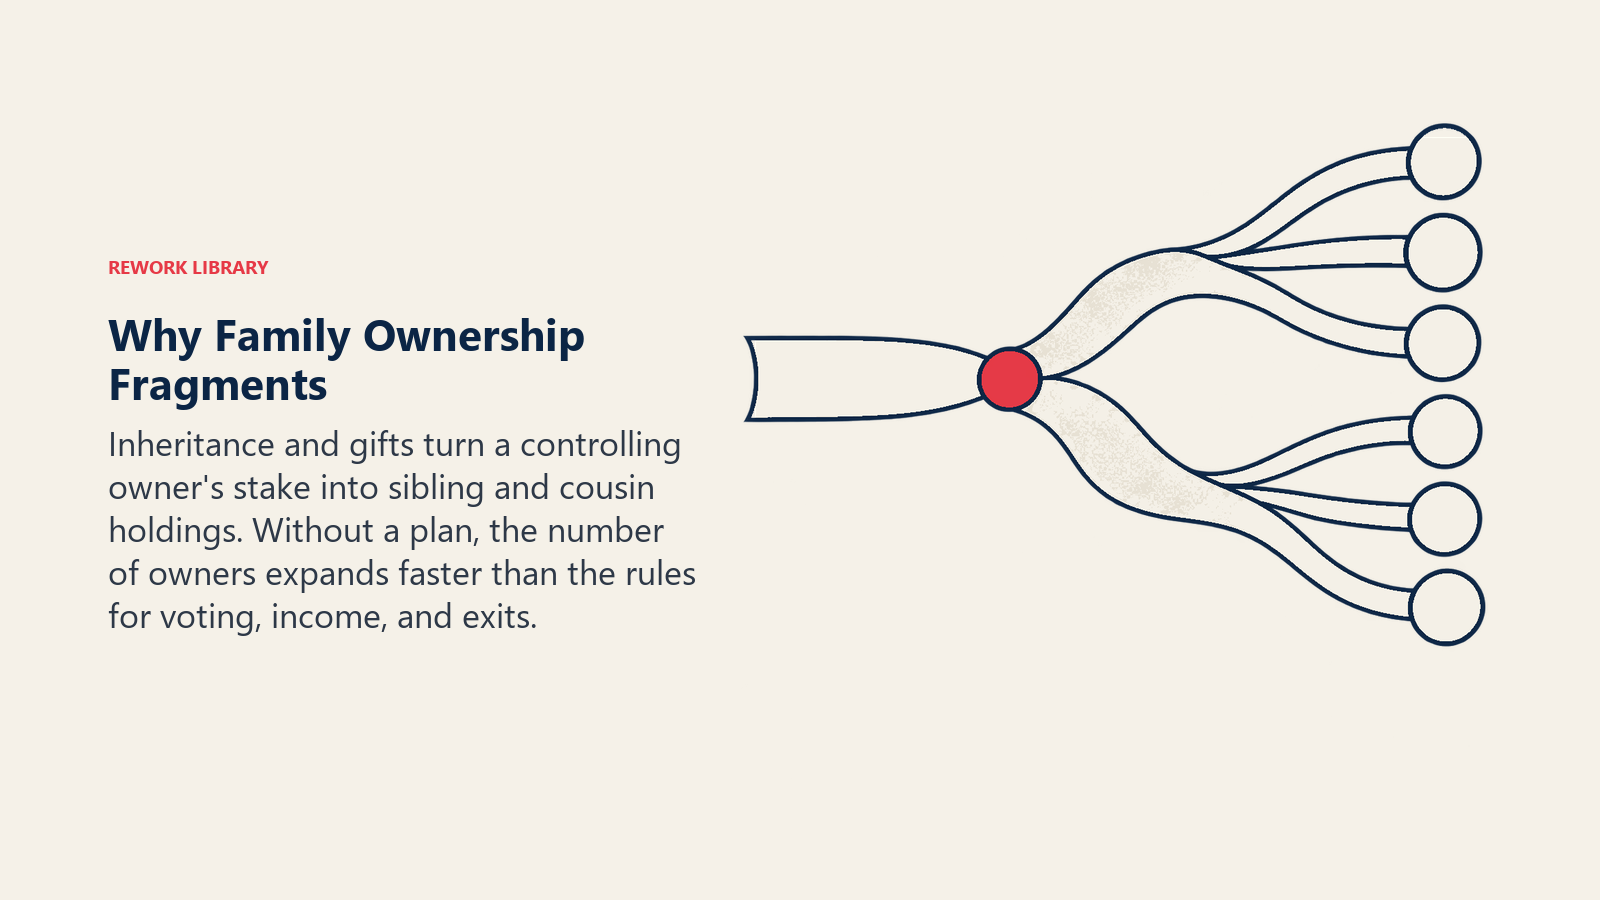
仕組みは、算数と習慣です。支配オーナーが亡くなる、あるいは引退すると、株式は通常、複数の子どもに、多くの場合は均等に渡ります。その子どもたちにもそれぞれ子どもができ、次の移転で持分はさらに分けられます。結婚、離婚、再婚が加われば、権利を主張できる人の範囲は広がり続けます。株式が実際にどう移るかは、世代間の所有権移転で扱っています。本記事で扱うのは、その結果できあがる形が一族に何をもたらすかです。
分散は自動的に起こるものではありません。株式を1人の相続人に渡す、議決権のない種類株を使う、他の人から買い取るといった方法で、所有を集中させたままにできます。ただし、集中には代償があり、それは通常、兄弟姉妹間の公平さという形で支払われます。そのため、多くの一族は分割を選びます。それは正当な選択です。問題が始まるのは、その選択が成り行きで行われ、その後のことを誰も計画しないときです。
| 段階 | 典型的なオーナー | 所有のパターン | 所有に関する主な問い |
|---|---|---|---|
| 支配オーナー | 創業者、場合によっては配偶者 | 1人または1組の夫婦に集中 | 事業承継、相続計画 |
| 兄弟パートナーシップ | 兄弟姉妹 | 共有され、多くはほぼ均等 | 公平性、配当と再投資のどちらを優先するか |
| いとこコンソーシアム | いとこ、姻族、複数の家系 | 多数の保有者に分散 | 流動性、配当政策、誰が残り誰が去るか |
IFCのハンドブックは、第3段階についての要約のなかで、一般的な課題として、同族株主の権利、株式の流動性、配当政策を挙げています。これが、分散の実際上の特徴です。
分散が一族と会社にもたらすもの
オーナーが増え、ニーズも多様になる
支配オーナー段階では、通常、オーナー、経営者、家族は同じ1人です。いとこ段階になると、これらの役割は分かれます。事業で働くいとこもいれば、取締役会に入るいとこもいます。小さな持分を持ち、海外に住み、何年も会社のことを考えていないいとこもいます。ここで役に立つのがスリーサークルモデルです。一人ひとりが、家族、所有、事業の役割を異なる組み合わせで担っており、会社に求めるものも違います。
CFEGは、いとこ段階では事業で働く家族メンバーが少なく、非同族のマネジャーが経営を担い、家族は取締役会の役割へ移ることが多いと指摘しています。一族がそれを想定していれば、健全なパターンです。会社が自分をずっと雇ってくれるものと思い込んでいたいとこがいれば、不満を生みます。
持分が小さくなり、配当も減る
IFCのハンドブックは、経済的な側面をはっきりと述べています。株主の母集団が大きくなるにつれ、ほとんどの株主が持つ株式の割合は小さくなり、会社が配当を出す場合でも受け取る額は少なくなります。この不満が、少数株主と、給与を受け取る家族メンバーとの間に対立を生みうる、と同ハンドブックは述べています。一方で、事業に関わるオーナーは再投資を好むことが多くあります。兄弟段階が直面するのと同じ緊張が、いまや、より多くの人に、より少ない情報のもとで広がっているわけです。
感情的なつながりの弱まり
これは測定しにくく、軽く見られがちな点です。創業者に会ったことも、工場を訪れたこともない孫にとって、会社は家族のプロジェクトではなく、資産です。CFEGは、いとこ段階の課題として、資産が家族に与える心理的な影響への対処と、家系ごとの違いを受け入れることを挙げています。意識的な努力がなければ、所有は明細書の1行になり、忠誠心は薄れていきます。この資産面の側面は、「3代で富は尽きる」と言われる現象のなかで探っています。
意思決定が難しくなり、対立も増える
議決権を持つ人が増えれば、再投資、戦略、採用、出口についての意思決定は遅くなり、政治的になります。昔の兄弟間の争いも、受け継がれる傾向があります。IFCのハンドブックは、兄弟段階の対立は、いとこの世代に持ち越される可能性が最も高いと述べています。意見の対立がどうエスカレートするかは、ファミリービジネスの対立についての記事でさらに掘り下げています。
業績について研究が示すこと
分散と業績に関する証拠は、俗説よりも乏しいのが実情です。知っておく価値のある研究の1つが、De Massis、Kotlar、Campopiano、Cassiaによる、Journal of Family Business Strategyの2013年の論文、Dispersion of family ownership and the performance of small-to-medium size private family firmsです。イタリアの中小規模の非上場同族企業494社を用い、著者らは、同族の所有分散の度合いと企業業績の間にU字型の関係があると論じ、その実証的な裏づけを報告しています。また、家族メンバーが経営トップに関与しているかどうかを、調整要因として扱っています。
この研究が示すことと示さないことには、注意が必要です。1つの国の非上場SMEを対象にした1つの研究であり、すべての同族企業に当てはまる法則ではありません。またU字型は、分散が単純に良い、あるいは悪いという意味ではなく、影響が分散の進み具合と誰が経営しているかによって変わることを示唆しています。実務上の教訓は控えめなものです。分散には、予測できる単一の効果はなく、保有者の数よりも、どう統治されているかのほうがおそらく重要だということです。
重要なポイント:所有権の分散
- Gersickらのモデルは、支配オーナー、兄弟パートナーシップ、いとこコンソーシアムという3つの所有段階を説明しています(CFEGの概要)。
- IFCは、すべての同族企業がこの3つの段階をすべて通過するわけではないと指摘しています(IFC Family Business Governance Handbook)。
- 株主の母集団が大きくなると、ほとんどの株主の持分割合は小さくなり、受け取る配当も少なくなります。それが、給与を受け取る家族メンバーとの対立を生みうります(同じIFC資料)。
- IFCは、株主に流動性の選択肢を提供すれば、多くの対立を避けられ、事業が存続する可能性も高まると述べ、毎年の利益の一部で賄う株式償還基金を紹介しています(同資料)。
- イタリアの非上場同族SME494社を対象とした2013年の研究は、同族の所有分散と業績の間にU字型の関係があることを裏づけています(De Massis et al., Journal of Family Business Strategy)。
分散を管理するために一族が使うツール
すべての一族に効く単一のツールはありません。多くの一族は、いまの段階に合わせて、いくつかを組み合わせています。
そもそも誰がオーナーになれるかを決める
IFCのハンドブックによれば、一部の一族は、姻族やその他の親族が株式を持てるかどうかを含め、ごく早い段階から株式保有の方針を定めています。よくあるルールは、オーナーを血縁の子孫に限る、合意した条件で売却される場合を除き株式を一族内にとどめる、配偶者を除外する、といったものです。オーナーの範囲を絞り込むことから、「家系図の剪定」と呼ばれることもあります。誰も答えに個人的な利害を持たないうちに書面にしておくと、最も受け入れられやすくなります。こうしたルールは通常、ファミリー憲法(家族憲章)や株主間契約に置かれます。
退出の道を用意する
不満を抱える少数オーナーに対するIFC自身の答えは、流動性です。良い株式保有の方針は、家族メンバーがどのように株式を現金化して売却できるかを定めています。一部の一族は、退出を望む親族から株式を買い戻す株式償還基金を設け、毎年の利益の一部で賄っています。バリエーションとしては、親族同士が計算式による価格で取引する内部市場や、会社による退出者からの自己株式取得があります。器そのものよりも、合意された評価方法のほうが重要です。売却のその場で価格を巡って争うことが、関係が壊れる瞬間だからです。
償還は、残りたい人のあいだに株式を集約するので、分散を減らす効果もあります。ただし資金が必要で、会社は成長を損なわずに支払いを賄えなければなりません。多くの国では会社法が自己株式の取得を制限しているため、現地で確認してください。
議決権と経済的権利を分ける
種類株式を使えば、すべての相続人に財務上の持分を持たせつつ、議決権を少数のグループに集中させられます。複数の保有者が受託者に議決権を預ける議決権信託や、親族が事業会社を直接ではなく持株会社を所有するファミリー持株会社も、「オーナーは多くても、声は1つ」という同じ発想で機能します。構造の詳細は、ファミリー持株会社の記事で扱っています。トレードオフは、議決権を持たない保有者が二流のオーナーと感じうることです。そのため、情報、配当、退出といった、彼らが持つ権利を書面にしておくべきです。
家系ごとに集約する
一部の一族は、所有と代表権を個人ではなく、家系ごとに割り当てます。創業者の1人の子どもの子孫である各家系が、株式のブロックを持ち、取締役会やカウンシルに代表者を指名します。これにより、6人の家系が2人の家系を議決権で上回ることを防ぎ、どの場でも発言者の数を抑えられます。欠点は、家系単位の考え方が派閥に固まりかねないこと、そして家系の代表者には自分の家系のメンバーに対する明確な説明責任が必要なことです。
配当政策を意図的に定める
分散したオーナーは、会社をおもに自分たちへの支払いで評価します。事業に十分な資本を残しつつ、予測可能な支払いを定める書面の配当政策があれば、事業に関わるオーナーが給与を通じてすべてを持っていっているという感覚を和らげられます。IFCは、配当、負債、利益水準を含む会社資本の配分を、いとこ段階の主要な課題の1つに挙げています。
大きなオーナー集団のためのガバナンスをつくる
ガバナンスの制度があれば、大きな集団が、まとまりのあるオーナーとして行動できます。ファミリー・アセンブリー(家族総会)は、成人した家族メンバーを集め、情報共有とつながりを保ちます。ファミリー・カウンシル(家族会議)は、一族を代表し、方針を起草し、取締役会と対話する、より小さな機関です。株主間契約と合わせて、これらは創業者の非公式な権威を、ルールに置き換えます。それぞれのツールがいつ通常必要になるかは、ファミリービジネスのライフサイクルについての記事で示しています。
実践的な手順
- 現在の所有状況を整理する。誰が何を持っているか、家系別に、そして誰が事業に関わっているか。
- 現行の相続ルールのもとで、1世代先、2世代先まで見通し、一族がありそうな姿を把握する。
- 原則を決める。誰がオーナーになれるか、株式をどう売却できるか、議決権は何を意味するか。
- 誰かが必要とする前に、流動性の道筋と評価方法をつくっておく。
- 事業に関わるオーナーと関わらないオーナーの意見を聞いて、配当政策を書く。
- 現地の専門家とともに、構造(種類株式、持株会社、信託)を選ぶ。
- オーナーが情報を得られるよう、アセンブリーとカウンシルを立ち上げる。
- 数年ごとに見直す。兄弟段階に合っていた計画が、いとこ段階に合うことはまれだからだ。
これらの要素がどう組み合わさるかの全体像は、ファミリーの所有構造を参照してください。
