ファミリービジネスの取締役会
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
法人化された会社には、ほぼ必ず取締役会があります。しかし、実際に統治している取締役会はずっと少数です。多くのファミリービジネスでは、取締役会は年に1回開かれ、決算書に署名し、配当を承認して閉会します。会社を経営し、所有し、取締役会に座る同じ3、4人の親族が一堂に会するだけなので、その会議では意思決定のあり方は何も変わりません。
本記事が扱うのは、まさにこのギャップです。同族企業の取締役会が本来何のためにあるのか、上場企業の取締役会とどう違うのか、法的な形式にすぎなかった取締役会が機能する組織へと、通常どのように進化するのか、そして誰が席に就くべきかを見ていきます。また、取締役会、アドバイザリーボード、ファミリー・カウンシル(家族会議)の境界線も取り上げます。この3つの混同が、ガバナンス上の多くのトラブルの背景にあるからです。
同族企業の取締役会は何のためにあるのか
IFC Family Business Governance Handbookは、優れた取締役会の中核的な役割を、会社全体の戦略を定めること、経営陣の業績を監督すること、適切なコーポレートガバナンスの仕組みが整っていることを確認することだと説明しています。さらに、同族企業の取締役会は付加価値を生むべきであり、すでに別の場で行われている仕事を重複させてはならないとも述べています。事業を導くべきですが、日常の運営は経営陣の領分であり、取締役会が担うものではありません。
同ハンドブックは、戦略と監督のほかにも、いくつかの常設業務を挙げています。
- 経営幹部の後継者を確保すること。
- 財務資源が利用可能であることを確認すること。
- 内部統制とリスク管理が適切かどうかを確認すること。
- オーナーおよびその他の利害関係者に報告すること。
同族企業では、これらのどれにも家族という側面があります。事業承継は、有能な経営者を探すだけの話ではありません。家族のどの枝が置き去りにされたと感じるか、という問題でもあります。リスクも、市場の急変だけではありません。ある親族の生活費が会社に流れ込むリスクも含まれます。この2つの層の両方が見える取締役会は、実質的な仕事をしています。
上場企業の取締役会との違い
上場企業の取締役会は、広範で入れ替わりがあり、ほとんど匿名の株主に対して責任を負います。同族企業の取締役会は、互いをよく知り、名字を共有し、しばしば食卓も囲む少数のオーナーに対して責任を負います。それによって、いくつかの点が変わります。
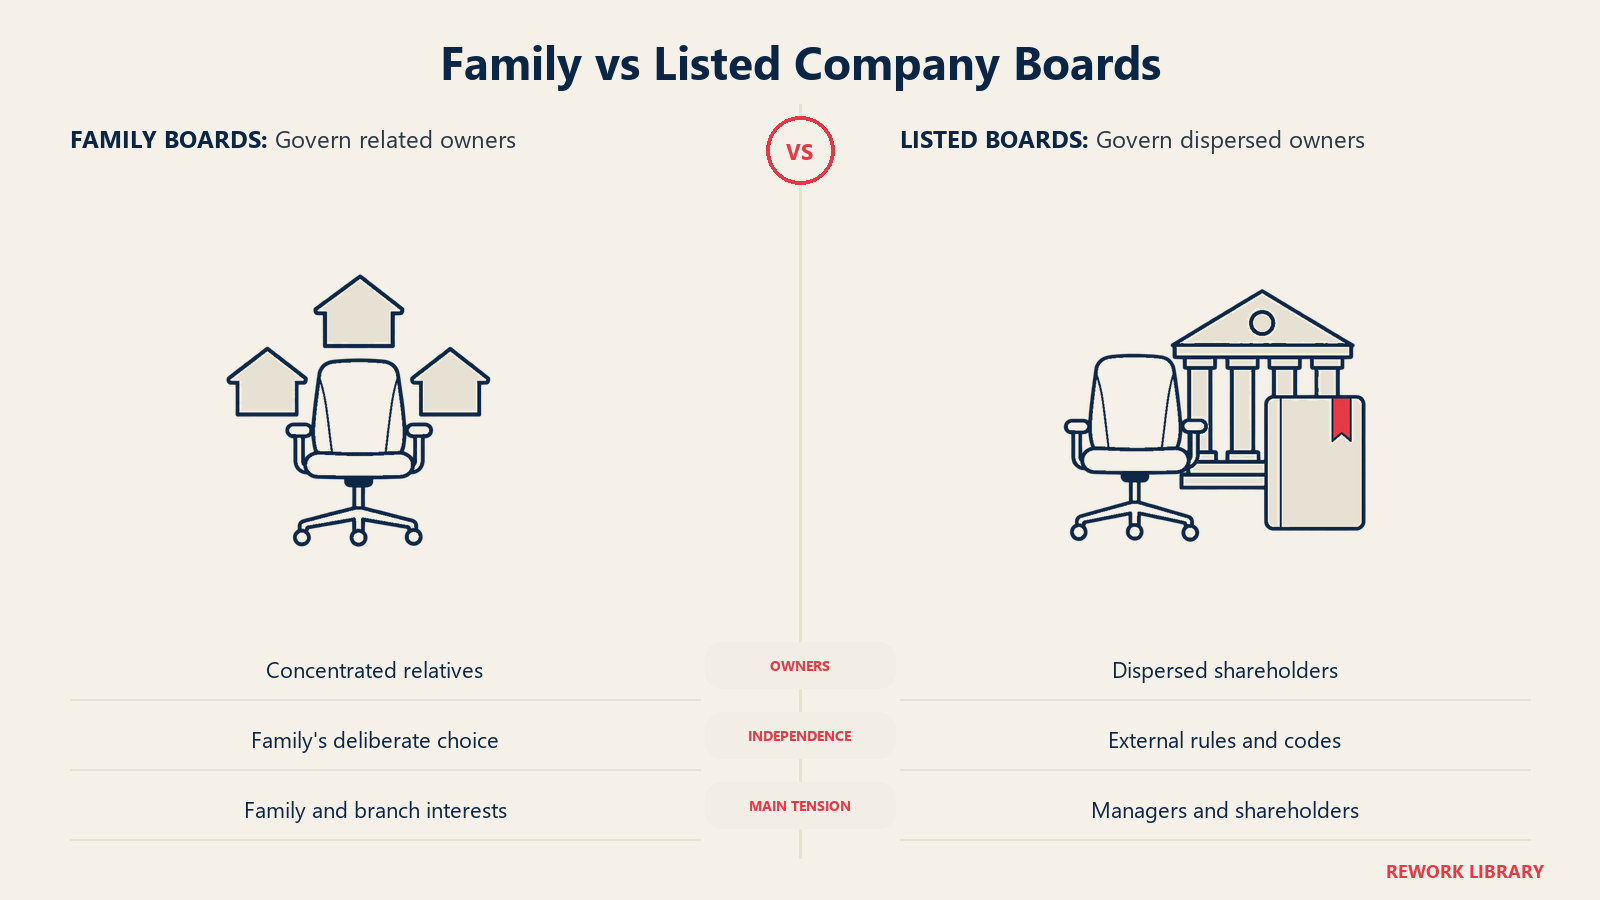
| 観点 | 典型的な上場企業の取締役会 | 典型的な同族企業の取締役会 |
|---|---|---|
| 誰が取締役を選ぶか | 分散した株主。多くは指名プロセスを通じて | 少数のオーナー。多くは親族 |
| 主な緊張関係 | 経営者と株主 | 家族と事業、そして家族の枝どうし |
| 独立性 | 取引所の規則や規範で、通常は求められる、または期待される | 家族が行う選択であり、抵抗されることが多い |
| 非公式な影響力 | 開示とルールによって制限される | 大きい。同じ人たちが家族の行事で顔を合わせるため |
| 時間軸 | 市場価格と報告サイクルに左右される | 世代単位になりうる。忍耐強い資本には有利だが、緊急性には不利 |
実務上の違いは、上場企業の取締役会には独立性へ向かわせる外部のルールがあるのに対し、同族企業の取締役会は、独立性を自分たちで選ばなければならないことです。自分に異を唱えるかもしれない外部の人を招くよう、創業者に強いる人はいません。多くの同族企業の取締役会が、何十年も小さく、閉じたまま、儀礼的であり続ける理由はそこにあります。
その圧力を説明するのがスリーサークルモデルです。1人が家族であり、オーナーであり、経営者でもありえます。家族だけの取締役会は、その3つの立場を1つの部屋に集中させます。その部屋には、言いにくい問いを投げかけられる立場の人が誰もいません。
形だけの取締役会から独立した取締役会へ
IFCハンドブックは、多くの同族企業が成長に伴って何らかの形でたどる進化の過程を説明しています。詳細は国や会社によって異なりますが、全体の形は一貫しています。
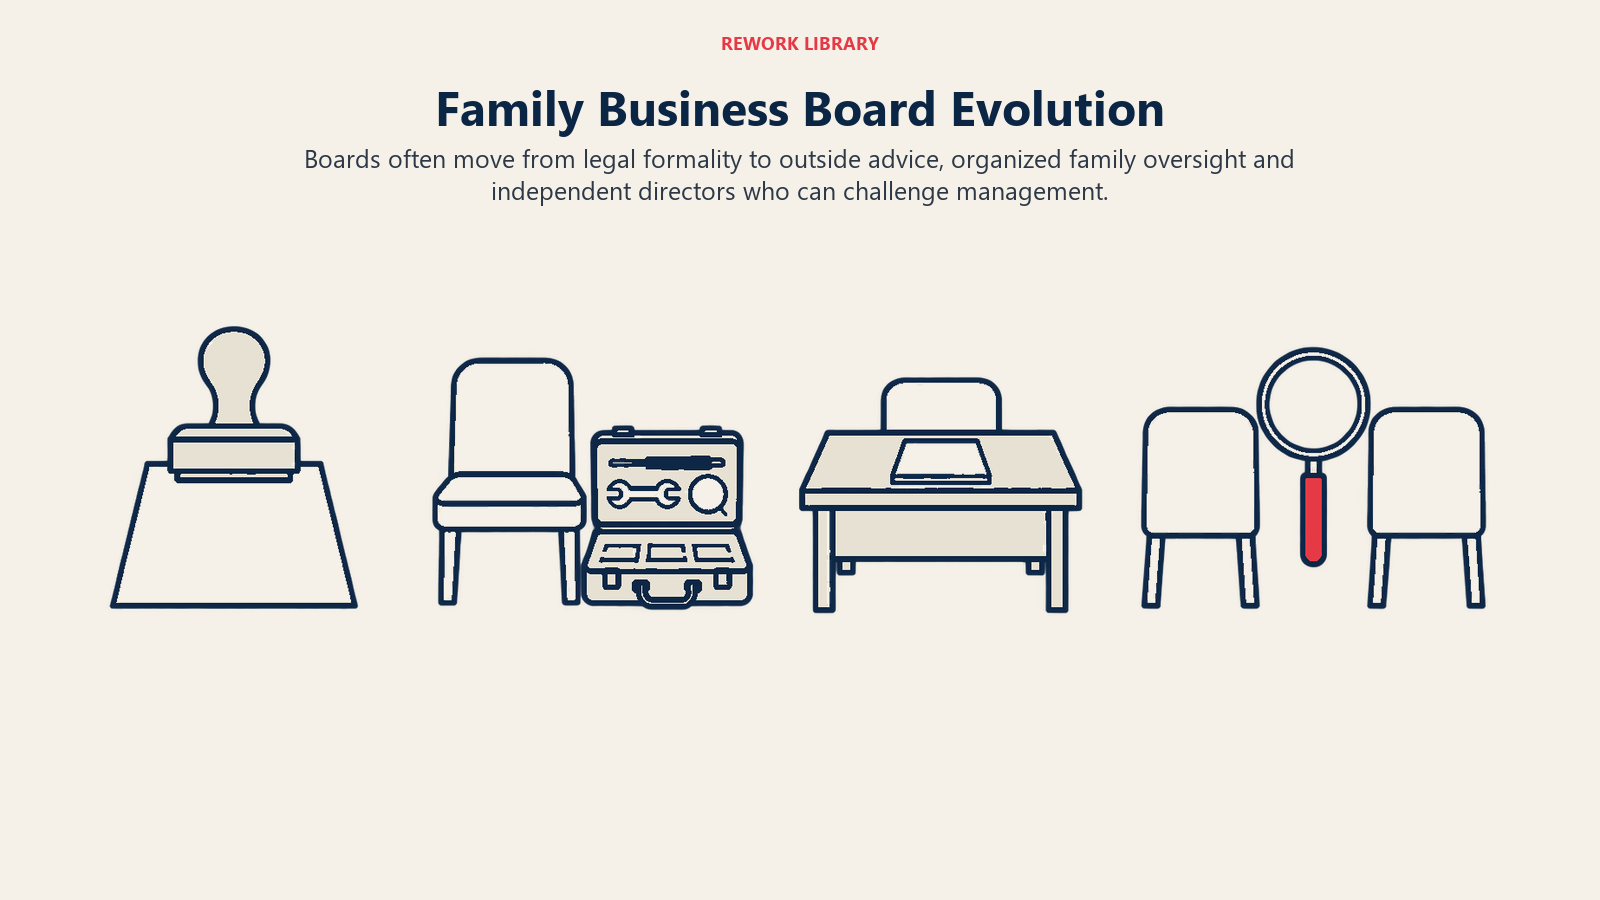
第1段階:ペーパー・ボード。 ハンドブックによれば、ほとんどの同族企業は、創業初期に法的要件を満たすために取締役会を設けます。これを「ペーパー・ボード」と呼んでいます。目的は通常、財務諸表、配当、そのほか法律で取締役会の承認が必要とされる事項を承認することに限られます。こうした取締役会は通常、年に1、2回、短時間だけ開かれ、家族だけ、あるいは信頼できる非同族のマネージャー数名を加えた構成です。同じ人物が、マネージャー、取締役、オーナーを兼ねていることもよくあります。ハンドブックの評価は率直です。役割が混在し、会社の監督における対立や非効率につながりうるため、この構造はほとんど価値を生まない、というものです。
第2段階:アドバイザリーボード。 完全に専門的な取締役会へ移行する前に、多くの家族がスキルの不足を補うためにアドバイザリーボードを設けます。ハンドブックはこれを、家族が支配する取締役会と、より独立した取締役会の間の「折衷案」と呼んでいます。家族は、外部の人に法的権限や機密情報を渡すことなく、外部の専門知識を得られます。詳しくは非上場企業のアドバイザリーボードの記事をご覧ください。
第3段階:機能する同族の取締役会。 事業が複雑になるにつれ、取締役会は戦略と経営陣のレビューを担う必要が出てきます。ハンドブックは、そのためには取締役会をより頻繁に開き、経営陣に異を唱えるだけの専門性と独立性を備える必要があると指摘しています。この段階で、取締役会はより組織化され、焦点が定まります。
第4段階:社外取締役を含む取締役会。 取締役会が外部の人に開かれると、取締役は名字ではなく、貢献できることを基準に選ばれます。ハンドブックはこれを、取締役会が外部の独立取締役に開かれる時点だとしています。
こうした段階は、ファミリービジネスのライフサイクルとおおまかに対応しています。創業者が支配する会社は、ペーパー・ボードでも存続できます。兄弟パートナーシップになると、パートナーが生産的に意見をぶつけ合える場が必要になり始めます。数十人のオーナーと複数の枝を抱えるいとこコンソーシアムになると、特定の枝ではなく会社に責任を負う取締役がいなければ、通常は機能しません。
重要なポイント:ファミリービジネスの取締役会
- IFCハンドブックは、典型的な初期段階の「ペーパー・ボード」を、年に1、2回開かれ、家族と信頼できる数名のマネージャーで構成されるものと説明しています(IFC Family Business Governance Handbook)。
- 同じハンドブックは、運営しやすい取締役会の規模として5人から9人、アドバイザリーボードの現実的な規模として3人から7人を挙げています。
- ハンドブックは、John Wardが1991年に行った、第3世代以降が経営する米国の同族企業80社超の調査を引用しています。その調査では、機能している社外の取締役会が、存続と成功にとって最も重要な要素だと分かりました。
- AndersonとReebによるS&P 500企業の研究では、最も価値の高い同族企業は、社外取締役が取締役会における家族の代表とバランスを取っている企業でした(Administrative Science Quarterly、2004年)。
- アドバイザリーボードのメンバーは法的責任を負わず、その助言に拘束力はありません(IFCハンドブック)。
取締役会、アドバイザリーボード、ファミリー・カウンシル:誰が何をするのか
これらの組織の混同はよくあり、失敗のパターンもおなじみです。設備投資について採決を始めるファミリー・カウンシル。会議の時間を、誰を忘年会に招くかに費やす取締役会。誰もが権限を持っていると思い込んでいるアドバイザリーボード。
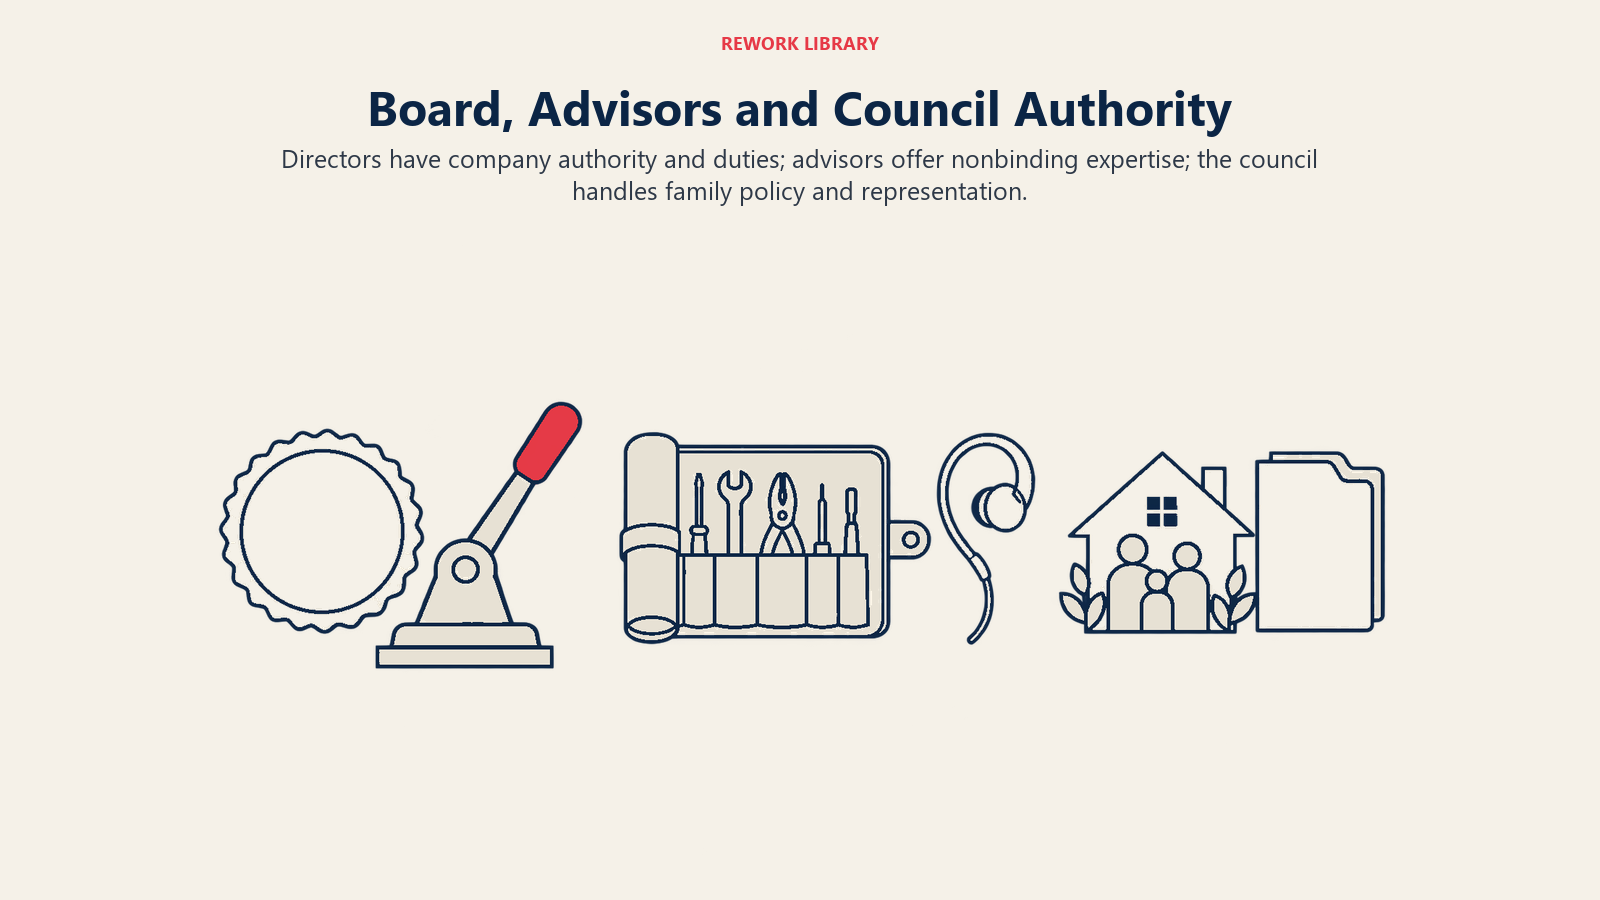
| 組織 | 構成員 | 役割 | 権限 |
|---|---|---|---|
| 取締役会 | 株主が選任。家族、そして望ましくは独立取締役 | 戦略、経営陣の監督、CEOの後継、リスク、オーナーへの報告 | 法的権限と法的義務 |
| アドバイザリーボード | 外部の専門家。CEOや上級管理職が加わることもある | 戦略について助言し、スキルの不足を補う | なし。助言のみ |
| ファミリー・カウンシル | ファミリー・アセンブリーで選ばれた家族 | 家族の利益を調整し、家族の方針を起草し、取締役の候補者を指名する | 家族の事柄に限られる |
IFCハンドブックは、アドバイザリーボードの限界を明確に述べています。メンバーは法的責任を負わず、それがコストを下げ、人選を容易にします。しかし、経営陣に情報の提供を強制することはできないため、その提言は経営陣が共有してくれる内容次第であり、助言が体系的に実行されるとも限りません。
ハンドブックは、ファミリー・カウンシルを、ファミリー・アセンブリーが選ぶ実務的な組織と位置づけています。通常は家族が約30人を超えた段階で設置され、その任務の1つが取締役の候補者を提案することだとしています。これが、明快な役割分担です。家族が誰を推薦したいかを決め、株主が取締役を選びます。カウンシルは取締役会ではありません。この組織の作り方はファミリー・カウンシルの記事で扱っており、こうした役割の境界線が通常書き留められる場所はファミリー憲法(家族憲章)です。
誰が取締役会に座るべきか
規模とスキル
IFCハンドブックは、運営しやすい規模として取締役5人から9人を推奨しています。少人数の取締役会のほうが意思疎通がよく、議題から逸れにくく、定足数も満たしやすいと述べています。取締役は、家族に属するかどうかではなく、見込まれる貢献に基づいて選ぶべきだとし、望ましい個人の資質として、誠実さ、チームワーク、コミュニケーション、分析力、そしてほかの取締役、家族、上級管理職に異を唱える勇気を挙げています。
挙げられている代表的なスキル領域は、戦略、マーケティング、法務、財務・会計、リスク管理と内部統制、人事、コーポレートガバナンスです。
社外取締役を置く意義
ハンドブックは、社外取締役の利点として、外部の視点、新しいスキル、客観的な見方、家族のつながりに縛られない採用・昇進の判断、そして家族間のバランスを取る役割を挙げています。また、社外取締役は、家族が会議の時間を家族の問題に費やすのを抑止でき、事業をめぐって親族の意見が分かれたときには「緩衝材」として機能しうるとも述べています。
独立性についての目安となる定義も示されています。基準の中には、過去5年間に会社や関連当事者に雇用されていないこと、会社のアドバイザー、主要な顧客、サプライヤーと関係がないこと、会社の支配者またはその近親者ではないこと、が含まれます。原則は、判断を左右しかねない経営陣や支配株主との結びつきがないことです。
研究が示すこと
2つの証拠が繰り返し引用されます。
1つ目は、John Wardの研究です。IFCハンドブックは、彼の1991年の著書Creating Effective Boards for Private Enterprisesを引用して、第3世代以降が経営する家族所有の米国企業80社超の調査を紹介しています。そこでは、機能している社外の(家族が支配していない)取締役会の存在が、これらの企業の存続と成功にとって最も重要な要素だと分かりました。これは特定の集団を対象にした研究であり、普遍的な法則ではありませんが、サンプルが長寿企業だったために頻繁に引用されます。
2つ目は、上場企業の証拠です。Ronald AndersonとDavid Reebは、創業家が所有するS&P 500企業を調べました。Administrative Science Quarterlyの2004年の論文は、最も価値の高い企業は、社外取締役が取締役会における家族の代表とバランスを取っている企業だったと報告しています。創業家の所有が続き、社外取締役が比較的少ない企業では、非同族企業よりも業績が大幅に悪くなっていました。同じ要旨は、取締役会に家族が適度にいることは大きな利益をもたらすこと、そして、家族は社外取締役を最小限にしようとする傾向があり、外部の株主はもっと増やそうとすることも述べています。
注意深く読めば、この発見は「家族は取締役会から身を引くべきだ」ということではありません。家族の存在と独立した監督は、組み合わせたときに最もうまく機能するということです。また、このサンプルは米国の大手上場企業であり、小さな非上場企業にも同じ効果があることを証明するものではありません。ただし、論理は当てはまります。誰かが「ノー」と言える立場にいなければならないのです。
議長、CEO、家族の役割
よくある構造上の問題は、創業者が議長、CEO、筆頭オーナーを兼ねていることです。IFCハンドブックは、上場を準備する同族企業についての節で、取締役会のベストプラクティスの属性の例に「議長とCEOの役割の分離」を挙げています。この理屈は非上場企業にも当てはまります。会社を運営する人が、それを監督するはずの組織の議長も務めていれば、監督を真剣に受け止めるのは難しくなります。
家族はこれにいくつかの方法で対処します。非業務執行の家族が議長を務める方法。独立取締役が議長を務める方法で、家族内の枝どうしの対立が強い場合に有効です。あるいは、移行期間中はCEOが議長を務め、バランスを取る筆頭独立取締役を置く方法です。適切な答えは、信頼関係と、取締役会がどれだけ外部の能力を集められたかに左右されます。
大切なのは、この問いを引き継ぐのではなく、意識的に問うことです。事業でも働いている取締役の家族についても同じことが言えます。これは、同族従業員と非同族従業員の記事で説明した役割の重なりの一例であり、非同族のマネージャーが、自分の上司の親族を含む取締役会に報告することになる場合があります。
機能する取締役会の1年
存在意義を示せる取締役会は、場当たり的な会議の積み重ねではなく、通常リズムに沿って動きます。IFCハンドブックのベストプラクティスの一覧には、定期的な会議のスケジュールと議題、監査・ガバナンス・指名・報酬の各委員会、取締役の就任時研修と継続的な研修、取締役の定期的な評価が含まれています。小規模な非上場企業なら、これをもっと軽くしたものになります。
現実的な年間サイクルは、次のようになります。
- 戦略セッション。 長期計画、資本配分、大きな賭けや出口戦略を見直す。
- 業績レビュー。 四半期ごとに計画に対する結果を、毎年、合意した目標に対するCEOの評価を見直す。
- リスクと統制のレビュー。 財務統制、キーパーソンのリスク、保険、顧客やサプライヤーの集中度。
- 後継者計画。 CEOの後継者計画と、CEOの下の人材パイプラインを見直す。より広いプロセスについては後継者計画をご覧ください。
- オーナーへの報告。 事業で働いていない人を含む株主への、明確な年次報告。
- 取締役会の自己評価。 構成は今も適切か。不足しているスキルはないか。
後継者について、IFCハンドブックは、CEOが後継者候補を絞り込む際には、取締役会の社外取締役から、社外取締役がいなければ信頼できる非同族の上級管理職から助言を受けるべきだとしています。
よくある落とし穴
- ゴム印としての取締役会。 あらゆる議案が議論なしに通るなら、取締役会は統治していません。反対意見が一度も記録されない議事録は、警告のサインです。
- 取締役会に持ち込まれる家族のドラマ。 ビジネスの会議が、家族の不満をぶつける場になってしまいます。そうした争いを別の場へ振り向ける方法は、ファミリービジネスの対立の記事で扱っています。
- 相続財産としての取締役の席。 家族の枝ごとの権利として扱われる席は、能力ではなく公平性に合わせた規模の取締役会を生みます。IFCハンドブックの指針は、貢献に基づいて選ぶことです。
- 名ばかりの独立。 長年の友人、家族の弁護士、会社の取引銀行の担当者は都合がよいかもしれませんが、ハンドブックの定義にある独立性のテストを満たしません。ハンドブック自身のアドバイザリーボードの指針も、サプライヤー、既存のサービス提供者、関連する専門知識のない友人を除外しています。
- 曖昧な権限。 取締役会、カウンシル、経営陣がそれぞれ、ほかが決めてくれると思い込みます。誰が何を決めるかを、ファミリー憲法や取締役会憲章に書いておけば、このギャップは埋まります。
- 情報の枯渇。 社外取締役は、見えないものに異を唱えられません。経営陣や家族が情報の流れを握っているなら、独立した取締役会は見せかけです。
- 大きすぎる、または少なすぎる。 15人の取締役では審議できません。2人の取締役では互いに異を唱えられません。
関連記事
