¿Qué es un family office?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Un family office es una organización creada para gestionar de forma coordinada los asuntos financieros y personales de una familia adinerada, o de un pequeño número de ellas. En lugar de que cada pariente trate por separado con un banco, un contador, un abogado y un asesor de obras benéficas, un solo equipo (o un solo proveedor elegido con cuidado) mira el panorama completo: el negocio operativo, las inversiones ajenas a él, la situación fiscal, los planes patrimoniales y los objetivos compartidos de la familia.
Para una familia propietaria de un negocio, la idea suele aparecer en un momento concreto. La empresa ha crecido, o se ha vendido en parte, y buena parte del patrimonio familiar queda ahora fuera de ella. Nadie fue contratado para cuidar ese patrimonio, y el tiempo del propio fundador se va en ello por defecto. Este artículo explica qué es un family office desde el punto de vista de esa familia propietaria: los modelos principales, qué hace cada uno, cuándo lo crean las familias, cómo debe gobernarse la oficina y dónde suelen equivocarse.
Es material de referencia general, no asesoría legal, tributaria ni de inversión. Las reglas, el tratamiento fiscal y la regulación de los family office varían mucho de un país a otro, de modo que toda decisión real requiere asesores en las jurisdicciones involucradas.
Una definición de trabajo
No existe una única definición jurídica mundial. En la práctica, "family office" describe una función más que una forma jurídica. Es el conjunto de personas, procesos y estructuras que gestionan el patrimonio de una familia en su nombre y en su interés.
Los reguladores sí definen el término para sus propios fines. En Estados Unidos, la norma de la SEC sobre family office, 17 CFR 275.202(a)(11)(G)-1, emplea el término para decidir qué empresas de gestión patrimonial quedan exentas de la regulación de asesores de inversión. Conforme a ella, un family office es una empresa que:
- no tiene más clientes que "clientes familiares" (con excepciones limitadas, como un plazo de gracia de un año tras un fallecimiento o la salida de un empleado clave);
- pertenece íntegramente a clientes familiares y está controlada de forma exclusiva por uno o varios familiares y/o entidades familiares; y
- no se presenta ante el público como asesor de inversión.
La propia definición de "familiar" en la norma abarca a los descendientes directos de un antepasado común (hasta 10 generaciones de distancia) y a sus cónyuges o equivalentes. Es una definición regulatoria de un solo país, así que sirve como punto de referencia y no como prueba universal. Otros países trazan los límites de otra manera, y algunos no regulan la estructura en absoluto.
La conclusión práctica es que un family office existe para servir a la familia. No es un producto que se compra en un estante ni un símbolo de estatus. Es una respuesta a un problema de coordinación.
Tres modelos comunes
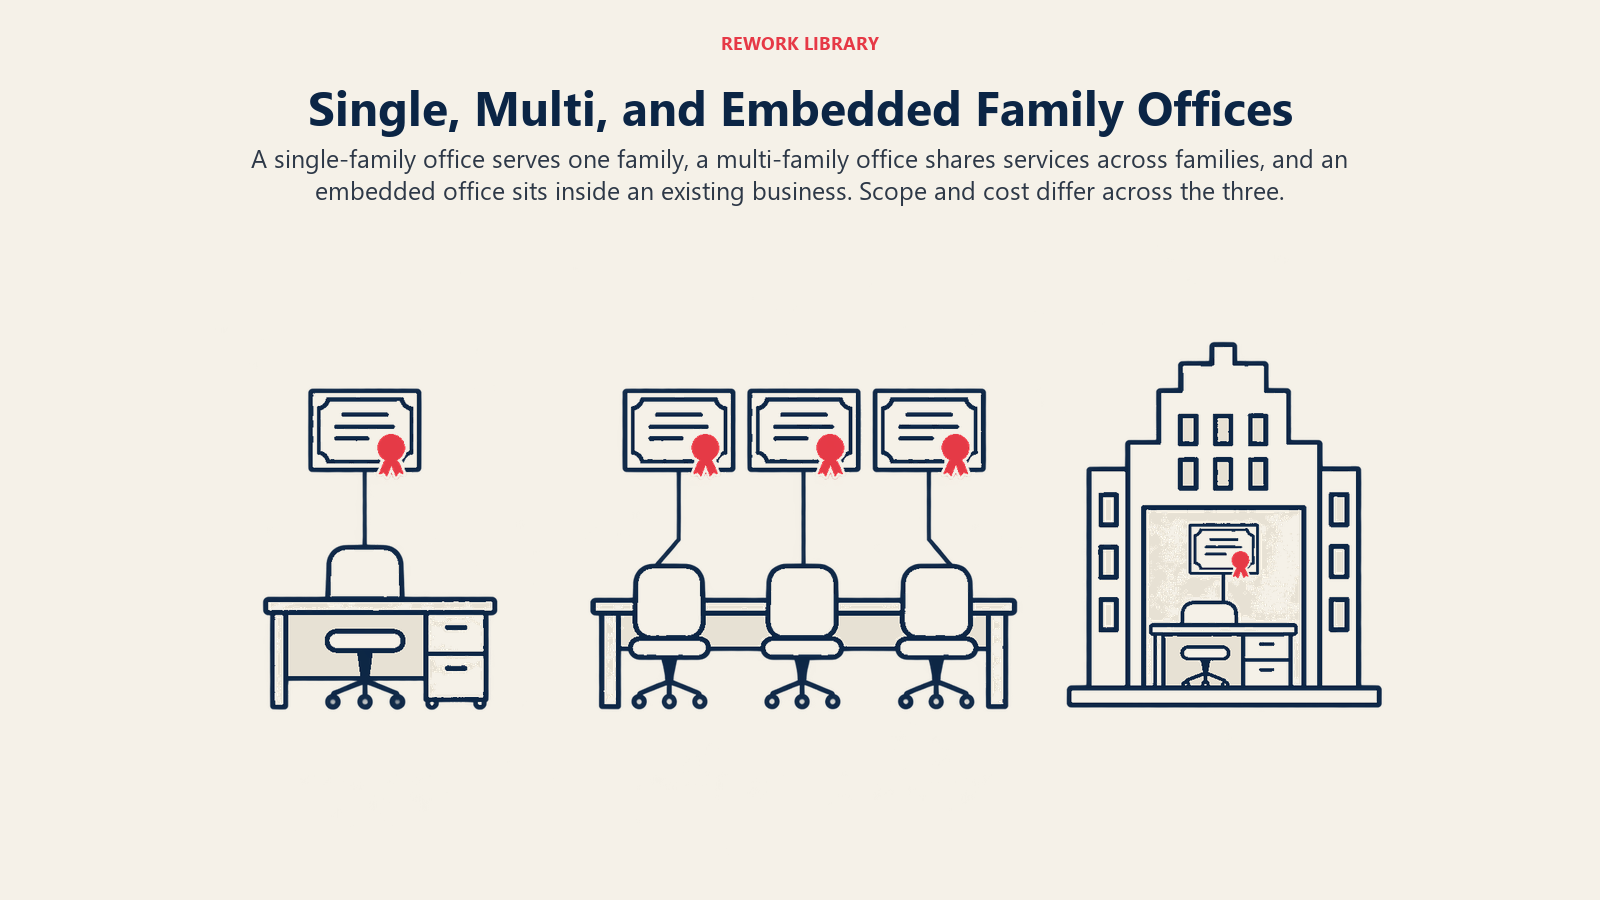
La mayoría de los family office adopta una de tres formas, y las diferencias importan más que la etiqueta.
Family office individual
Un family office individual (SFO, por sus siglas en inglés) atiende a una sola familia. La familia es su dueña, por lo general a través de una sociedad o un fideicomiso, y lo costea con su propio patrimonio. Emplea a su propio personal, normalmente una mezcla de perfiles de inversión, contabilidad, impuestos y administración, además de los especialistas externos que incorpore. Como trabaja para un solo cliente, puede moldearse en torno a los valores, la tolerancia al riesgo y la dinámica política de esa familia.
La contrapartida es el costo y la escala. Un equipo dedicado necesita suficiente patrimonio y suficiente complejidad para justificarse. En las familias cuyo patrimonio es modesto frente a los gastos generales, un SFO puede consumir una parte significativa de los rendimientos que debería proteger.
Family office multifamiliar
Un family office multifamiliar (MFO, por sus siglas en inglés) atiende a varias familias, por lo general mediante una firma comercial. Las familias comparten el costo del personal, los sistemas y la experiencia, y acceden a especialistas que no podrían contratar por sí solas. La contrapartida es una menor personalización y un proveedor con intereses comerciales propios. Las firmas que venden estos servicios son el tema del artículo complementario sobre servicios de family office, escrito desde el lado del proveedor. Este artículo está escrito desde el de la familia.
Un MFO también se distingue de un family office individual en sentido jurídico. En Estados Unidos, por ejemplo, una oficina que atiende a varias familias no emparentadas queda, en general, fuera de la exención para family office descrita arriba, por lo que normalmente se regula como asesor de inversión.
Family office integrado
Muchas familias propietarias de negocios no crean ninguna oficina aparte. En su lugar, el equipo de finanzas de la empresa familiar se ocupa discretamente de los asuntos personales de los propietarios: pagar las facturas de la familia, dar seguimiento a sus inversiones, gestionar seguros, preparar declaraciones de impuestos. Es un family office integrado, y es muy común porque empieza como un favor y va creciendo.
Es barato y cómodo. También difumina límites de los que depende el gobierno. Cuando el CFO de la empresa dedica parte de la semana a los asuntos de un pariente, la empresa está pagando beneficios privados, y los directivos no familiares y los propietarios minoritarios pueden preguntarse con razón por qué. Las familias suelen avanzar hacia una separación más limpia a medida que el negocio crece y aumenta el número de propietarios.
| Modelo | A quién atiende | Principal fortaleza | Principal debilidad |
|---|---|---|---|
| Family office individual | Una familia | Adaptado a los objetivos y valores de la familia | Costo fijo, requiere suficiente escala |
| Family office multifamiliar | Varias familias no emparentadas | Experiencia y costo compartidos | Menor personalización, conflictos del proveedor |
| Oficina integrada | Una familia, dentro de su empresa | Bajo costo, aprovecha el personal existente | Difumina el dinero de la empresa y el de la familia |
Qué hace un family office
El alcance va desde un contador a tiempo parcial hasta un equipo completo, pero el trabajo tiende a agruparse en un puñado de funciones.
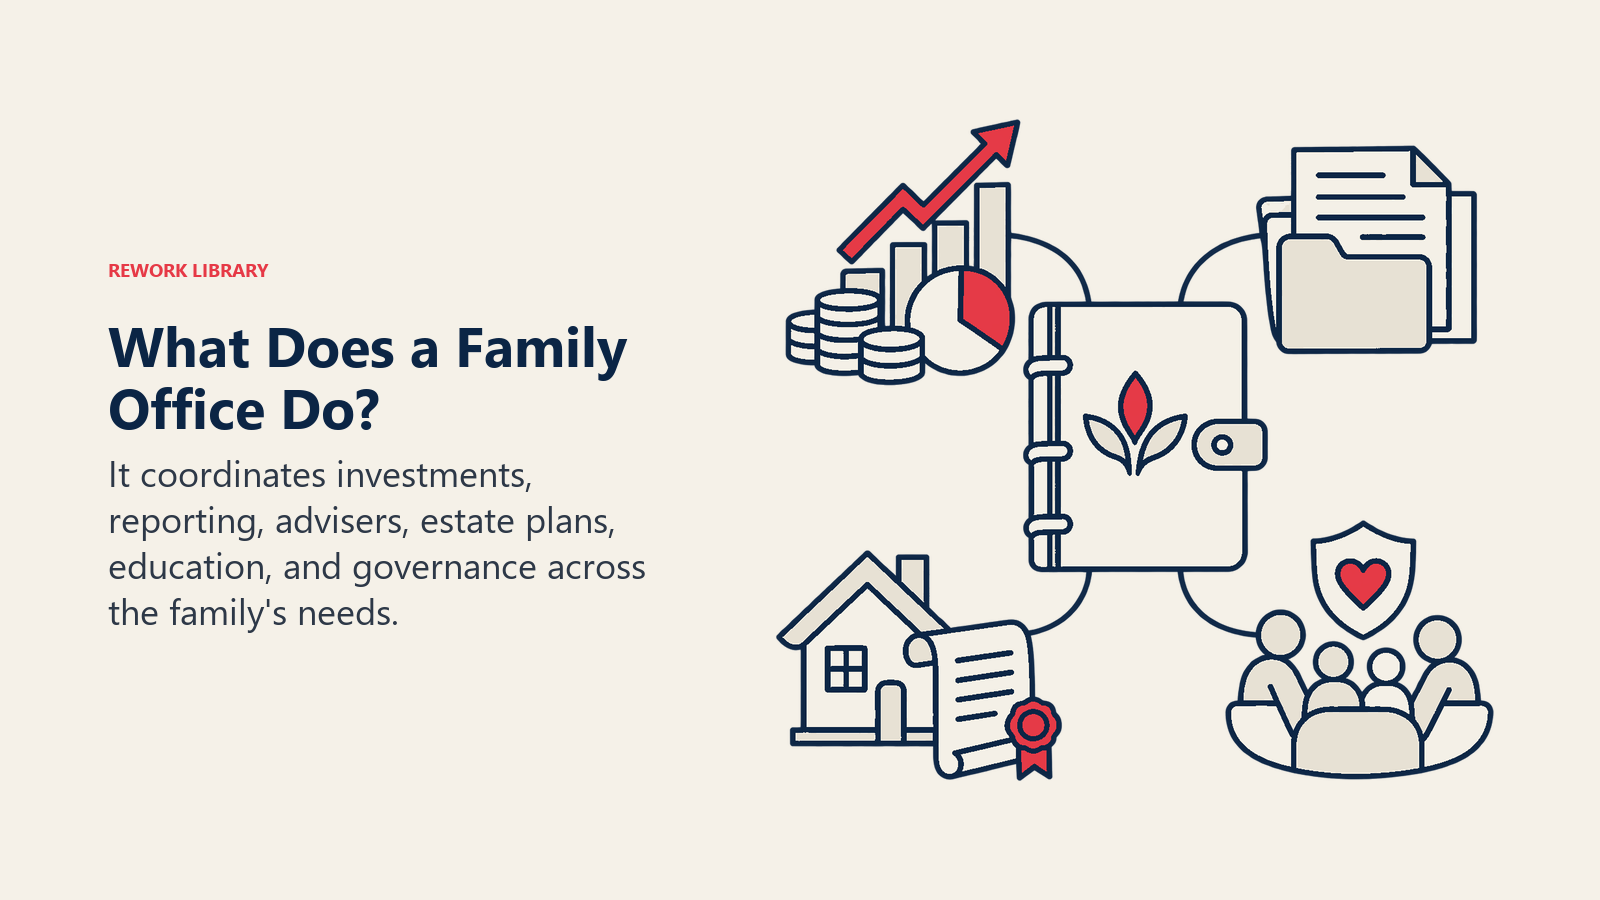
Gestión de inversiones. Incluye definir una política de inversión, asignar activos, elegir gestores o llevar directamente algunas inversiones, y supervisar el desempeño. Para una familia propietaria, una pregunta clave es cuánto del patrimonio debe seguir concentrado en la empresa operativa y cuánto debe diversificarse fuera de ella.
Contabilidad y reportes. La oficina consolida la información de cuentas, entidades y países en una sola vista. Muchas familias descubren que nunca habían visto su posición total en un único informe. La elaboración de informes consolidados, la planificación del flujo de caja y el pago de facturas carecen de glamour y, con frecuencia, son el servicio más valorado.
Coordinación fiscal y patrimonial. La oficina trabaja con asesores fiscales y legales externos para que las decisiones en un ámbito no socaven las de otro. Da seguimiento a las presentaciones, coordina las entidades y mantiene actualizados los documentos sucesorios. No sustituye a los asesores con licencia; se asegura de que hablen entre sí. La mecánica del traspaso de acciones entre generaciones se trata en transmisión de la propiedad entre generaciones.
Gobierno y formación familiar. Las buenas oficinas apoyan la toma de decisiones de la propia familia: organizan reuniones, llevan registros, preparan a la próxima generación para ser propietaria y ayudan a hacer funcionar los órganos de gobierno familiar. El consejo de familia es el foro donde esto suele residir, y el protocolo familiar es donde la familia deja constancia de sus reglas.
Filantropía. Muchas familias donan dinero a través de una fundación o de un vehículo de donaciones asesoradas, y la oficina se encarga de la administración de las subvenciones, la debida diligencia y los reportes. Donar también puede ser una buena manera de que los familiares más jóvenes practiquen la toma conjunta de decisiones.
Servicios de conserjería y administrativos. Es el lado personal: gestionar propiedades, viajes, seguros, personal doméstico, seguridad y asuntos similares. Algunas familias lo quieren y otras lo dejan fuera deliberadamente para que la oficina se centre en el patrimonio.
No todas las oficinas hacen las seis cosas, y las familias deben desconfiar de un alcance que crece por inercia. Es mejor elegir las funciones de forma deliberada y ampliarlas cuando exista una necesidad clara.
Datos clave: family offices
- La norma de la SEC sobre family office exime a una empresa de la regulación de asesores de inversión solo si atiende únicamente a clientes familiares, pertenece íntegramente a familiares o entidades familiares y está controlada de forma exclusiva por ellos, y no se presenta como asesor de inversión (17 CFR 275.202(a)(11)(G)-1).
- El UBS Global Family Office Report 2025 encuestó a 317 family office individuales de más de 30 mercados entre el 22 de enero y el 4 de abril de 2025. Las familias participantes tenían en promedio un patrimonio neto de USD 2.7 mil millones y USD 1.1 mil millones en activos gestionados por oficina (UBS).
- En esa encuesta, el 53% de los family office contaba con un plan de sucesión patrimonial; entre los que tenían un plan, el 64% señaló la transmisión patrimonial eficiente en impuestos como el mayor desafío de la sucesión, y el 43% señaló la preparación de la próxima generación para asumir el patrimonio con responsabilidad (misma fuente).
- Solo el 26% de las oficinas encuestadas consultó a la próxima generación sobre los planes de sucesión desde el principio (misma fuente).
- Los encuestados de UBS son familias muy grandes, por lo que las cifras describen el extremo alto del mercado, no a una familia empresaria típica.
Cuándo las familias crean uno
No hay un umbral de patrimonio que valga para todos, y la muestra de UBS recuerda lo grande que es la oficina típica encuestada. Las familias de UBS tenían en promedio un patrimonio neto de USD 2.7 mil millones, muy por encima del punto en el que la mayoría de los empresarios empieza a pensar en esto. Las familias con mucho menos pueden crear algo más pequeño, como un equipo integrado o un arreglo tercerizado, y es una decisión legítima.
Los desencadenantes son bastante constantes:
- Un evento de liquidez. La familia vende toda la empresa o parte de ella, o recibe un gran dividendo o una recapitalización. De pronto hay un fondo de patrimonio financiero que gestionar y nadie contratado para hacerlo. Las opciones de decisión se tratan en opciones de salida para propietarios de negocios.
- Crece el patrimonio fuera del negocio. Incluso sin una venta, años de dividendos, inmuebles e inversiones secundarias pueden sumar una segunda cartera junto a la empresa operativa.
- Aumenta la complejidad. Más familiares, más países, más entidades, más declaraciones fiscales. La hoja de cálculo del propio fundador deja de ser suficiente.
- Un cambio generacional. Pasar de una generación a la siguiente trae más propietarios, y algunos no trabajan en el negocio. Aun así necesitan información, reportes y voz.
- Un vacío de gobierno. La familia se da cuenta de que nadie es responsable de las decisiones compartidas, desde la política de inversión hasta la filantropía.
Si ninguno de estos casos aplica, la respuesta más honesta puede ser que todavía no se necesita un family office. Un buen contador externo, un abogado especializado en sucesiones y una política de participación accionaria clara pueden lograr mucho.
Cómo se relaciona la oficina con el negocio y con la familia
La forma más clara de pensar en un family office es a través del modelo de los tres círculos de la empresa familiar. La empresa operativa se sitúa en el círculo del negocio. El family office se sitúa sobre todo en los círculos de la propiedad y de la familia: gestiona el patrimonio de los propietarios, no las operaciones de la empresa.
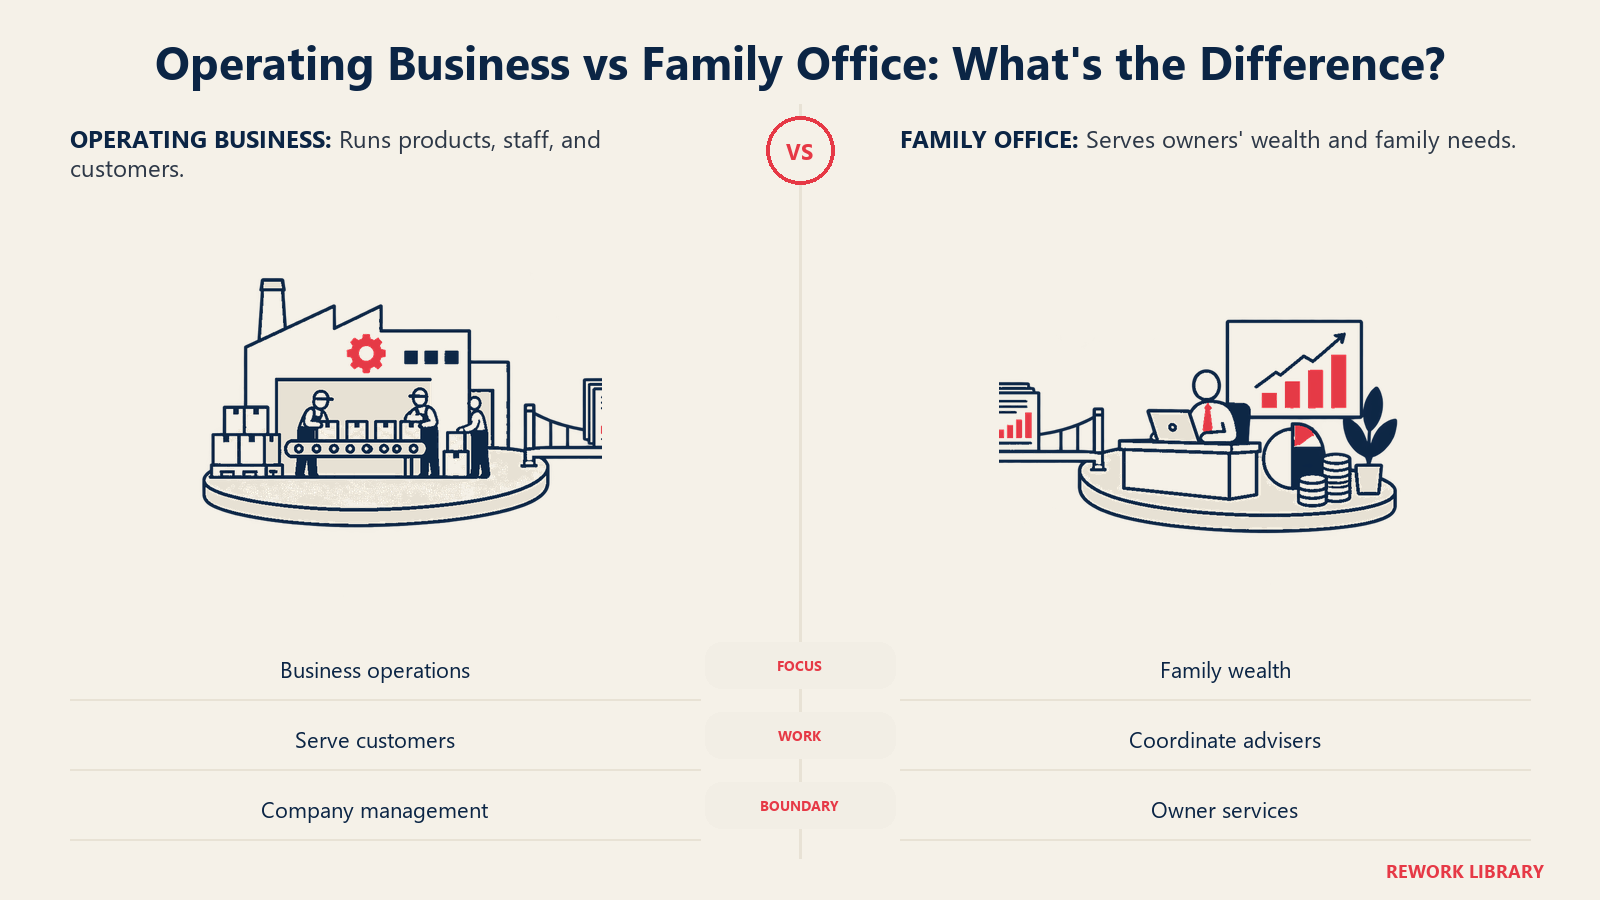
Esa distinción debe quedar por escrito. Conviene especificar algunas relaciones:
Oficina y empresa operativa. La oficina no debe dirigir la empresa, y la empresa no debe dirigir la oficina. Cuando ambas se prestan servicios, como personal o instalaciones compartidos, debe haber un contrato de servicios escrito con un precio justo. De lo contrario, los directivos no familiares y los propietarios minoritarios pueden sospechar, con razón o sin ella, que los recursos de la empresa están subsidiando a la familia.
Oficina y estructura de propiedad. Muchas familias poseen la empresa mediante una sociedad holding familiar o un fideicomiso, y la oficina suele situarse junto a esa estructura o por encima de ella. La oficina es un proveedor de servicios para los propietarios; la holding es un vehículo jurídico para poseer las acciones. La distinción se explica en sociedades holding familiares, y el conjunto más amplio de opciones se presenta en estructuras de propiedad familiar.
Oficina y consejo de familia. El consejo fija la dirección y las políticas de la familia. La oficina las ejecuta. Un family office que empieza a dictar políticas por su cuenta, como decidir quién recibe distribuciones o qué parientes reciben apoyo, ha asumido una función que corresponde a los órganos de la propia familia.
Gobernar la propia oficina
Una oficina que gestiona el patrimonio de la familia necesita su propio gobierno. Las familias suelen olvidarlo porque la oficina parece una función de trastienda.
Las buenas prácticas suelen incluir:
- Un mandato escrito. Qué hace la oficina, qué no hace y ante quién rinde cuentas.
- Un órgano de gobierno. Puede ser un consejo o un comité de inversiones con autoridad clara, idealmente con al menos un miembro independiente que pueda plantear preguntas incómodas sin temor a la política familiar.
- Derechos de decisión definidos. Qué decisiones de inversión puede tomar por sí solo el responsable de la oficina, cuáles requieren la aprobación del comité y cuáles requieren a toda la familia.
- Reglas de conflicto. Qué ocurre cuando la oficina contrata a un pariente, invierte en el emprendimiento de un pariente o presta dinero a un familiar. Son las situaciones en las que los arreglos privados causan más daño.
- Reportes claros. Informes periódicos y coherentes para la familia, de modo que los propietarios que no participan en el día a día puedan ver lo que ocurre.
- Un ciclo de revisión. Una comprobación periódica de que la oficina sigue ajustándose a las necesidades de la familia, incluido si tercerizar una función funcionaría mejor.
El personal de la oficina también es una cuestión de gobierno. Ve todo, y su lealtad debe ir hacia la familia en su conjunto, no hacia el pariente que lo contrató. El protocolo familiar es un buen lugar para enunciar ese principio.
Errores frecuentes
Varios errores aparecen una y otra vez.
Construirlo demasiado pronto o demasiado grande. Un equipo completo puede resultar caro en relación con lo que gestiona. Empiece por las funciones que la familia realmente necesita y añada más después.
Dejarlo crecer sin un mandato. Se acumulan los pedidos de conserjería, el proyecto favorito de un pariente se convierte en una actividad permanente y nadie sabe decir para qué sirve la oficina. Un alcance por escrito ayuda.
Mezclar el dinero de la empresa con el de la familia. Una oficina integrada puede derivar hacia el uso de recursos de la empresa con fines privados. Separe las cuentas, documente los servicios compartidos y fíjeles un precio justo.
Tratarlo como sustituto del gobierno familiar. La oficina puede administrar las decisiones, pero no puede lograr que la familia se ponga de acuerdo. Si los parientes están en conflicto, una oficina no lo resolverá, y puede convertirse en el escenario donde ese conflicto se libra.
Excluir a la próxima generación. La encuesta de UBS encontró que solo el 26% de las oficinas encuestadas había consultado a la próxima generación sobre los planes de sucesión desde el principio (misma fuente que arriba). Una oficina que atiende solo a la generación del fundador deja a los herederos sin preparación. Incluir a los familiares más jóvenes en la formación y los reportes forma parte del trabajo, y es una de las principales defensas contra el patrón conocido como "shirtsleeves to shirtsleeves", la fortuna que se pierde en tres generaciones.
Depender en exceso de una sola persona. Un responsable de la oficina que concentra todas las relaciones y contraseñas es un riesgo de persona clave. Documente los procesos y asegúrese de que otra persona pueda tomar el relevo.
Omitir el plan de salida. Las oficinas no son permanentes. Las familias fusionan, dividen, tercerizan o liquidan sus oficinas a medida que cambian. Conviene acordar de antemano cómo funcionaría eso.

Co-Founder & COO