ファミリービジネス・グループにおける多角化
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
ファミリービジネスにおける多角化とは、家族の資産と支配力が複数の事業分野に及ぶことを指します。1社が製品ラインを増やすだけの場合もありますが、多くはもっと大がかりです。法的には別々の会社が異なる業界に広がり、1つの家族のもとでまとまっている状態です。この形態はアジア、ラテンアメリカ、ヨーロッパの各地で見られ、教科書が警告する多角化コングロマリットとは違う振る舞いをします。
本記事では、ファミリー企業にとっての多角化の意味、関連多角化と非関連多角化の違い、家族が多角化する理由、そして多角化が報われるのかについて研究が何を語っているかを取り上げます。本記事は、ライブラリーの成長戦略セクションに属しており、そのハブはファミリービジネスの成長戦略です。ファミリー企業に限らない一般的な考え方を知りたい方は、多角化戦略から始めてください。
ファミリー企業にとっての多角化とは
株主が分散している上場企業にとって、多角化は主にコーポレート戦略の問題です。どの事業に参入すべきか、という問いです。ファミリー企業では、同時に家族の問題でもあります。意思決定する人々が事業の大半を所有し、多くの親族がそこで働き、家族の純資産の大部分が1か所に集中しているからです。
そのため、論理が変わります。家族は、プロの経営者であれば必要としない理由で多角化することがあります。2代目の兄弟に任せられる事業をつくるため、特定の業界の不況から資産を守るため、あるいは誇れる遺産に家族の名前を残し続けるためです。これらは株主リターンの最大化とは動機が異なり、ファミリー企業の多角化に関する研究が上場コングロマリットの研究と必ずしも一致しない理由でもあります。
区別しておきたい構造が2つあります。
- 1社の内部での多角化。 1つの事業会社が新しい製品、市場、業界に参入し、それらを1つの経営チームのもとで運営します。
- ビジネス・グループ。 法的に独立した複数の会社が、多くは無関係な業界にまたがり、家族の共通の所有と支配によって結ばれています。KhannaとYafehは、多角化したビジネス・グループを「複数の市場で事業を行う、法的に独立した企業」と説明し、新興国ではどこにでもあり、一部の先進国にも存在すると述べています(Business Groups in Emerging Markets: Paragons or Parasites?)。
多くの家族は、中核となる事業会社と、そのほかの保有資産のポートフォリオの両方を持つに至ります。これらを通常つなぎ合わせる法的な器については、ファミリー持株会社の記事で扱っています。
重要なポイント
- ファミリー企業は、国内でも海外でも、非同族企業ほど多角化しません。360社(同族支配160社、非同族200社)のサンプルによる結果です(Gomez-Mejia, Makri and Larraza Kintana, 2010, Journal of Management Studies)。
- ファミリー企業が多角化する場合は、海外より国内を好み、海外に出るときは「文化的に近い」地域を選びます(同じ出典)。
- ファミリー企業は、事業リスクが高まるほど多角化に前向きになります(同じ出典)。
- インドでは、グループ傘下企業の業績はグループの多角化に伴って、いったん低下してから上昇し、最も多角化したグループの傘下企業は、グループに属さない企業を上回りました(Khanna and Palepu, 2000, Journal of Finance)。
- KhannaとPalepuは1997年に、大規模で多角化したビジネス・グループが、新興国の大半で今も支配的な企業形態であると論じました(Harvard Business Review, 1997年7-8月号)。
- スペインのオリーブオイル工場1,237か所を54年間追跡した研究では、ファミリー企業は社会情緒的資産を守るために、業績への大きなリスクを受け入れることが分かりました(Gomez-Mejia et al., 2007, Administrative Science Quarterly)。
関連多角化と非関連多角化
戦略論の標準的な区分は、関連多角化と非関連多角化です。関連多角化は、中核事業と顧客、技術、ブランド、ノウハウを共有する事業へ進出することです。非関連多角化(コングロマリット型多角化とも呼ばれます)は、事業上の重なりがほとんどない事業へ進出することです。アンゾフのマトリクスは、同じ選択を、新製品、新市場、あるいはその両方として捉えています。
| 関連多角化 | 非関連多角化 | |
|---|---|---|
| 具体例 | パン屋の家族が、パッケージ菓子の工場を開く | パン屋の家族が、ホテルと物流会社を買収する |
| 事業を結びつけるもの | 共通のスキル、顧客、サプライチェーン | 共通の所有、資本、家族による支配 |
| 主なメリット | 事業シナジー | リスク分散と、家族の資本の活用 |
| 主なリスク | 中核事業との競合、経営資源の分散 | 家族の誰も新しい業界を知らない |
| 典型的な構造 | 事業部を持つ1社 | 持株会社のもとの別会社 |
ファミリー企業は、どちらも行う傾向があり、しばしば順番に進めます。創業者が関連分野への展開で中核事業を育て、資金に余裕があるものの元の業界には伸びしろが乏しい2代目や3代目が、非関連事業に出資します。関連から非関連へ向かう流れは、計画というよりパターンです。中核事業が生む資本が増えるほど、家族はそれを置く場所を必要とするのです。
家族が多角化する理由
理由は、財務、制度、感情の3つに分けられます。
集中リスクの低減
ファミリー企業は、たいてい家族が持つ最大の資産です。上場企業の株主なら、貯蓄を何百もの銘柄に分けられます。ある製造会社の70%を所有する家族には、それができません。グループ内での多角化は、内側からポートフォリオをつくる方法です。
上記のJournal of Management Studiesの論文は、ファミリー企業が事業リスクの高まりに応じて多角化に前向きになることを明らかにしました(Gomez-Mejia, Makri and Larraza Kintana)。これは直感に合います。変動の大きい中核業界に直面する家族は、頼れる2本目の柱を探すのです。
制度の空白を埋める
最も影響力のある議論は、Tarun KhannaとKrishna Palepuによるものです。1997年のHBRの記事で、2人は集中戦略という西洋の通説に異議を唱え、大規模で多角化したビジネス・グループが新興国の大半で今も支配的な企業形態だと論じました(HBR, 1997)。そこでグループが栄える理由としてよく挙げられるのは、制度です。資本市場、労働市場、情報システムがうまく機能しない環境では、グループは市場が提供しないものを内部で供給できます。たとえば、メンバー企業間での資本移動や、信頼できる名前の共有です。これは制度の空白という議論の一般的な論理であり、1997年の記事自体の発見ではありません。
2000年のJournal of Financeに掲載された、インドのグループに関する研究は、この考え方を検証しました。出発点は、インドのような新興国は制度の機能が不十分であり、そこでのグループはメンバー企業を助けることも、価値を損なうこともある、という前提でした。見えてきたのは評決ではなく曲線です。会計指標と株式市場の指標で見た業績は、グループの多角化とともにいったん低下し、ある水準を超えると上昇に転じ、最も多角化したグループの傘下企業は、グループに属さない企業を上回りました(Khanna and Palepu, 2000)。米国のコングロマリットの事業部門について研究者が見いだしたことと逆の結果なので、これは珍しい発見です。
実際的な教訓は、新興国では多角化がいつもうまくいく、ということではありません。答えは、周囲の制度が何を供給してくれるかによって決まる、ということです。グループの優位性は外部市場が最も弱いところで最大になり、それらの市場が成熟するにつれて縮小する傾向があります。
社会情緒的資産を守る
ファミリー企業は、支配、アイデンティティ、評判、事業を家族のもとに置き続けることといった、非財務的な目標を重視することがよくあります。Gomez-Mejiaらはこれを社会情緒的資産と呼びます。スペインのオリーブオイル工場の研究では、ファミリー企業は、それを失わないために業績への大きなリスクを受け入れる一方で、そのリスクをさらに高める事業判断は避けていました。著者らは、ファミリー企業は「リスクを厭わないと同時に、リスクを避ける」こともあると結論づけています(Gomez-Mejia et al., 2007)。
これは、そうでなければ奇妙に見えるかもしれない結果を説明する助けになります。多角化がリスクを減らす標準的な方法なら、なぜファミリー企業はあまり多角化しないのでしょうか。
研究が示す業績への影響
方向の異なる2種類のエビデンスがあり、どちらも念頭に置く価値があります。
ファミリー企業はあまり多角化しない。 2010年のJournal of Management Studiesの論文で著者らは、平均すると、ファミリー企業は国内でも海外でも非同族企業ほど多角化しないことを明らかにしました。多角化する場合は、海外より国内を選ぶ傾向があり、海外に出る場合は文化的に近い地域を選びます(Gomez-Mejia, Makri and Larraza Kintana, 2010)。サンプルは360社で、うち160社が同族支配でした。社会情緒的資産の議論に沿った妥当な解釈は、多角化が家族の支配を薄めたり、外部の資本や経営者を必要としたりしうるため、家族はそれを避けようとする、というものです。ただしこれはパターンに対する解釈であり、論文の要旨が述べていることではありません。
グループは、状況次第で成果を上げる。 上記のインドのエビデンスは、制度が弱い環境ではグループへの所属が価値を生みうることを示しています。KhannaとYafehによるグループ研究のサーベイは、注意点を加えています。その文献は、多角化した主体としてのグループと、支配株主と少数株主の対立にほぼ集中しており、グループを同族ベースの構造として捉える視点など、ほかの見方を見落としてきたというのです(Khanna and Yafeh, 2005)。言い換えれば、グループが「模範」なのか「寄生」なのかという議論は決着しておらず、正解は国、時期、グループによって異なります。
まとめると次のとおりです。
| 問い | エビデンスが示唆すること | 出典 |
|---|---|---|
| ファミリー企業は他より多角化するか、しないか | 平均すると、国内でも海外でも少ない | Gomez-Mejia et al., 2010 |
| リスクはそれを変えるか | はい。事業リスクが高まるほど、ファミリー企業は多角化する | Gomez-Mejia et al., 2010 |
| 制度が弱い市場で、多角化したグループは優れた成果を出すか | インドでは、最も多角化したグループの傘下企業は出した | Khanna and Palepu, 2000 |
| グループという形態は、普遍的に良いか悪いか | 文献の見解は割れており、不十分である | Khanna and Yafeh, 2005 |
これらの研究を、測定された範囲を超えて拡大解釈しないでください。1つはスペイン、1つは360社のサンプル、1つはインドの研究であり、どれも、多角化すれば自分の家族のリターンが上がるとは教えてくれません。
ポートフォリオ型の多角化と事業運営型の多角化
見落としやすい区別があります。多様な事業を所有することと、それらを1つの多角化企業として運営することは同じではありません。
- 事業運営型の多角化とは、1つの経営チームが複数の事業分野を運営し、それらの間で経営資源を共有することです。成否は経営能力にかかっており、無関係な業界にまたがってチームを引き伸ばすところで、しばしば行き詰まります。
- ポートフォリオ型の多角化とは、家族がそれぞれ独自の経営陣と取締役会を持つ別会社を所有し、積極的なオーナーまたは投資家として振る舞うことです。家族の仕事は、日々の運営ではなく、資本配分、ガバナンス、リーダーの選任です。
ポートフォリオ型は、1つのチームにすべての分野の専門性を求めないため、非関連多角化により適しています。また、家族を投資家の役割に近づけます。そこで登場するのがファミリーオフィスです。ポートフォリオ全体にわたる家族の資産と保有資産を管理するための専用の仕組みです。
持株会社の構造
ほとんどの家族グループは、頂点に家族が所有する持株会社を置き、その下に事業会社を配置します。この構造には、実務上いくつかの役割があります。各事業の法的リスクを切り離し、資本とガバナンスについて家族が決定する場所を1つにまとめ、さらに家族が多数の会社ではなく1つの会社の株式を持つことで、世代間の所有権の移転を容易にします。
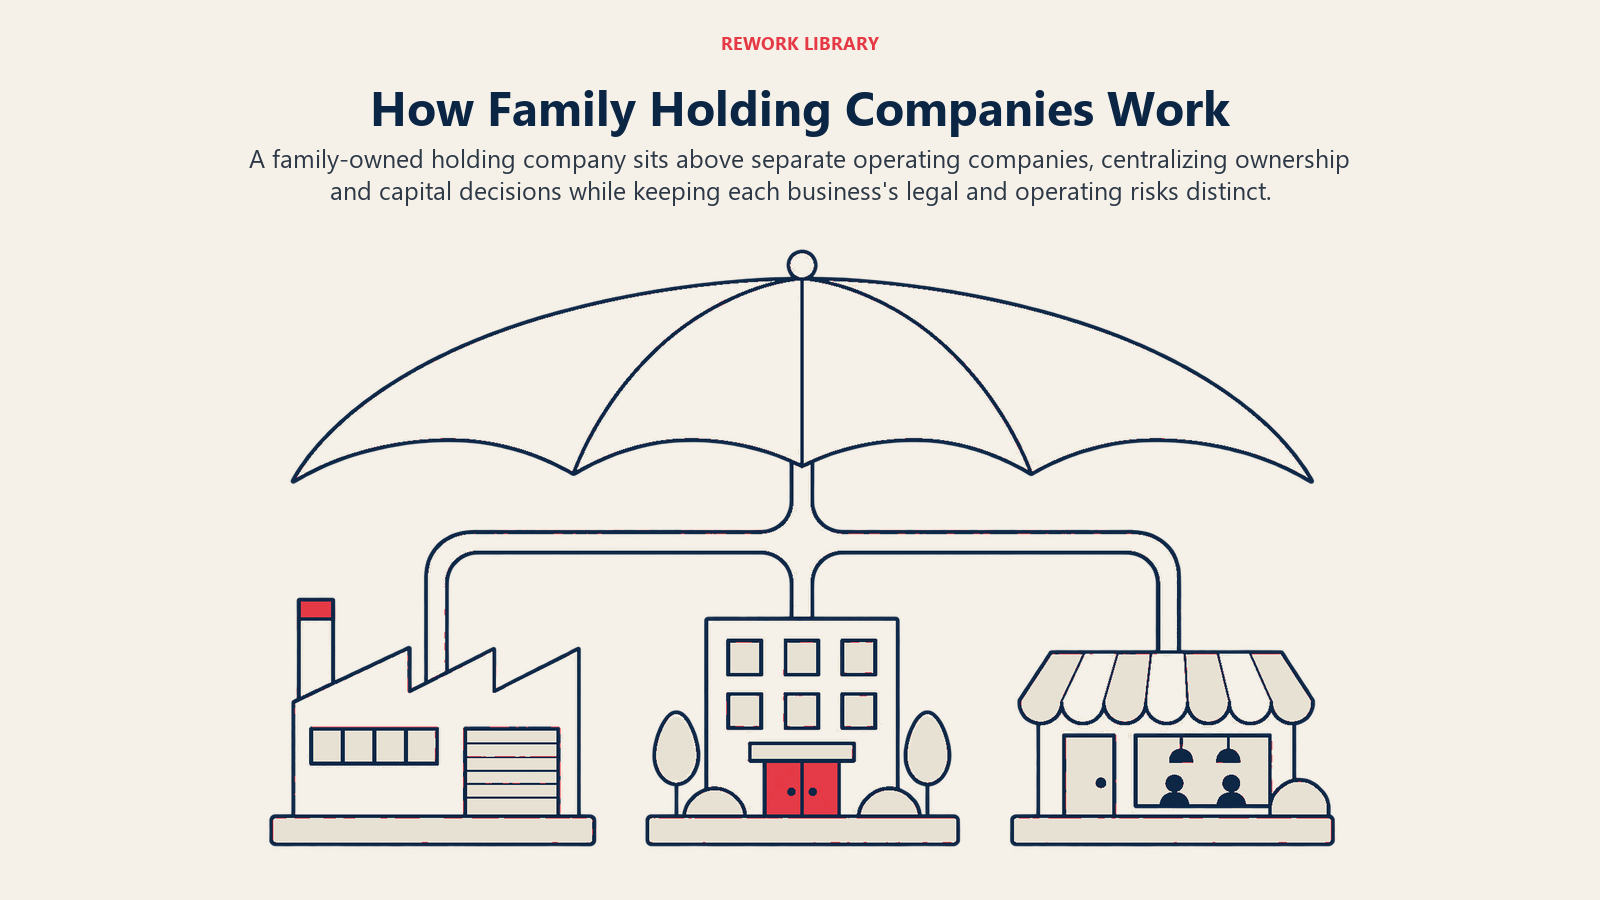
持株会社の構造は、そうでなければ先送りできる選択も、家族に迫ります。
- どの事業が中核で、どの事業が財務投資か。 中核事業には経営の注意を向けます。投資にはモニタリングを行います。
- 事業会社の取締役会に誰が座るか。 家族、非同族、社外の取締役をどう組み合わせるかが、各事業のガバナンスの質を左右します。
- キャッシュはどう動くか。 利益を各社に留めるのか、持株会社に上げるのか、次の事業に投じるのかは、会計ではなくガバナンスの判断です。
- 撤退のルールは何か。 何も売却しないグループは、誰も運営したがらない事業を溜め込みます。
長寿と多角化の問い
多角化は、しばしば存続のための手段として語られます。複数の事業を持つ家族は、1つが失敗しても生き残れるからです。これは妥当な主張であり、なぜ一部のファミリー企業が世代を超えて続くのかという、より広い問いにつながります。この問いはファミリービジネスの長寿で扱っています。しかし、上記のエビデンスは、多角化が進むほど寿命が延びることを示してはいません。無関係な事業を積み上げて成長したグループは、統治しにくく、引き継ぎにくくなりえます。ほとんどの家族にとって、より良い問いは「多角化すべきか」ではなく、「何のために多角化するのか、そして誰が運営するのか」です。
同じ選択についてのコーポレート戦略の視点は、corporate strategyをご覧ください。ファミリー企業で多角化と並んで進められることの多い2つの成長ルートについては、国際化とイノベーションをご覧ください。
