非同族CEOを迎える:判断の基準と進め方
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
ファミリービジネスの多くは、次のCEOは家族の誰かになるものと考えて出発します。厳しい局面が訪れるまで、その前提を疑わない会社も少なくありません。明らかな後継者がいない、後継者の準備が整っていない、あるいは会社が成長して一族の人材だけでは賄えなくなった、といった局面です。そのとき、問いは「私たちの誰にするか」から「そもそも私たちの誰かでなければならないのか」へと変わります。
非同族CEOを任命することは、事業家族(オーナー一族)が下す最も大きな決断のひとつです。同時に、最も誤解されやすい決断でもあります。支配権を失うことだと捉えられがちだからです。しかし、仕組みを正しく整えれば、そうはなりません。一族は所有権も取締役会の議席も、価値観と方向性に対する発言権も保ったまま、日々のリーダーシップを、その役割のために選ばれた人に委ねることができます。
本記事では、一族が外部CEOを検討する理由、同族CEOと外部CEOについて学術研究が示すこと、取締役会とファミリー・カウンシル(家族会議)が選任プロセスをどう進めるべきか、実質的な線引きを備えた権限の定め方、摩擦が生じやすい場面、そして一族が一貫して所有権を保つ方法を取り上げます。これは、より広いテーマであるファミリービジネスの事業承継の一部です。
一族が外部CEOを検討する理由
最初から外部CEOを考える一族はまれです。多くは状況に押されてその考えに至ります。典型的なきっかけは次のとおりです。
- 資格を満たす同族の候補者がいない。 次世代が若すぎる、関心がない、あるいはその役割に単に向いていない。
- 候補者が複数いて、選ぶ方法がない。 兄弟やいとこがそれぞれ主張を持ち、1人を選べば亀裂が生じかねない。外部の人間は中立的な答えになり得ます。
- 事業が一族の力量を超えて成長した。 規模、複雑さ、新市場のために、社内の誰も持たない経験が必要になる。
- つなぎが必要である。 次世代のリーダーが一人前になるまで何年もかかり、その間、会社には安定した舵取り役が要る。
- 新しい視点が必要である。 創業者にとって有効だった戦略がもう合わなくなっていても、外部の人にはその戦略への思い入れがない。
IFC Family Business Governance Handbookは、この点に直接触れています。一族や従業員の中に適切な候補者がいない場合、外部CEOの採用を決める一族もあると述べています。また、より広い候補者層にたどり着くためにプロのヘッドハンターを活用すること、そしてCEOの後継者計画を一族だけに任せず、指名委員会のような委員会を通じて取締役会が主導することも推奨しています。
これらのきっかけのどれも、一族が失敗したことを意味しない点に注意してください。1つの家族では人員を賄いきれないほどに成長した事業は、ある意味で成功しています。この決断は、役割と人との適合性の問題です。
同族CEOと外部CEOについて研究が示すこと
この問いに関するエビデンスは一様ではなく、誠実な要約であればその点を明記しなければなりません。主な研究を、それぞれの出典とともに紹介します。
同族への承継が業績を損ない得ることを示すエビデンス
経済学者のFrancisco Pérez-Gonzálezは、退任するCEOや大株主と血縁または婚姻関係にある人物がCEOに昇格した場合に何が起こるかを調べました。「Inherited Control and Firm Performance」(American Economic Review, 2006)で、そうした企業は、血縁のないCEOを昇格させた企業と比べて、営業利益率と株価純資産倍率(market-to-book)の面で劣ることを明らかにしました。その影響は、同族CEOが選抜性の高い大学の学部を出ていない場合に最も強く表れました。彼の解釈では、縁故主義が労働市場での競争の幅を狭めることで業績を損なうとされています。
2つ目の研究はデンマークのデータを用いたものです。Bennedsen、Nielsen、Pérez-González、Wolfenzonは「Inside the Family Firm」(Quarterly Journal of Economics, 2007)で、退任するCEOの第一子の性別を操作変数として用い、同族の後継者を選ぶことの効果を切り分けました。同族への承継は業績に大きなマイナスの因果的影響を与え、承継の前後で総資産営業利益率が少なくとも4パーセントポイント低下したと報告しています。損失が最も大きかったのは、成長の速い業界、高度なスキルを持つ人材を抱える企業、そして規模の大きな企業でした。
同族CEOがうまくやれることを示すエビデンス
状況は一方向ではありません。AndersonとReebは「Founding-Family Ownership and Firm Performance」(Journal of Finance, 2003)で、S&P 500を調べました。同族企業は非同族企業より業績が良く、一族の人間が最高経営責任者を務める企業は、外部CEOが率いる企業より業績が良いことが分かりました。同じ要旨には、同族企業がS&P 500の約3分の1を占めること、そして一族の所有と業績の関係は直線的ではなかったことも記されています。
食い違う結果をどう読むか
これらの研究は、異なる標本で異なるものを測定しています。AndersonとReebの標本は米国の大規模な上場企業で、創業者とその後継者が特に強い集団と言えるかもしれません。デンマークの研究は、はるかに幅広い企業群における相続による承継を扱っており、同族企業が業績にも影響する理由で後継者を選ぶという問題にも対処しています。
実務上の教訓は限定的ですが、なお有益です。外部の候補者と比較して検証しないまま、既定路線として同族のCEOを選ぶことには、裏付けのあるリスクがあります。それは、外部の人間が常に勝つという意味ではありません。研究が支持するのは競争です。同族の候補者は最良の外部の選択肢より優れていなければならず、一族はその差を理解していなければなりません。この背景にあるファミリービジネスの強みと弱みについては、ファミリービジネスの強みと弱みを参照してください。
取締役会とファミリー・カウンシルの役割
非同族CEOの採用はガバナンスのプロセスであり、2つの組織がそれを担います。両者の役割をまだ分けていないなら、まずそこから始めてください。
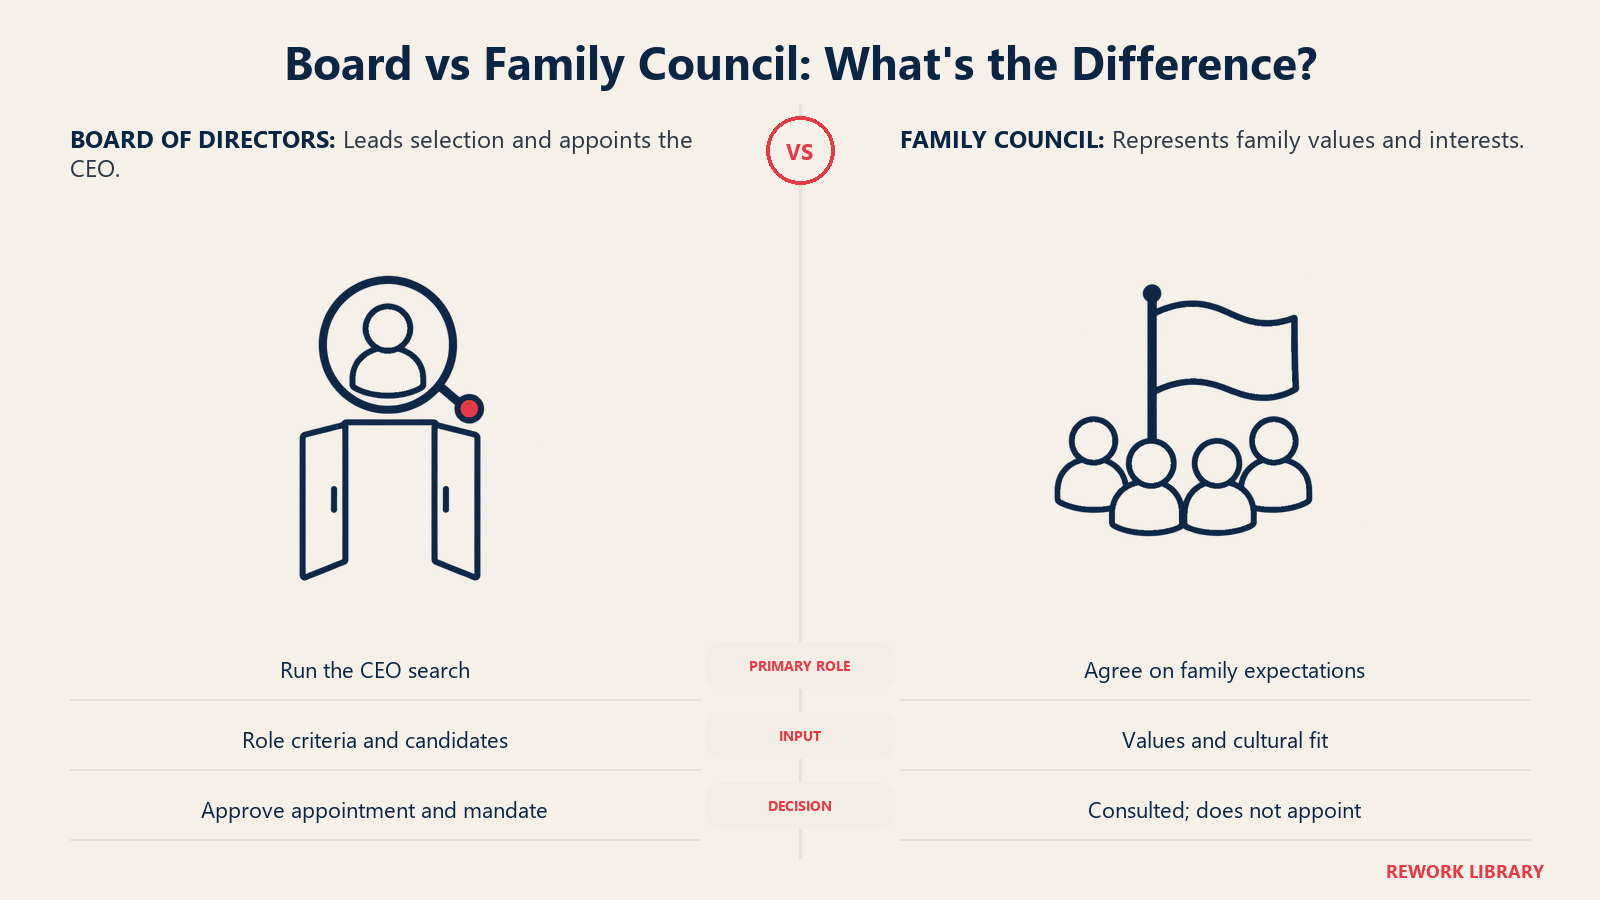
選任を進めるのは取締役会です。 IFCのハンドブックは、CEOの後継者計画を取締役会の委員会に委ねています。その委員会は、個々の名前を見る前に選考基準を定め、候補者を絞る際には社外の独立取締役を関与させることを推奨しています。これが重要なのは、独立取締役にはどのいとこが選ばれても利害がないからです。すでに社外の人が加わっている取締役会のほうが、公正な選考を進めやすい立場にあります。取締役会の作り方は、ファミリービジネスの取締役会の記事で説明しています。正式な取締役会がまだない場合は、諮問委員会がその代わりを務められます。
ファミリー・カウンシルは、一族の利益を代表します。 CEOを選ぶ立場ではありませんが、求める人物像については正当な意見を述べられます。価値観、企業文化との相性、新しいCEOが同族の従業員をどう扱うか、コミュニケーションに関して一族が何を期待するか、といった点です。ファミリー・カウンシル(家族会議)は、探索を始める前に、外部の人間を受け入れること、そして一族が自らの関与の何を変え、何を変えないかについて、合意しておく場でもあります。これを内部で合意していない一族は、新しいCEOの最初の1年を、本人の目の前での言い争いに費やすことになります。
整った進め方は、たいてい次のような順序になります。
- ファミリー・カウンシルと取締役会が、外部CEOを選択肢に入れる理由で合意する。
- 取締役会の指名委員会が、役割と選考基準を定める。
- サーチファームまたは委員会が候補者リストを作る。同族の候補者がいればその人も含め、同じプロセスを経る。
- 独立取締役が候補者の絞り込みを支援し、適合性についてファミリー・カウンシルに意見を求める。
- 取締役会が任命を行い、権限の定め(マンデート)を承認する。
誰が決めないかにも注目してください。家族の誰か1人でも、現職のCEOが単独でもありません。このプロセスの狙いは、後になって一族全体に対して、その選択を説明できるものにすることです。
権限と線引きを書面にする
外部CEOの任命の多くは、あいまいさが原因で失敗します。CEOは「事業を運営する」ために雇われたものの、実際には創業者がいまだにすべての採用を承認し、一族は社用車を特典のように扱い続け、中間管理職にいるいとこは誰にも報告していない、といったことが分かります。書面によるマンデートがこれを防ぎます。
実用的なマンデートは、次の問いに平易な言葉で答えています。
| 項目 | 決めておくこと |
|---|---|
| 目的 | CEOを雇う理由:成長、経営の専門化、次世代リーダーへのつなぎ、あるいは事業再建 |
| 権限 | CEOが単独で決められる事項、取締役会の承認が必要な事項、株主に属する事項 |
| 目標 | 取締役会がCEOを評価する少数の指標と、その評価期間 |
| 同族の従業員 | 事業に携わる一族のメンバーが誰に報告するか、また誰が彼らを採用、昇進、解雇できるか |
| 報告 | CEOが取締役会に報告する頻度と、ファミリー・カウンシルへの直接の窓口があるかどうか |
| 任期と退任 | 想定される任期、業績のレビュー方法、うまくいかなかった場合の対応 |
| 報酬 | 報酬の決め方と承認者。理想は、一族ではなく取締役会が承認すること |
同族の従業員に関する項目は、特に慎重に扱う価値があります。IFCのハンドブックは、資格のある一族のメンバーだけが入社すること、そして学歴や職務経験を含む同族雇用の条件を明確に定めることを推奨しています。書面の同族雇用方針があれば、外部CEOには運用すべき拠り所ができ、個々のケースを1人で交渉せずに済みます。より広い力学については、同族従業員と非同族従業員の記事で扱っています。
もうひとつ重要な線引きが、一族自身の振る舞いです。取締役会にも名を連ねる、あるいは事業で働く一族のメンバーは、いまやCEOが自分たちを管理する立場にあること、そして苦情は合意された経路を通すことを理解する必要があります。そうでなければ、CEOは自分を雇った人と、自分が監督する人との板挟みになってしまいます。
よくある摩擦のポイント
こうした体制での摩擦は予測できます。つまり、あらかじめ備えられるということです。特にトラブルを招きやすいのは、次の点です。
手を引かない創業者。 事業の近くにとどまり、指示を出し続ける元CEOは、新しいCEOの権威を損ないます。対策は、取締役会議長や名誉職のように、創業者に明確な役割を与え、その線引きをマンデートに明記することです。創業者の下の経営チームの記事では、1人に依存しないリーダーシップの築き方を説明しています。
同族従業員との曖昧な関係。 「これは私たちの会社だから」とCEOを無視するいとこの存在は、性格の問題ではなく構造の問題です。報告ラインを書面にすべき理由はここにあります。
オーナーへの裏ルート。 同族の株主がCEOに直接電話をかけたり、CEOが取締役会に対抗して一族の個々人に働きかけたりすることがあります。どちらもプロセスを蝕みます。コミュニケーションは取締役会を通し、一族レベルの事柄はカウンシルを通してください。
時間感覚の違い。 一族のオーナーはしばしば世代単位で考えますが、雇われたCEOは契約期間と実績の観点で考えるかもしれません。計画の時間軸は率直に合意し、一族が望むなら、CEOのインセンティブの一部を長期の指標に結びつけてください。
企業文化の衝突。 プロのCEOが持ち込む正式なプロセスは、個人的な忠誠心の上に築かれた会社には冷たく感じられることがあります。それこそが採用の理由であることも多いのですが、組織が吸収できるペースで導入する必要があります。この点が重要な理由は、ファミリービジネスの文化を参照してください。
選ばれなかった親族の失望。 その職を望んでいた一族のメンバーは、何年も恨みを抱き続けることがあります。同族の候補者も公正に評価されたという透明なプロセスがあれば、説明しやすくなります。対立が表面化した場合の対処は、ファミリービジネスの対立の記事で説明しています。
味方のいない外部の人間。 1人で着任した新しいCEOは、長年勤める管理職に孤立させられかねません。任命とあわせて、新しいCEOには全面的な支持があるという明確なメッセージを、取締役会と一族から発信してください。
一族が所有権を保つ方法
中心となる考え方は、所有と経営の分離です。非同族CEOは会社を運営しますが、株式を持つのはあくまで一族です。所有によって、一族は取締役会を選任し、重要な変更を承認し、リターンの分け前を受け取る権利を得ます。経営は、委任された仕事です。
実際には、一族はいくつかの仕組みによって自らの立場を保ちます。
- 取締役会の議席。 独立取締役と並んで一族の取締役が加わることで、一族は会社のガバナンスの内側にとどまり、CEOの説明責任を問うことができます。
- 留保事項。 株主間契約や定款により、事業の売却、新株の発行、中核事業の変更といった特定の決定を、オーナーまたは取締役会に留保できます。
- ファミリー憲法。 ファミリー憲法(家族憲章)は、一族の価値観と、所有、雇用、会社との関わり方に関する規則を記録するもので、CEOは一族が何を大切にしているかを知ることができます。
- 機能するファミリー・カウンシル。 家族の問題を扱う組織があれば、それらをCEOの執務室に持ち込まずに済みます。
- 定期的なコミュニケーション。 CEOは取締役会を通じて報告し、一族は経営に口を出さなくても事業の状況を明確に把握できます。
この分離は、ファミリービジネスのスリーサークルモデル、つまり家族、所有、事業が別々のシステムであるという考え方で見ると分かりやすくなります。外部CEOは、家族と事業の重なりから1人を外に出すことになり、一族は所有の円にとどまります。所有を引き継ぐか経営を引き継ぐかというより広い選択については、所有の承継と経営の承継を参照してください。
これは、会社の将来の次世代リーダーシップにとっても意味があります。非同族CEOは、後に引き継ぐ同族の後継者へのつなぎにもなれば、恒久的な体制にもなり得ます。どちらなのかは、最初に明示すべきです。後継者計画や事業の専門化に関する資料は、隣接する判断を扱っています。
重要なポイント:非同族CEO
- Pérez-Gonzálezは、退任するCEOや大株主と関係のある人物を昇格させた企業は、血縁のないCEOを昇格させた企業に比べて、営業利益率と株価純資産倍率で劣ることを明らかにしました(American Economic Review, 2006)。
- デンマークのデータを用いたBennedsenらは、同族CEOへの交代の前後で総資産営業利益率が少なくとも4パーセントポイント低下したことを明らかにしました(Quarterly Journal of Economics, 2007)。
- AndersonとReebは、同族CEOを置くS&P 500の企業は外部CEOの企業より業績が良く、同族企業は同指数の約3分の1を占めることを明らかにしました(Journal of Finance, 2003)。
- IFCは、取締役会の委員会がCEOの後継者計画を主導すること、そしてプロのヘッドハンターを活用して候補者の層を広げることを推奨しています(IFC Family Business Governance Handbook)。
- 同ハンドブックはまた、一族や従業員の中に適切な候補者がいない場合に、外部CEOの採用を決める一族もあると述べています(同じ出典)。
関連記事
