O que é um family office?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Um family office é uma organização criada para administrar, de forma coordenada, os assuntos financeiros e pessoais de uma família rica, ou de um pequeno número delas. Em vez de cada parente tratar separadamente com um banco, um contador, um advogado e um consultor de filantropia, uma só equipe (ou um único prestador escolhido com cuidado) enxerga o quadro inteiro: o negócio operacional, os investimentos fora dele, a situação fiscal, os planos patrimoniais e os objetivos comuns da família.
Para uma família empresária, a ideia costuma surgir em um momento específico. A empresa cresceu, ou foi parcialmente vendida, e grande parte do patrimônio da família agora está fora dela. Ninguém foi contratado para cuidar desse patrimônio, e o tempo do próprio fundador acaba indo para isso por padrão. Este artigo explica o que é um family office do ponto de vista dessa família proprietária: os principais modelos, o que cada um faz, quando as famílias criam um, como o escritório deve ser governado e onde costumam errar.
É material de referência geral, não aconselhamento jurídico, tributário ou de investimentos. As regras, o tratamento fiscal e a regulação dos family offices variam muito de país para país, então qualquer decisão real exige consultores nas jurisdições envolvidas.
Uma definição de trabalho
Não existe uma única definição jurídica mundial. Na prática, "family office" descreve mais uma função do que uma forma jurídica. É o conjunto de pessoas, processos e estruturas que cuidam do patrimônio de uma família em nome dela e no interesse dela.
Os reguladores definem o termo para seus próprios fins. Nos Estados Unidos, a regra da SEC sobre family offices, 17 CFR 275.202(a)(11)(G)-1, usa o termo para decidir quais empresas de gestão patrimonial ficam isentas da regulação de consultores de investimento. Segundo ela, um family office é uma empresa que:
- não tem clientes além dos "clientes familiares" (com exceções limitadas, como um período de carência de um ano após uma morte ou a saída de um funcionário-chave);
- pertence integralmente a clientes familiares e é controlada exclusivamente por um ou mais membros da família e/ou entidades da família; e
- não se apresenta ao público como consultora de investimentos.
A própria definição de "membro da família" na regra abrange os descendentes lineares de um ancestral comum (até 10 gerações de distância) e seus cônjuges ou equivalentes. Essa é uma definição regulatória de um país, portanto serve como ponto de referência, e não como teste universal. Outros países traçam os limites de outra forma, e alguns nem regulam a estrutura.
A conclusão prática é que um family office existe para servir à família. Não é um produto de prateleira nem um símbolo de status. É uma resposta a um problema de coordenação.
Três modelos comuns
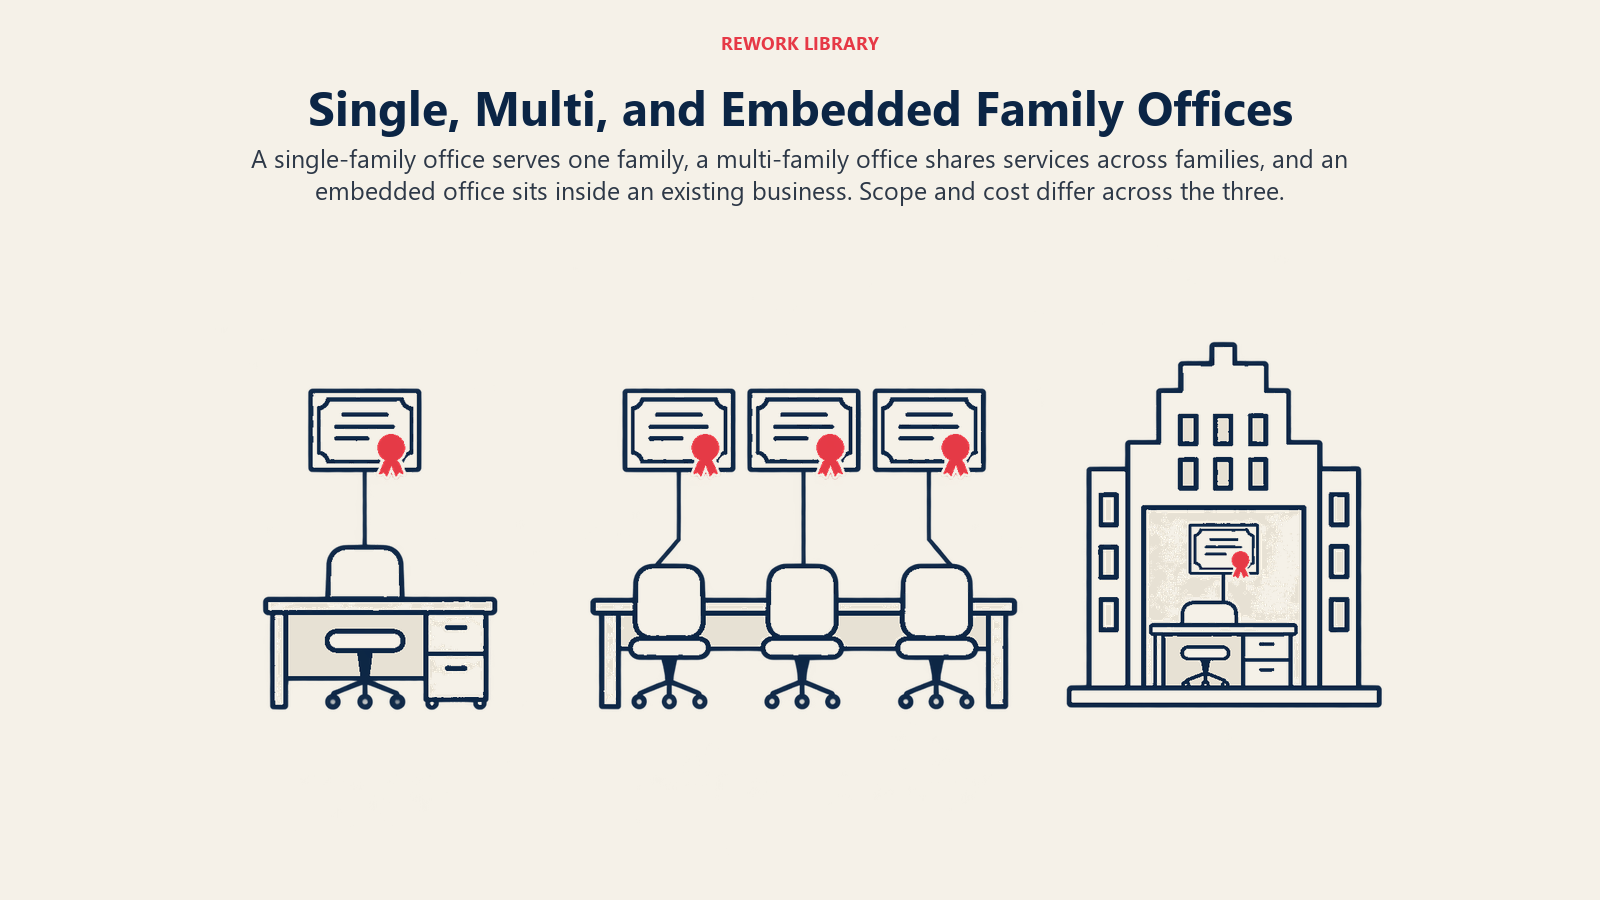
A maioria dos family offices se enquadra em uma de três formas, e as diferenças importam mais do que o rótulo.
Single-family office
Um single-family office (SFO) atende uma família. A família é dona dele, normalmente por meio de uma empresa ou de um trust, e o paga com o próprio patrimônio. Ele emprega equipe própria, em geral uma mistura de pessoas de investimentos, contabilidade, impostos e administração, além dos especialistas externos que contratar. Como trabalha para um único cliente, pode ser moldado conforme os valores, o apetite de risco e a política interna daquela família.
A contrapartida é o custo e a escala. Uma equipe dedicada precisa de patrimônio e complexidade suficientes para se justificar. Para as famílias com patrimônio modesto em relação ao custo fixo, um SFO pode consumir uma parte relevante do retorno que deveria proteger.
Multi-family office
Um multi-family office (MFO) atende várias famílias, normalmente por meio de uma empresa comercial. As famílias dividem o custo da equipe, dos sistemas e da expertise, e têm acesso a especialistas que não conseguiriam contratar sozinhas. A contrapartida é menos personalização e um prestador com interesses comerciais próprios. As empresas que vendem esses serviços são o tema do artigo complementar sobre serviços de family office, escrito do ponto de vista do prestador. Este artigo é escrito do ponto de vista da família.
Um MFO também difere de um single-family office em sentido jurídico. Nos EUA, por exemplo, um escritório que atende várias famílias sem parentesco geralmente fica fora da isenção de family office descrita acima, e por isso costuma ser regulado como consultor de investimentos.
Family office embutido
Muitas famílias empresárias nem chegam a criar um escritório separado. Em vez disso, a equipe financeira da empresa familiar cuida discretamente dos assuntos pessoais dos sócios: paga as contas da família, acompanha os investimentos, contrata seguros, prepara declarações de imposto. Esse é um family office embutido, e é muito comum porque começa como um favor e vai crescendo.
É barato e conveniente. Também borra limites dos quais a governança depende. Quando o CFO da empresa dedica parte da semana aos assuntos de um parente, a empresa está pagando por benefícios privados, e os gestores não familiares e os sócios minoritários podem, com razão, perguntar por quê. As famílias costumam caminhar para uma separação mais clara à medida que o negócio cresce e o número de sócios aumenta.
| Modelo | Quem atende | Principal ponto forte | Principal ponto fraco |
|---|---|---|---|
| Single-family office | Uma família | Sob medida para os objetivos e valores da família | Custo fixo, exige escala suficiente |
| Multi-family office | Várias famílias sem parentesco | Expertise e custo compartilhados | Menos personalização, conflitos do prestador |
| Escritório embutido | Uma família, dentro da própria empresa | Baixo custo, usa a equipe existente | Mistura o dinheiro da empresa com o da família |
O que um family office faz
O escopo vai de um contador em meio período a uma equipe completa, mas o trabalho tende a se concentrar em um punhado de funções.
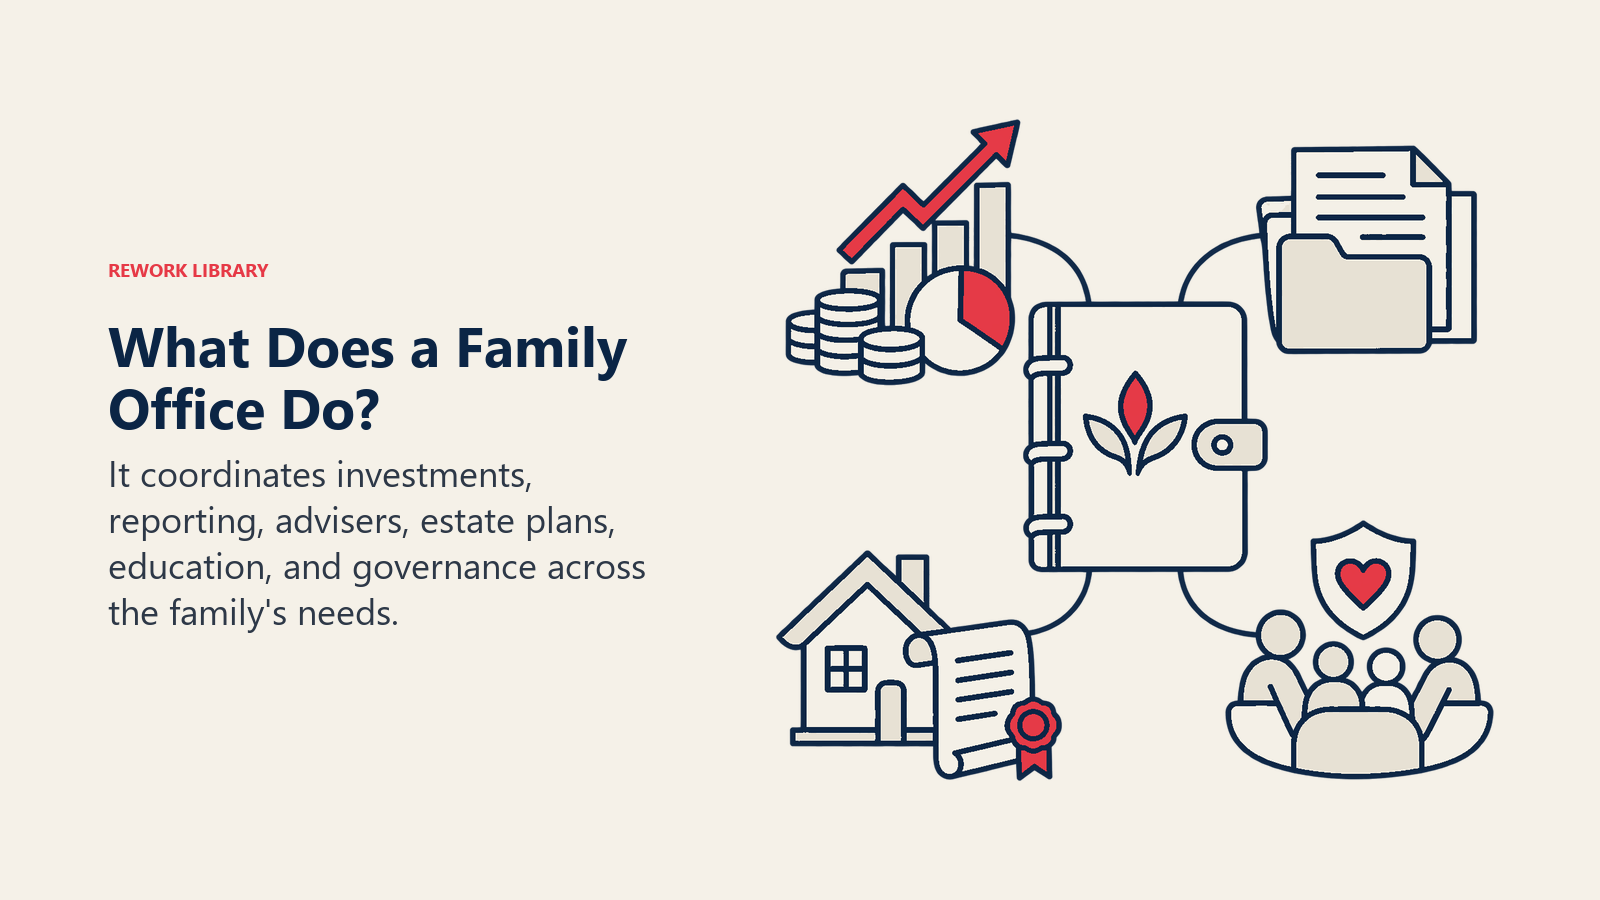
Gestão de investimentos. Inclui definir uma política de investimento, alocar ativos, escolher gestores ou conduzir alguns investimentos diretamente e acompanhar o desempenho. Para uma família proprietária, uma questão central é quanto do patrimônio deve permanecer concentrado na empresa operacional e quanto deve ser diversificado fora dela.
Contabilidade e relatórios. O escritório consolida informações de contas, entidades e países em uma única visão. Muitas famílias descobrem que nunca viram sua posição total em um único relatório. Relatórios consolidados, planejamento de fluxo de caixa e pagamento de contas não têm glamour e muitas vezes são o serviço mais valorizado.
Coordenação tributária e patrimonial. O escritório trabalha com consultores tributários e jurídicos externos para que as decisões em uma área não prejudiquem outra. Acompanha obrigações acessórias, coordena entidades e mantém os documentos de planejamento patrimonial atualizados. Não substitui consultores habilitados; garante que eles conversem entre si. A mecânica de transferir ações entre gerações está em transferência de propriedade entre gerações.
Governança e educação da família. Os bons escritórios apoiam a tomada de decisão da própria família: organizam reuniões, mantêm registros, preparam a próxima geração para ser sócia e ajudam a conduzir os órgãos de governança familiar. O conselho de família é o fórum onde isso costuma acontecer, e a constituição familiar é onde a família registra suas regras.
Filantropia. Muitas famílias doam por meio de uma fundação ou de um veículo de doação orientada, e o escritório cuida da administração das doações, da due diligence e dos relatórios. Doar também pode ser uma boa forma de os familiares mais jovens praticarem a tomada de decisão em conjunto.
Serviços de concierge e administrativos. É o lado pessoal: gestão de imóveis, viagens, seguros, funcionários domésticos, segurança e assuntos semelhantes. Algumas famílias querem isso, e outras o deixam de fora de propósito para manter o escritório focado no patrimônio.
Nem todo escritório faz as seis coisas, e as famílias devem desconfiar de um escopo que cresce por inércia. É melhor escolher as funções de forma deliberada e ampliar quando houver uma necessidade clara.
Fatos principais: family offices
- A regra da SEC sobre family offices só isenta uma empresa da regulação de consultores de investimento se ela atender apenas clientes familiares, pertencer integralmente e ser controlada exclusivamente por membros da família ou entidades da família, e não se apresentar como consultora de investimentos (17 CFR 275.202(a)(11)(G)-1).
- O UBS Global Family Office Report 2025 pesquisou 317 single family offices em mais de 30 mercados entre 22 de janeiro e 4 de abril de 2025. As famílias participantes tinham, em média, USD 2,7 bilhões de patrimônio líquido e USD 1,1 bilhão em ativos sob gestão por escritório (UBS).
- Nessa pesquisa, 53% dos family offices tinham um plano de sucessão patrimonial; entre os que tinham plano, 64% apontaram a transferência de patrimônio eficiente em impostos como o maior desafio da sucessão, e 43% apontaram preparar a próxima geração para assumir o patrimônio com responsabilidade (mesma fonte).
- Apenas 26% dos escritórios pesquisados consultaram a próxima geração sobre os planos de sucessão desde o início (mesma fonte).
- Os respondentes do UBS são famílias muito grandes, então os números descrevem o topo do mercado, não uma família empresária típica.
Quando as famílias criam um
Não existe um patamar de patrimônio que valha para todos, e a amostra do UBS lembra o quanto é grande o escritório típico pesquisado. As famílias do UBS tinham, em média, USD 2,7 bilhões de patrimônio líquido, muito acima do ponto em que a maioria dos empresários começa a pensar nisso. Famílias com muito menos ainda podem criar algo menor, como uma equipe embutida ou um arranjo terceirizado, e essa é uma escolha legítima.
Os gatilhos são bastante consistentes:
- Um evento de liquidez. A família vende toda a empresa ou parte dela, ou recebe um grande dividendo ou uma recapitalização. De repente existe um volume de patrimônio financeiro para administrar e ninguém contratado para isso. As opções de decisão estão em alternativas de saída para donos de empresas.
- O patrimônio fora do negócio cresce. Mesmo sem uma venda, anos de dividendos, imóveis e investimentos paralelos podem formar uma segunda carteira ao lado da empresa operacional.
- A complexidade aumenta. Mais familiares, mais países, mais entidades, mais declarações de imposto. A planilha do próprio fundador deixa de ser suficiente.
- Uma mudança de geração. A passagem de uma geração para a seguinte traz mais sócios, e alguns deles não trabalham no negócio. Mesmo assim, precisam de informação, de relatórios e de voz.
- Uma lacuna de governança. A família percebe que ninguém é responsável pelas decisões compartilhadas, da política de investimento à filantropia.
Se nenhum desses casos se aplica, a resposta mais honesta pode ser que ainda não é preciso um family office. Um bom contador externo, um advogado de planejamento patrimonial e uma política clara de participação societária resolvem muita coisa.
Como o escritório se relaciona com o negócio e com a família
A forma mais clara de pensar em um family office é pelo modelo dos três círculos da empresa familiar. A empresa operacional fica no círculo do negócio. O family office fica sobretudo nos círculos da propriedade e da família: ele administra o patrimônio dos sócios, não as operações da empresa.
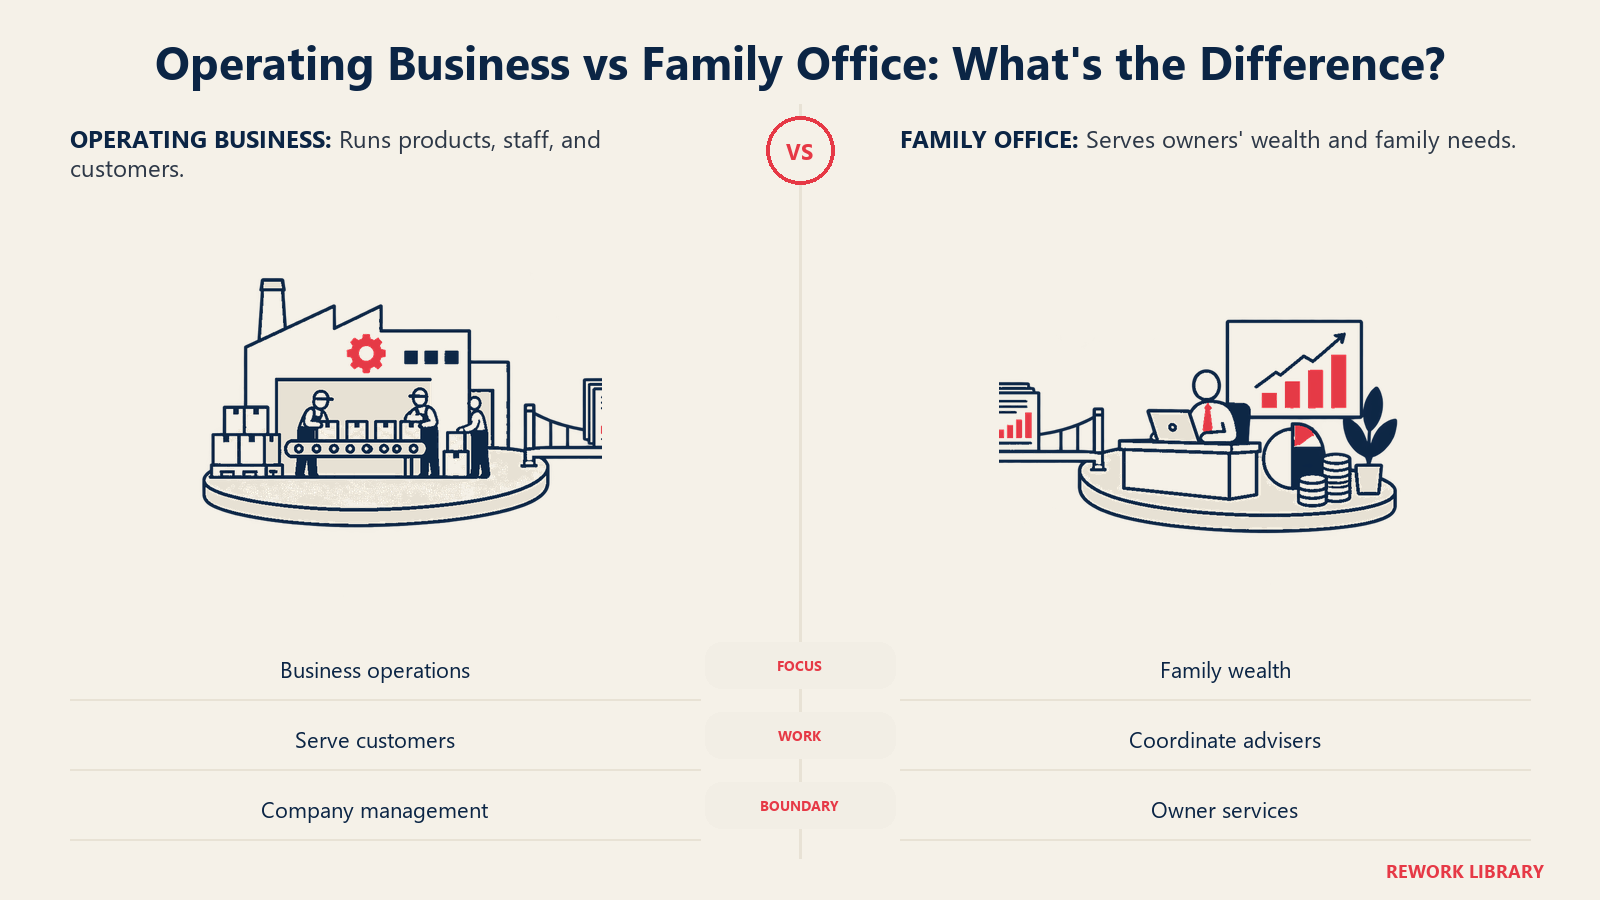
Essa distinção deve ser colocada no papel. Vale especificar algumas relações:
Escritório e empresa operacional. O escritório não deve administrar a empresa, e a empresa não deve administrar o escritório. Quando um faz coisas para o outro, como equipe ou instalações compartilhadas, deve haver um contrato de prestação de serviços por escrito, com preço justo. Caso contrário, os executivos não familiares e os sócios minoritários podem suspeitar, com razão ou não, de que os recursos da empresa estão subsidiando a família.
Escritório e estrutura de propriedade. Muitas famílias são donas da empresa por meio de uma holding familiar ou de um trust, e o escritório costuma ficar ao lado ou acima dessa estrutura. O escritório é um prestador de serviços aos sócios; a holding é um veículo jurídico para deter as ações. A distinção é explicada em holdings familiares, e o conjunto mais amplo de opções está mapeado em estruturas de propriedade da família.
Escritório e conselho de família. O conselho define o rumo e as políticas da família. O escritório as executa. Um family office que começa a fazer política por conta própria, por exemplo decidindo quem recebe distribuições ou quais parentes recebem apoio, assumiu um papel que pertence aos órgãos da própria família.
Governando o próprio escritório
Um escritório que administra o patrimônio da família precisa de governança própria. As famílias costumam esquecer isso porque o escritório parece uma função de retaguarda.
As boas práticas costumam incluir:
- Um mandato por escrito. O que o escritório faz, o que não faz e a quem se reporta.
- Um órgão de governança. Pode ser um conselho ou um comitê de investimentos com autoridade clara, de preferência com pelo menos um membro independente que possa fazer perguntas incômodas sem medo da política familiar.
- Direitos de decisão definidos. Quais decisões de investimento o responsável pelo escritório pode tomar sozinho, quais precisam da aprovação do comitê e quais precisam da família toda.
- Regras de conflito. O que acontece quando o escritório contrata um parente, investe no empreendimento de um parente ou empresta a um familiar. São as situações em que arranjos privados causam mais dano.
- Relatórios claros. Relatórios regulares e consistentes à família, para que os sócios que não participam do dia a dia vejam o que está acontecendo.
- Um ciclo de revisão. Uma checagem periódica de que o escritório ainda atende às necessidades da família, inclusive se terceirizar uma função funcionaria melhor.
A equipe do escritório também é uma questão de governança. Ela vê tudo, e sua lealdade deve ser com a família como um todo, não com o parente que a contratou. A constituição familiar é um bom lugar para registrar esse princípio.
Armadilhas comuns
Vários erros aparecem repetidamente.
Montar cedo demais ou grande demais. Uma equipe completa pode ser cara em relação ao que administra. Comece com as funções de que a família realmente precisa e acrescente mais depois.
Deixar crescer sem mandato. Os pedidos de concierge se acumulam, o projeto de estimação de um parente vira atividade permanente e ninguém sabe dizer para que serve o escritório. Um escopo por escrito ajuda.
Misturar o dinheiro da empresa com o da família. Um escritório embutido pode acabar usando recursos da empresa para fins privados. Separe as contas, documente os serviços compartilhados e precifique-os de forma justa.
Tratá-lo como substituto da governança familiar. O escritório pode administrar as decisões, mas não pode fazer a família concordar. Se os parentes estão em conflito, um escritório não resolve isso, e pode virar a arena onde o conflito se desenrola.
Excluir a próxima geração. A pesquisa do UBS mostrou que apenas 26% dos escritórios pesquisados consultaram a próxima geração sobre os planos de sucessão desde o início (mesma fonte acima). Um escritório que atende apenas a geração do fundador deixa os herdeiros despreparados. Incluir os familiares mais jovens na educação e nos relatórios faz parte do trabalho, e é uma das principais defesas contra o padrão descrito no ditado "pai rico, filho nobre, neto pobre" (em inglês, "shirtsleeves to shirtsleeves").
Depender demais de uma só pessoa. Um responsável pelo escritório que concentra todos os relacionamentos e senhas é um risco de pessoa-chave. Documente os processos e garanta que outra pessoa possa assumir.
Pular o plano de saída. Escritórios não são permanentes. As famílias fundem, dividem, terceirizam ou encerram escritórios conforme mudam. Ajuda combinar com antecedência como isso funcionaria.

Co-Founder & COO