アジアのファミリー・コングロマリットを解説
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
アジアで言うファミリー・コングロマリットとは、さまざまな業種にまたがる、法的に独立した複数の企業が、同じ支配家族のもとで結びついたグループのことです。多くの場合、1つに合併した企業ではなく、株式保有の網の目でつながっています。最もよく知られた例は韓国の財閥(チェボル)です。ただし、同様の形はアジア全域に見られます。戦前の日本の財閥、インドのビジネスハウス、東南アジアの多角化グループ、香港や台湾の家族経営グループなどです。
本記事は、ファミリービジネス・ライブラリーのアジア編を構成する個別記事の1つです。こうしたグループとは何か、どのような構造なのか、経済学者がその存在をどう説明しているのか、そして周囲の経済にとって有益なのか有害なのかについて、なぜ研究結果が割れているのかを説明します。全体像を知りたい方は、まず総論のアジア経済におけるファミリービジネスの役割からお読みください。
重要なポイント
- Khanna and Palepuは1997年に、規模が大きく多角化したビジネスグループが、新興国の大半で支配的な企業形態だと論じました(Harvard Business Review、1997年)。
- 2007年にJournal of Economic Literatureに掲載されたサーベイは、ビジネスグループはさまざまな経済状況に対応する存在であり、社会厚生の観点では「模範(paragon)」にも「寄生者(parasite)」にもなり得ると結論づけました(Khanna and Yafeh、2007年)。
- インドのビジネスグループを調べた研究では、相当な規模のトンネリングが確認され、その多くは利益のうち営業外の項目を通じて行われていました(Bertrand, Mehta and Mullainathan、2002年、QJE)。
- 韓国の財閥系企業が買収を行うと、その企業の株価は平均して下落する一方、支配株主はグループ内の別の場所で生まれる価値によって利益を得ます(Bae, Kang and Kim、2002年、Journal of Finance)。
- 韓国は1986年に持株会社制度を禁止し、1999年に再び認めました。規制対象グループの循環出資は、2017年5月の10グループ282件から、2019年7月には2グループ11件まで減少しました(OECD、Duties and Responsibilities of Boards in Company Groups)。
- 日本の財閥は、明治期に成長を調整し資金を供給したピラミッド型のビジネスグループと説明されています(Morck and Nakamura、NBER Working Paper 13171)。
アジアのファミリー・コングロマリットとは
研究者は通常、こうした構造をビジネスグループ(business group)と呼びます。Khanna and Yafehは、これを多様な業種で事業を営む、法的に独立した企業の多角化グループと定義し、新興国に広く見られると指摘しています。一方で、グループは共通の特徴を持ちながらも、構造や所有の形が大きく異なる点も強調しています(Khanna and Yafeh、2007年)。
アジアのファミリー・コングロマリットが、欧米の持株会社や、1960年代に米国の買収者が築いたコングロマリットと異なるのは、次の2つの特徴があるためです。
- 法人は別、支配は共通。 各関連会社はそれぞれ取締役会と会計を持ち、少数株主を抱えていることも少なくありません。家族は、すべてを連結する単一の親会社を通じてではなく、出資比率、株式の持ち合い、取締役の派遣、場合によっては中央のスタッフ部門を通じてグループをまとめています。
- 中心に家族がいる。 創業家は通常、決定権を握る持分を保有し、世代をまたいで幹部を任命します。グループの戦略は、個々の企業の利益と同じくらい、家族の優先事項に沿う傾向があります。
その結果、顧客、銀行、従業員から見ると1つの企業に見えるのに、証券規制当局から見ると十数社の別々の会社に見える構造が生まれます。
国別にみる主なグループの類型
呼び名は国によって異なり、細部も異なります。この表は規則集ではなく地図として使ってください。それぞれの仕組みは、その国固有の歴史と法制度のもとで発展しました。
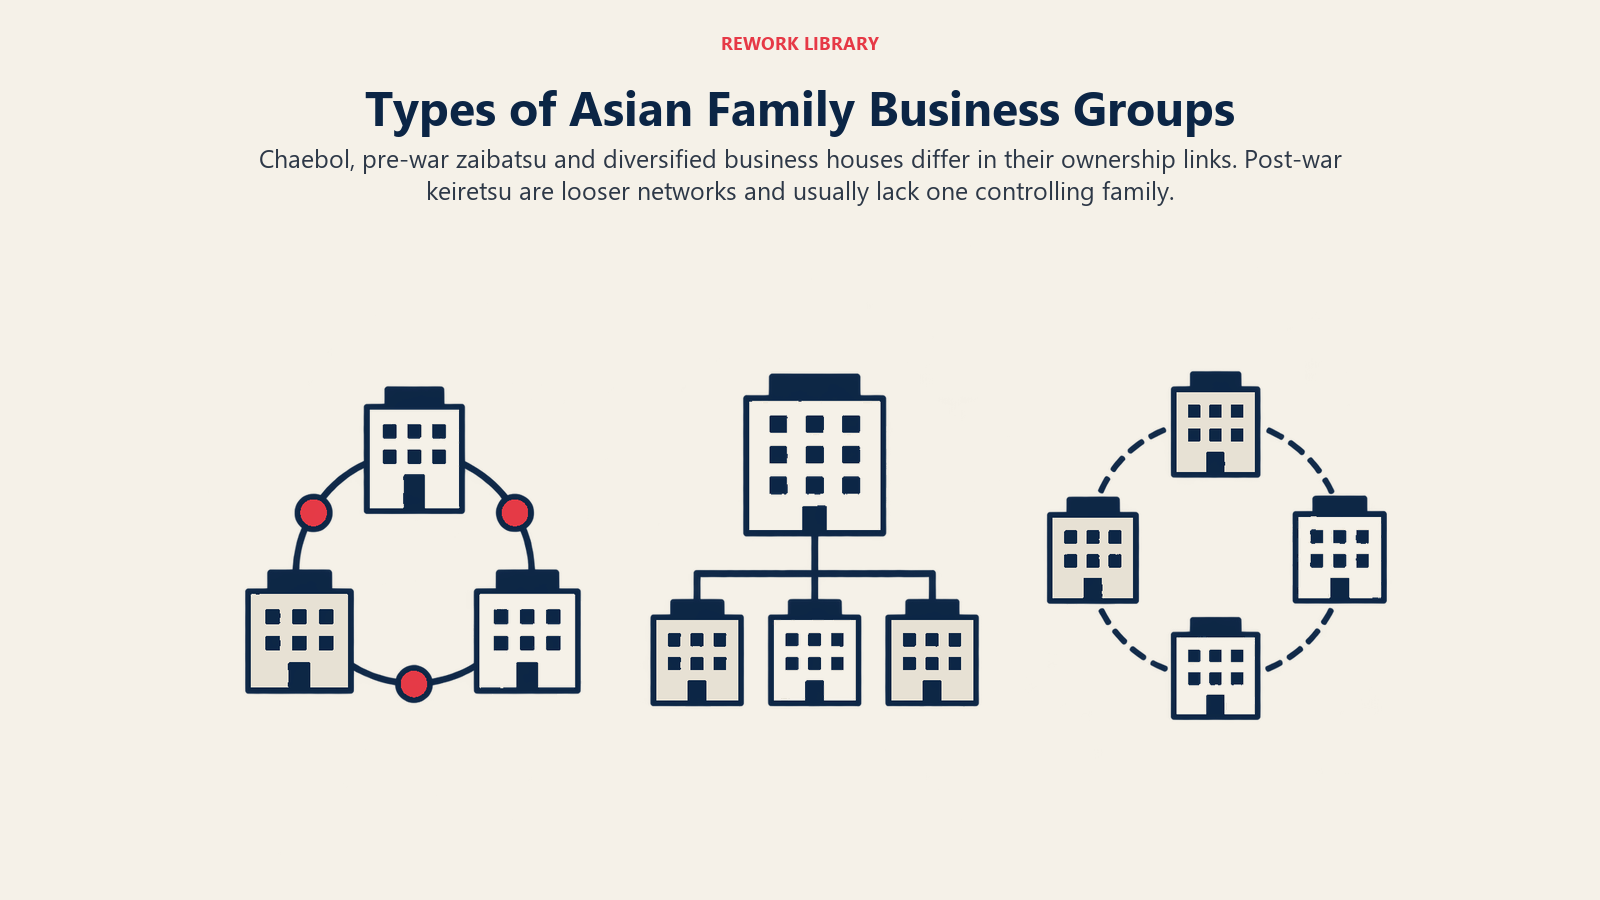
| 国 | 名称 | 典型的な構造 | 家族の役割 |
|---|---|---|---|
| 韓国 | 財閥(Chaebol) | 関連会社が持ち合い出資や循環出資で結ばれ、1999年以降は持株会社の活用が進む | 創業家は、小さな直接持分と関連会社の保有を組み合わせて支配を維持する |
| 日本(戦前) | 財閥(Zaibatsu) | 同族の持株会社を頂点とするピラミッド型グループ | 創業家がピラミッドの頂点に立つ |
| 日本(戦後) | 系列(Keiretsu) | 持ち合い出資、取引関係、銀行でつながる緩やかなネットワーク | 通常は単一の支配家族が存在しない |
| インド | ビジネスハウス | 上場企業と非上場企業が多くの業種にまたがり、所有と経営で結ばれたグループ | 関連会社全体にわたる家族とプロモーターの支配 |
| 東南アジア | ファミリーグループ | 家族の支配下にある多角化グループ(東南アジア編の記事で解説) | 創業家。長年の人間関係のネットワークを持つことが多い |
| 香港 | ファミリーグループ | 家族に所有が集中した上場関連会社 | 家族による集中的な支配 |
この表は簡略化した地図です。直接の研究上の証拠があるグループについては、以下で取り上げます。東南アジアについてさらに詳しくは、東南アジアのファミリービジネスをご覧ください。
財閥(チェボル):韓国の家族グループ
チェボルは、韓国で家族が支配する大規模グループです。上場している関連会社の情報が公開され、研究も進んでいるため、証拠の蓄積が最も厚いのはここです。Bae, Kang and Kimは、チェボル系企業による合併を調べ、チェボルの一員が買収を行うと、買収側の株価は平均して下落する一方、取引がグループ内に価値を生むため、支配株主はむしろ有利になることを見いだしました(Bae, Kang and Kim、2002年)。このパターンはトンネリングをめぐる議論の核心にあたるため、後ほど独立した節で扱います。
財閥(ざいばつ)と系列:日本の2つの時代
日本は、グループがどう変化するかを示す自然実験のような事例です。第二次世界大戦前の財閥は、ピラミッド型のビジネスグループでした。Morck and Nakamuraは、国主導の取り組みが失敗した後、財閥が明治期の成長を民間の立場で調整する役割を果たしたと論じています。そのうえで、こうしたグループ主導の発展が機能するのは、開放性、法の支配、国家と事業の分離、そして彼らの言葉で言えば「適切な時期の解体」といった条件がそろう場合に限られると述べています。この条件がなければ、成長は停滞し、寡頭的な一族が居座ると指摘しています(Morck and Nakamura、2007年)。
戦後の系列はまったく別の存在です。グループという発想は受け継いでいますが、ピラミッドの頂点に家族が座る形ではありません。「日本のコングロマリット」がファミリービジネスかどうかを判断するなら、答えは時代とグループによって変わります。
インド、東南アジア、香港、台湾
インドのグループは、最も優れた実証研究の対象の1つであり、後ほど取り上げます。香港については、Claessens, Djankov and Langが1996年12月時点の東アジア9経済の上場企業約3,000社を調べています。その結果、上位10家族が時価総額に占める支配比率は、インドネシアで57.7%、フィリピンで52.5%、タイで46.2%、香港で32.1%でした(World Bank Private Sector note No. 195、1999年)。これらの数字は1996年のもので、当時の所有状況を表しています。現在の順位ではありません。
構造の仕組み
仕組みを理解することは重要です。家族がこの構造を好む理由と、少数株主が懸念する理由の両方が、そこから説明できるからです。
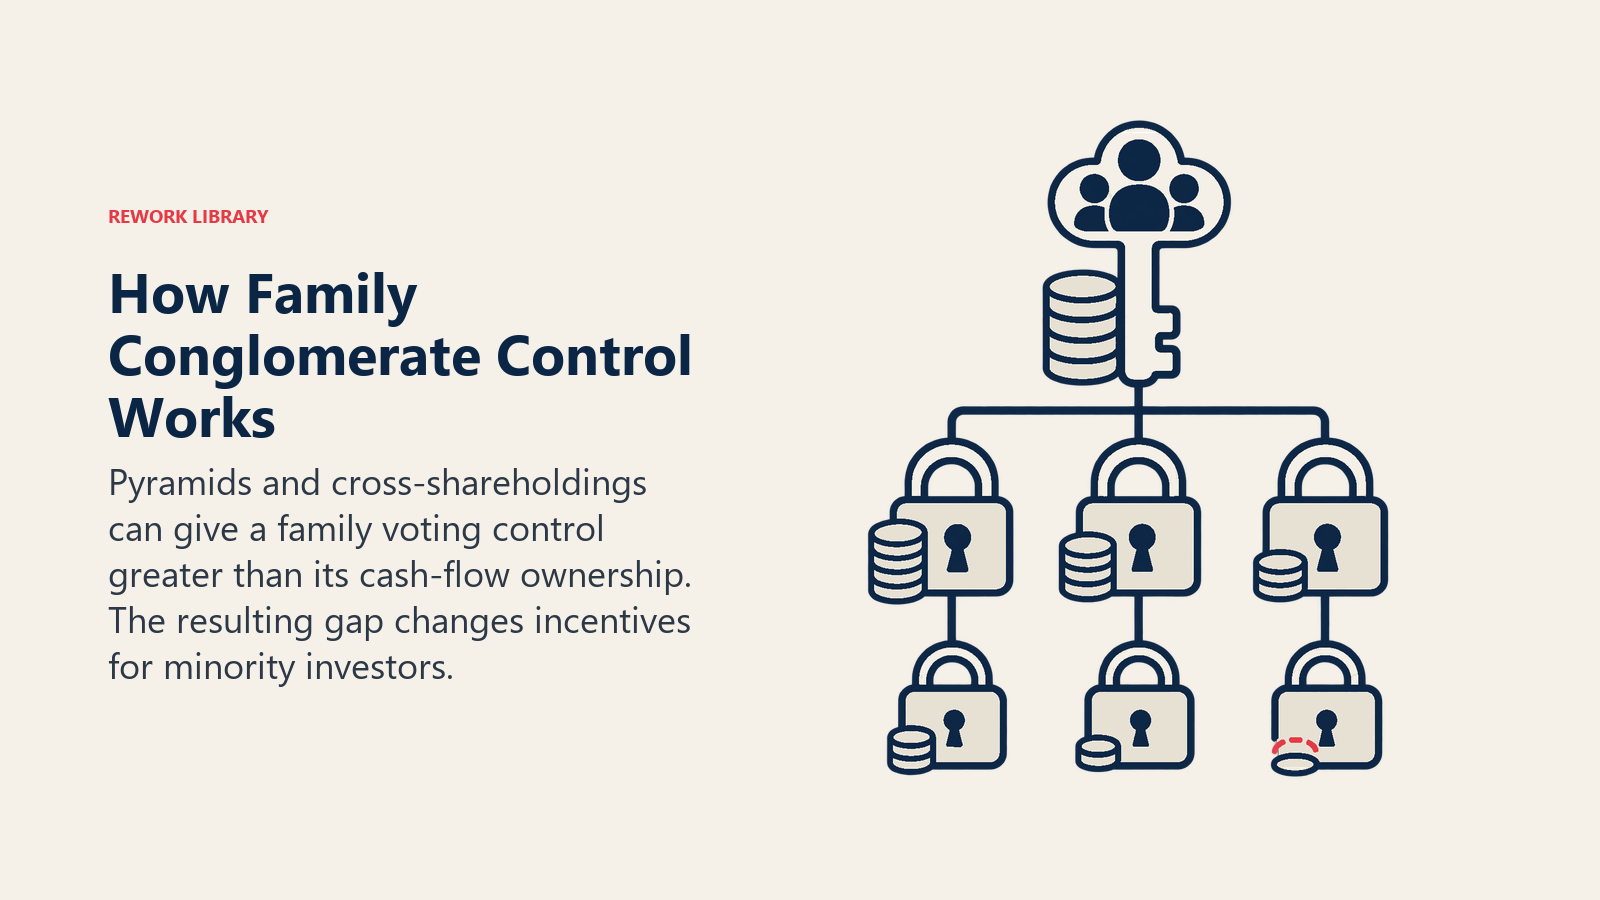
ピラミッド構造。 家族が会社Aの支配持分を持ち、会社Aが会社Bの支配持分を持ち、会社Bが会社Cの持分を持つ形です。家族は会社Cのキャッシュフローのごく一部しか所有していないのに、会社Cを支配できます。Morck and Nakamuraは財閥をピラミッド型のグループと説明しており、東アジアの所有構造に関する文献も同じ用語を使っています(Morck and Nakamura、2007年)。
株式の持ち合いと循環出資。 関連会社同士が互いの株式を保有します。循環型では、AがBを、BがCを、CがAを所有するため、家族の小さな持分で大きな企業の網を支配できます。韓国はこれを直接規制しており、詳しくは後述の改革の節で扱います。
持株会社。 持株会社が頂点に立ち、関連会社を所有する形です。持ち合いの網の目よりすっきりした構造です。ライブラリーのファミリー持株会社の記事で、設計上の選択肢を詳しく解説しています。
支配と所有の乖離。 これは、家族が持つ支配権と、家族が所有するキャッシュフローの割合との差です。Bertrand, Mehta and Mullainathanは、この問題を端的にこう表現しています。所有者は、自分のキャッシュフロー権が低い企業から、高い企業へと資源をトンネリングできるのです(Bertrand, Mehta and Mullainathan、2002年)。乖離が広がるほど、誘惑も大きくなります。家族内で所有がどのように分散していくかについては、ファミリーの所有構造をご覧ください。
これらのグループが存在する理由:制度の空白という議論
最も影響力のある説明は、Tarun KhannaとKrishna Palepuによるものです。1997年の論文で2人は、多角化グループが新興国の大半で支配的な企業形態であり、先進国に適した「選択と集中」の戦略は、制度が弱い環境では誤ったモデルになり得ると論じています(Khanna and Palepu、1997年)。
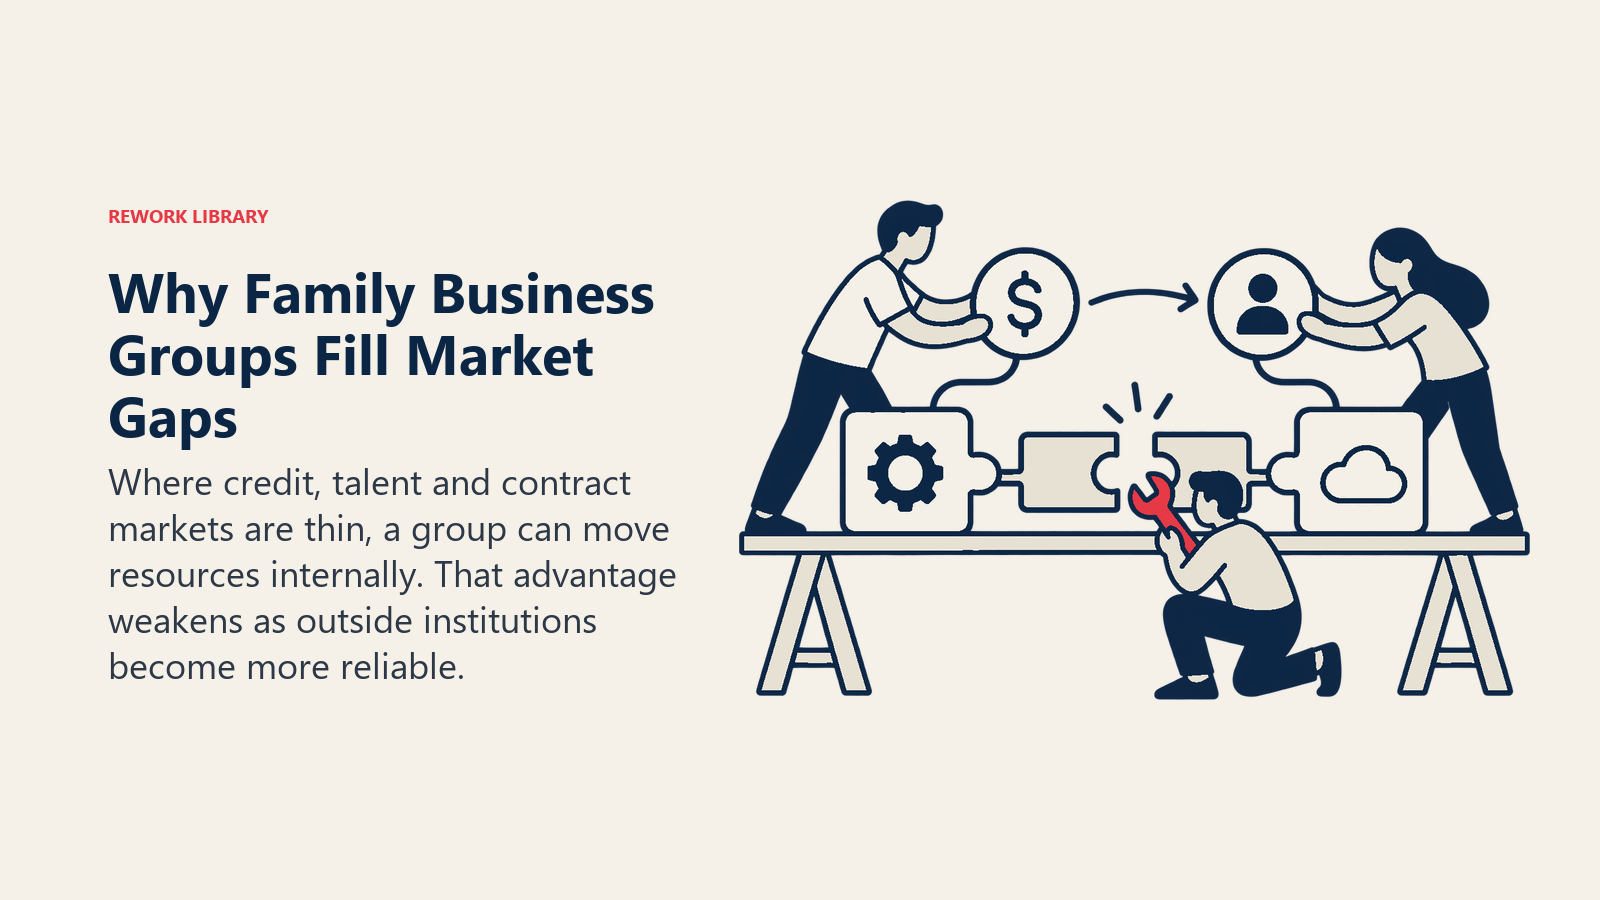
「制度の空白(institutional voids)」をグループが埋めるとよく要約されるこの論理は、次のように進みます。成熟した市場では、専門の仲介者が買い手、売り手、資本、人材を結びつける役割を担います。信用情報機関、証券アナリスト、ベンチャー投資家、ヘッドハンター、契約を強制する裁判所などです。新興国では、こうした仲介者が乏しい、あるいは存在しないことがあります。グループはその隙間を内部で埋めます。資金に余裕のある関連会社から新規事業へ資本を移し、企業間で経営者を異動させ、未知の製品にブランド名を貸し、契約の履行が難しい場面では家族の信頼に頼ることができます。
この見方に立てば、ファミリー・コングロマリットは奇妙な存在ではなく、欠けた市場に対する合理的な解答です。裏を返せば、制度が整うにつれてグループの重要性は薄れるはずだ、ということでもあります。Khanna and Yafehは、グループが生まれる状況と、それに関する歴史的な証拠に特に注目しています(Khanna and Yafeh、2007年)。
だからこそ、ここでは多角化の見え方がまるで違います。欧米のアナリストは、焦点の定まらないコングロマリットが割安で取引されていると見るかもしれません。一方、グループ自身の見方は、まだ機能していない市場の代わりを務めている、というものです。欧米の文脈でのトレードオフはライブラリーのファミリービジネスの多角化の記事で、多角化したポートフォリオの一般的な論理はコーポレート戦略の記事で扱っています。
模範か、寄生者か
Khanna and Yafehのサーベイのタイトルは、中心的な論争をよく表しています。彼らの結論は、ビジネスグループはさまざまな経済状況への対応であり、社会厚生の観点では「模範」にも「寄生者」にもなり得る、というものです(Khanna and Yafeh、2007年)。
模範とする側の主張はこうです。グループは欠けた市場の代わりを務め、新しい産業に資金を供給し、明治期の日本では国家にはできなかった成長の調整を担ったとも言えます(Morck and Nakamura、2007年)。
寄生者とする側の主張はこうです。グループは創業家を居座らせ、競合他社を締め出し、少数株主から支配株主へと価値を移すことがあります。Morck and Nakamura自身も条件を付けています。グループが成長のエンジンとして機能するのは、適切な時期に解体または代替されうる場合だけで、そうでなければ寡頭的な一族が居座ります。
率直にまとめれば、答えは文脈、時代、そして少数株主がどれだけ守られているかによって決まります。だからこそ、トンネリングの証拠が重要になります。
トンネリングの実証研究
トンネリングとは、市場価格を下回る資産売却、有利な条件の融資、移転価格などの経路を通じて、支配株主の利益のために企業から資源を外へ移すことです。標準的な参考文献は2つあります。
インド。 Bertrand, Mehta and Mullainathanは、トンネリングを測定する一般的な手法を開発しました。これは、グループ内の企業間で利益ショックがどう伝わるかについて、トンネリングが持つ特有の含意を検証するものです。この手法をインドのビジネスグループに適用した結果、相当な規模のトンネリングが見つかり、その多くは、企業の中核事業外の項目といった営業外の利益項目を通じて行われていました(Bertrand, Mehta and Mullainathan、2002年)。
韓国。 Bae, Kang and Kimは、チェボル系企業による買収を調べました。買収側の株価は平均して下落しましたが、買収がグループ内の別の場所で価値を生んだため、支配株主は利益を得ました。著者らはこれをトンネリング仮説を支持する結果と解釈しています(Bae, Kang and Kim、2002年)。
注意点が2つあります。1つは、これらの研究が示すのは特定の経路と標本であり、あらゆる年のあらゆるグループではないことです。もう1つは、トンネリングは乖離によって生じるリスクなので、乖離が小さく、取締役会が強く、積極的な少数投資家がいるグループでは、そのリスクが小さくなることです。家族が誠実にグループを運営することは可能です。ただ、この構造では、そうでない選択肢のほうが取りやすくなります。
改革:韓国の取り組み
韓国は、政府が家族グループの再編を試みた最も明確な事例であり、OECDの記録がその経緯を伝えています。韓国は1986年に持株会社制度を禁止し、所有の透明性と経営効率を高めるため、1999年に再び認めました。持株会社なら、持ち合いが絡み合った状態よりも単純な構造になる、という考え方です。2018年9月時点で、規制対象グループの約3分の1にあたる22グループが、持株会社体制へ移行していました。2018年の改正案では、子会社の持分基準が、非上場企業で40%から50%に、上場企業で20%から30%に引き上げられました(OECD、Duties and Responsibilities of Boards in Company Groups)。
同じ資料によると、規制対象グループの循環出資は、2017年5月の10グループ282件から、2019年7月には2グループ11件まで減少しました。規制の対象は、資産が10兆ウォン以上のグループでした。
韓国以外の読者にとっての教訓は、設計にあります。改革は3つの手段で進みます。所有の連鎖を単純にすること、循環出資を制限すること、透明性を高めることです。そうした絡み合いなしに支配を維持したい家族は、持株会社と家族レベルのガバナンス体制を活用できます。これはファミリー持株会社の記事で扱っている領域です。
家族とアドバイザーが学ぶべきこと
- 乖離を把握する。 所有している以上に支配しているなら、少数投資家はその差を価格に織り込みます。透明な構造はそのコストを下げます。
- 各関連会社を、独自の所有者を持つ会社として扱う。 関連当事者取引には、独立当事者間の条件と、独立した審査が必要です。
- 制度が改善することを見据えて計画する。 グループの存在意義が最も強いのは、市場が未成熟な場所です。そうした市場が発展すれば、グループは惰性ではなく、代替手段を上回る成果によってその地位を築かなければなりません。
- 人間関係だけに頼らない。 グループの優位性は、しばしば信頼のネットワークに支えられています。アジアのファミリービジネスにおける人的ネットワークの記事では、その価値と、機能しなくなる場面を検討しています。
関連記事
