ファミリーの所有構造をわかりやすく解説
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
ファミリーの所有構造とは、誰が同族企業の株式を持ち、その株式にどんな権利が付き、オーナーがどう協調して行動するかを決める、法的かつ実務的な仕組みです。ファミリーガバナンスのあらゆる要素の土台にあります。配当、事業承継、対立、資産計画のすべてが所有構造に左右されるのは、結局どれも同じ問いに行き着くからです。誰が何を持ち、誰が決めるのか。
本記事は、ファミリービジネスのコレクションのうち、所有と資産のセクションの概説です。創業者がすべての株式を持つ状態から、信託、持株会社、数十人のいとこにまたがる議決権のプールまで、一族が事業を保有する主な方法を順に見ていきます。一族の成長に応じて適切な構造がどう変わりやすいかを示し、それぞれの要素を深掘りした記事も紹介します。一般的な参考情報であり、法務・税務上の助言ではありません。会社法、信託法、税のルールは国によって大きく異なるため、実際の構造づくりには、オーナーと会社が所在する法域の専門家が必要です。
何よりもまず構造が重要な理由
個人的に見えるファミリーの争いの多くは、一部が構造的な問題です。無視されていると感じている兄弟は、単に議決権のない株式を持っているだけかもしれません。売りたいいとこには、買い手も合意された価格もないのかもしれません。会社を離婚や債権者から守りたい創業者が、個人名義のまま株式を放置し、無防備な状態にしていたのかもしれません。
その理由を理解するのに役立つのが、ファミリービジネスのスリーサークルモデルです。ファミリービジネスに関わる人は、家族のサークル、所有のサークル、事業のサークル、あるいはその重なりに位置しています。構造が直接形づくるのは、所有のサークルです。誰がそこにいるか、そこに入ったら何ができるか、どれだけ容易に抜けられるかを決めます。
優れた構造は、4つの役割を同時に果たします。
- 支配権に一貫性を持たせる。 誰か、あるいは小さな機関が、すべての株主と交渉しなくても意思決定できる。
- 一族の持分を守る。 売却、離婚、支払不能によって、株式が外部の手に渡っていかない。
- オーナーを公平に扱う。 事業で働いていないオーナーも、情報、公正なリターン、売却の道筋を得られる。
- 成長に耐える。 オーナーが5人から50人になっても、仕組みが機能し続ける。
4つすべてを完璧に満たす単一の構造はないため、一族は通常、いくつかを組み合わせます。
個人による直接保有
最も単純な構造は、個人が事業会社の株式を自分の名義で持つことです。創業者が100%を保有します。その後、創業者と配偶者が共同で保有したり、創業者が子どもに株式を贈与したりします。
シンプルで、安価で、説明も簡単です。各オーナーの権利は、会社の定款と法律に従い、余計な層はありません。オーナーが1人か2人の事業なら、これだけで十分かもしれません。
弱点は、一族が大きくなるにつれて現れます。
- 株式が無防備になる。 個人が持っているものは、現地の法律によっては、その人の離婚、負債、死亡の影響を受けうる。
- 支配権が細分化する。 株式が複数の相続人に渡るたびに、議決権が分散する。10%ずつを持つ10人の相続人は、創業者1人で運営していた会社を膠着状態に陥らせることがある。
- 一族としての意思決定がない。 共有の合意がなければ、売るかどうか、誰に、いくらで売るかを、各オーナーがばらばらに決める。
直接保有が間違っているわけではありません。多くの一族が出発点とする形であり、以下の他の構造は、その限界への対応が大半です。世代間で株式がどう移るかは、世代間の所有権移転で扱っています。
議決権のある株式とない株式
会社は、複数の種類の株式を発行できます。通常の分け方は、意思決定の権利を持つ議決権株式と、配当や売却代金に対する請求権という経済的権利のみを持つ無議決権株式です。
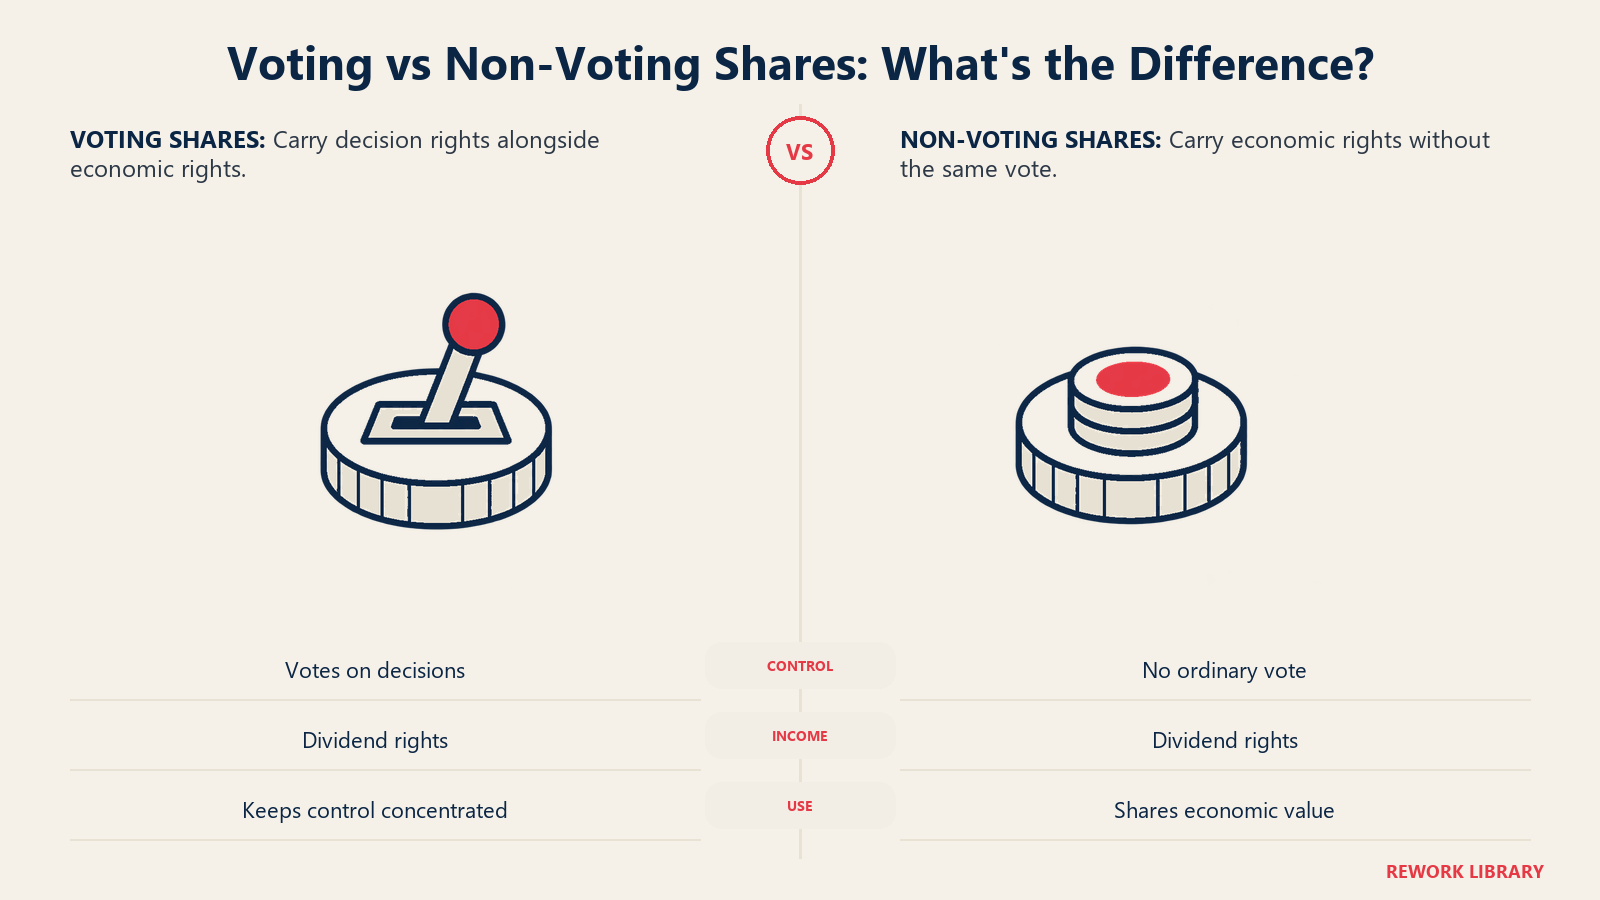
EBSCOのリサーチスターターである事業承継計画と移転によれば、議決権株式と無議決権株式へのリキャピタライゼーションを行えば、オーナーは存命中は事業運営の支配権を保持しつつ、無議決権株式として他の人への所有権の移転を始められます。並行するアプローチとして、ファミリー・リミテッド・パートナーシップも紹介しており、支配権は無限責任組合員の持分に、所有権は有限責任組合員の持分に置かれます。
魅力は明快です。創業者や事業に関わる相続人が議決権を保持し、他の相続人は会社の運営に口を出さずに価値を分け合います。リスクは、無議決権の保有者が二流のオーナーと感じうることです。IFCのFamily Business Governance Handbookは、株主の権利に関する実践のなかに、種類株式ごとの権利、つまり議決権と経済的権利の明確さを挙げています(上場準備中の同族企業という文脈です)。一族は、各種類の株式が何を受け取れるか(配当、情報、退出の方法)を書き記すことで、非公開のままで同じ利点を得られます。
種類株式が使えるかどうか、どう記載しなければならないか、無議決権の保有者にどんな保護があるかは、すべて現地の会社法次第です。
持株会社
持株会社構造では、家族メンバーが事業会社を所有する会社を所有します。一族の株式は1段階上にあり、事業会社からは株主が1人に見えます。
この追加の層は、いくつかのことを実現します。誰が所有グループに加われるかというルールを定める場所が、一族に1つできます。複数の事業や、事業以外の資産を、1つの屋根の下で保有できます。一族が所有するものと、事業会社の経営者が運営するものを分けられるので、非同族の経営陣を迎えやすくなります。そして所有に関する意思決定が、個々人の選択の連続ではなく、持株会社のレベルで下される一族の決定になります。
コストは、維持すべき法人が1つ増えること、会計とガバナンスの手間が増えること、そして大きく異なる税務・法務上の影響です。また、この構造自体が対立を解決するわけではありません。一族が合意したルールも持っていなければ、議論の場が新しい役員会議室に移るだけです。仕組み、目的、トレードオフは、ファミリー持株会社の専用記事にあります。
信託と財団
信託は、法的な権原と受益を分けます。受託者が書面の条件に従って株式を保有し、それに付随する権利を行使する一方、指定された受益者が利益を受け取ります。財団は、一部の法体系にある類似の仕組みで、所有者のいない法人が、定められた目的のために資産を保有します。
一族がこうした仕組みを使うのは、世代をまたいで所有を一本化し続けるため、誰がどんな条件で受益できるかを定めるため、そして株式が外部の手に渡る可能性を減らすためです。EBSCOの要約は、オーナーは、子どもに完全な所有権を渡すのか、信託などの法人を通じた所有権を渡すのかを検討すべきだと述べています。
2つの注意点があります。第1に、信託と財団の法律は、あらゆる分野のなかでも特に法域ごとの違いが大きい分野の1つです。ある国でうまく機能する構造が、別の国では利用できなかったり、重く課税されたりすることがあります。第2に、受託者を務める人物または機関は、株式に対して実質的な権力を握ります。そのため、それが誰か、どう選ばれるか、どう説明責任を負うかは、法的文書そのものと同じくらい重要です。
議決権のプールと議決権信託
一族の株主が多くなると、別の問題が現れます。各オーナーが議決権を持っていても、取締役会、大型案件、売却に関する決定が、たまたま意見が割れた数人の株主によって左右されないよう、一族はブロックとして投票したいと考えるかもしれません。
これには、いくつかの方法があります。
- 議決権行使契約。 株主が、保有する株式を特定の方法で行使する、または一族内でまず決めた多数決に従うことを、契約で約束する。
- 議決権信託。 株主が、株式の議決権を受託者または少数の受託者グループに移し、受託者がブロック全体として行使する。オーナーは経済的な持分を保持する。
- 譲渡制限付きの株主間契約。 一族が、誰が株式を買えるか、既存のオーナーが先に買う権利、合意された評価方法についてのルールを加える。
どの場合も、実務上の目的は同じです。一族が大きくなっても、株主レベルでは1つの声で話すことです。コストは、個々のオーナーが自律性の一部を手放すことであり、だからこそこれらのツールは、押し付けるのではなく、一族の真の納得を必要とします。議決権のプールの大半の背後にある契約は、株主間契約の記事で扱っています。議決権信託のルールは国によって異なり、正式な要件や期間の制限がある地域もあります。
段階に応じた所有の一般的な変遷
一族の所有がどう変わるかについて最もよく知られた説明は、GersickらによるGeneration to Generation(1997年)の研究から来ています。コンサルティング会社CFEGが、発展の3つの段階のページでその概要をまとめています。所有の次元には3つの段階があり、それぞれ異なる構造を求める傾向があります。
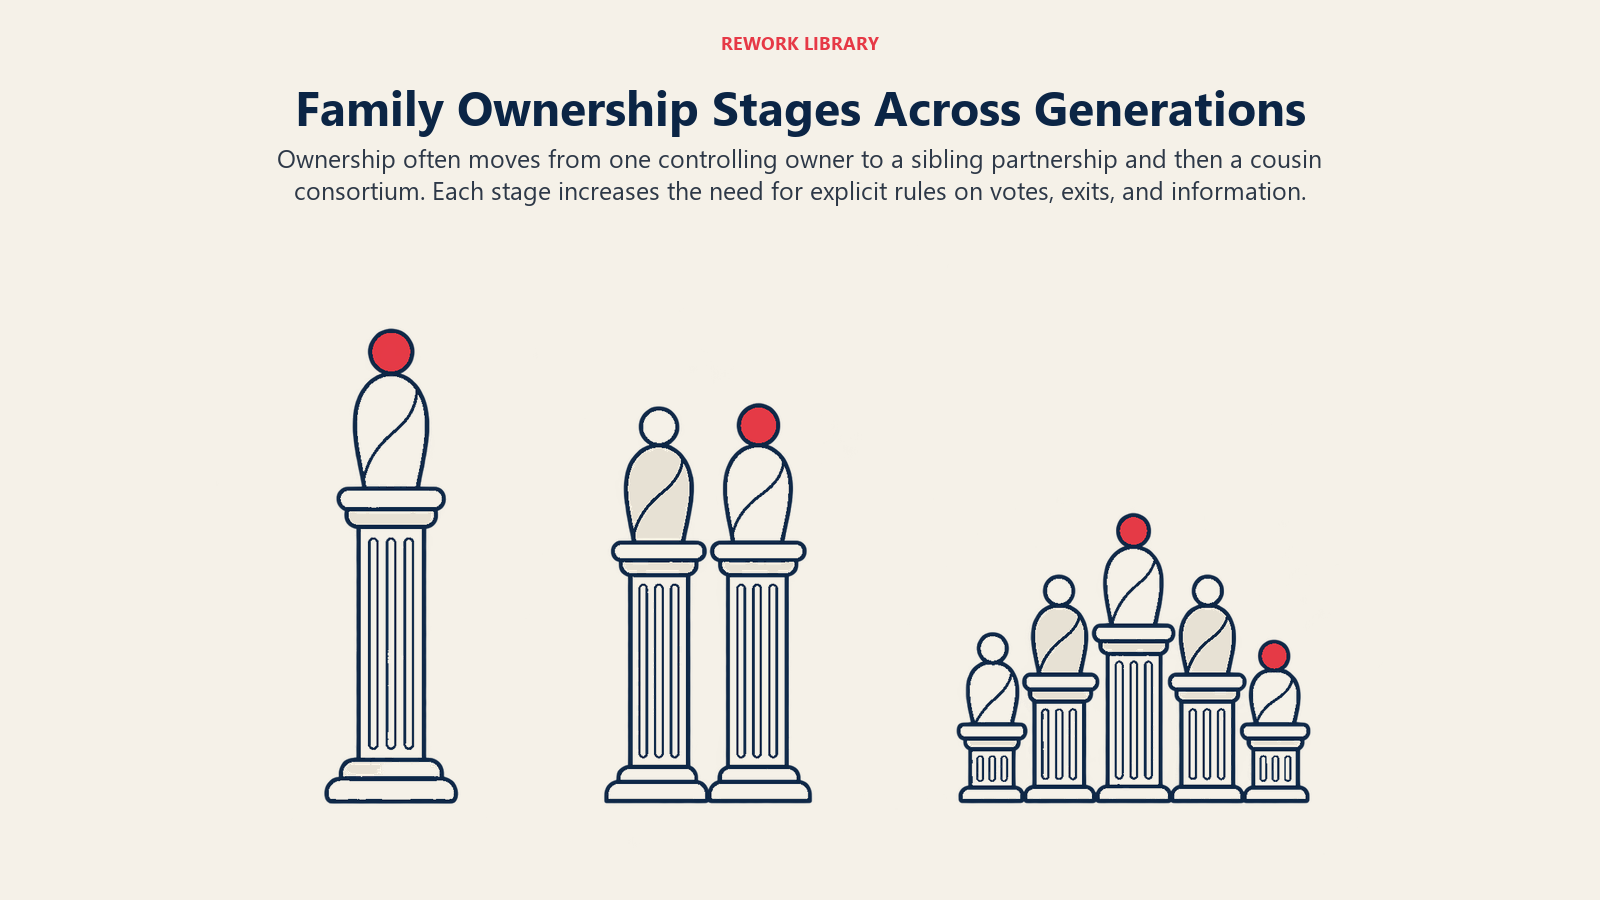
支配オーナー
1人のオーナー、またはオーナーと配偶者が支配権を持ちます。CFEGは、この段階の一族を、典型的には小規模で、生活の中心に事業があり、創業者がしばしば不可欠と見なされると説明しています。同社が挙げるリスクは、1人のリーダーシップと判断への依存です。
通常、ここでは直接保有が適しています。構造上の問いは将来に関するものです。オーナーが亡くなる、あるいは行為できなくなった場合に誰が株式を所有するのか、遺言と基本的な株主間契約はあるのか。所有が広がる前のほうが整えやすいため、一族が早めに持株会社を設立することが多いのも、この時期です。
兄弟パートナーシップ
兄弟姉妹が共同で事業を所有し、多くの場合は共同で運営します。CFEGは、一般的な課題として、権力と公平性をめぐる兄弟間の緊張、配当と再投資のバランス、専門的な仕組みの構築を挙げています。
ここから構造が重みを持ち始めます。種類株式によって、会社を運営する兄弟と、運営しない兄弟を分けられます。株主間契約は、誰がいつ、いくらで売れるかを定めます。事業で働く兄弟と働かない兄弟は、同じ利益に異なる期待を持つため、配当政策が重要になります。明確な書面の枠組みを必要とする一族は、この時期にファミリー憲法(家族憲章)の起草を始めることが多くあります。
いとこコンソーシアム
所有は、より大きく多様ないとこのグループへ移ります。CFEGによれば、この段階では事業で働く家族メンバーは少なく、非同族のマネジャーが経営を担うことが多く、一族は取締役会の役割へ移る傾向があります。同社の優先事項のリストには、家系間の違いを受け入れることと、大きな一族のためにファミリーミッションを再定義することが含まれます。
ここでは、非公式な取り決めはたいてい機能しなくなります。一族は、オーナーが足並みを揃えて行動し続けるために、持株会社、信託、議決権のプールに頼ることがよくあります。IFCのハンドブックは、その背後にある圧力を説明しています。株主の母集団が大きくなるにつれ、ほとんどの株主が持つ会社の割合は小さくなり、配当も少なくなって、給与を受け取る家族メンバーへの不満を生みうるというものです。いとこ段階の多くの一族は、所有権の分散、つまり増え続ける小口の保有者を、どうやって関与させ続けるか、あるいは買い取るかという問いに答える必要があります。また、共有の資産と事務を管理するために、ファミリーオフィスを設ける一族も多くあります。
すべての一族が3つの段階をすべて通るわけではありません。第3段階の前に売却する一族もあれば、株式を1人の相続人に渡すことで、数世代にわたって単一の支配オーナーを保つ一族もあります。段階はパターンであって予定表ではなく、より広いファミリービジネスのライフサイクルを見る1つの切り口です。
重要なポイント:ファミリーの所有構造
- Gersickらは、支配オーナー、兄弟パートナーシップ、いとこコンソーシアムという3つの所有段階を説明しています(CFEGによるGeneration to Generation(1997年)の要約)。
- 議決権株式と無議決権株式へのリキャピタライゼーションにより、オーナーは運営上の支配権を保ちつつ、無議決権株式として他の人へ所有権を移せます(EBSCO Research Starters)。
- 一族の株主の母集団が大きくなると、ほとんどの株主の持分割合は小さくなり、受け取る配当も少なくなります。IFCによれば、これは不満や対立を生みうるとされています(IFC Family Business Governance Handbook)。
- IFCは、株主に流動性の選択肢を提供すれば、多くの対立を避けられ、事業が存続する可能性も高まると述べています(同資料)。
- 2025年11月のFamily Business Magazineの291の同族企業を対象とした調査では、3分の2近くが株主総会を開催し、61%が分配方針を持ち、オーナー評議会を持つのは5社に1社未満でした(Family Business Magazine)。
構造の選び方
いくつかの質問で、選択肢は通常絞られます。
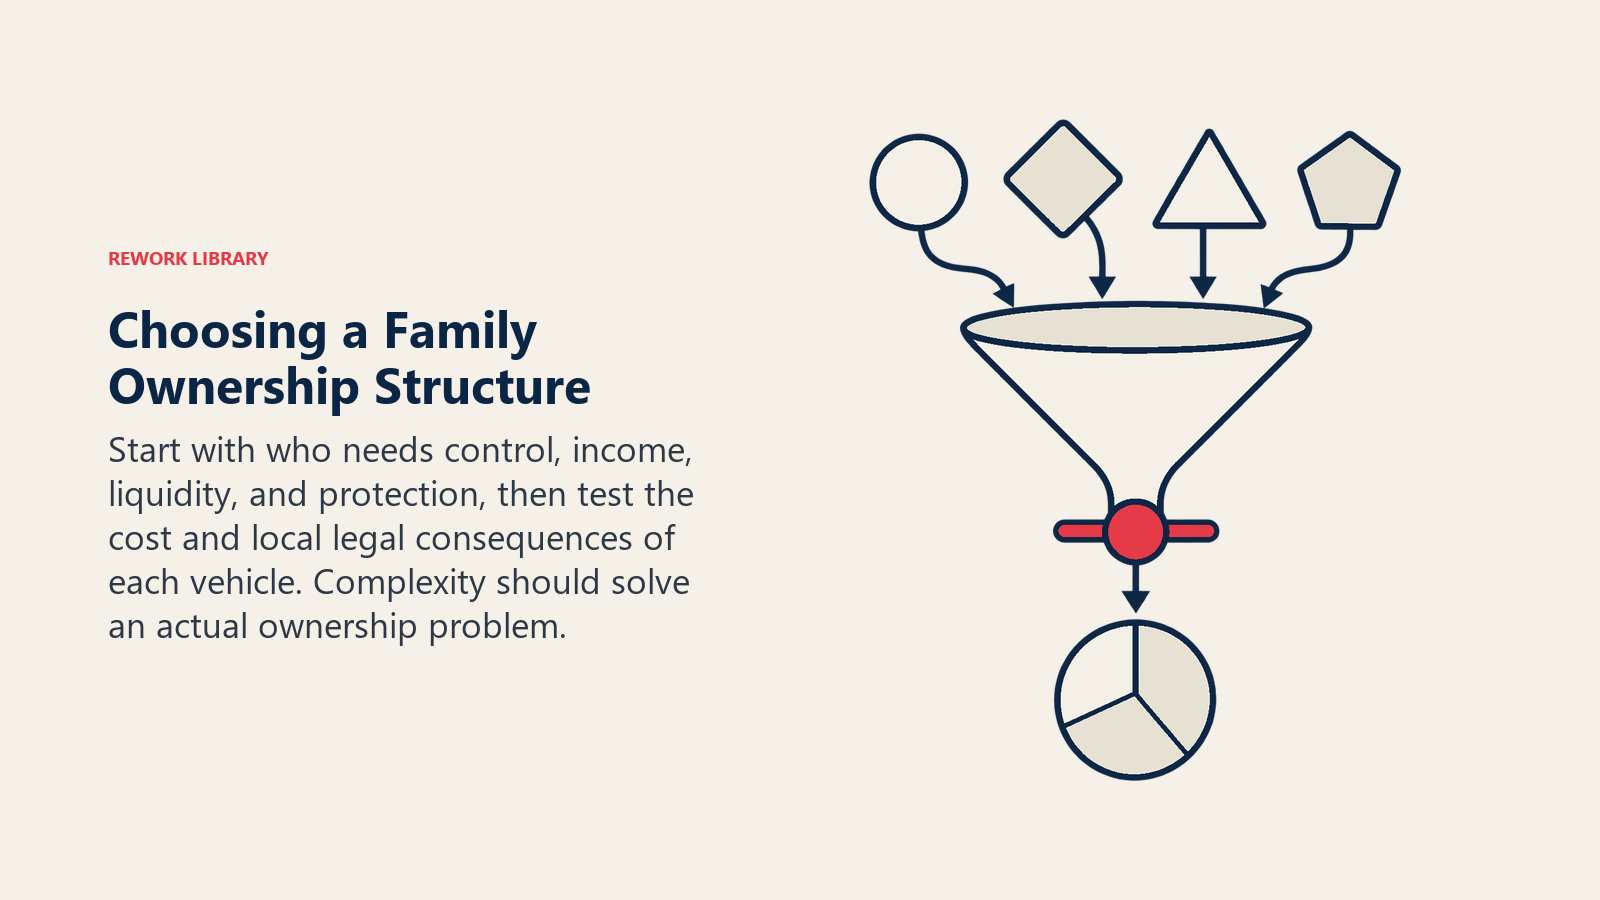
| 質問 | 示唆される選択肢 |
|---|---|
| オーナーは1人、または2、3人だけか? | 直接保有、基本的な株主間契約 |
| 支配権は、会社を運営する人にとどめる必要があるか? | 議決権株式と無議決権株式、または議決権行使契約 |
| 一族は複数の事業や事業以外の資産を持っているか? | 持株会社 |
| 株式を外部からの請求から守ることが優先事項か? | 信託または持株会社(現地の法律による) |
| 足並みを揃えて行動すべき株主が多いか? | 議決権信託または議決権のプール、加えて譲渡制限 |
| 一族に、共有の事務と資産計画が必要か? | ファミリーオフィス |
この表は、ルールではなく議論のきっかけとして扱ってください。どの答えにも、専門家が検証すべき現地の法務・税務上の影響があります。
ほとんどのケースに共通する原則がいくつかあります。
- 緊急になる前に構造を加える。 株式は、多くの相続人に散らばる前のほうが、持株会社や信託に入れやすい。
- ルールを書き記す。 合意の裏づけがない構造は、構造がない場合と同じ争いを生みがちである。IFCは、良い株式保有の方針は、姻族やその他の親族が株式を持てるかどうか、そして家族メンバーが現金化のためにどう売却できるかを定めていると述べている。
- 出口を計画する。 IFCは、家族メンバーが換金したい株式を買い戻す、毎年利益の一部を拠出して賄う株式償還基金を紹介している。
- 構造を段階に合わせる。 一族が成長したら、取り決めを見直す。兄弟パートナーシップで機能していたものが、いとこコンソーシアムには合わないことがある。
- 所有と経営を分ける。 誰に議決権が必要かと、誰に給与が必要かは、別々の問いである。
よくある間違い
複雑さを早く作りすぎる。 相続人が2人の小さな事業は、多層構造をほとんど必要としません。コストと事務負担が、利点を上回ることがあります。
遅すぎる。 株式が多くの人に散らばった後で集約しようとすれば、全保有者の同意が必要になります。
支配権と所有権の混同。 議決権を考えずに相続人へ株式を渡す、あるいは経済的な面を考えずに議決権を渡すと、誰かが損をしたと感じます。
姻族や配偶者を無視する。 誰が株式を持てるかについての書面のルールがなければ、離婚や相続を通じて、所有が血縁の外へ流れ出ることがあります。

Co-Founder & COO