ファミリービジネスの事業承継:主要なモデル
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
ファミリービジネスの事業承継とは、家族と事業の両方を保ったまま、会社のリーダーシップと所有を、ある人や世代から次へと引き継ぐプロセスです。引退パーティーと握手という、ひとつの出来事のように聞こえます。しかし実際には、誰が会社を経営するのか、誰が所有するのか、そのほかの全員がどうなるのかをめぐる、何年もかけて下す複数の決断なのです。
本記事は、ライブラリーのファミリービジネスの事業承継セクションのハブです。用語を定義し、事業承継が必ず伴う2つのトラックを切り分け、家族が選ぶ主なモデルを整理し、研究がこのプロセスをどう捉えているかを説明します。それぞれの論点を掘り下げた記事も紹介しますので、必要なものにすぐ移動できます。
ファミリービジネスの事業承継とは
ファミリー企業の事業承継は、株主が分散した会社の承継とは異なります。広く株式が保有された会社では、取締役会が新しいCEOを選び、株主はそのまま続けます。ファミリービジネスでは、去っていくのは創業者であることが多く、後を継ぐのはその子どもかもしれません。見守るのは、兄弟姉妹、いとこ、配偶者、そして子どもの頃からみんなを知っている従業員たちです。この決断は、事業の決断であると同時に、家族の決断でもあります。この重なりこそが、ファミリービジネスのスリーサークルモデルの要点です。
事業承継では2つのものが引き継がれ、それらが一緒に動く必要はありません。
- 経営。 CEOの職と幹部の役割を誰が担い、どのような権限を持つか。
- 所有。 株式を誰が、どのような割合で保有し、議決権を誰が握るか。
失敗した事業承継の大半は、この2つを1つの決断として扱ったことに起因します。子どもが株式を相続しても、会社を経営するのにふさわしいとは限りません。有能な非同族の経営幹部が、株式を1株も持たずに会社を経営することもできます。この区分は所有の承継と経営の承継の記事で詳しく扱っており、このセクションで最も役に立つ考え方です。
重要なポイント
- ファミリービジネスの3分の2から4分の3は、創業者の在任中に破綻するか、創業者によって売却されます(IFC Family Business Governance Handbook)。
- IFCによれば、成功する後継者計画は、家族と関係があるかどうかにかかわらず、最良の候補者を選びます(同じ出典)。
- 後継者計画は、過去1年間に米国のファミリー企業の44%、世界全体では34%に影響を及ぼしました(PwC 第12回ファミリービジネス調査、米国ページ)。
- Lansbergは、後継者計画の欠如を、第1世代の企業が創業者より長く続かない主な理由の1つとして特定しました(The Succession Conspiracy、1988年)。
- Gersickらのモデルは、世代交代を、予期から移転、そして離脱と引退までたどっています(Generation to Generation、1996年)。
賭けられているものが大きい理由
国際金融公社(IFC)のFamily Business Governance Handbookは、この問題を率直に述べています。ファミリービジネスの3分の2から4分の3が、創業者の在任中に破綻するか、売却されると記されています。また、事業が次の段階に到達するためには、創業者の存命中に取り組むべき最も重要な課題が後継者計画であるとし、CEOの承継は、おそらくファミリー企業を含むあらゆる企業が直面する最も重要な課題だと説明しています。
事業承継は、現在のリーダーたち自身が、今まさに自分たちを苦しめていると語る課題でもあります。PwCの米国調査ページで要約されているPwCの第12回グローバル・ファミリービジネス調査では、過去1年間に後継者計画の影響を受けたのは、米国のファミリー企業の44%で、世界全体の34%を上回りました。サンプルはファミリービジネスのオーナーや幹部を対象にしたPwCの調査なので、すべてのファミリー企業ではなく、回答者が報告した内容の指標として読んでください。
事業承継がこれほど重要なのに、なぜ家族は先送りにするのでしょうか。IFCのハンドブックは、ファミリー企業を間近で見たことがある人なら聞き覚えのある理由を挙げています。
- 複数の家族の候補者の間で摩擦が生じるのを避けたい。
- 現在のリーダーの代わりが務まる人はいないと疑っている。
- 家族のリーダーを失うことについて話し合うのをためらう。
- 現在のCEOが、自分抜きで会社が存続することを受け入れられない。
最後の2つが、この問題の心理的な核心です。Ivan Lansbergは、1988年にFamily Business Reviewに発表した論文「The Succession Conspiracy」で、後継者計画の欠如を、多くの第1世代のファミリー企業が創業者より長く続かない最も重要な理由の1つとして特定しました。彼は、計画を妨げる要因と、その障壁をどう管理できるかを検討しています。題名自体が洞察です。創業者の周りの全員が、その話題を持ち出さないことに暗黙のうちに合意しているのです。
主要な事業承継モデル
家族が選べる公式のメニューがあるわけではありませんが、選択肢はいくつかの見分けやすいモデルに集約されます。Lansbergの1999年の著書Succeeding Generationsは、選択肢を、直接の承継から、兄弟姉妹やいとこ同士のパートナーシップの構築までの幅で捉えています。以下のモデルは、その幅を、外部からのリーダーシップと撤退にまで広げています。家族の層が薄くなったときや、事業を手放すと家族が決めたときに頼る選択肢だからです。
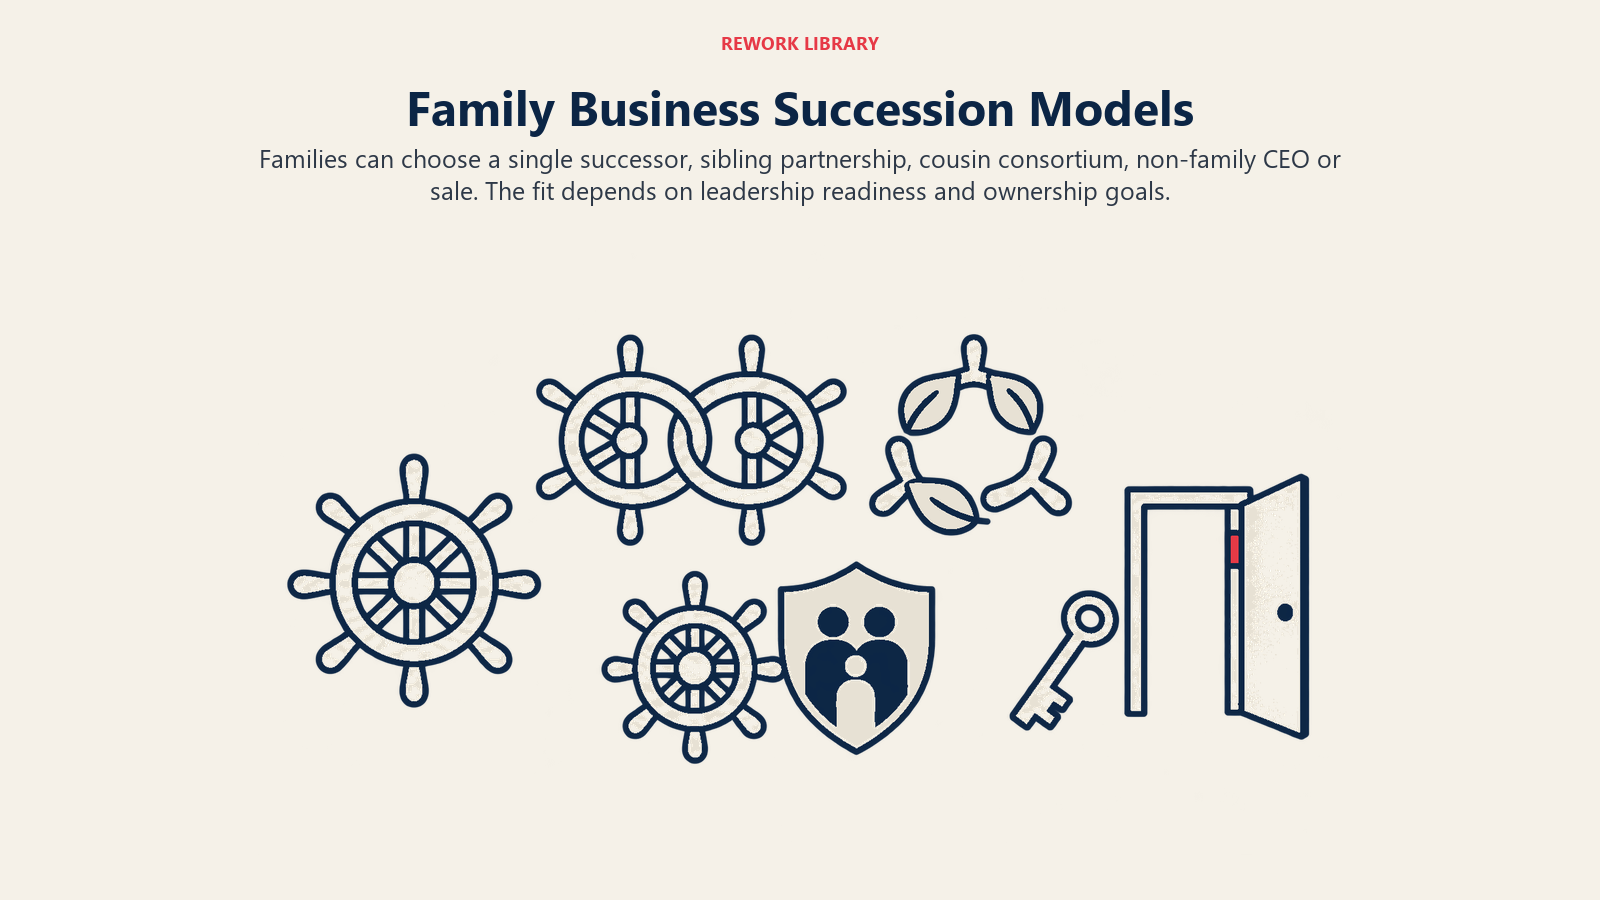
| モデル | リーダー | 所有者 | 最も適しているとき |
|---|---|---|---|
| 家族の単独後継者 | 家族の1人(通常は子ども) | 家族。多くの場合、その後継者が支配権を握る | 資質があり意欲もある候補者が明らかにいる |
| 兄弟パートナーシップ | 兄弟姉妹の2人以上が、役割を分担または分割する | 兄弟姉妹が共同で所有 | 兄弟姉妹に能力があり、役割が補完し合っている |
| いとこコンソーシアム | 選ばれたいとこ、または外部の経営者 | 複数の家系にまたがる多数のいとこ | 所有が広く分散し、特定の家系が支配的でない |
| 非同族CEO | 外部の、または長く勤めてきた非同族の経営幹部 | 家族 | 準備のできた家族の候補者がいない、または会社が家族に欠けるスキルを必要としている |
| 売却または撤退 | 買い手のチーム | 買い手 | 家族が事業の継続を望まない、または家族が提供できない資本を事業が必要としている |
家族の単独後継者
典型的な構図です。創業者がCEOの座を子ども1人に譲り、所有もその子どもに移ります。株式は持っていても事業では働いていない兄弟姉妹が一緒にいることも多くあります。説明するのは簡単ですが、実行するのは過酷です。資質があり意欲もある人物が必要で、ほかの相続人が、その役目が1人に渡ることを受け入れなければなりません。後継者がどう育成され、試され、家族と従業員に受け入れられるかは、次世代のリーダーシップの記事で扱っています。
兄弟パートナーシップ
ここでは、2人以上の子どもが共同で引き継ぎます。IFCのハンドブックは、これを所有の独立した段階として扱っています。経営と所有が創業者の子どもたちに移り、関わる家族が増えるためガバナンスが複雑になると説明しています。挙げられている課題には、兄弟姉妹の調和の維持、業務プロセスの正式化、効率的なコミュニケーション経路の確立、主要な経営ポジションの後継者計画の確保があります。兄弟パートナーシップは、最も強いモデルにも最も脆いモデルにもなりえます。それは、役割と意思決定権がどれほど明確に書き出されているかによって、ほぼ決まります。
いとこコンソーシアム
第3世代までに、所有は複数の家系に分散します。IFCは、いとこ連合の段階を、直接または間接的に関わる家族が増えてガバナンスがより複雑になる時点だと説明し、雇用、株主権、紛争解決を含むファミリーガバナンスの課題の大半が関わるとしています。この段階での経営の承継は、血縁を完全に離れることがよくあります。いとこたちの層から、明らかなリーダーが1人生まれることはめったにないからです。一方、所有の承継は、数十人の間で株式をどう移すかという問題になり、これは世代間の所有権移転の領域です。
非同族CEO
所有は維持したまま、経営をプロの外部人材に任せる家族が増えています。IFCのハンドブックははっきり述べています。成功する後継者計画は、その候補者が家族と関係があるかどうかにかかわらず、その職務に最良の候補者を選びます。社内の候補者が資質を欠く場合に外部のCEOを雇う家族もあり、候補者の幅を広げるためにプロのヘッドハンターを使うとも記されています。このモデルは、家族の役割を運営者から所有者に変えるもので、その転換は見た目より難しいものです。家族の期待、取締役会、報酬体系をどう変える必要があるかを含め、詳しくは非同族CEOの記事で扱っています。
売却または撤退
売却は、事業承継の正当な結果の1つであり、承継の失敗ではありません。家族は、競合他社、民間の買い手、経営陣、あるいは株式公開を通じて売却できます。IFCは、株式公開が、他の資産で富を持ちたい株主の流動性ニーズを解決すると述べています。売却は、誰も後を継ぎたがらないとき、家族が所有について合意できないとき、あるいは家族が提供できない、または提供したくない資本を会社が必要とするときに起こりがちです。重要なのは、死去や争いへの対応としてではなく、意図的に、かつ適正な価格がつくうちに早めに選ぶという規律です。
1つではなく、2つのトラック
上記のモデルは、現実の家族がめったに行わないやり方で、リーダーシップと所有を混ぜています。選択肢を整理するには、2つの計画を並行して進めるのが有効です。
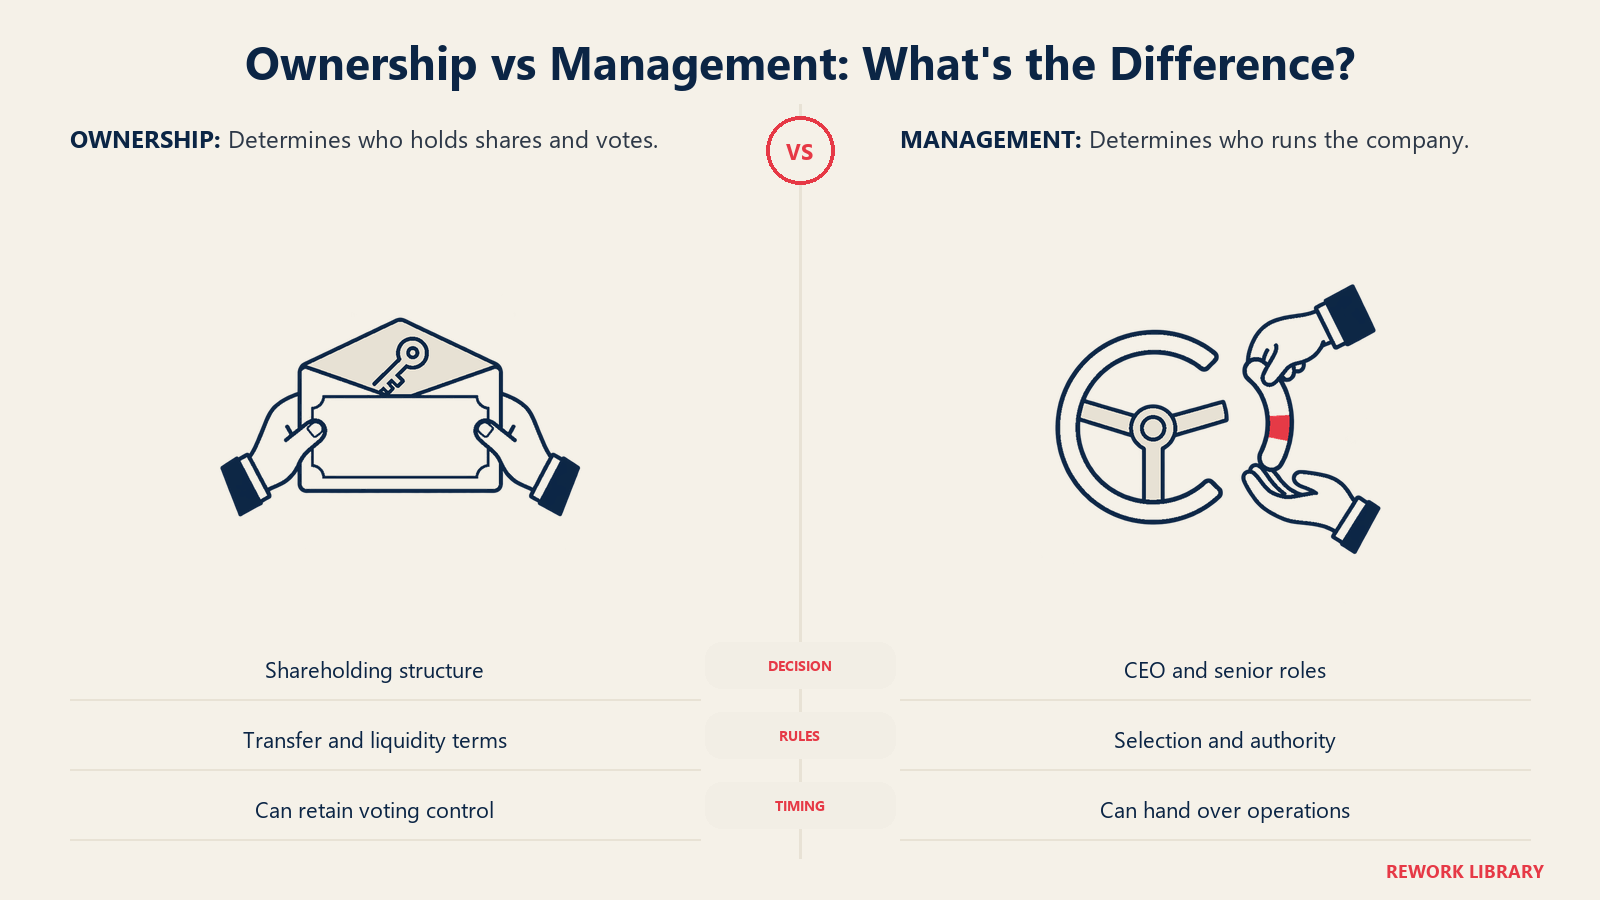
経営のトラック。 次のCEOは誰で、その基準は何か。幹部チームには誰が入るのか。現在のリーダーが一歩退くまでのタイムラインはどうなり、その後にどんな役割を残すのか(残す場合)。IFCは、現CEOを任命した時点という早い段階からCEO選定のプロセスを始めること、社内の候補者のキャリア開発の仕組みを整えること、社外取締役や信頼できる幹部に助言を求めること、取締役会、非同族のマネージャー、家族の間で合意を形成すること、そして、退任するCEOの引退後の関与を含め、移行を明確にすることを提案しています。
所有のトラック。 移行後に株式を誰が、どのような構造で所有するのか。株式はすべての子どもに均等に渡すのか、それとも主に事業に携わる子どもに渡すのか。手放したい親族は、どのように、いくらで売却できるのか。誰も何も決められなくなるほど所有が細分化するのを、何が防ぐのか。こうした問いは、たいてい家族憲法(ファミリー憲法)や株主間契約に行き着きます。
トラックを分けることで、家族は、パッケージではできなかった選択ができるようになります。創業者は議決権による支配を保ちながら、非同族のCEOに運営を任せられます。家族は、兄弟2人にリーダーを任せ、5人のいとこが受動的に株式を持つ形をとれます。会社は、家族のCEOを任命しつつ、その役職は最良の候補者に渡すよう求めることもできます。要点は、「誰が経営するか」と「誰が所有するか」が、別々の答えを持つ別々の問いだということです。
研究がこのプロセスをどう捉えているか
この分野で最も引用される学術的フレームワークは、Kelin Gersick、John Davis、Marion McCollom Hampton、Ivan Lansbergによる発達モデルです。1996年の著書Generation to Generation: Life Cycles of the Family Businessは、多次元のモデルを提示し、それを用いてファミリー企業の存続期間における各段階を探っています。リーダーシップの世代交代を、予期から移転、そして離脱と引退までたどっています。この枠組みは、事業承継が現実にどう進むかとよく対応します。家族、所有者グループ、事業はそれぞれ自分の時計で動いており、ずれが生じたときに問題が始まるのです。各段階の詳細は、ファミリービジネスのライフサイクルの記事で解説しています。
実務上の教訓は、事業承継が1回の引き継ぎではないということです。現職が手放す準備をし、後継者が引き継ぐ準備をし、家族がその結果と共に生きる準備をする、長い移行期間です。肩書きが変わる日だけをカバーする計画では、作業の大半を見落とします。
失敗した移行の背後にあるパターン
第3世代になると、富と支配権がどう生き残るかという問いは避けられなくなります。この問題の通俗的な呼び名があり、シャツの袖からシャツの袖への記事では、その格言、背景にあるエビデンス、そして家族が取る対策を検証しています。IFCのハンドブック自体は、ファミリービジネスの約95%が所有の第3世代まで存続しないと述べていますが、この種の数字は数十年前の小規模なサンプルにさかのぼるもので、後の研究では異論が出ています。その点こそ、この記事が解きほぐしています。
失敗した移行の多くは、見分けやすい特徴を共有しており、それぞれが上記のモデルのどれかと結びついています。
- 後継者が指名されていない、またはプロセスがない。 健康上の出来事が決断を迫るまで、会社は漂流します。これは典型的なキーパーソンリスクの問題であり、ファミリー企業では、そのキーパーソンが親でもあるという点で複雑になります。
- 状況に合わないトラック。 家族が、経営と所有の両方を、そのどちらか一方にしか向いていない子どもに渡してしまう。
- 曖昧な基準。 良いCEOとは何かについて家族が合意しておらず、選考が、誰が愛されているかの投票になってしまう。
- 退任するリーダーの居場所がない。 役割を定めずに一歩引いた創業者は、社内に居続けて後継者の足を引っ張ることがよくあります。
- 独立した声がない。 社外取締役やアドバイザーがいなければ、家族に耳の痛い真実を伝えられる人がいません。その声が通常置かれるのが、ファミリービジネスの取締役会です。
モデルの選び方
一般的に正しいモデルはありません。いくつかの問いが、特定の家族における選択肢を絞り込みます。
- 候補者はいるか、その候補者に意欲はあるか。 意欲は能力と同じくらい重要です。気が進まない後継者は、良いCEOになれません。
- その候補者は最良の選択肢か。 IFCの基準は、家族かどうかにかかわらず、その職務に最良の候補者です。
- 家族は所有の結果を受け入れられるか。 支配権が1つの家系に集まり、ほかの家系が不当に扱われたと感じるなら、流動性や買取りをあらかじめ計画しておきましょう。
- 事業は、家族が提供できないものを必要としているか。 資本、規模、専門的なスキルがあれば、非同族CEOや売却が選択肢になるかもしれません。
- 猶予はどれくらいあるか。 計画を早く始めるほど、選べるモデルが多く残ります。この問いの汎用的なリーダーシップ版としては、ライブラリーの後継者計画の記事が良い補完になります。
これらのどれも、法的な問いではないことに注目してください。法務と税務の構造は、家族が何を望むかという決断のあとに続きます。
次に読む記事
ライブラリーのこのセクションでは、それぞれの論点をさらに掘り下げています。
- 世代間の所有権移転では、株式が世代間でどう移るかを扱っています。
- 次世代のリーダーシップでは、後継者の育成と試練を扱っています。
- 非同族CEOでは、外部の人材を迎え入れることを扱っています。
- 所有の承継と経営の承継では、2つのトラックの区分を扱っています。
- シャツの袖からシャツの袖へでは、第3世代までに富と支配権が失われる理由を扱っています。
