Bahasa Indonesia
Apa Itu Due Diligence dalam Investasi Startup?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Due diligence adalah penyelidikan yang dilakukan investor terhadap sebuah startup sebelum menanamkan dana. Para pendiri telah menyampaikan klaim dalam pitch: timnya kuat, pasarnya besar, pelanggannya bertumbuh, perusahaan memiliki teknologinya sendiri. Diligence adalah proses memeriksa klaim-klaim itu terhadap bukti, lalu memutuskan apakah investasi tetap masuk akal dan apa yang perlu dicantumkan dalam dokumen hukum untuk melindungi dari temuan yang ada.
Proses ini terjadi di setiap putaran institusional, tetapi kedalamannya sangat bervariasi. Seorang teman yang menulis cek kecil mungkin hanya mengajukan beberapa pertanyaan sambil minum kopi. Seorang investor utama dalam putaran berharga mengirim pengacara untuk menelusuri catatan perusahaan. Artikel ini menjelaskan praktik umum di AS secara garis besar, dan bukan nasihat hukum.
Apa yang Sebenarnya Diperiksa Investor
Sebagian besar diligence terbagi dalam lima kelompok. Investor memberi bobot yang berbeda pada tiap kelompok, tetapi kelima-limanya biasanya setidaknya ditinjau.
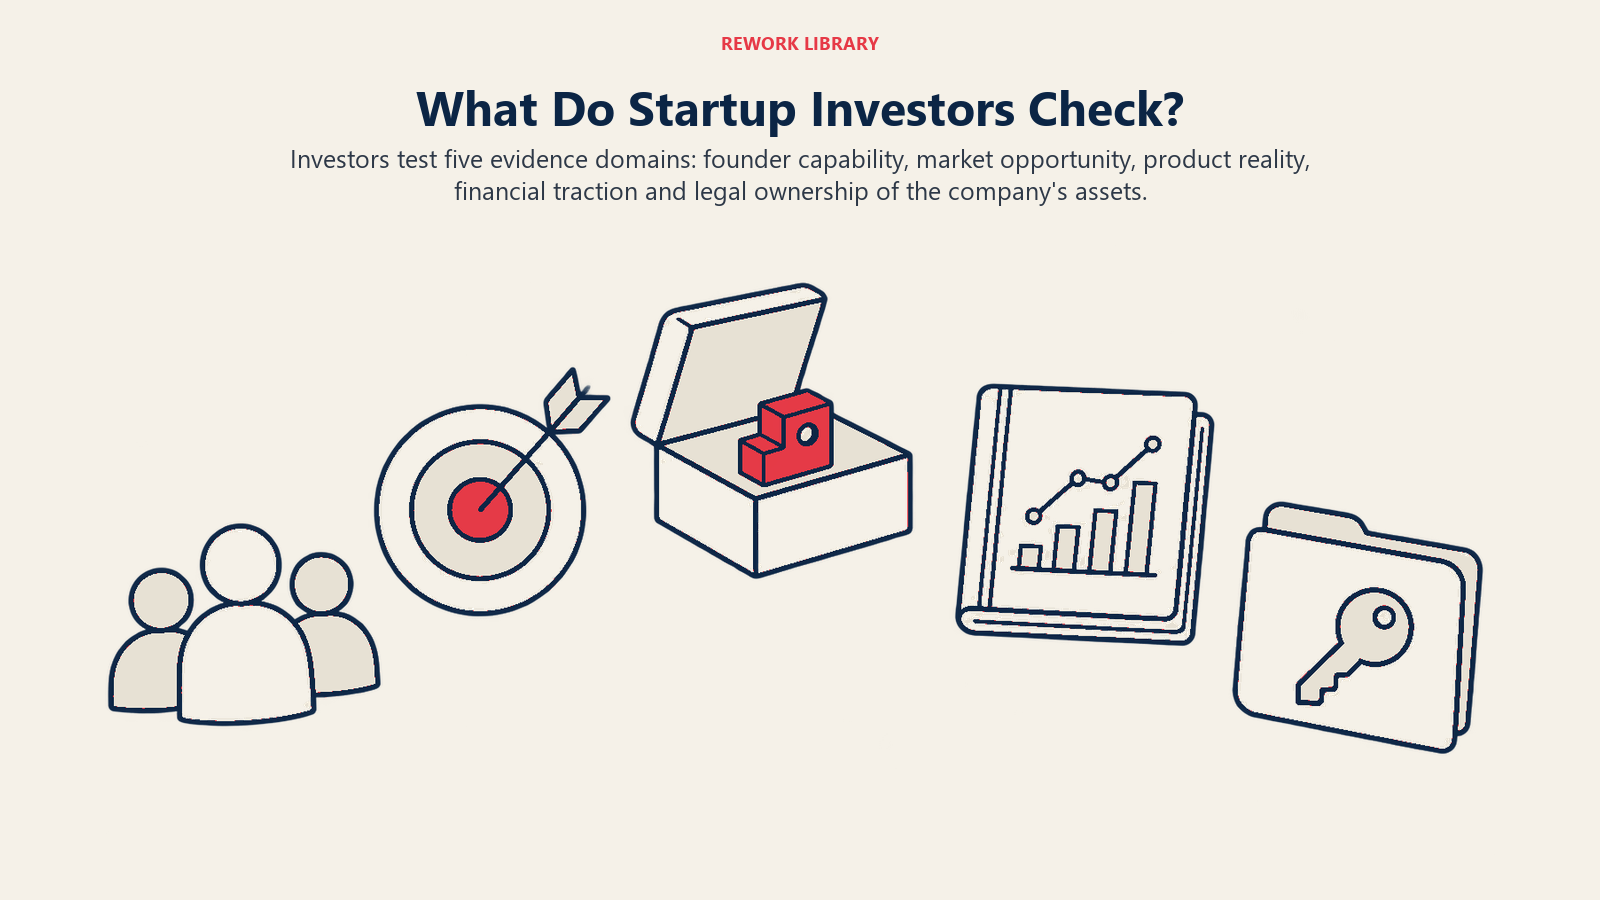
1. Tim. Ini kelompok yang paling penting bagi investor. Dalam survei terhadap 885 venture capitalist institusional, para penulis How Do Venture Capitalists Make Decisions? (NBER Working Paper 22587, September 2016) melaporkan bahwa VC memandang tim manajemen lebih penting daripada karakteristik bisnis seperti produk atau teknologi. Ringkasan NBER sendiri atas studi tersebut menambahkan bahwa lebih dari 55 persen responden menganggap tim sebagai faktor terpenting bagi keberhasilan atau kegagalan perusahaan. Karena itu, bersiaplah menghadapi pemeriksaan latar belakang pendiri, percakapan dengan mantan rekan kerja, dan pertanyaan tentang cara para pendiri bekerja sama dan menangani konflik.
2. Pasar. Investor menguji apakah peluangnya cukup besar untuk mengembalikan dana satu fund. Mereka melihat ukuran dan pertumbuhan pasar, kompetisi, dan mengapa sekarang adalah waktu yang tepat. Kerangka seperti TAM, SAM, dan SOM biasanya menjadi titik awal, dan estimasi bottom-up lebih berbobot daripada angka yang disalin dari laporan analis.
3. Produk dan teknologi. Untuk perusahaan perangkat lunak, ini bisa berarti tinjauan arsitektur, praktik keamanan, ketergantungan pada komponen open-source atau pihak ketiga, dan seberapa banyak produk yang benar-benar sudah dibangun dibandingkan yang baru dijanjikan. Sebagian investor melibatkan penasihat teknis pada langkah ini.
4. Traksi dan keuangan. Di sini investor memastikan bahwa pendapatan, retensi, dan pertumbuhan itu nyata. Mereka meminta laporan keuangan bulanan, rincian pelanggan, data kohort, dan bagaimana perusahaan membelanjakan uangnya sejauh ini. Metrik seperti burn rate dan runway mendapat perhatian ketat, karena menunjukkan berapa lama dana baru akan bertahan. Panggilan ke pelanggan juga lazim: investor bisa menelepon beberapa pelanggan untuk mengonfirmasi isi pitch deck.
5. Catatan hukum dan korporasi. Di sinilah kesepakatan paling sering tertunda. Firma hukum yang mewakili investor meninjau dokumen perusahaan. Osler, firma hukum Kanada, menasihati para pendiri bahwa investor akan memeriksa buku korporasi (susunan dewan, pejabat, kepemilikan saham, pengalihan saham sebelumnya), perjanjian yang melindungi informasi rahasia dan kekayaan intelektual, kontrak dengan karyawan, konsultan, pelanggan, dan pemasok, serta cap table, yang disebutnya sebagai salah satu dari dua dokumen yang pertama dilihat investor (satunya lagi adalah rencana bisnis).
Daftar Periksa Hukum Secara Lebih Rinci
Karena diligence hukum adalah bagian yang paling mekanis, bagian ini juga yang paling bisa dipersiapkan. Butir-butir yang lazim meliputi:
- Cap table dan sekuritas. Setiap saham, opsi, warrant, SAFE, dan convertible note yang pernah diterbitkan perusahaan, dicocokkan dengan persetujuan dewan. Cap table harus sesuai dengan catatan hukum, bukan hanya hidup di spreadsheet. Pool opsi karyawan dan vesting pendiri juga ditinjau.
- Pengalihan IP. Setiap orang yang membangun produk, termasuk para pendiri, seharusnya telah menandatangani perjanjian yang mengalihkan hasil kerjanya kepada perusahaan. Jika seorang pendiri menulis kode sebelum perusahaan didirikan dan tidak pernah mengalihkannya, perusahaan mungkin tidak memiliki aset intinya.
- Kontrak. Perjanjian pelanggan dan vendor, terutama yang memuat eksklusivitas tidak lazim, perubahan kendali, atau ketentuan pemutusan.
- Catatan korporasi. Akta pendirian, anggaran rumah tangga (bylaws), persetujuan dewan dan pemegang saham, serta risalah rapat. Celah di sini umum terjadi dan biasanya bisa diperbaiki, tetapi perbaikannya butuh waktu.
- Ketenagakerjaan dan kepatuhan. Surat penawaran kerja, klasifikasi kontraktor, serta sengketa atau masalah regulasi yang sedang berjalan.
Cooley GO, sumber daya startup dari firma hukum yang menangani banyak sekali pendanaan ventura, menerbitkan daftar permintaan due diligence VC contoh yang digambarkan sebagai cara untuk "understand what VCs will look for before they'll close your financing" (memahami apa yang akan dicari VC sebelum mereka menutup pendanaan Anda). Daftar ini layak dibaca sebelum Anda menggalang dana, karena waktu terbaik untuk menemukan perjanjian pengalihan yang hilang adalah sebelum investor menemukannya.
Posisi Diligence dalam Kesepakatan
Banyak pendiri mengira diligence terjadi sebelum term sheet. Dalam praktik, prosesnya terdiri dari dua lapisan.
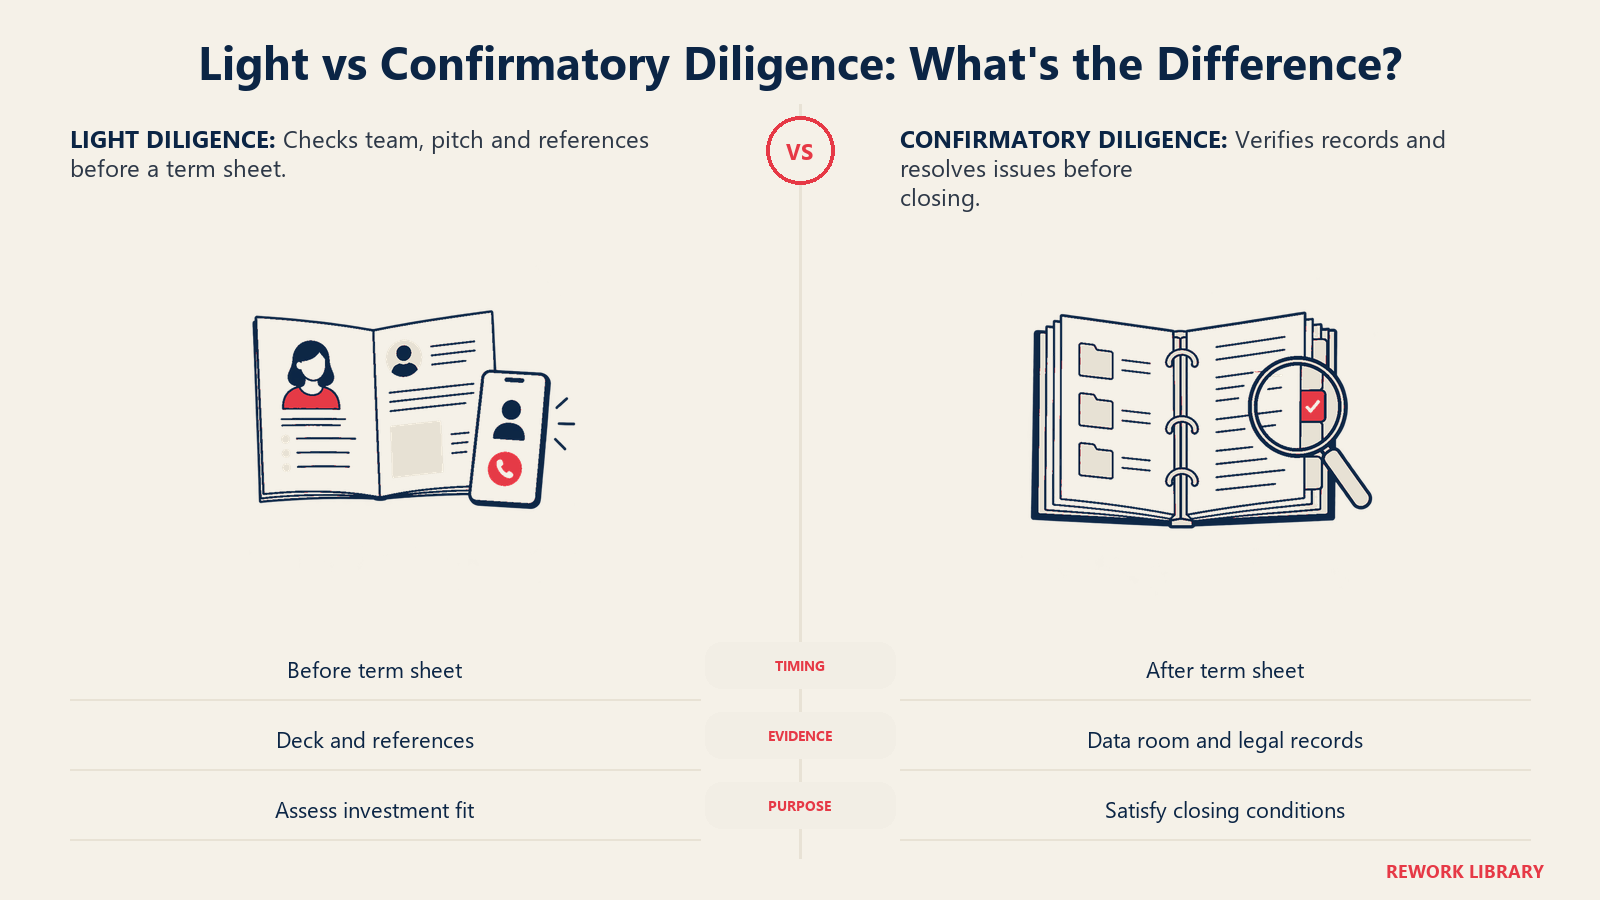
Diligence ringan datang lebih dulu. Sebelum menerbitkan term sheet, investor biasanya sudah bertemu dengan tim, mempelajari deck dan metrik, serta melakukan beberapa panggilan referensi. Survei VC di atas memberi gambaran tentang penyaringannya: para penulis melaporkan bahwa sekitar satu dari empat peluang berujung pada pertemuan dengan manajemen, sepertiga dari itu ditinjau dalam rapat para partner, dan sekitar setengah dari itu maju ke tahap due diligence. Untuk corong lengkapnya, lihat salinan makalah yang mudah dibaca.
Diligence konfirmasi menyusul setelah term sheet. Begitu term sheet ditandatangani, investor dan penasihat hukumnya masuk lebih dalam. Maret Delf dari Amplify Partners menulis bahwa biasanya ada sekitar empat minggu antara penandatanganan term sheet dan penutupan awal, bahwa perusahaan bekerja dengan penasihat hukumnya untuk mengisi data room dengan dokumen yang diharapkan akan ditinjau investor, dan bahwa penasihat hukum investor akan "likely ask for any issues that they uncover to be fixed before closing" (kemungkinan meminta agar masalah yang mereka temukan diperbaiki sebelum penutupan).
Itulah sebabnya term sheet bukan jaminan dana. Term sheet umumnya tidak mengikat untuk ketentuan ekonomi utama, dan investor dapat bernegosiasi ulang atau mundur jika diligence menemukan sesuatu yang serius. Menandatangani term sheet adalah sinyal yang kuat, tetapi kesepakatan belum selesai sampai dokumen penutupan ditandatangani dan dana diterima.
Data Room
Data room adalah folder online yang aman tempat perusahaan menyimpan semua yang perlu ditinjau investor, diatur menurut topik: korporasi, keuangan, pelanggan, produk, IP, karyawan, kontrak. Investor dan pengacaranya mendapat akses lalu menelusurinya, sering kali meninggalkan pertanyaan tertulis yang dijawab perusahaan.
Kebiasaan praktis agar data room berfungsi dengan baik:
- Susun folder mengikuti daftar permintaan standar, agar peninjau tidak perlu bertanya di mana letak dokumen.
- Simpan satu versi untuk setiap dokumen, dengan nama dan tanggal yang jelas.
- Buka akses bagi penasihat hukum investor sejak awal, bukan setelah butir terakhir terkumpul.
- Catat siapa yang punya akses, dan cabut aksesnya ketika kesepakatan berakhir.
- Catat setiap pertanyaan dan jawaban, agar ceritanya tetap konsisten di antara para peninjau.
Perbedaan Kedalaman Menurut Tahap
Diligence menyesuaikan diri dengan besar cek dan seberapa sulit investasi itu dibatalkan.
| Tahap | Kedalaman umum | Fokus utama |
|---|---|---|
| Angel atau pre-seed | Ringan. Panggilan, referensi, membaca deck | Tim dan ide. Hanya sedikit data untuk diverifikasi |
| Seed | Sedang. Referensi pendiri, beberapa panggilan pelanggan, tinjauan hukum dasar | Tim, traksi awal, cap table yang bersih, kepemilikan IP |
| Series A | Mendalam. Tinjauan keuangan penuh, panggilan pelanggan, diligence hukum formal | Pertumbuhan yang berulang, unit economics, kebersihan hukum |
| Series B dan seterusnya | Terdalam. Analisis keuangan dan komersial terperinci, sering dengan penasihat luar | Skala, retensi, proyeksi, eksposur kontrak |
Tabel ini adalah pola umum, bukan aturan. Materi Cooley dan Amplify di atas ditujukan untuk putaran institusional, sedangkan cek yang sangat awal dari seorang angel investor sering lebih bergantung pada kepercayaan dan penilaian cepat atas para pendiri. Satu data dari sisi investor tentang upaya yang dikeluarkan: dalam survei VC, para penulis melaporkan bahwa rata-rata firma menghabiskan 118 jam untuk due diligence per investasi dan menelepon sepuluh referensi (lihat salinan yang mudah dibaca). Kesepakatan tahap awal cenderung mendapat lebih sedikit jam kerja karena memang lebih sedikit yang perlu diperiksa.
Seorang investor utama biasanya menanggung sebagian besar pekerjaan diligence dalam sebuah putaran, dan peserta lain sering mengandalkan temuannya alih-alih mengulang semuanya. Jika Anda ingin tahu bagaimana putaran seed biasanya distrukturkan, lihat entri putaran seed, dan untuk putaran lanjutan lihat pendanaan Series A, B, dan C.
Tanda Bahaya yang Umum
Ini adalah masalah yang lazim memperlambat atau menggagalkan kesepakatan, menurut pengalaman umum pengacara dan investor startup:
- Pengalihan IP yang hilang. Pekerjaan para pendiri atau kontraktor yang tidak pernah dialihkan kepada perusahaan.
- Kesalahan cap table. Jumlah saham yang tidak cocok dengan catatan hukum, ekuitas yang dijanjikan tetapi tidak pernah didokumentasikan, atau kepemilikan SAFE dan note masa lalu yang tidak jelas.
- Metrik yang tidak cocok. Pendapatan dalam deck yang tidak sesuai dengan rekening koran atau model keuangan.
- Celah yang tidak dijelaskan dalam cerita. Riwayat kerja pendiri yang tidak cocok dengan pitch, atau kepergian yang tidak ingin dibicarakan siapa pun.
- Kewajiban yang tidak diungkapkan. Sengketa yang sedang berjalan, masalah pajak, atau kontrak pelanggan dengan kewajiban mengejutkan.
- Catatan korporasi yang berantakan. Persetujuan dewan atau consent yang hilang untuk penerbitan saham.
- Sikap mengelak. Jawaban yang lambat, sebagian, atau defensif. Investor membaca cara pendiri menanggapi pertanyaan sulit sebagai sinyal tersendiri.
Sebagian besar masalah ini bisa diperbaiki jika ditemukan dan diungkapkan sejak dini. Yang merusak kepercayaan adalah ketika investor menemukan masalah yang sudah diketahui pendiri tetapi tidak disampaikan.
Cara Pendiri Mempersiapkan Diri
- Lakukan audit mandiri dengan daftar periksa publik seperti milik Cooley GO, sebelum Anda mulai menggalang dana.
- Rekonsiliasi cap table dengan catatan hukum, dan perbaiki celah apa pun.
- Pastikan perjanjian pengalihan IP ditandatangani oleh setiap pendiri, karyawan, dan kontraktor.
- Siapkan laporan keuangan bulanan dan paket metrik yang rapi.
- Bangun data room sebelum term sheet, agar jendela empat minggu tidak habis untuk mengumpulkan dokumen.
- Jawab pertanyaan dengan lengkap dan cepat. Kecepatan menandakan kompetensi.
Fakta Utama
- Studi NBER terhadap 885 VC institusional menemukan bahwa mereka memandang tim manajemen lebih penting daripada produk atau teknologi (NBER).
- Lebih dari 55 persen responden dalam survei itu menyebut tim sebagai faktor terpenting bagi keberhasilan atau kegagalan (ringkasan NBER).
- Rata-rata firma VC dalam survei melaporkan 118 jam due diligence per kesepakatan dan menelepon sepuluh referensi (salinan makalah).
- Biasanya ada sekitar empat minggu dari penandatanganan term sheet hingga penutupan awal, dan selama itu penasihat hukum investor meninjau data room (Amplify Partners).
- Investor lazim meninjau buku korporasi, perjanjian IP dan kerahasiaan, kontrak, serta cap table (Osler).
Bacaan Terkait
