Bahasa Indonesia
Apa Itu Acqui-Hire?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Acqui-hire (juga ditulis "acquihire") adalah transaksi saat sebuah perusahaan membeli startup terutama demi orang-orangnya. Seperti dijelaskan Foley & Lardner, perusahaan itu diakuisisi secara khusus karena talentanya, bukan karena produk atau pendapatannya. Pembeli menginginkan para insinyur, desainer, atau peneliti. Produk, pelanggan, dan kadang merek bersifat sekunder, dan produknya sering dihentikan.
Ini salah satu cara paling sunyi sebuah startup berakhir. Tidak ada valuasi yang menjadi berita utama, dan para pendiri mungkin menyebutnya "pendaratan lunak" (soft landing). Bagi pendiri, ini adalah exit. Bagi investor, ini mungkin mengembalikan sebagian uang, atau sangat sedikit. Bagi karyawan, ini bisa berarti pekerjaan baru di perusahaan yang lebih besar, dengan paket yang tampak berbeda dari ekuitas lama mereka.
Artikel ini membahas apa itu acqui-hire, mengapa pembeli melakukannya, bagaimana uangnya biasanya dibagi, artinya bagi tiap kelompok, apa bedanya dengan akuisisi penuh, serta struktur "lisensi dan rekrut" yang lebih baru dan kini menarik perhatian regulator. Artikel ini adalah bahan acuan, bukan nasihat hukum. Ketentuan deal dan aturan berbeda menurut yurisdiksi, jadi pendiri sebaiknya memakai penasihat hukum untuk transaksi yang nyata.
Cara Kerja Acqui-Hire
Dalam deal yang lazim, pembeli menawarkan pekerjaan kepada orang-orang tertentu. Mereka meninggalkan startup dan bergabung dengan pembeli, biasanya dengan kontrak kerja baru. Startup itu sendiri kemudian dibeli dengan harga yang sederhana, dibubarkan, atau dibiarkan menjadi cangkang yang memegang apa pun yang tidak diambil pembeli.
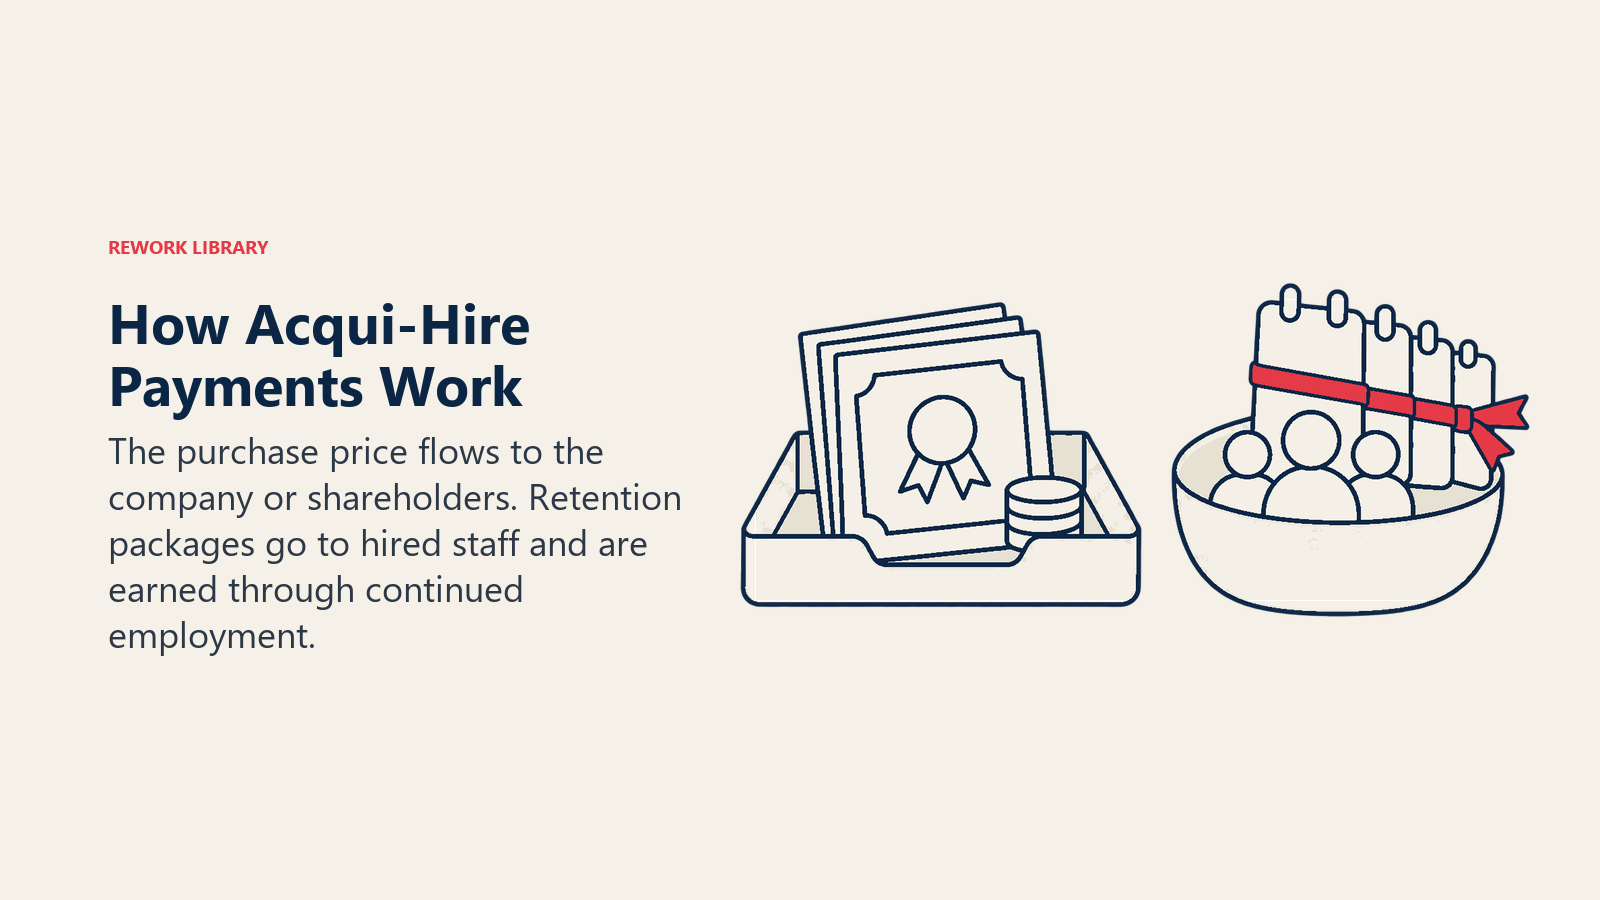
Ringkasan Foley tentang strukturnya adalah bahwa deal semacam ini umumnya disusun sebagai pembelian saham atau aset, dengan sebagian besar nilainya diarahkan ke paket retensi karyawan. Rincian itu penting, karena mengubah siapa yang dibayar. Bayangkan total nilai deal berada dalam dua ember:
- Harga pembelian. Uang yang dibayarkan kepada perusahaan (atau pemegang sahamnya) untuk saham, kode, paten, atau aset lain. Ember inilah yang mengalir melalui cap table dan hak para investor.
- Paket retensi dan kompensasi. Bonus penandatanganan, hibah saham baru, gaji, dan vesting yang diperpanjang yang ditawarkan kepada individu yang direkrut pembeli. Ini mengalir ke orangnya, tidak melalui para pemegang saham.
Menurut Foley, paket tersebut menggabungkan bonus penandatanganan, konversi opsi saham, dan paket opsi baru dengan perjanjian covenant pembatasan, yang dirancang untuk mempertahankan staf bersama pembeli setelah transaksi. Ciri-cirinya yang lazim:
- Vesting selama beberapa tahun. Staf yang direkrut biasanya memperoleh ekuitas baru secara bertahap, sehingga pembeli membayar untuk pekerjaan yang berkelanjutan, bukan sekali jalan.
- Penawaran selektif. Pembeli memilih siapa yang diinginkannya. Karyawan yang tidak mendapat tawaran bisa diberhentikan, kadang dengan pesangon dari hasil penjualan.
- Covenant pembatasan. Ketentuan non-compete dan non-solicit, jika sah secara hukum, lazim ada dalam dokumen. Daya berlakunya sangat berbeda antarnegara dan antarnegara bagian AS.
Mengapa Pembeli Melakukannya
Alasannya berpangkal pada kecepatan dan kelangkaan.
- Merekrut itu lambat dan tidak pasti. Merekrut tim terampil satu per satu memakan waktu berbulan-bulan dan bisa gagal. Membeli tim yang sudah bekerja baik bersama mendapatkannya dalam satu langkah.
- Keahlian yang langka. Foley mencatat pembeli memakai acquihire untuk bersaing dalam pengembangan AI dan menjangkau keahlian khusus seperti keamanan siber dan komputasi kuantum.
- Integrasi lebih sedikit. Pembeli tidak perlu menyerap lini produk, basis pelanggan, atau cap table yang penuh kewajiban. Ia hanya mengambil yang diinginkannya.
- Budaya dan perangkat bersama. Tim yang pernah merilis produk bersama sering tetap produktif setelah pindah, setidaknya menurut harapan pembeli.
Dari sisi pendiri, pemicunya biasanya kebalikannya: perusahaan tidak bisa menggalang putaran berikutnya, runway menipis, dan pendaratan lunak lebih baik daripada penutupan.
Artinya bagi Pendiri, Karyawan, dan Investor
Pendiri
Pendiri sering menerima paket retensi terbesar, karena pembeli membayar terutama untuk mereka. Itu bisa menjadi hasil yang baik, tetapi sebagian besar berupa penghasilan dari pekerjaan baru, bukan hasil penjualan. Pendiri juga melepas kendali: mereka menjadi karyawan pembeli, terikat pada kebijakannya dan sering pada ketentuan non-compete. Ekuitas pendiri mereka jauh lebih tidak berarti di sini dibanding dalam penjualan penuh, karena harga utamanya kecil.
Karyawan
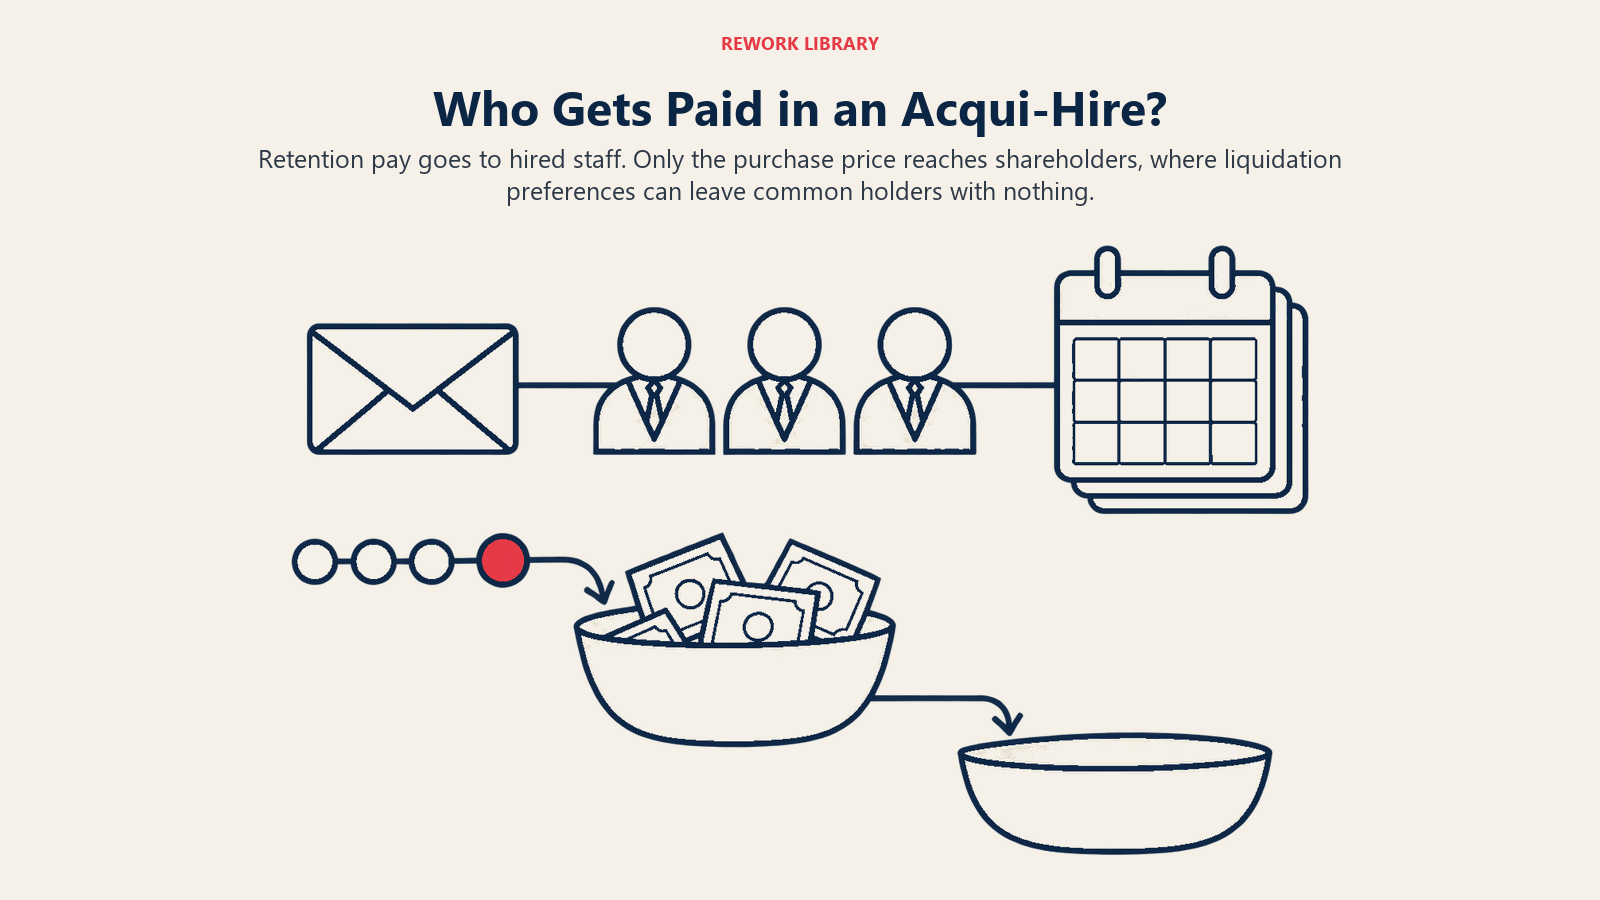
Karyawan yang mendapat tawaran biasanya menerima paket baru, dan perlakuan terhadap opsi mereka yang belum vested adalah poin negosiasi. Karyawan yang tidak mendapat tawaran mungkin memegang opsi di perusahaan yang akan dibubarkan. Bagian mereka berada di pool opsi karyawan, dan saham biasa dibayar paling akhir. Harga pembelian yang kecil mungkin tidak menyisakan apa pun untuknya.
Investor
Investor adalah kelompok yang paling merasakan strukturnya. Karena sebagian besar nilai masuk ke paket individu, harga pembelian yang benar-benar mengalir melalui para pemegang saham bisa kecil. Dan ketika kecil, preferensi likuidasi yang menentukan siapa yang kebagian. Preferensi dapat menyerap seluruh harga pembelian yang kecil, sehingga investor tahap lanjut dengan preferensi 1x yang senior bisa mengambil seluruh jumlahnya sementara pemegang saham biasa tidak mendapat apa-apa.
Ilustrasi dengan angka rekaan, bukan data dari deal nyata: sebuah startup menggalang $6 juta, seluruhnya dalam saham preferen dengan preferensi 1x. Pembeli membayar $3 juta untuk perusahaan dan menawarkan $4 juta paket retensi kepada tim. Hanya $3 juta yang sampai ke pemegang saham. Karena preferensi ($6 juta) melebihi $3 juta, pemegang saham preferen mengambil seluruh $3 juta dan saham biasa menerima $0. Tim tetap menerima $4 juta mereka secara bertahap, karena uang itu dibayar untuk pekerjaan, bukan untuk saham.
Itulah sebabnya pendiri dalam situasi ini sebaiknya memodelkan waterfall sebelum menyepakati harga, dan mengapa investor kadang menolak ketika menganggap nilai diarahkan ke paket. Penasihat hukum harus memeriksa insentif baru terhadap komitmen sebelumnya, seperti SAFE dan hak investor, sebagaimana ditunjukkan Foley.
Fakta Utama: Acqui-Hire
- Acqui-hire adalah pembelian startup terutama demi timnya, bukan produk atau pendapatannya (Foley & Lardner, 2025).
- Sebagian besar nilai umumnya masuk ke paket retensi staf yang direkrut, bukan ke pemegang saham.
- Harga pembelian yang kecil dapat diserap oleh preferensi likuidasi, menyisakan nol bagi pemegang saham biasa.
- Produk sering dihentikan, dan karyawan tanpa tawaran bisa diberhentikan.
- Regulator menyatakan mengamati dengan saksama sebagian acquihire, terutama di bidang AI (Ketua FTC Andrew Ferguson, Januari 2026).
- Dibanding akuisisi penuh, acqui-hire membayar untuk orang, bukan untuk pelanggan, pendapatan, atau teknologi sebagai usaha yang berjalan.
Acqui-Hire vs. Akuisisi Penuh
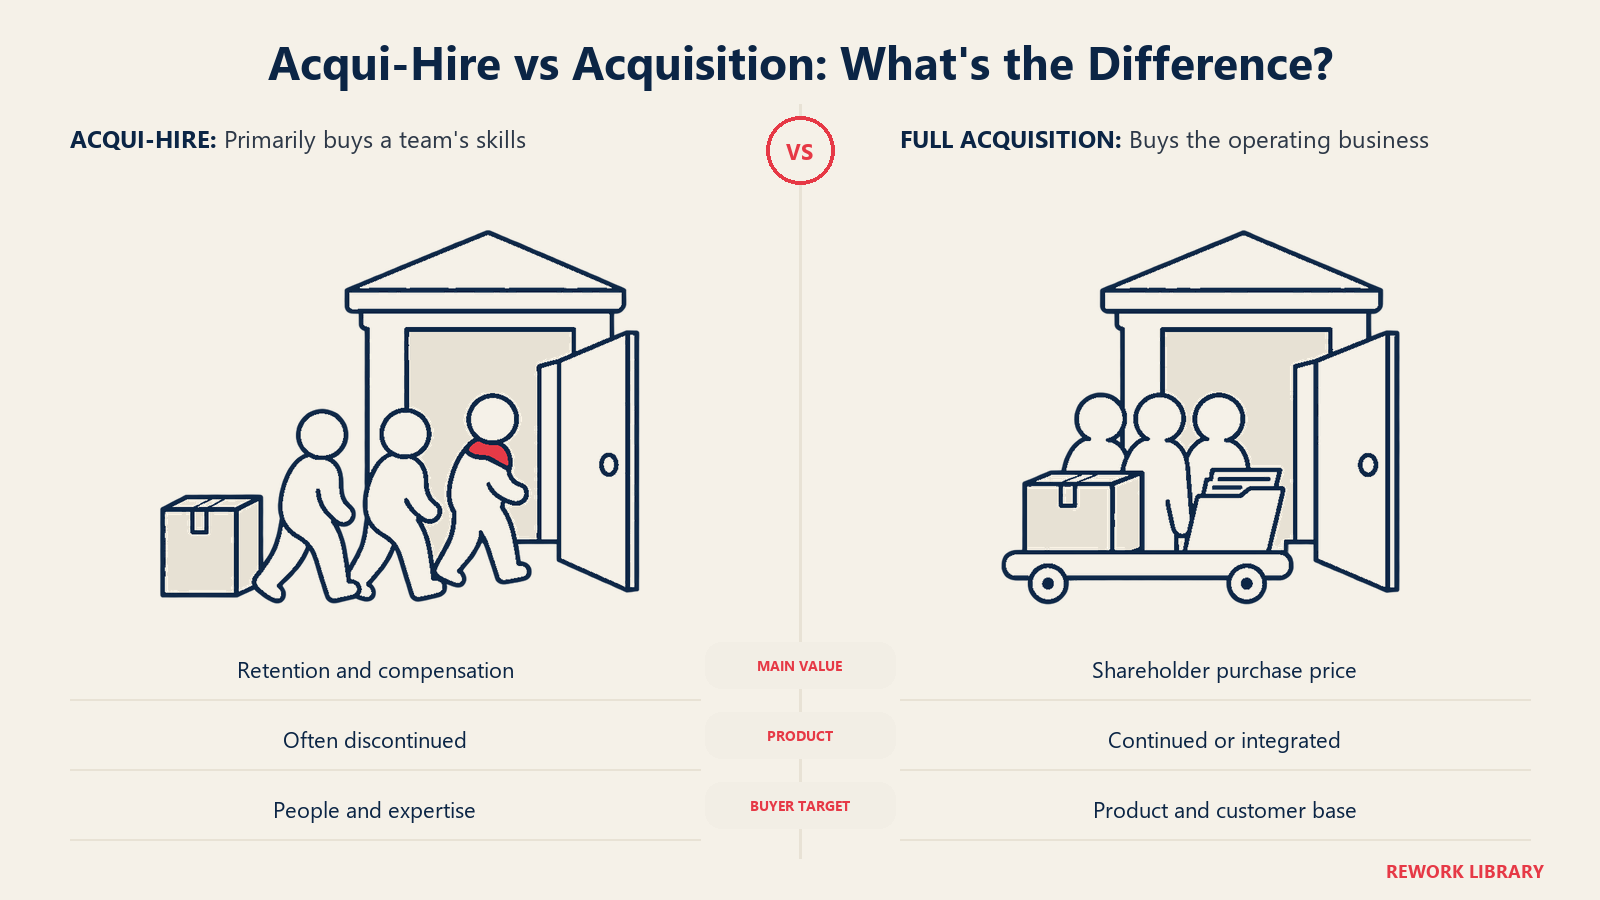
| Acqui-hire | Akuisisi penuh | |
|---|---|---|
| Yang diinginkan pembeli | Tim dan keahliannya | Produk, pelanggan, pendapatan, atau teknologi |
| Ke mana nilai mengalir | Sebagian besar ke paket retensi dan kompensasi | Sebagian besar ke harga pembelian yang dibayarkan kepada pemegang saham |
| Produk | Sering dihentikan | Biasanya dilanjutkan atau diintegrasikan |
| Pendiri | Menjadi karyawan pembeli | Boleh bertahan, bertransisi, atau pergi |
| Investor | Sering imbal hasil sederhana atau rugi | Imbal hasil bergantung pada harga dan preferensi |
| Pemicu umum | Runway tipis, tanpa putaran berikutnya | Kecocokan strategis, pertumbuhan, proses yang kompetitif |
Garisnya tidak tegas. Sebagian deal dimulai sebagai acqui-hire dan pembeli tetap mempertahankan produknya. Yang lain tampak seperti akuisisi penuh tetapi dihargai terutama berdasarkan jumlah karyawan. Ujian praktisnya adalah di mana nilai berada: dalam pembayaran kepada pemegang saham, atau dalam paket untuk orang.
Acqui-hire juga merupakan jenis exit yang berbeda dari go public. Penawaran umum perdana diperuntukkan bagi perusahaan berskala dengan bisnis yang ingin dimiliki investor. Acqui-hire sering menjadi jalan keluar bagi perusahaan yang tidak pernah mencapai titik itu.
Struktur "Lisensi dan Rekrut" di AI
Dalam beberapa tahun terakhir, sejumlah perusahaan teknologi besar memakai variasi: alih-alih membeli startup, mereka merekrut pemimpin dan sejumlah penelitinya lalu menandatangani lisensi untuk memakai teknologinya. Startup itu tetap ada, dengan kepemimpinan baru dan biaya lisensi di bank. Para komentator kadang menyebutnya "reverse acqui-hire".
Satu contoh yang diumumkan perusahaan adalah Character.AI dan Google pada Agustus 2024. Seperti dilaporkan TechCrunch, para pendiri bersama Noam Shazeer dan Daniel De Freitas bergabung dengan tim riset DeepMind milik Google bersama sejumlah kecil karyawan Character.AI lainnya, dan Google menandatangani perjanjian non-eksklusif untuk memakai teknologi Character.AI. Sebagian besar staf startup itu bertahan, dan general counsel, Dominic Perella, menjadi CEO sementara. Character.AI menyatakan dana lisensi akan mendukung pertumbuhannya.
Bagi investor dan karyawan yang tersisa, struktur ini berbeda dari acqui-hire klasik. Tidak ada perusahaan yang dijual, sehingga tidak ada harga pembelian yang didistribusikan melalui waterfall yang biasa. Apakah dan bagaimana uang lisensi sampai ke pemegang saham bergantung pada dokumen deal dan cara startup memakainya. Bacalah perjanjiannya, bukan siaran persnya.
Perhatian regulator
Regulator mulai mencermati struktur ini. Menurut peringatan klien WilmerHale edisi Januari 2026, Ketua Federal Trade Commission AS Andrew Ferguson mengatakan pada Januari 2026 bahwa acquihire "sudah menjadi urusan yang cukup besar" sehingga lembaga itu "mulai mencermati dengan saksama cara kerjanya." Peringatan itu menyebut FTC sedang memeriksa apakah acquihire AI wajib dilaporkan berdasarkan Hart-Scott-Rodino Act ketika ambang batasnya terpenuhi, dan apakah deal yang tidak dilaporkan mungkin melanggar aturan yang melarang menyusun transaksi untuk menghindari pelaporan.
Itu pernyataan niat, bukan temuan bahwa deal tertentu melanggar aturan. Foley juga mengamati bahwa acquihire semakin terlihat oleh regulator dan bahwa pengawasan antitrust dapat berlaku ketika startup yang diakuisisi merupakan ancaman kompetitif. Jika Anda pendiri yang menimbang deal dengan pembeli besar, tanyakan kepada penasihat hukum apakah aturan pelaporan merger di negara-negara terkait berlaku. Aturan berbeda antaryurisdiksi.
Kesalahan Umum dan Hal yang Perlu Diwaspadai Pendiri
- Hanya melihat angka utama. "Deal $20 juta" bisa jadi $2 juta untuk perusahaan dan $18 juta dalam paket. Tanyakan berapa yang sampai ke pemegang saham.
- Tidak menjalankan waterfall. Jika preferensi melebihi harga pembelian, pemegang saham biasa tidak mendapat apa-apa, termasuk banyak karyawan. Buat modelnya lebih dulu.
- Melupakan orang yang tidak direkrut. Putuskan sejak awal bagaimana karyawan yang tidak direkrut diperlakukan, termasuk pesangon dan perlakuan opsi.
- Meremehkan lock-in. Vesting multi-tahun dan non-compete berarti keluar lebih awal bisa menelan biaya nyata.
- Melewatkan percakapan dengan investor. Investor preferen memiliki hak. Deal yang mengalirkan nilai melewati mereka dapat menimbulkan sengketa.
- Mengira produk akan bertahan. Jika produk itu penting bagi pelanggan Anda, tanyakan apa yang terjadi pada kontrak dan data mereka.
Bacaan Terkait

Co-Founder & COO