Bahasa Indonesia
Apa Itu Dilusi? Bagaimana Putaran Pendanaan Mengubah Kepemilikan
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Dilusi adalah berkurangnya persentase kepemilikan seorang pemegang saham yang ada ketika perusahaan menerbitkan saham baru. Saham Anda tidak hilang dan Anda tidak menjual apa pun. Perusahaan hanya memiliki lebih banyak saham beredar, sehingga jumlah saham yang sama menjadi irisan yang lebih kecil dari total yang lebih besar.
Pendiri sering menganggap "dilusi" sebagai kerugian. Padahal tidak otomatis demikian. Memiliki 20% dari perusahaan yang nilainya sepuluh kali lipat lebih baik daripada memiliki 60% dari perusahaan yang lebih kecil. Pertanyaan sebenarnya setiap kali saham diterbitkan adalah apakah uang baru, perekrutan, atau kesepakatan baru itu membuat irisan yang tersisa bernilai lebih tinggi daripada irisan yang lama.
Artikel ini membahas rumusnya, sumber utama dilusi, contoh perhitungan dari pendirian hingga Series A, perbedaan antara kepemilikan dan nilai, serta perlindungan yang digunakan investor untuk membatasi dilusi mereka sendiri. Ini adalah materi referensi, bukan nasihat hukum atau pajak. Ketentuan berbeda menurut yurisdiksi dan kesepakatan, jadi minta penasihat hukum meninjau setiap dokumen pendanaan.
Rumus Dilusi
Kepemilikan adalah pembagian sederhana:
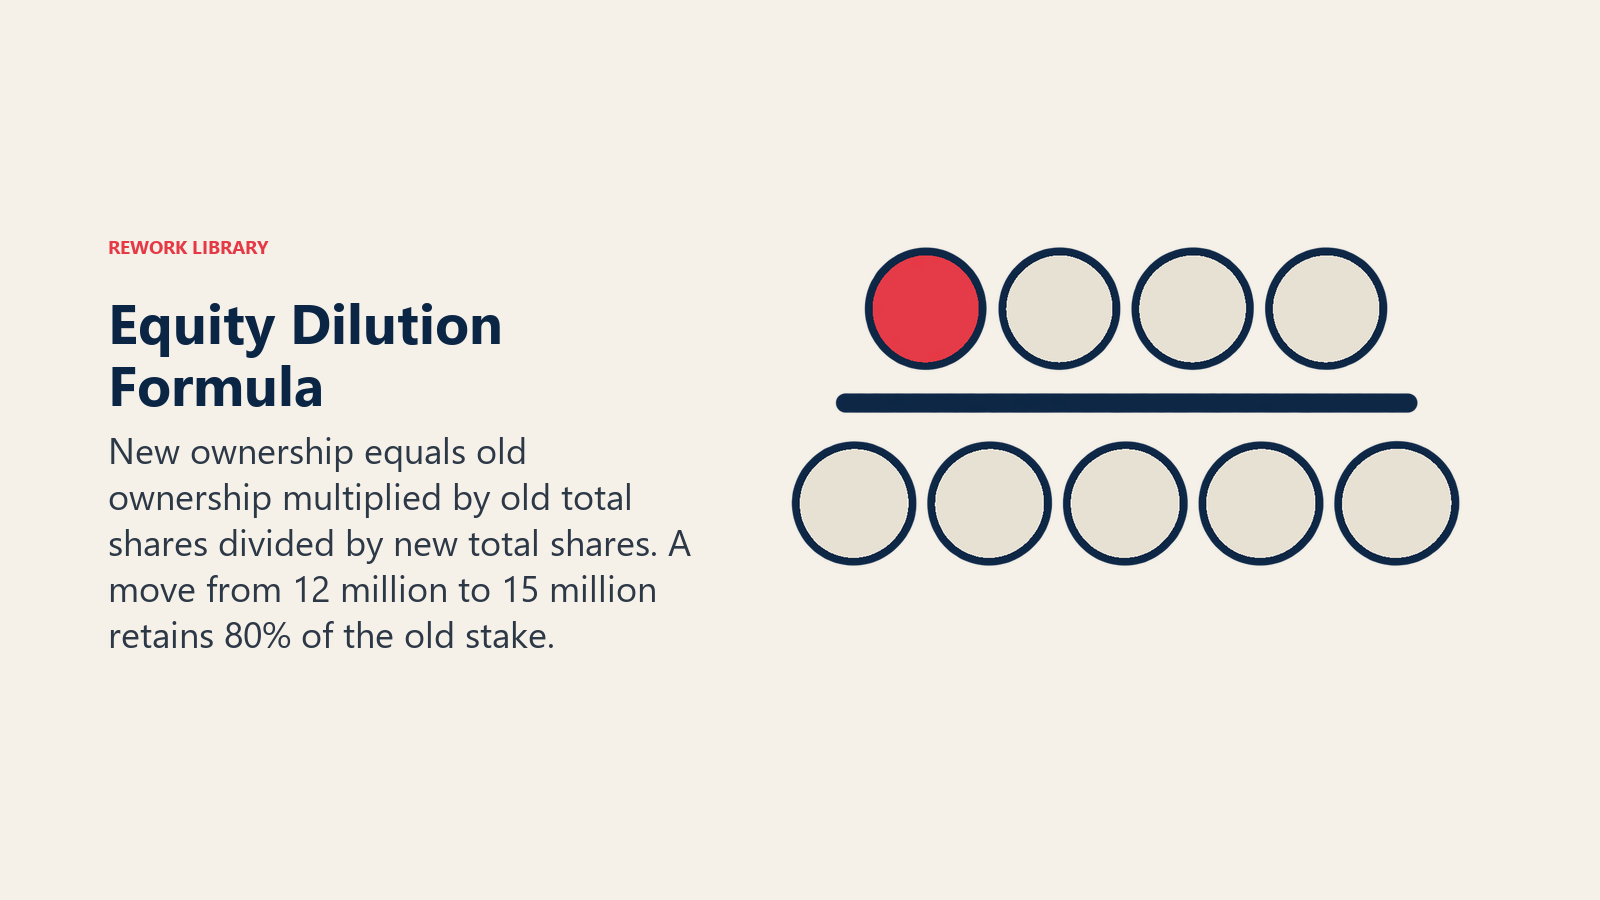
Kepemilikan % = saham Anda ÷ total saham fully diluted
"Fully diluted" menghitung setiap saham yang ada atau yang dapat ada: saham yang diterbitkan, pool opsi yang dicadangkan, dan sekuritas yang dapat dikonversi menjadi saham. Cap table adalah tempat hitungan itu dicatat.
Ketika saham baru diterbitkan, jumlah saham Anda tetap sama dan totalnya bertambah. Jadi:
Kepemilikan % baru = kepemilikan % lama × (total saham lama ÷ total saham baru)
Pecahan dalam tanda kurung adalah faktor dilusi. Jika sebuah putaran menaikkan total dari 12.000.000 saham menjadi 15.000.000, faktornya adalah 12 ÷ 15 = 0,80, dan setiap pemegang saham yang ada mempertahankan 80% dari persentase yang mereka miliki. Dilusi adalah 20% sisanya.
Jalan pintas singkat: jika investor baru membeli sekian persen perusahaan setelah putaran (porsi post-money mereka), pemegang saham yang ada terdilusi sebesar persentase yang sama, ditambah apa pun yang diterbitkan bersamaan, seperti pool opsi yang lebih besar. Lihat valuasi pre-money vs post-money untuk cara porsi itu ditetapkan.
Dari Mana Dilusi Berasal
Setiap penerbitan saham baru, atau hak atas saham, mendilusi pemegang saham yang ada. Sumber yang lazim:
- Putaran ekuitas berharga. Investor baru membeli saham preferen yang baru diterbitkan pada harga tertentu. Ini sumber terbesar dan paling terlihat.
- Pool opsi. Saham yang dicadangkan bagi karyawan saat ini dan mendatang masuk dalam total fully diluted. Cooley GO mendefinisikan pool opsi sebagai saham yang dicadangkan untuk diterbitkan kepada penyedia jasa melalui opsi dan insentif ekuitas lainnya, dan mencatat bahwa pool biasanya diperbesar selama pendanaan ventura. Investor sering meminta penambahan itu ditetapkan ukurannya sebelum mereka berinvestasi, sehingga dilusinya jatuh pada pemegang saham yang ada. Lihat pool opsi karyawan.
- Konversi SAFE dan convertible note. Instrumen ini tidak menerbitkan saham pada hari pertama, tetapi berubah menjadi saham pada putaran berharga berikutnya. Halaman dokumen SAFE Y Combinator menjelaskan bahwa pada SAFE dengan valuation cap post-money, kepemilikan yang dijual sama dengan investasi dibagi valuation cap. Jadi $1M pada cap post-money $8M adalah 12,5%. Convertible note bekerja serupa tetapi menambahkan bunga dan tanggal jatuh tempo.
- Waran. Waran adalah hak untuk membeli saham di kemudian hari pada harga tertentu, sering diberikan kepada pemberi pinjaman atau investor bridge. Jika dieksekusi, waran menambah saham.
- Pemberian lainnya. Ekuitas penasihat, imbalan akuisisi yang dibayar dengan saham, dan vesting rekan pendiri semuanya menambah hitungan.
Benang merahnya: dilusi adalah harga dari setiap sumber modal atau talenta yang dibayar dengan ekuitas.
Contoh Perhitungan: Dari Pendirian hingga Series A
Angka di bawah ini adalah angka bulat ilustratif, bukan data perusahaan nyata mana pun. Dua pendiri memulai dengan 10.000.000 saham berdua. Tiga peristiwa menyusul.
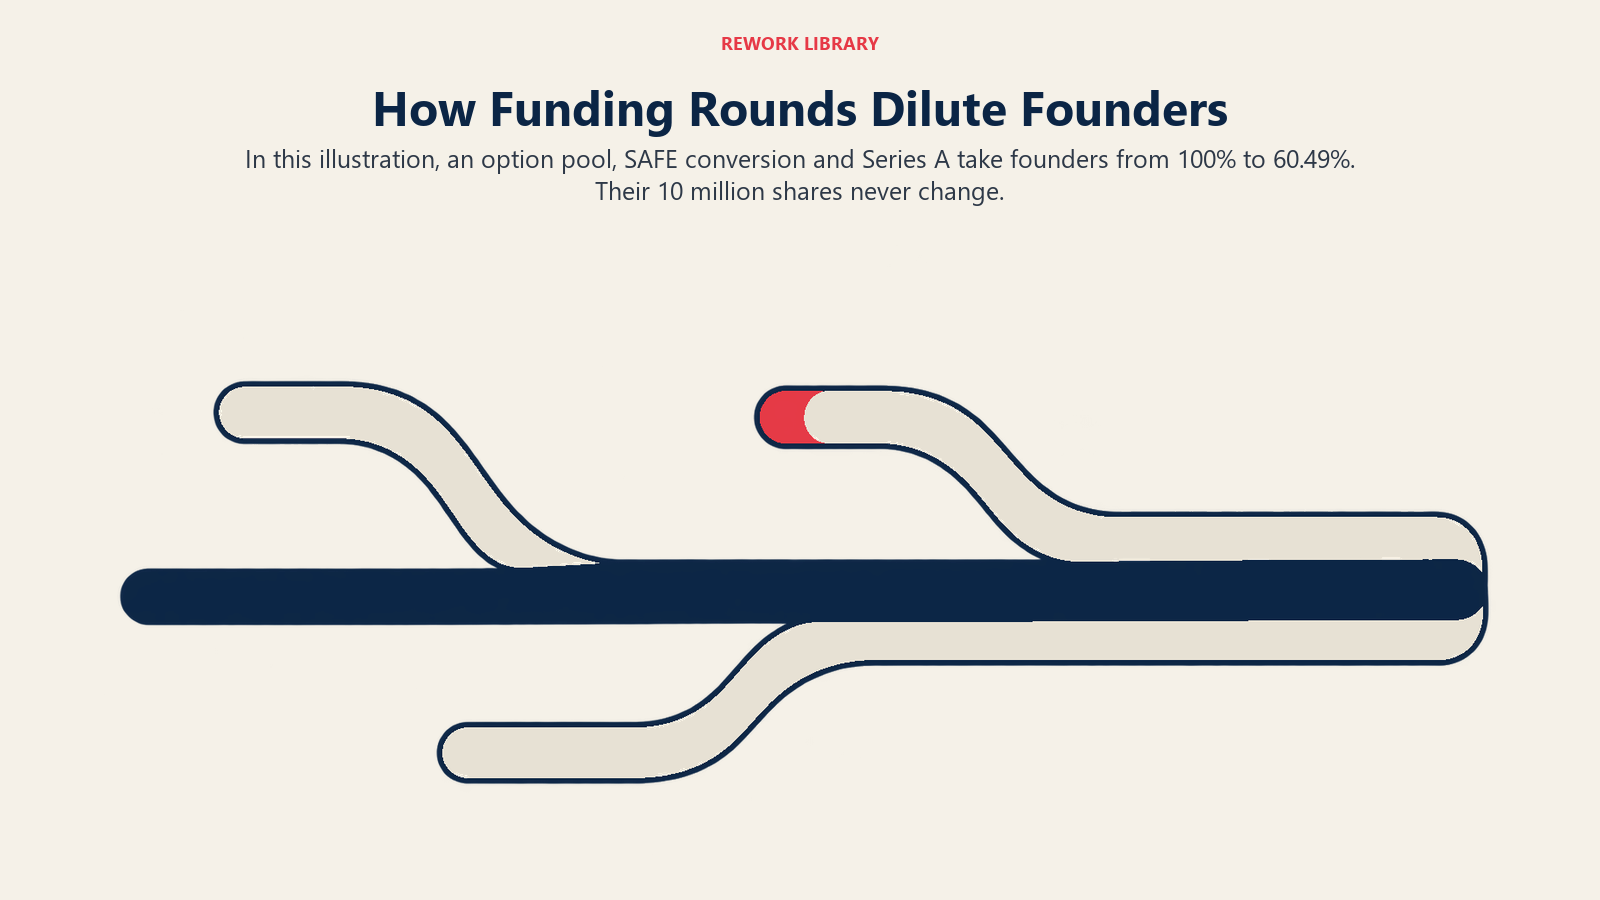
Peristiwa 1: Pool opsi. Perusahaan mencadangkan 1.000.000 saham untuk karyawan. Total saham: 11.000.000.
Peristiwa 2: SAFE seed. Seorang investor menanamkan $1M pada SAFE post-money dengan cap $8M. Saat konversi, mereka memiliki 12,5% dari kapitalisasi (termasuk pool, sebelum dana Series A). Jumlah saham SAFE x memenuhi x ÷ (11.000.000 + x) = 0,125, sehingga x = 1.571.429 saham. Total: 12.571.429.
Peristiwa 3: Series A. Investor baru menanamkan $5M pada valuasi pre-money $20M, atau post-money $25M, sehingga mereka membeli 20% perusahaan pascaputaran. Mereka juga mewajibkan pool sebesar 10% dari saham pascaputaran, dengan penambahannya dihitung dalam pre-money. Pendiri (10.000.000) ditambah SAFE (1.571.429) berjumlah 11.571.429 saham, yang harus sama dengan 70% dari total baru (100% dikurangi 20% investor, dikurangi 10% pool). Total baru = 11.571.429 ÷ 0,70 = 16.530.612 saham. Artinya 3.306.122 saham untuk Series A dan pool sebesar 1.653.061 (penambahan 653.061).
| Tahap | Total saham | Pendiri | SAFE seed | Pool opsi | Series A |
|---|---|---|---|---|---|
| Pendirian | 10.000.000 | 100,00% | n/a | n/a | n/a |
| Setelah pool opsi | 11.000.000 | 90,91% | n/a | 9,09% | n/a |
| SAFE seed (setelah konversi) | 12.571.429 | 79,55% | 12,50% | 7,95% | n/a |
| Setelah Series A | 16.530.612 | 60,49% | 9,51% | 10,00% | 20,00% |
Periksa baris Series A: 10.000.000 ÷ 16.530.612 = 60,49% untuk pendiri, dan 1.571.429 ÷ 16.530.612 = 9,51% untuk pemegang SAFE. Faktor dilusi bagi pendiri sepanjang Series A adalah 12.571.429 ÷ 16.530.612 = 0,7605, dan 79,55% × 0,7605 menghasilkan 60,49% yang sama.
Perhatikan bahwa pendiri tidak pernah menjual satu saham pun. Jumlah saham mereka tetap 10.000.000 sepanjang jalan. Persentase mereka turun dari 100% menjadi 60,49% karena tiga kelompok lain ditambahkan ke total. Penambahan pool juga menggeser angka pendiri meskipun investor Series A hanya membeli 20%.
Fakta Utama: Dilusi
- Dilusi adalah turunnya persentase kepemilikan Anda saat saham baru diterbitkan. Jumlah saham Anda tidak berubah.
- Kepemilikan % baru = kepemilikan % lama × (total saham lama ÷ total saham baru).
- Sumbernya: putaran berharga, penambahan pool opsi, konversi SAFE dan note, waran, serta pemberian saham.
- Pada SAFE dengan valuation cap post-money, kepemilikan yang dijual sama dengan investasi dibagi cap (Y Combinator).
- Pada contoh ilustrasi di atas, pendiri turun dari 100% menjadi 60,49% melalui pool, SAFE, dan Series A tanpa menjual satu saham pun.
- Klausul anti-dilusi melindungi investor, dan biayanya jatuh pada pemegang saham lain.
Kepemilikan vs Nilai
Persentase dan nilai adalah ukuran yang berbeda. Nilai adalah persentase Anda dikalikan dengan nilai perusahaan.
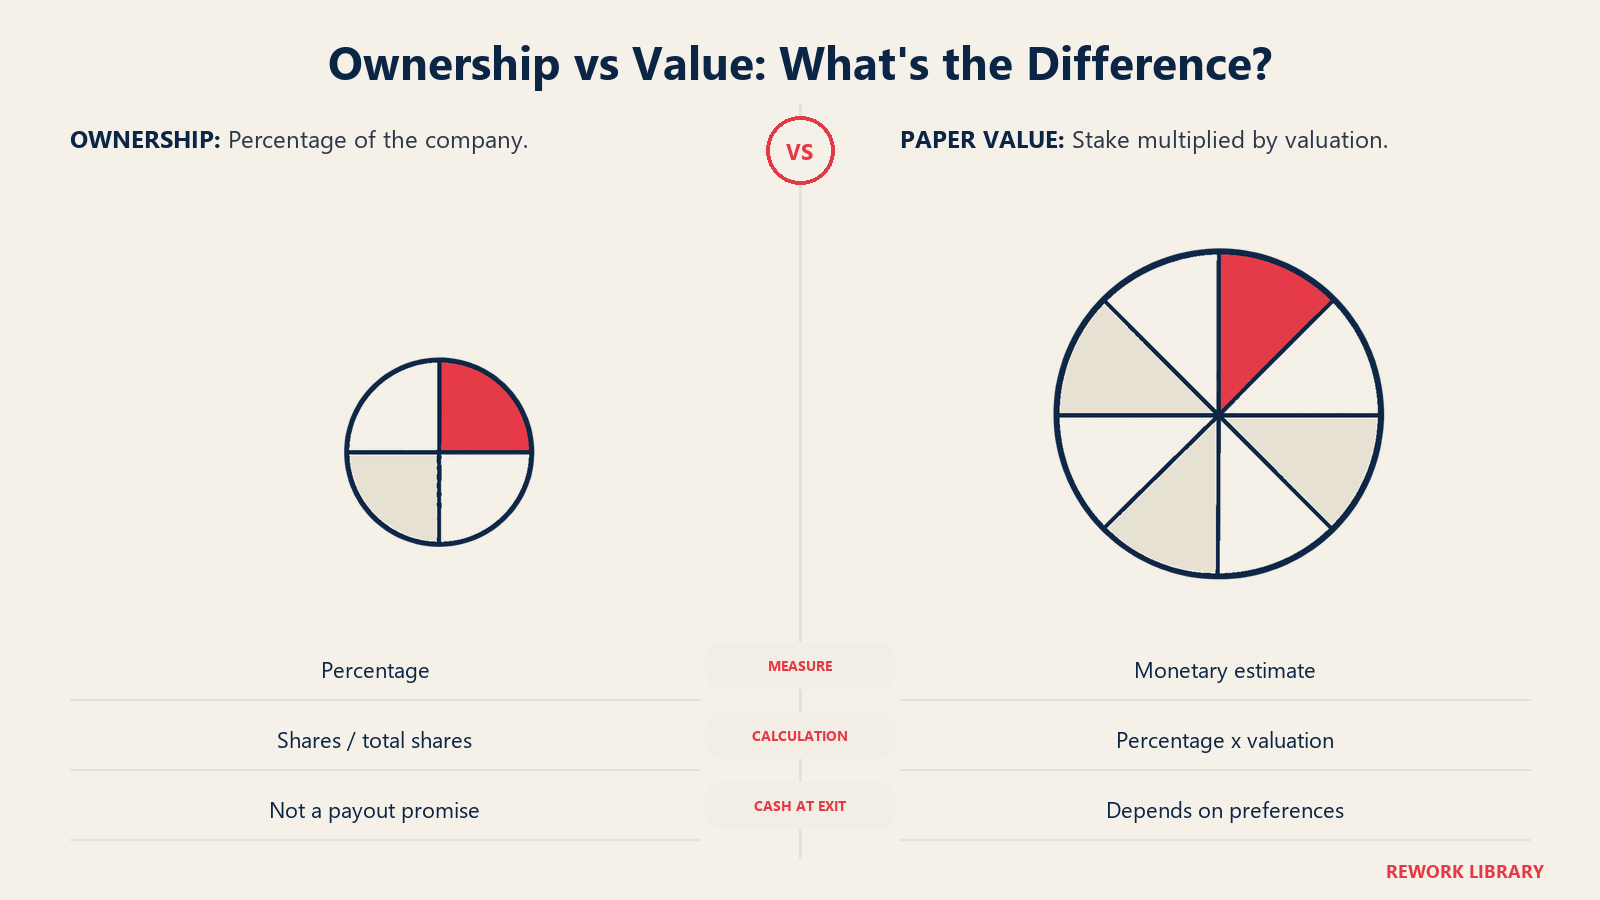
Dengan angka ilustratif di atas, investor Series A membayar $5M untuk 20%, yang menyiratkan valuasi post-money $25M. Porsi 60,49% milik pendiri kemudian bernilai sekitar $15,1M di atas kertas (60,49% × $25M). Sebelum putaran, seorang pendiri yang memegang 100% perusahaan yang oleh investor dinilai, katakanlah, $1M akan memegang $1M. Persentasenya turun kira-kira 40 poin sementara nilai di atas kertas naik lebih dari lima belas kali lipat.
Itulah alasan untuk menerima dilusi ketika uangnya dimanfaatkan: perusahaan tumbuh lebih cepat daripada irisannya mengecil. Kasus sebaliknya juga ada. Down round dapat memangkas persentase sekaligus nilai, dan saat itulah dilusi terasa menyakitkan. Nilai di atas kertas juga bukan uang tunai. Saham baru membayar pada saat exit, dan itu pun setelah preferensi dibayarkan. Untuk peran valuasi dalam hitungan ini, lihat entri tersebut.
Dua catatan praktis tentang ekuitas pendiri: tentukan sebelum penggalangan dana pertama berapa total dilusi yang bersedia Anda terima, dan modelkan berapa putaran yang dapat didukungnya. Pendiri yang melepas seperempat perusahaan di setiap dari empat putaran berakhir dengan sekitar 32% (0,75 pangkat empat adalah 0,316), sebelum ada penambahan pool.
Perlindungan Anti-Dilusi
Investor juga tidak suka terdilusi, terutama oleh putaran yang lebih murah. Saham preferen sering membawa perlindungan anti-dilusi dalam akta pendirian perusahaan. National Venture Capital Association menerbitkan dokumen hukum model, termasuk model akta pendirian, yang menjadi titik awal lazim dalam kesepakatan ventura AS. Ketentuan yang ditandatangani berbeda dari model, jadi anggaran dasar yang sebenarnya itulah yang menentukan.
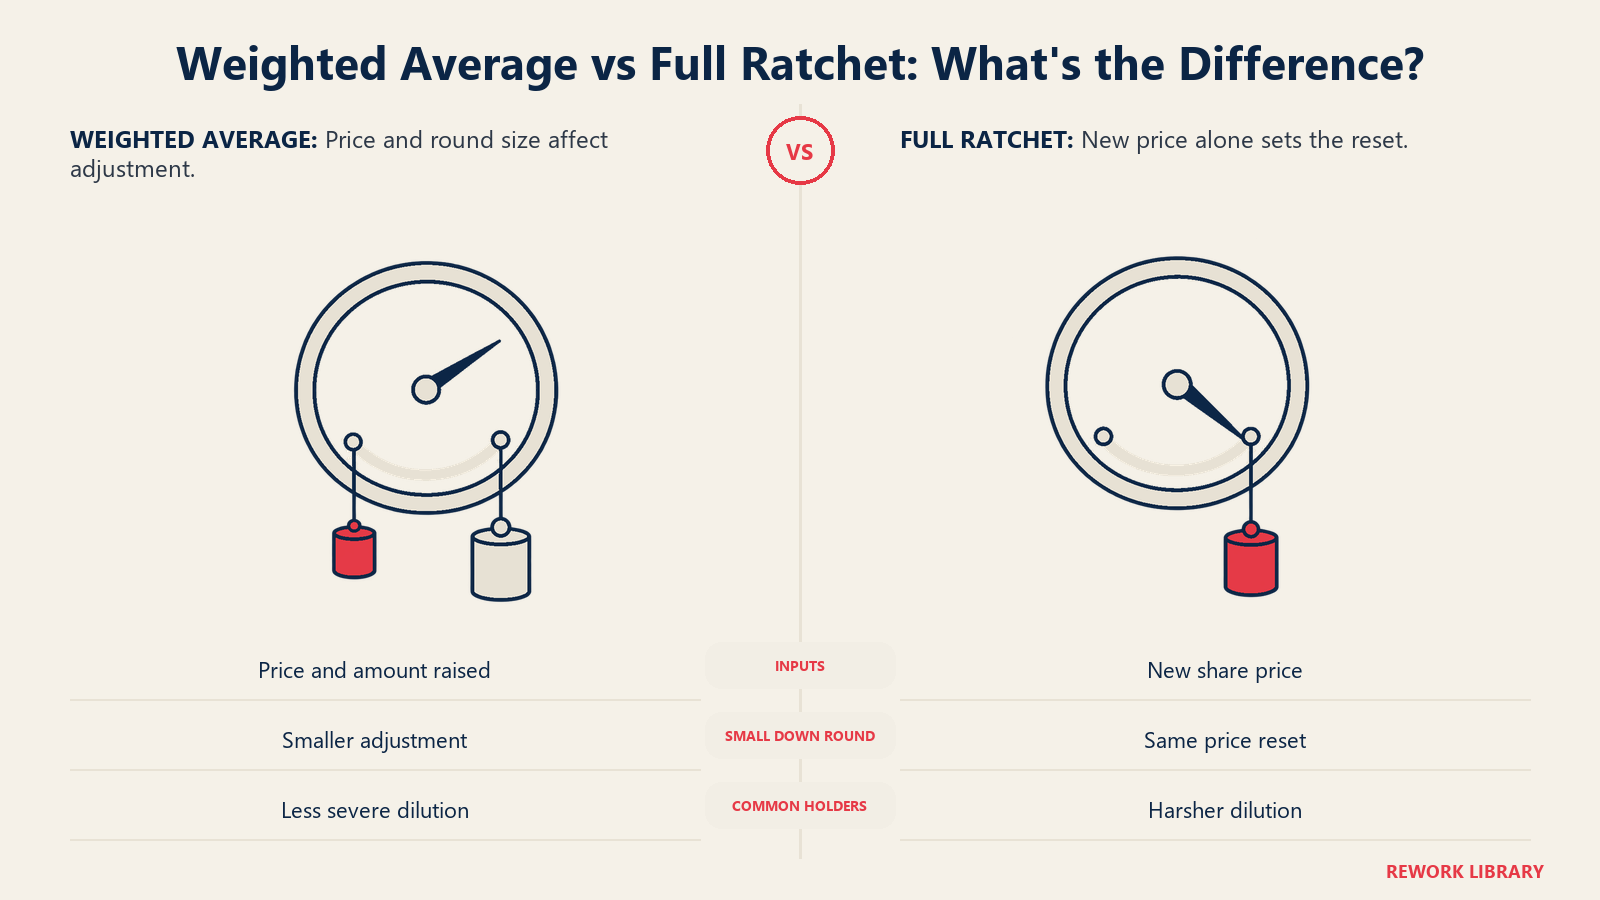
Ada dua bentuk utama, yang dibahas lebih rinci di down round:
- Rata-rata tertimbang berbasis luas. Penyesuaian terhadap harga konversi saham preferen bergantung pada harga baru yang lebih rendah sekaligus jumlah dana yang digalang. Entri glosarium Cooley GO mencatat bahwa down round yang menjual saham senilai $1 juta menghasilkan penyesuaian konversi yang jauh lebih kecil daripada yang pada harga sama menjual $10 juta.
- Full ratchet. Entri Cooley GO membandingkannya dengan pendekatan rata-rata tertimbang: penyesuaian didasarkan pada harga saham baru saja, berapa pun jumlah yang dijual. Ini bentuk yang lebih keras bagi pemegang saham biasa.
Perlindungan anti-dilusi hanya berlaku untuk dilusi berbasis harga akibat penerbitan berharga lebih rendah. Ia tidak menghentikan dilusi dari up round biasa, penambahan pool opsi, atau konversi SAFE. Dan ia tidak gratis: saham konversi tambahan jatuh ke investor yang dilindungi dan mendilusi semua pihak lain, termasuk pendiri.
Pro Rata: Pertahanan Investor
Penangkal dilusi dari sisi investor adalah hak untuk ikut membeli di putaran berikutnya. Hak pro-rata memungkinkan investor membeli cukup banyak dari putaran baru untuk menjaga persentasenya tetap.
Ilustrasi dengan contoh di atas: investor seed memegang 9,51% setelah Series A. Jika Series B menggalang $10M, menggunakan hak pro-rata berarti berinvestasi sekitar 9,51% dari putaran itu, atau kira-kira $0,95M. Mereka akan tetap memegang 9,51% perusahaan dan tidak turun. Perhitungan pastinya bergantung pada bagaimana perjanjian mendefinisikan basisnya, jadi anggaplah ini model yang disederhanakan.
Pro-rata membuat investor mengeluarkan lebih banyak uang tunai di setiap putaran. Hak ini juga mengambil alokasi dari investor lain, itulah sebabnya lead baru kadang menolaknya.
Cara Memodelkan Dilusi
Pendiri yang membuat model sebelum bernegosiasi menghindari sebagian besar kejutan. Pendekatan yang berfungsi:
- Mulai dari cap table fully diluted. Sertakan saham yang diterbitkan, pool opsi, dan setiap SAFE atau note yang belum dikonversi.
- Tentukan asumsi putaran. Jumlah yang digalang, valuasi pre-money, dan penambahan pool yang diwajibkan.
- Modelkan konversi. Jalankan setiap SAFE atau note pada cap atau diskonnya, dan gunakan mana yang memberi investor lebih banyak saham jika keduanya berlaku.
- Hitung jumlah saham dan persentase baru. Gunakan rumus di atas.
- Ulangi untuk dua putaran berikutnya, dengan rentang valuasi, termasuk yang datar dan yang lebih rendah.
- Periksa pembayaran saat exit, bukan hanya persentase. Preferensi berada di depan saham biasa, jadi kepemilikan saja tidak memberi tahu berapa yang akan Anda terima. Lihat preferensi likuidasi.
Spreadsheet cukup untuk satu atau dua putaran. Begitu ada beberapa SAFE, ketentuan note, dan pemberian opsi, alat cap table khusus lebih kecil kemungkinan salahnya.
Pertanyaan yang Sering Diajukan tentang Dilusi
Apa itu dilusi dengan bahasa sederhana?
Dilusi adalah turunnya persentase kepemilikan Anda ketika perusahaan menerbitkan saham baru. Anda tetap memegang jumlah saham yang sama, tetapi saham itu menjadi bagian yang lebih kecil dari total yang lebih besar. Dilusi bisa berasal dari investor, pool opsi, atau konversi SAFE dan note.
Apakah dilusi selalu buruk?
Tidak. Jika modal baru membantu perusahaan tumbuh cukup besar, persentase yang lebih kecil bisa bernilai lebih tinggi daripada persentase yang lebih besar di perusahaan yang lama. Dilusi menjadi masalah ketika putaran dihargai rendah, pool terlalu besar, atau uangnya tidak menghasilkan pertumbuhan.
Bagaimana cara menghitung dilusi dari sebuah putaran?
Bagi saham Anda dengan total saham fully diluted setelah putaran. Atau kalikan persentase lama Anda dengan total saham lama dibagi total saham baru. Misalnya, total yang naik dari 12.000.000 menjadi 15.000.000 mempertahankan 80% dari persentase sebelumnya milik setiap pemegang saham.
Selain investor, apa lagi yang mendilusi pendiri?
Pembuatan dan penambahan pool opsi, konversi SAFE dan convertible note, waran, serta saham yang diberikan kepada penasihat atau dipakai dalam akuisisi. Penambahan pool yang dihitung dalam pre-money membebani pemegang saham yang ada, bukan investor baru.
Apa perbedaan anti-dilusi rata-rata tertimbang dan full ratchet?
Keduanya menyesuaikan harga konversi investor setelah putaran berharga lebih rendah. Rata-rata tertimbang menskalakan penyesuaian sesuai jumlah dana yang digalang, sedangkan full ratchet mereset ke harga baru berapa pun jumlahnya. Full ratchet lebih keras bagi pendiri.
Bisakah investor menghindari dilusi?
Sebagian. Hak pro-rata memungkinkan investor ikut membeli di putaran berikutnya untuk menjaga persentasenya, dan klausul anti-dilusi menyesuaikan harga konversi setelah putaran berharga lebih rendah. Keduanya tidak otomatis, dan keduanya bergantung pada dokumen yang ditandatangani.
Bacaan Terkait
