Bahasa Indonesia
Apa Itu Pool Opsi Saham Karyawan?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Pool opsi saham karyawan adalah blok saham perusahaan yang dicadangkan untuk pemberian opsi saham (dan kadang penghargaan ekuitas lain) kepada karyawan, penasihat, dan penyedia jasa lainnya. Cooley GO mendefinisikannya sebagai saham yang dicadangkan untuk diterbitkan kepada penyedia jasa melalui opsi dan insentif ekuitas lainnya. Pool ini belum dimiliki siapa pun. Ia adalah cadangan yang dikurangi oleh dewan seiring orang direkrut atau dipromosikan.
Pendiri bertemu dengan pool opsi pada momen yang sangat spesifik: term sheet untuk putaran berharga. Investor biasanya menginginkan pool ditetapkan ukurannya dan siap sebelum mereka berinvestasi, dan cara penulisannya dapat diam-diam mengubah nilai sebuah "valuasi" bagi para pemegang saham yang sudah ada. Inilah yang dimaksud dengan "option pool shuffle", dan kita akan menguraikan hitungannya di bawah.
Ini adalah materi referensi, bukan nasihat hukum atau pajak. Ketentuan, aturan pajak, dan hukum sekuritas berbeda menurut yurisdiksi dan kesepakatan, jadi minta penasihat hukum dan penasihat pajak meninjau setiap rencana atau term sheet yang nyata.
Mengapa Perusahaan Membuat Pool Opsi
Perusahaan tahap awal jarang bisa menyamai gaji perusahaan besar. Opsi memungkinkan seorang karyawan baru ikut menikmati potensi keuntungan perusahaan jika kelak dijual atau melantai di bursa, yaitu pertukaran yang dijelaskan Cooley GO dalam definisi pool tersebut. Pool ada agar perusahaan dapat menjanjikan potensi keuntungan itu tanpa menerbitkan saham baru dan mengubah anggaran dasar setiap kali merekrut seseorang.
Dalam praktik, pool menjalankan tiga fungsi:
- Rekrutmen. Penawaran kerja dapat mencakup sejumlah opsi di samping gaji.
- Retensi. Opsi di-vest seiring waktu, sehingga bertahan di perusahaan memberi imbalan finansial.
- Perencanaan. Jumlah saham yang dicadangkan memaksa pendiri dan dewan memikirkan berapa banyak perekrutan yang dibutuhkan pada tahap berikutnya.
Pool biasanya dibuat melalui resolusi dewan dan rencana saham, dan penambahannya umumnya memerlukan persetujuan pemegang saham. Putaran pendanaan ventura adalah momen yang lazim untuk memperbesarnya, menurut entri glosarium Cooley GO yang sama.
Seberapa Besar Pool Seharusnya?
Tidak ada rumus baku. Panduan Cooley GO tentang negosiasi pool opsi menyebutkan bahwa investor mungkin menganggap pool 20% sebagai "standar" untuk perusahaan Series A berdasarkan pengalaman mereka dengan startup lain, dan merekomendasikan penyusunan anggaran opsi sebagai gantinya. Anggaran itu dimulai dari perekrutan yang dibutuhkan selama kira-kira 12 hingga 18 bulan ke depan untuk mencapai rencana operasional yang dipresentasikan kepada investor, dan biasanya menghasilkan pool yang kerap lebih rendah daripada persentase abstrak yang menurut investor mereka butuhkan.
Jadi, alih-alih mengutip persentase yang "umum", anggaplah ukuran pool sebagai hasil dari rencana perekrutan:
- Daftarkan posisi yang Anda perkirakan akan terisi sebelum pendanaan berikutnya.
- Tetapkan perkiraan pemberian ekuitas untuk tiap posisi, berdasarkan senioritas dan praktik pasar.
- Jumlahkan semua pemberian, tambahkan cadangan kecil, lalu nyatakan totalnya sebagai persentase dari perusahaan setelah putaran ditutup.
Angka apa pun yang Anda lihat dikutip sebagai hal lumrah untuk seed atau Series A hanyalah rata-rata dari kesepakatan orang lain. Rencana Anda sendiri adalah acuan yang lebih baik.
Option Pool Shuffle: Pre-Money vs Post-Money
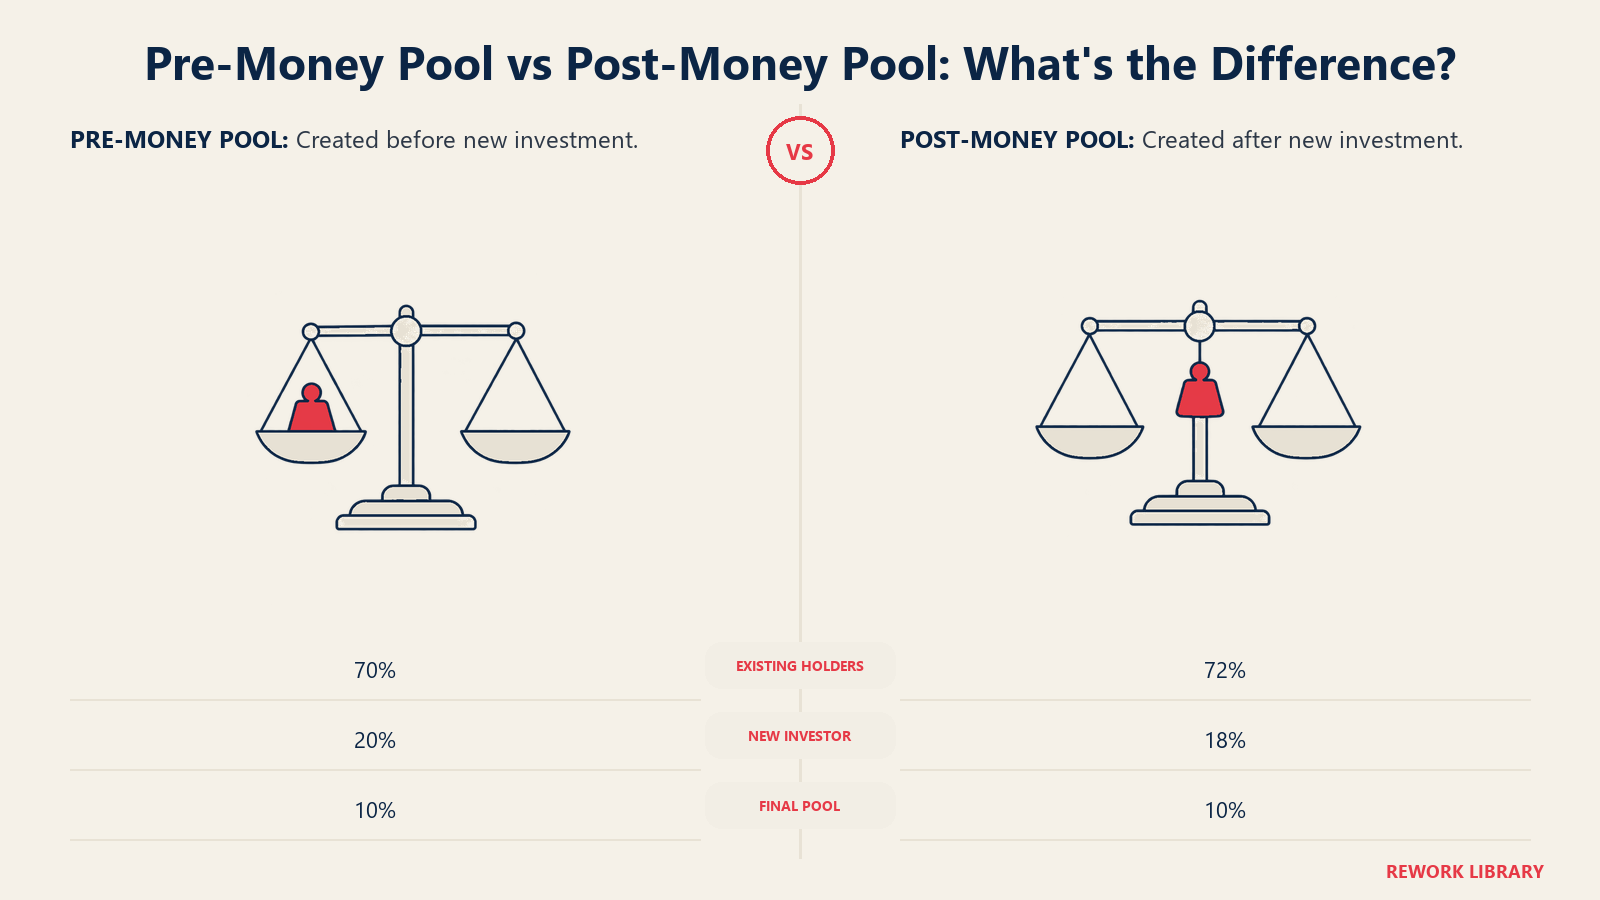
Ukuran pool tidak sepenting posisinya dalam perhitungan. Cooley GO menjelaskan bahwa sebagian besar investor mewajibkan seluruh persentase pool pascapenutupan diperlakukan sebagai bagian dari kapitalisasi prapenutupan saat menghitung harga per saham, yang berarti pool hanya mendilusi pemegang saham yang ada dan bukan saham investor baru. Itulah shuffle-nya. Valuasi pre-money yang diumumkan tetap sama, tetapi nilai pre-money efektif bagi pemegang saham yang ada turun.
Panduan pengguna SAFE post-money dari Y Combinator menarik garis serupa untuk SAFE. Panduan itu menjelaskan bahwa valuation cap post-money adalah "post" terhadap opsi dan pool opsi yang ada sebelum pendanaan ekuitas, tetapi bukan "post" terhadap pool baru atau yang diperbesar yang diadopsi sebagai bagian dari pendanaan tersebut. Anda dapat membaca redaksinya di dokumen YC.
Contoh Perhitungan (Ilustrasi)
Angka di bawah ini dibuat-buat untuk menunjukkan mekanismenya. Angka-angka ini bukan data perusahaan nyata mana pun.
Anggaplah pemegang saham yang ada (pendiri dan tim awal) memiliki 8.000.000 saham dan belum ada pool. Seorang investor menawarkan $2M pada valuasi pre-money $8M, sehingga valuasi post-money adalah $10M dan investor mengharapkan 20%. Para investor juga menginginkan pool 10% yang belum diterbitkan, dihitung dari kapitalisasi pascapenutupan.
Skenario A: pool berada di pre-money (shuffle). Setelah penutupan, investor memegang 20%, pool memegang 10%, dan pemegang saham yang ada mendapat sisanya: 70%.
- Total saham pascapenutupan: 8.000.000 / 0,70 = sekitar 11.428.571
- Pool: 10% = sekitar 1.142.857 saham
- Investor: 20% = sekitar 2.285.714 saham
- Harga per saham: $2.000.000 / 2.285.714 = $0,875
8.000.000 saham milik pemegang saham yang ada bernilai 8.000.000 x $0,875 = $7M. "Pre-money $8M" berubah menjadi pre-money efektif $7M bagi mereka.
Skenario B: pool dibuat setelah investasi (post-money). Investor lebih dulu membeli 20% perusahaan dengan harga $1,00 per saham (2.000.000 saham baru ke dalam total 10.000.000). Kemudian pool ditambahkan sehingga sama dengan 10% dari total akhir, yang mendilusi semua pihak, termasuk investor.
- Total akhir: 10.000.000 / 0,90 = sekitar 11.111.111 saham
- Pool: sekitar 1.111.111 saham (10%)
- Investor: 2.000.000 saham, yaitu 18%
- Pemegang saham yang ada: 8.000.000 saham, yaitu 72%
| Metrik | A: pool di pre-money | B: pool setelah investasi |
|---|---|---|
| Harga per saham | $0,875 | $1,00 |
| Kepemilikan pemegang saham yang ada | 70% | 72% |
| Kepemilikan investor | 20% | 18% |
| Pool | 10% | 10% |
| Nilai pre-money efektif bagi pemegang saham yang ada | $7M | $8M |
Ukuran pool sama dalam kedua kasus. Yang berubah adalah siapa yang menanggungnya. Dalam praktik, term sheet berada di suatu titik di antara kedua ujung ini, dan target kepemilikan investor sering menjadi bahan negosiasi. Anggaplah contoh ini sebagai cara untuk melihat tuas yang bekerja, bukan sebagai tolok ukur pasar.
Fakta Utama: Pool Opsi Saham Karyawan
- Pool opsi adalah cadangan saham yang disisihkan untuk pemberian opsi di masa depan kepada karyawan, penasihat, dan penyedia jasa lainnya (Cooley GO).
- Sebagian besar investor memperlakukan pool pascapenutupan sebagai bagian dari kapitalisasi prapenutupan, sehingga pool hanya mendilusi pemegang saham yang ada (Cooley GO).
- Pada contoh ilustrasi di atas, pool 10% di pre-money mengubah angka $8M yang diumumkan menjadi pre-money efektif $7M bagi pemegang saham yang ada.
- Konvensi vesting yang umum adalah empat tahun dengan cliff satu tahun, lalu vesting bulanan (WilmerHale).
- Menurut kode pajak AS, incentive stock option tidak boleh memiliki strike price di bawah nilai pasar wajar pada saat pemberian (26 U.S.C. 422).
- Ukuran pool harus berasal dari rencana perekrutan, bukan aturan praktis.
Vesting: Bagaimana Opsi Diperoleh
Opsi tidak dapat digunakan sekaligus. Opsi di-vest, artinya pemegangnya memperoleh hak untuk mengeksekusinya seiring waktu. Praktik startup WilmerHale menjelaskan konvensi yang lazim dalam tulisannya tentang vesting saham pendiri: jadwal empat tahun dengan cliff satu tahun, sehingga 25% di-vest setelah satu tahun, diikuti vesting bulan demi bulan selama tiga tahun sisanya. Artikel itu ditulis tentang saham pendiri. Pemberian opsi karyawan sering mengikuti pola serupa, tetapi jadwal sebenarnya ditetapkan oleh rencana dan perjanjian pemberian masing-masing perusahaan, dan bervariasi.
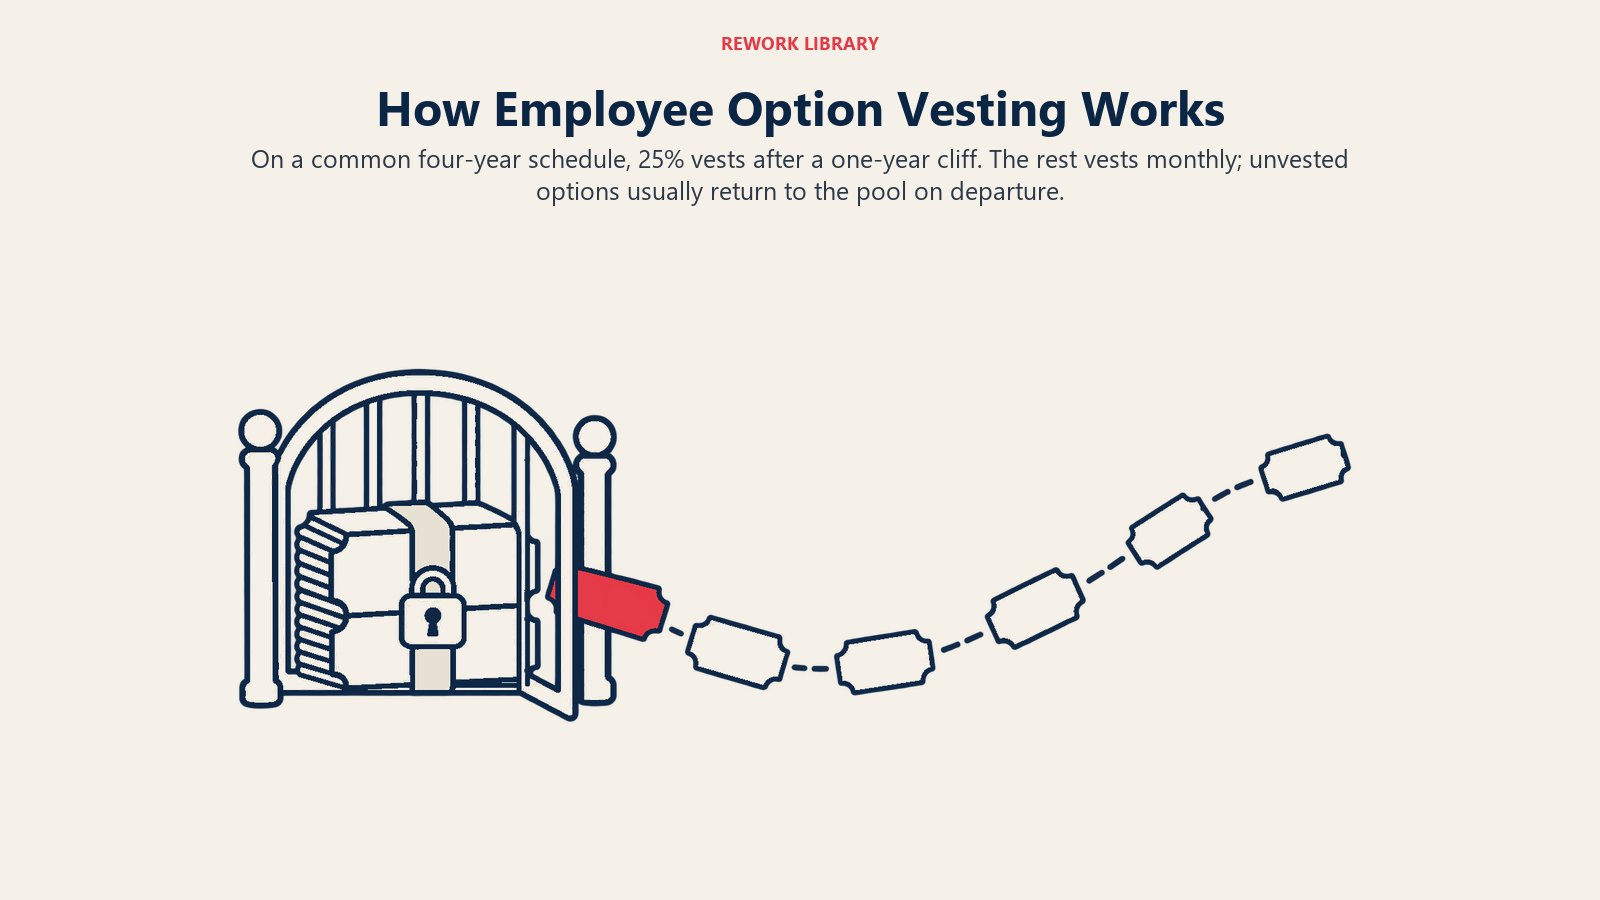
Cliff satu tahun berarti orang yang keluar pada bulan kesebelas tidak mendapatkan vesting apa pun. Setelah cliff, setiap bulan menambah satu bagian. Opsi yang belum di-vest biasanya kembali ke pool ketika seseorang keluar, yang menjadi salah satu alasan pool dapat didaur ulang.
Strike Price dan 409A
Opsi memberi pemegangnya hak untuk membeli saham pada harga tetap, yang disebut strike price atau harga eksekusi. Agar opsi bernilai, saham harus bernilai lebih tinggi daripada strike price saat dieksekusi.
Strike price bukan pilihan bebas. Agar opsi non-qualified tetap berada di luar aturan kompensasi tertunda AS, peraturan Departemen Keuangan 26 CFR 1.409A-1 menyatakan bahwa harga eksekusi tidak boleh kurang dari nilai pasar wajar saham yang mendasarinya pada tanggal pemberian, dan jumlah saham harus ditetapkan pada saat pemberian. Untuk perusahaan swasta, peraturan yang sama menetapkan praduga kewajaran bagi metode valuasi tertentu, termasuk penilaian independen yang usianya tidak lebih dari 12 bulan pada saat diterapkan. Peraturan itu juga memungkinkan IRS membantah praduga tersebut jika metode atau penerapannya sangat tidak masuk akal.
Itulah sebabnya startup AS lazim menugaskan valuasi independen, yang sering disebut valuasi 409A, sebelum memberikan opsi dan memperbaruinya setelah pendanaan atau peristiwa material lainnya. Valuasi saham biasa biasanya lebih rendah daripada harga saham preferen yang dibayar investor, karena saham preferen membawa hak tambahan seperti preferensi likuidasi.
ISO vs NSO
Opsi AS terbagi dalam dua kategori pajak.
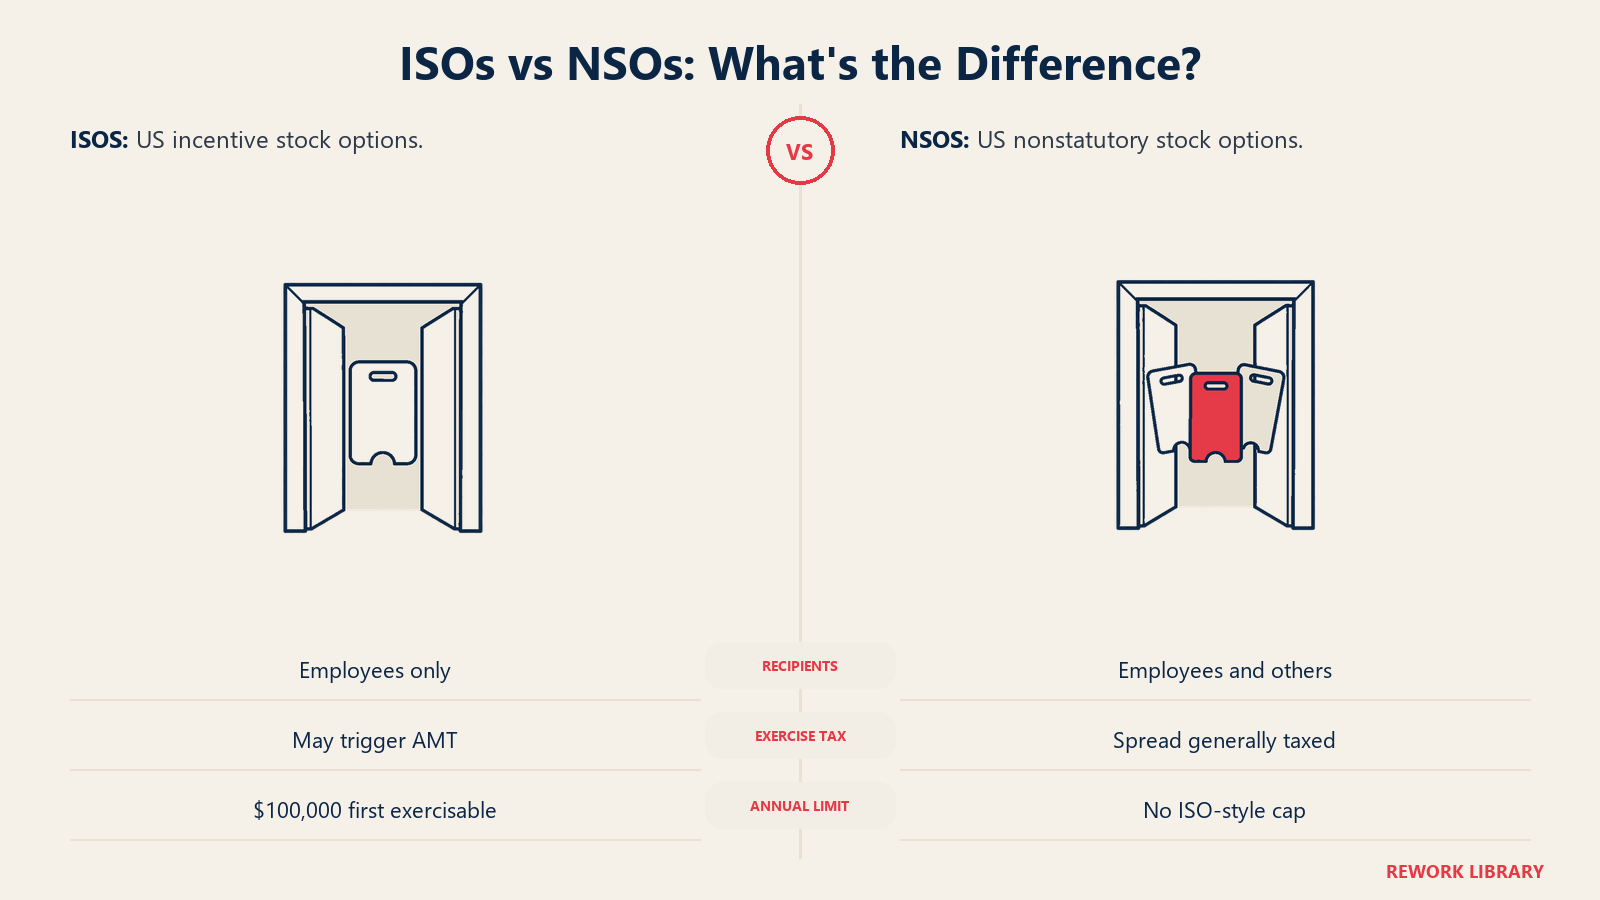
| Opsi saham insentif (ISO) | Opsi saham non-statutori (NSO) | |
|---|---|---|
| Siapa yang dapat menerima | Hanya karyawan | Karyawan, penasihat, kontraktor, direktur |
| Pajak saat eksekusi | Umumnya tanpa pajak penghasilan reguler; dapat memicu alternative minimum tax | Selisih (nilai pasar wajar dikurangi harga eksekusi) umumnya dikenai pajak saat eksekusi jika nilainya tidak mudah ditentukan |
| Pajak saat penjualan | Umumnya capital gain jika persyaratan masa kepemilikan dipenuhi | Capital gain atau loss atas perubahan nilai berikutnya |
| Batas dolar | Saham senilai $100.000 yang pertama kali dapat dieksekusi per tahun | Tidak ada |
Ringkasan IRS tentang opsi saham menyatakan bahwa untuk ISO Anda umumnya tidak memasukkan jumlah apa pun ke dalam penghasilan saat menerima atau mengeksekusi opsi, bahwa opsi itu dapat dikenai alternative minimum tax pada tahun eksekusi, dan bahwa masa kepemilikan khusus berlaku. Untuk NSO yang nilainya tidak mudah ditentukan, ringkasan itu menyatakan selisihnya dikenai pajak saat eksekusi. Undang-undang di balik ISO, 26 U.S.C. 422, menambahkan persyaratannya: harga opsi tidak boleh di bawah nilai pasar wajar pada saat pemberian, opsi tidak boleh dapat dieksekusi setelah sepuluh tahun, dan opsi yang pertama kali dapat dieksekusi dalam satu tahun kalender dengan nilai saham di atas $100.000 diperlakukan sebagai non-ISO. Ada pula aturan khusus bagi pemegang lebih dari 10% hak suara.
Karyawan di luar AS menghadapi aturan yang berbeda, dan banyak negara mengenakan pajak atas opsi dengan cara berbeda. Minta saran setempat sebelum merancang rencana untuk tim internasional.
Refresh: Menambah Pool di Kemudian Hari
Pool itu terbatas. Seiring perusahaan merekrut dan memberikan opsi, bagian yang belum diterbitkan menyusut, dan investor di putaran berikutnya sering meminta agar pool ditambah. Penambahan itu disebut refresh. Biasanya ia terjadi pada posisi pre-money yang sama seperti pool awal, sehingga logika shuffle yang sama berlaku setiap kali.
Beberapa kebiasaan praktis membantu:
- Pantau pool yang belum diterbitkan, bukan hanya totalnya. Pool yang 10% di atas kertas tetapi sudah 80% diberikan hanya menyisakan sedikit ruang.
- Gunakan rencana perekrutan untuk membenarkan ukuran refresh, seperti yang disarankan Cooley GO untuk pool awal.
- Modelkan setiap refresh di cap table sebelum menyetujui term sheet, agar Anda melihat dilusi bagi pendiri sebelum terjadi.
Kesalahan Umum
- Hanya menegosiasikan valuasi. Harga yang diumumkan lebih tinggi dengan pool pre-money yang besar dapat menyisakan lebih sedikit bagi pemegang saham yang ada daripada harga lebih rendah dengan pool yang lebih kecil.
- Menentukan ukuran dari aturan praktis. Persentase yang dipinjam dari kesepakatan orang lain bukanlah rencana perekrutan.
- Memberikan opsi tanpa valuasi terkini. Di AS, strike price di bawah nilai pasar wajar dapat menimbulkan masalah pajak bagi pemegang opsi.
- Mengabaikan karyawan yang keluar. Opsi yang belum di-vest dari orang yang keluar harus kembali ke pool, jadi pastikan rencana mengizinkannya.
- Menganggap pool itu gratis. Setiap opsi yang diberikan mendilusi semua pihak lain saat dieksekusi, sehingga setiap pemberian adalah biaya.
Kaitannya dengan Istilah Lain
- Valuasi. Angka yang diumumkan. Pool shuffle menunjukkan mengapa nilai efektif bagi pemegang saham yang ada dapat berbeda.
- Down round. Putaran dengan harga lebih rendah dapat membuat opsi berada di bawah air (underwater), sehingga refresh dan penetapan ulang harga menjadi pembicaraan yang lebih sulit.
- Investor utama. Biasanya pihak yang menetapkan ukuran pool dalam term sheet.
- Pre-money dan post-money. Dua kerangka yang menentukan siapa yang menanggung dilusi.
Pertanyaan yang Sering Diajukan tentang Pool Opsi Karyawan
Apa itu pool opsi saham karyawan?
Pool opsi adalah blok saham yang dicadangkan untuk pemberian opsi di masa depan kepada karyawan, penasihat, dan penyedia jasa lainnya. Saham tersebut belum dimiliki siapa pun sampai diberikan, dan dewan mengurangi cadangan itu seiring perekrutan.
Apa itu option pool shuffle?
Itu adalah praktik menghitung pool opsi pascapenutupan sebagai bagian dari kapitalisasi prapenutupan saat menentukan harga suatu putaran. Valuasi pre-money yang diumumkan tidak berubah, tetapi nilai pre-money efektif bagi pemegang saham yang ada turun, karena hanya merekalah yang menanggung dilusi dari pool. Pada contoh ilustrasi di atas, angka $8M yang diumumkan menjadi $7M.
Seberapa besar pool opsi seharusnya?
Itu bergantung pada rencana perekrutan. Cooley GO merekomendasikan penyusunan anggaran opsi dari perekrutan yang dibutuhkan selama 12 hingga 18 bulan ke depan, bukan menerima suatu persentase hanya karena investor menyebutnya standar.
Apa arti jadwal vesting empat tahun dengan cliff satu tahun?
Tidak ada yang di-vest pada tahun pertama, lalu 25% di-vest pada tanda satu tahun, dan sisanya di-vest setiap bulan selama tiga tahun berikutnya. Ini konvensi yang umum, tetapi rencana masing-masing perusahaan menetapkan ketentuannya sendiri.
Apa perbedaan antara ISO dan NSO?
ISO hanya tersedia bagi karyawan dan mendapat perlakuan pajak khusus AS jika persyaratan masa kepemilikan dipenuhi, tetapi dibatasi pada saham senilai $100.000 yang pertama kali dapat dieksekusi per tahun. NSO dapat diberikan kepada karyawan maupun non-karyawan dan umumnya dikenai pajak atas selisih saat eksekusi.
Apa itu valuasi 409A?
Itu adalah valuasi independen atas saham biasa perusahaan swasta yang digunakan untuk menetapkan strike price opsi. Peraturan Departemen Keuangan menetapkan praduga kewajaran bagi penilaian independen yang usianya tidak lebih dari 12 bulan, itulah sebabnya startup AS biasanya memperbaruinya setelah pendanaan.
Bacaan Terkait

Co-Founder & COO
On this page
- Mengapa Perusahaan Membuat Pool Opsi
- Seberapa Besar Pool Seharusnya?
- Option Pool Shuffle: Pre-Money vs Post-Money
- Contoh Perhitungan (Ilustrasi)
- Vesting: Bagaimana Opsi Diperoleh
- Strike Price dan 409A
- ISO vs NSO
- Refresh: Menambah Pool di Kemudian Hari
- Kesalahan Umum
- Kaitannya dengan Istilah Lain
- Bacaan Terkait