Bahasa Indonesia
Apa Itu Unicorn Startup?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Unicorn startup adalah perusahaan milik swasta yang dinilai investor lebih dari $1 miliar. Namanya adalah lelucon tentang kelangkaan: ketika istilah ini muncul, startup yang mencapai valuasi sebesar itu hampir sama jarangnya dengan hewan mitos. CB Insights, yang memelihara salah satu daftar publik paling terkenal, mendefinisikannya dengan lugas sebagai perusahaan swasta dengan valuasi di atas $1 miliar.
Dua bagian dari definisi itu paling berperan. Perusahaannya harus swasta, artinya sahamnya belum tercatat di bursa saham. Dan angkanya adalah valuasi, bukan pendapatan, laba, atau kas di bank. Perusahaan bisa menjadi unicorn sambil merugi, dan bisnis yang menguntungkan dengan pelanggan nyata bisa bernilai jauh di bawah $1 miliar dan tidak pernah mendapat label itu.
Artikel ini membahas asal kata tersebut, cara valuasi unicorn dihitung, istilah terkait untuk perusahaan yang lebih besar, seberapa umum unicorn, dan mengapa label ini layak disikapi dengan skeptis. Ini adalah materi referensi, bukan nasihat investasi.
Asal Istilah Ini
Pemodal ventura Aileen Lee menciptakan istilah ini dalam artikel TechCrunch November 2013, "Welcome To The Unicorn Club". Definisi kerjanya lebih sempit daripada pemakaian sekarang: perusahaan perangkat lunak berbasis di AS yang berdiri sejak 2003 dan bernilai lebih dari $1 miliar menurut investor pasar publik atau swasta. Ia menemukan 39 perusahaan yang memenuhinya, yang ia sebut Unicorn Club.
Datasetnya sengaja kecil, dan kelangkaan itulah intinya. Ia memperkirakan sekitar 0,07 persen startup perangkat lunak konsumen dan enterprise yang didukung modal ventura mencapai level itu, kira-kira satu dari 1.538. Ia juga melaporkan bahwa perusahaan-perusahaan tersebut rata-rata butuh tujuh tahun untuk mencapai peristiwa likuiditas seperti akuisisi atau IPO, dan delapan tahun atau lebih jika perusahaan yang masih swasta ikut dihitung.
Dua rincian lain dari artikel itu layak dicatat. Pertama, ia menghitung empat jenis bisnis sebagai sumber nilai utama: e-commerce, model berbasis audiens, SaaS, dan perangkat lunak enterprise. Kedua, ia menemukan unicorn enterprise bernilai sekitar 26 kali modal swasta yang mereka himpun, dibandingkan sekitar 11 kali untuk unicorn konsumen. Angka-angka itu menggambarkan sampel tahun 2013 miliknya, bukan pasar saat ini, jadi anggaplah sebagai sejarah, bukan tolok ukur.
Seiring waktu, kata ini kehilangan batasan aslinya. Kini orang memakainya untuk perusahaan swasta mana pun di atas $1 miliar, di industri dan negara mana pun, dan bagian "investor pasar publik" dari definisinya sudah hilang.
Cara Valuasi Unicorn Ditetapkan
Valuasi unicorn biasanya berasal dari putaran pendanaan. Investor sepakat membeli saham baru pada harga tertentu, dan valuasi perusahaan adalah harga itu dikalikan jumlah total saham. Ini adalah valuasi post-money: nilai perusahaan tepat setelah dana baru masuk.
Berikut contoh sederhana dengan angka rekaan. Katakanlah investor menanamkan $200 juta pada valuasi post-money $1 miliar. Investor tersebut memiliki 20 persen perusahaan. Jika putaran berikutnya dihargai lebih tinggi, angka utamanya naik. Jika dihargai lebih rendah, itu adalah down round, dan perusahaan bisa turun di bawah garis itu.
Karena angkanya ditetapkan lewat kesepakatan swasta yang dinegosiasikan, ia adalah kesepakatan antara beberapa pihak dan bukan harga pasar. Tidak ada yang bisa membeli atau menjual seluruh perusahaan pada nilai itu di suatu sore. Itulah perbedaan utamanya dari perusahaan tercatat, yang harga sahamnya berubah setiap detik.
Mengapa Angka Utama Bisa Menyesatkan
Angka $1 miliar biasanya mengasumsikan setiap saham bernilai sama dengan saham preferen terakhir yang dijual. Dalam praktik, startup menerbitkan berbagai kelas saham, dan investor terbaru sering menegosiasikan perlindungan tambahan. Preferensi likuidasi adalah salah satu yang paling umum: ia menentukan siapa dibayar lebih dulu, dan berapa, ketika perusahaan dijual atau tercatat di bursa.
Peneliti William Gornall dan Ilya Strebulaev mempelajari hal ini dalam makalah kerja National Bureau of Economic Research, "Squaring Venture Capital Valuations with Reality". Mereka meneliti 135 unicorn AS menggunakan ketentuan dari dokumen hukum. Berikut yang mereka laporkan dalam abstrak:
- Valuasi post-money unicorn yang dilaporkan rata-rata 50% di atas nilai wajar, dan 15 di antaranya lebih dari 100% di atasnya.
- Sebagian besar unicorn telah memberi investor terbaru perlindungan besar: jaminan imbal hasil IPO (14%), hak veto atas down-IPO (24%), atau senioritas atas semua investor lain (32%).
- Saham biasa, yang tidak memiliki perlindungan itu, dinilai terlalu tinggi 58%.
- Setelah disesuaikan dengan ketentuan tersebut, hampir separuhnya (65 dari 135) kehilangan status unicorn.
Makalah ini berasal dari 2017, hanya mencakup perusahaan AS dalam sampelnya, dan merupakan makalah kerja yang belum ditinjau sejawat saat diterbitkan. Kesimpulannya bukan bahwa setiap unicorn dihargai terlalu tinggi sebesar itu. Melainkan bahwa valuasi utama menyembunyikan ketentuan kesepakatan di baliknya. Dua perusahaan dengan label $1 miliar yang sama bisa menyisakan jumlah yang sangat berbeda bagi karyawan pemegang saham biasa.
Decacorn, Hectocorn, dan Istilah Terkait
Setelah kata aslinya populer, orang menambahkan label untuk perusahaan yang lebih besar. Pelacak unicorn CB Insights mengelompokkan perusahaan bervaluasi di atas $10 miliar sebagai decacorn dan perusahaan bervaluasi di atas $100 miliar sebagai hectocorn.
| Istilah | Ambang valuasi | Arti umum |
|---|---|---|
| Unicorn | Di atas $1 miliar | Perusahaan swasta bervaluasi satu miliar atau lebih |
| Decacorn | Di atas $10 miliar | Unicorn yang tumbuh sepuluh kali lipat melewati garis |
| Hectocorn | Di atas $100 miliar | Sangat langka; lapisan teratas perusahaan swasta |
Ini adalah label informal yang dipakai pers dan penyedia data. Tidak ada regulator yang mendefinisikannya, dan pelacak yang berbeda menarik garis sedikit berbeda, misalnya dalam memperlakukan perusahaan yang kemudian telah tercatat di bursa.
Berapa Banyak Unicorn yang Ada?
Jumlahnya telah tumbuh sangat besar sejak 39 milik Lee. Pelacak CB Insights saat ini mencantumkan 1.447 perusahaan unicorn di seluruh dunia, dengan total valuasi kumulatif sekitar $7.376 miliar. Halaman yang sama menyebut Airbnb, Facebook, dan Google sebagai bekas unicorn yang terkenal: perusahaan yang melewati garis itu saat masih swasta dan kemudian go public.
Anggap setiap hitungan sebagai potret sesaat. Daftar berbeda antarpenyedia karena masing-masing memakai aturan sendiri soal tanggal valuasi, penjualan sekunder, dan putaran mana yang memenuhi syarat. Jumlahnya juga berubah saat perusahaan tercatat di bursa, diakuisisi, menghimpun dana di harga lebih rendah, atau tutup.
Fakta Utama: Unicorn Startup
- Unicorn adalah perusahaan swasta bervaluasi lebih dari $1 miliar (definisi CB Insights).
- Aileen Lee menciptakan istilah ini di TechCrunch pada November 2013 dan menemukan 39 perusahaan perangkat lunak AS yang memenuhi kriterianya.
- Sampelnya menempatkan peluangnya sekitar 0,07 persen dari startup perangkat lunak yang didukung modal ventura, kira-kira 1 dari 1.538.
- Decacorn bervaluasi di atas $10 miliar dan hectocorn di atas $100 miliar.
- Pelacak CB Insights saat ini mencantumkan 1.447 unicorn dengan nilai gabungan sekitar $7.376 miliar.
- Gornall dan Strebulaev (2017) menemukan valuasi yang dilaporkan dari 135 unicorn AS rata-rata 50% di atas nilai wajar setelah ketentuan kesepakatan diperhitungkan.
Status Unicorn Tidak Sama dengan Sukses
Beberapa hal yang tidak diberitahukan oleh label ini.
Ini tidak berarti laba. Banyak unicorn dinilai berdasarkan pertumbuhan dan potensi. Metrik seperti burn multiple dan default alive menunjukkan apakah perusahaan dapat membiayai dirinya sendiri, dan valuasi tidak mengatakan apa pun tentang itu.
Ini tidak permanen. Valuasi adalah titik waktu. Perusahaan yang menghimpun dana di harga tinggi lalu kemudian di harga lebih rendah tidak lagi bernilai sebesar angka semula, meskipun daftar-daftar tertinggal memperbaruinya.
Ini tidak berarti pendiri dan karyawan kaya. Pendiri dan karyawan biasanya memegang saham biasa atau opsi, yang berada di belakang investor preferen. Berapa yang mereka terima bergantung pada cap table, harga exit, dan preferensi yang berada di atas saham biasa. Setelah dilusi ekuitas dari beberapa putaran, persentase kepemilikan lebih kecil daripada di awal.
Ini bukan tujuan itu sendiri. Valuasi mencerminkan apa yang diharapkan investor pada satu saat. Membangun perusahaan yang mencapai $1 miliar adalah hasil dari pasar dan model bisnis, bukan rencana yang bisa diikuti langkah demi langkah. Banyak perusahaan kuat tidak pernah menghimpun dana pada skala itu, dan sebagian memilih untuk tidak melakukannya.
Mengapa Investor Memburu Unicorn
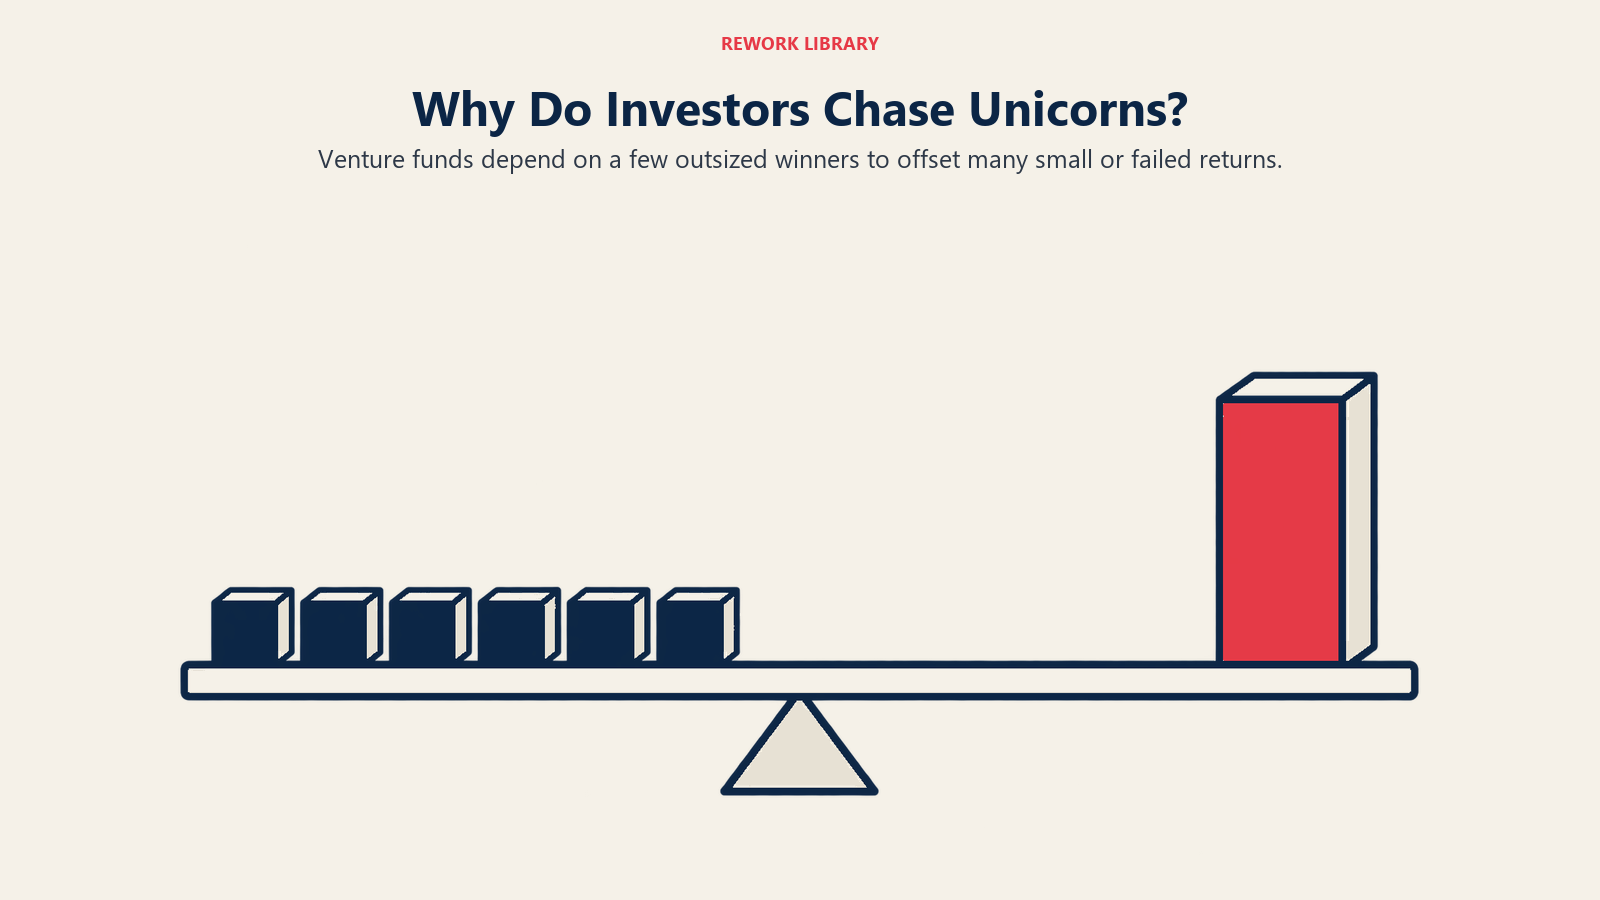
Ekonomi modal ventura menjelaskan minat itu. Dana ventura mengharapkan sebagian besar investasi memberi imbal hasil kecil dan sedikit saja yang memberi imbal hasil besar. Perusahaan yang tumbuh hingga valuasi semiliar dolar bisa mengembalikan seluruh dana, sehingga investor bersaing mendukung calon pemenang sejak dini. Persaingan itu mendorong valuasi naik. Strategi seperti blitzscaling membawa ini ke ekstrem, menukar efisiensi dengan kecepatan untuk memenangkan pasar sebelum pesaing.
Bagi perusahaan, valuasi tinggi bisa mendatangkan modal yang lebih murah, perhatian dari kandidat, dan kredibilitas di mata pelanggan besar. Biayanya adalah tekanan untuk terus tumbuh cukup cepat agar membenarkan angka itu pada putaran berikutnya atau saat penawaran umum perdana.
Bacaan Terkait
