Bahasa Indonesia
Apa Itu Investor Utama (Lead Investor)?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Investor utama (lead investor) adalah investor dalam sebuah putaran pendanaan yang menetapkan harga dan syarat, biasanya menyetor cek terbesar, dan mengorganisasi investor lain di sekitar kesepakatan itu. Dalam putaran ekuitas berharga, lead menerbitkan term sheet, menjalankan due diligence paling mendalam, mengarahkan dokumen hukum, dan sangat sering mengambil satu kursi di dewan perusahaan.
Anggaplah lead sebagai jangkar putaran. Investor lain (disebut co-investor atau pengikut) umumnya menerima syarat yang telah dinegosiasikan lead. Itulah sebabnya pendiri mencurahkan begitu banyak upaya untuk menemukan lead lebih dulu: sampai ada satu investor yang berkata "saya yang menetapkan syarat dan menyetor cek besar pertama," sebagian besar putaran tidak akan tertutup.
Artikel ini menjelaskan apa yang dilakukan lead, apa bedanya dengan peran investor lain, apa yang biasanya diperoleh lead sebagai imbalan, dan apa yang perlu diperiksa pendiri sebelum menerima satu lead. Ini adalah materi referensi, bukan nasihat hukum. Ketentuan berbeda menurut negara dan kesepakatan, jadi mintalah pengacara meninjau setiap term sheet sebelum Anda menandatanganinya.
Peran Seorang Lead Investor
Lead memikul pekerjaan yang diandalkan oleh seluruh kelompok investor. Dalam praktiknya, tugasnya terbagi menjadi lima.
- Menetapkan harga dan syarat. Lead menegosiasikan valuasi, jumlah yang dihimpun, dan perlindungan utama investor bersama para pendiri. Semua pihak lain dalam putaran biasanya berinvestasi dengan syarat yang sama.
- Menerbitkan term sheet. Term sheet adalah ringkasan singkat atas kesepakatan yang diusulkan, yang sebagian besar tidak mengikat. Dokumen ini adalah penawaran resmi dari lead. Panduan kami tentang valuasi membahas bagaimana harga dalam dokumen itu diturunkan.
- Menjalankan diligence. Lead memeriksa cap table, kepemilikan kekayaan intelektual, kontrak, laporan keuangan, dan catatan korporasi. Co-investor sering bersandar pada pekerjaan ini dan tidak mengulanginya.
- Mengarahkan dokumen hukum. Penasihat hukum lead biasanya menyusun atau mengendalikan dokumen pendanaan. NVCA, asosiasi dagang modal ventura AS, menerbitkan dokumen hukum model gratis untuk pendanaan ventura, termasuk perjanjian pembelian saham, perjanjian hak investor, perjanjian hak suara, serta perjanjian hak penolakan pertama dan co-sale. Banyak kesepakatan di AS berangkat dari templat ini.
- Menarik sisa putaran. Lead yang kredibel memberi sinyal keyakinan kepada investor lain, sehingga mengisi sisa alokasi menjadi lebih mudah. CRV, sebuah firma ventura, menjelaskan efek "domino pertama" ini dalam penjelasannya sendiri tentang lead investor.
Setelah putaran ditutup, banyak lead juga membantu perekrutan, perkenalan, dan putaran berikutnya, meski itu bonus dan bukan sesuatu yang dijamin term sheet.
Contoh Perhitungan
Berikut contoh putaran ilustratif, memakai aritmetika kami sendiri dengan angka rekaan. Ini bukan tolok ukur.
Sebuah startup menghimpun $3 juta pada valuasi pre-money $12 juta, sehingga valuasi post-money-nya adalah $15 juta ($12 juta + $3 juta).
| Investor | Peran | Cek | Kepemilikan setelah putaran |
|---|---|---|---|
| Fund A | Lead | $1,5 juta | 10% ($1,5 juta / $15 juta) |
| Grup angel | Co-investor | $0,9 juta | 6% |
| Dua angel perorangan | Co-investor | $0,6 juta | 4% |
| Total investor baru | $3,0 juta | 20% |
Pemegang saham yang sudah ada (pendiri, investor sebelumnya, dan option pool apa pun) memegang 80% sisanya. Fund A menetapkan angka $12 juta itu, menyetor setengah dari putaran, dan kemungkinan besar akan meminta kursi dewan. Tiga cek lainnya ada karena term sheet Fund A memberi mereka sesuatu untuk disetujui. Jika Fund A mundur, lubang $1,5 juta itu biasanya tidak terisi hanya dengan "beberapa angel lagi." Sering kali itu berarti memulai proses dari awal.
Lead Investor Dibandingkan Peran Investor Lain
Peran-peran ini saling tumpang tindih, sehingga orang sering mencampuradukkannya. Berikut perbedaannya.
| Peran | Apa yang dilakukan | Ukuran cek umum dalam putaran | Kursi dewan? |
|---|---|---|---|
| Lead investor | Menetapkan syarat, menerbitkan term sheet, menjalankan diligence, menjangkar putaran | Terbesar | Sering ya, atau kursi pengamat |
| Co-lead | Berbagi tugas lead dengan firma lain, membagi negosiasi harga dan diligence | Besar | Kadang-kadang |
| Co-investor | Berinvestasi dengan syarat lead, mengandalkan diligence lead | Lebih kecil | Jarang |
| Follow-on investor | Investor yang sudah ada dan menambah dana pada putaran berikutnya untuk menjaga porsi kepemilikannya | Bervariasi | Hanya jika sudah memilikinya |
| Anggota sindikat | Bergabung lewat lead yang mengorganisasi kelompok, lazim pada angel | Kecil | Tidak |
Dua klarifikasi penting di sini. Pertama, "follow-on" menggambarkan hubungan dengan putaran sebelumnya, sedangkan "co-investor" menggambarkan peran dalam satu putaran. Dana yang sama bisa menjadi follow-on investor sekaligus co-investor dalam kesepakatan yang sama. Kedua, sindikat adalah kelompok investor, sering kali angel, yang bergabung di belakang satu pengorganisasi. Dalam kasus itu, pengorganisasi berfungsi sebagai lead.
Seorang angel investor bisa memimpin putaran kecil, tetapi lead lebih sering berupa dana institusional pada tahap seed dan sesudahnya.
Putaran Tanpa Lead
Sebagian putaran tertutup tanpa satu investor dominan. Putaran seperti ini sering disebut party round, karena banyak investor kecil ikut serta dan tidak ada yang menetapkan harga secara tegas.
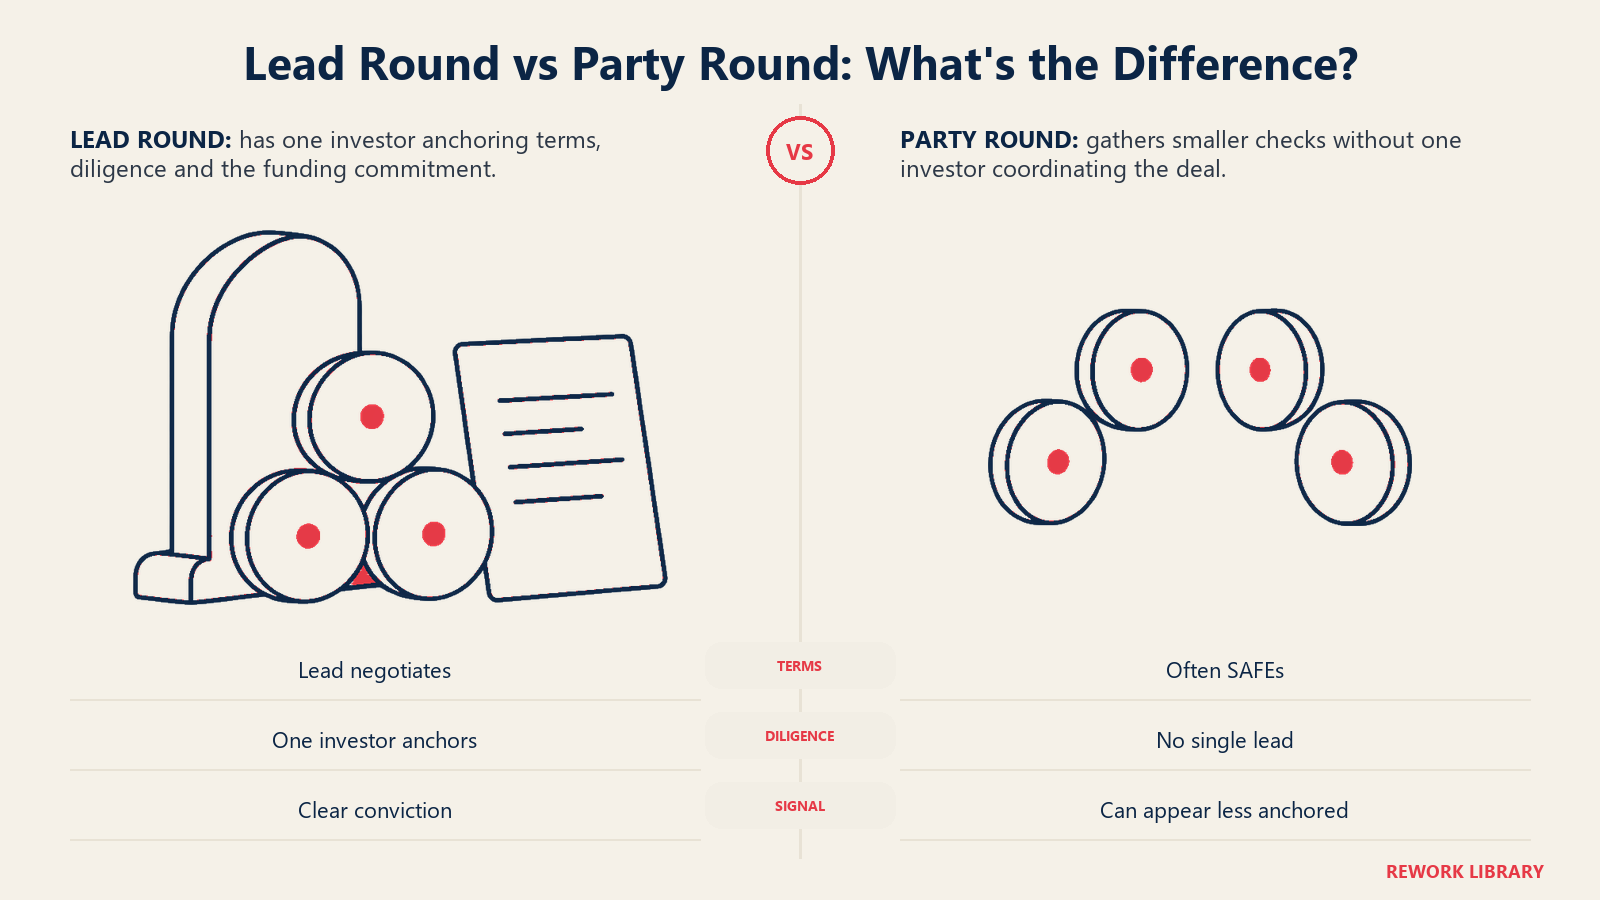
Pendiri terkadang memilih jalan ini dengan sengaja, biasanya lewat SAFE. SAFE, Simple Agreement for Future Equity yang diterbitkan Y Combinator, menetapkan valuation cap sekarang dan dikonversi otomatis ketika putaran berharga terjadi kemudian. Karena belum ada putaran berharga, tidak ada yang perlu menjadi lead. Itu membuat putaran SAFE cepat dan ringan.
Imbal baliknya, party round tidak memberi Anda jangkar. Tidak ada satu investor pun yang punya taruhan besar pada keberhasilan Anda, dan tidak ada yang melakukan diligence mendalam. Panduan CRV menyebut party round dapat memberi sinyal bahwa tidak ada investor serius yang mau memimpin, yang bisa merusak kredibilitas di mata investor tahap lanjut. Itu pandangan satu firma, bukan hukum penggalangan dana, tetapi sejalan dengan cara banyak investor membaca putaran tanpa lead yang jelas.
Untuk instrumen terkait, lihat convertible note dan bridge round, yang juga dipakai ketika putaran berharga dengan lead belum tersedia.
Apa yang Biasanya Diperoleh Lead Sebagai Imbalan
Mengambil peran lead berarti lebih banyak pekerjaan dan risiko, sehingga lead biasanya meminta lebih banyak daripada pengikut. Permintaan yang lazim meliputi:
- Kursi dewan atau kursi pengamat. Satu kursi direktur adalah permintaan yang biasa. Kursi ini memberi lead suara formal dalam keputusan besar dan kewajiban kehati-hatian terhadap perusahaan.
- Hak informasi. Pelaporan keuangan berkala, melebihi yang diterima co-investor kecil.
- Hak pro-rata. Hak untuk berinvestasi di putaran mendatang guna menghindari dilusi. Co-investor sering mendapatkannya juga, tetapi hak lead biasanya lebih luas.
- Ketentuan protektif. Hak veto atas tindakan tertentu, seperti menjual perusahaan atau menerbitkan saham senior.
- Alokasi lebih besar. Lead sering memiliki hak pertama untuk menentukan seberapa banyak dari putaran yang diambilnya.
Syarat standar investor seperti preferensi likuidasi juga biasanya dinegosiasikan oleh lead lalu diperluas ke semua pihak dalam putaran. Itu salah satu alasan syarat dari lead penting bahkan bagi investor yang tidak pernah bertemu Anda.
Kursi Dewan dan Implikasi Tata Kelola
Kursi dewan bagi lead mengubah cara perusahaan dijalankan. Sebelum putaran, dewan yang dikelola pendiri mungkin hanya satu atau dua orang yang hampir selalu sepakat. Setelah putaran, dewan memiliki seorang direktur dengan kewajiban fidusia kepada perusahaan secara keseluruhan, dan perspektif investor tentang laju pertumbuhan serta waktu exit.
Pendiri sebaiknya memeriksa tiga hal dalam term sheet:
- Komposisi dewan. Berapa kursi yang ada, siapa yang menunjuk tiap kursi, dan siapa yang memegang suara penentu. Dewan lima orang dengan dua pendiri, satu lead, dan dua independen bekerja sangat berbeda dari dewan tiga orang tempat para pendiri kalah suara.
- Ketentuan protektif. Daftar veto yang panjang dapat membuat investor memblokir keputusan walaupun tidak mengendalikan dewan.
- Apa yang terjadi di putaran berikutnya. Kursi yang diberikan sekarang makin sulit diubah ketika investor baru menginginkan kursi mereka sendiri.
Aturan praktisnya: perlakukan kursi dewan sebagai bagian dari harga. Valuasi yang sedikit lebih rendah dengan tata kelola yang bersih bisa menjadi kesepakatan yang lebih baik daripada angka lebih tinggi dengan hak kendali yang berat.
Cara Menemukan dan Menilai Lead
Menemukan lead memerlukan proses, bukan keberuntungan.
- Susun daftar target. Cari firma yang berinvestasi pada tahap dan sektor Anda, dengan ukuran cek umum yang cukup besar untuk menjangkar putaran seukuran milik Anda. Dana yang biasanya menyetor cek $250.000 tidak bisa dengan nyaman memimpin putaran $3 juta.
- Cari perkenalan hangat. Pendiri di portofolio investor yang sudah ada, atau investor sebelumnya yang sudah Anda miliki, adalah jalur masuk yang lazim.
- Jalankan proses dengan rapat. Temui banyak investor dalam jendela waktu singkat agar minat tumbuh dalam lini waktu yang serupa. Proses yang lambat dan berlarut terbaca sebagai permintaan yang lemah.
- Periksa mereka secermat mereka memeriksa Anda. Tanyakan kepada pendiri lain di portofolio mereka bagaimana sikap mereka saat kuartal buruk, bukan hanya saat kuartal baik.
Saat membandingkan penawaran, lihatlah lebih jauh dari valuasi ke faktor-faktor berikut:
| Yang dibandingkan | Mengapa penting |
|---|---|
| Valuasi dan jumlah | Menentukan dilusi Anda; lihat valuasi |
| Ketentuan dewan dan veto | Menentukan siapa yang mengendalikan keputusan besar |
| Kapasitas cadangan | Apakah dana dapat ikut lagi di putaran berikutnya |
| Kecepatan dan kepastian | Seberapa cepat lead dapat menutup putaran dan seberapa besar kemungkinan ia mempertahankan syarat |
| Reputasi di kalangan pendiri | Sinyal tentang sikapnya ketika keadaan menjadi sulit |
Sesuaikan juga jumlah yang dihimpun dengan rencana Anda. Runway dan burn rate Anda menunjukkan seberapa banyak yang harus ditutup putaran ini sebelum putaran berikutnya. Untuk gambaran lebih luas tentang proses penggalangan dana, baca panduan penggalangan dana strategis.
Fakta Utama
- Lead investor menetapkan valuasi dan syarat, biasanya menyetor cek terbesar, dan mengorganisasi sisa putaran.
- Lead menerbitkan term sheet, yang pada umumnya tidak mengikat untuk sebagian besar poin, dan mengarahkan dokumen hukum.
- Co-investor biasanya berinvestasi dengan syarat lead dan mengandalkan diligence lead.
- Lead lazim meminta kursi dewan atau kursi pengamat, ditambah hak informasi dan hak pro-rata.
- Putaran SAFE dan convertible note dapat ditutup tanpa lead karena belum ada harga yang ditetapkan.
- Putaran tanpa lead yang jelas kadang dibaca investor berikutnya sebagai tanda bahwa tidak ada investor serius yang mau memimpin.
Kesalahan Umum dan Hal yang Perlu Diwaspadai Pendiri
- Mengejar pengikut lebih dulu. Investor kecil biasanya menunggu syarat dari lead. Mengumpulkan cek tanpa lead sering menghasilkan komitmen yang menguap.
- Hanya mengoptimalkan valuasi. Tata kelola dan hak veto bisa lebih penting daripada selisih beberapa poin harga.
- Menganggap "tertarik" sama dengan "memimpin." Banyak investor mengatakan mereka "ikut" tanpa berkomitmen menetapkan syarat. Tanyakan langsung: "Apakah Anda akan memimpin, dan berapa ukuran ceknya?"
- Mengabaikan efek pada cap table. Setiap putaran mengubah siapa memiliki apa. Alat cap table membantu; lihat software cap table terbaik.
- Melewatkan tinjauan hukum. Term sheet tampak singkat tetapi memuat ketentuan yang berlaku bertahun-tahun. Mintalah penasihat hukum membacanya.
- Membiarkan satu investor mendominasi setiap putaran. Bergantung pada satu dana untuk memimpin setiap kali dapat membuat Anda bergantung pada pandangannya tentang perusahaan Anda.
Di Luar AS
Peran yang dijelaskan di sini berasal dari praktik ventura AS, dan banyak investor di pasar lain mengikuti pola serupa, dengan satu lead menegosiasikan syarat dan pihak lain bergabung. Namun struktur hukum, dokumen standar, dan perlindungan investor berbeda di berbagai negara seperti Singapura, Vietnam, dan Indonesia. Periksa hukum dan norma setempat bersama pengacara di yurisdiksi Anda, jangan berasumsi syarat AS berlaku.
Pertanyaan yang Sering Diajukan tentang Lead Investor
Apa itu lead investor secara sederhana?
Lead investor adalah investor yang menetapkan harga dan syarat sebuah putaran pendanaan dan biasanya menyetor cek terbesar. Investor lain umumnya bergabung dengan syarat yang sama. Lead juga menjalankan due diligence utama dan sering mengambil kursi dewan.
Apakah setiap putaran pendanaan membutuhkan lead investor?
Tidak. Putaran berbasis SAFE atau convertible note dapat ditutup dengan banyak investor kecil dan tanpa lead, karena belum ada harga yang ditetapkan. Namun putaran ekuitas berharga hampir selalu membutuhkan seseorang untuk menetapkan valuasi dan mengarahkan dokumen hukum, dan orang itu adalah lead.
Apa bedanya lead investor dengan co-investor?
Lead menegosiasikan syarat, menerbitkan term sheet, dan melakukan diligence paling mendalam. Co-investor berinvestasi bersama lead, biasanya dengan cek lebih kecil, dan menerima syarat yang dinegosiasikan lead. Co-investor jarang mendapat kursi dewan.
Berapa bagian putaran yang biasanya diambil lead?
Tidak ada aturan baku. Lead sering mengambil bagian terbesar, dan kadang sekitar setengah, tetapi itu bergantung pada ukuran putaran, cek lazim dana tersebut, dan jumlah investor lain yang ikut. Perlakukan persentase apa pun sebagai panduan kasar, bukan standar.
Apakah lead investor selalu mendapat kursi dewan?
Tidak selalu, tetapi itu lazim. Sebagian lead mengambil kursi direktur, sebagian mengambil kursi pengamat tanpa hak suara, dan sebagian pada tahap yang sangat awal tidak mengambil keduanya. Komposisi dewan dapat dinegosiasikan dan harus dibaca dengan cermat dalam term sheet.
Bagaimana cara menemukan lead investor?
Mulailah dengan investor yang mendanai tahap dan sektor Anda dan yang ukuran ceknya sesuai dengan putaran. Cari perkenalan hangat, temui banyak investor dalam jendela waktu singkat, dan bicaralah dengan pendiri di portofolio mereka sebelum memilih. Bandingkan ketentuan tata kelola, bukan hanya valuasi.
Bacaan Terkait

Co-Founder & COO
On this page
- Peran Seorang Lead Investor
- Contoh Perhitungan
- Lead Investor Dibandingkan Peran Investor Lain
- Putaran Tanpa Lead
- Apa yang Biasanya Diperoleh Lead Sebagai Imbalan
- Kursi Dewan dan Implikasi Tata Kelola
- Cara Menemukan dan Menilai Lead
- Fakta Utama
- Kesalahan Umum dan Hal yang Perlu Diwaspadai Pendiri
- Di Luar AS
- Bacaan Terkait