Bahasa Indonesia
Apa Itu Preferensi Likuidasi (Liquidation Preference)?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Preferensi likuidasi adalah hak yang melekat pada saham preferen yang memungkinkan investor dibayar dari hasil "peristiwa likuidasi" sebelum pemegang saham biasa (biasanya pendiri dan karyawan) menerima apa pun. Peristiwa likuidasi umumnya berarti penjualan perusahaan, merger, atau penutupan usaha. Preferensi ini ditulis sebagai kelipatan dari uang yang diinvestasikan: preferensi 1x berarti investor menerima kembali satu kali investasinya terlebih dahulu.
Hal ini penting karena valuasi perusahaan di term sheet dan jumlah yang benar-benar dibawa pulang pendiri saat exit adalah dua angka yang berbeda. Preferensi likuidasi berada di antara keduanya. Pada exit besar, pengaruhnya nyaris tak terlihat. Pada exit yang sedang-sedang saja, atau setelah down round, preferensi ini bisa menentukan siapa yang dibayar dan siapa yang tidak mendapat apa pun.
Artikel ini menjelaskan cara kerja preferensi tersebut, tiga struktur utamanya, bagaimana senioritas mengubah urutan pembayaran, dan contoh perhitungan lengkap dengan aritmetikanya. Ini adalah materi referensi, bukan nasihat hukum. Ketentuan berbeda menurut yurisdiksi dan kesepakatan, dan pendiri sebaiknya meminta penasihat hukum meninjau setiap term sheet sebelum menandatanganinya.
Cara Kerja Preferensi Likuidasi
Ketika investor membeli saham preferen dalam putaran berharga, saham itu membawa hak tambahan dibandingkan saham biasa yang dipegang pendiri. Preferensi likuidasi adalah salah satu yang terpenting. Seperti dijelaskan oleh praktik startup WilmerHale, ini adalah jumlah hasil penjualan atau likuidasi yang diterima pemegang saham preferen sebelum pemegang saham biasa berhak menerima apa pun.
Tiga masukan menentukan preferensi ini:
- Kelipatannya. Biasanya 1x. Preferensi 2x mengembalikan dua kali jumlah yang diinvestasikan sebelum saham biasa mendapat apa pun.
- Partisipasi. Apakah investor menerima preferensi lalu juga ikut membagi sisanya, atau harus memilih salah satu.
- Senioritas. Ketika ada beberapa putaran investor, siapa yang dibayar lebih dulu jika dananya tidak cukup untuk semua orang.
Rumusan hukumnya tercantum dalam anggaran dasar perusahaan (certificate of incorporation). National Venture Capital Association menerbitkan dokumen hukum model, termasuk model certificate of incorporation, yang banyak dipakai sebagai titik awal dalam kesepakatan ventura di AS dan menawarkan rumusan alternatif untuk ketentuan-ketentuan ini. Kesepakatan nyata berbeda dari model, sehingga dokumen yang ditandatanganilah yang berlaku.
Satu hal yang mengejutkan banyak pendiri pemula: preferensi ini hanya berarti ketika perusahaan dijual atau ditutup. Ia tidak berbuat apa-apa selama perusahaan beroperasi. Ia juga bukan utang. Jika harga jual terlalu rendah untuk menutup preferensi, investor tidak berhak menagih selisihnya kemudian.
Tiga Struktur
Preferen non-participating
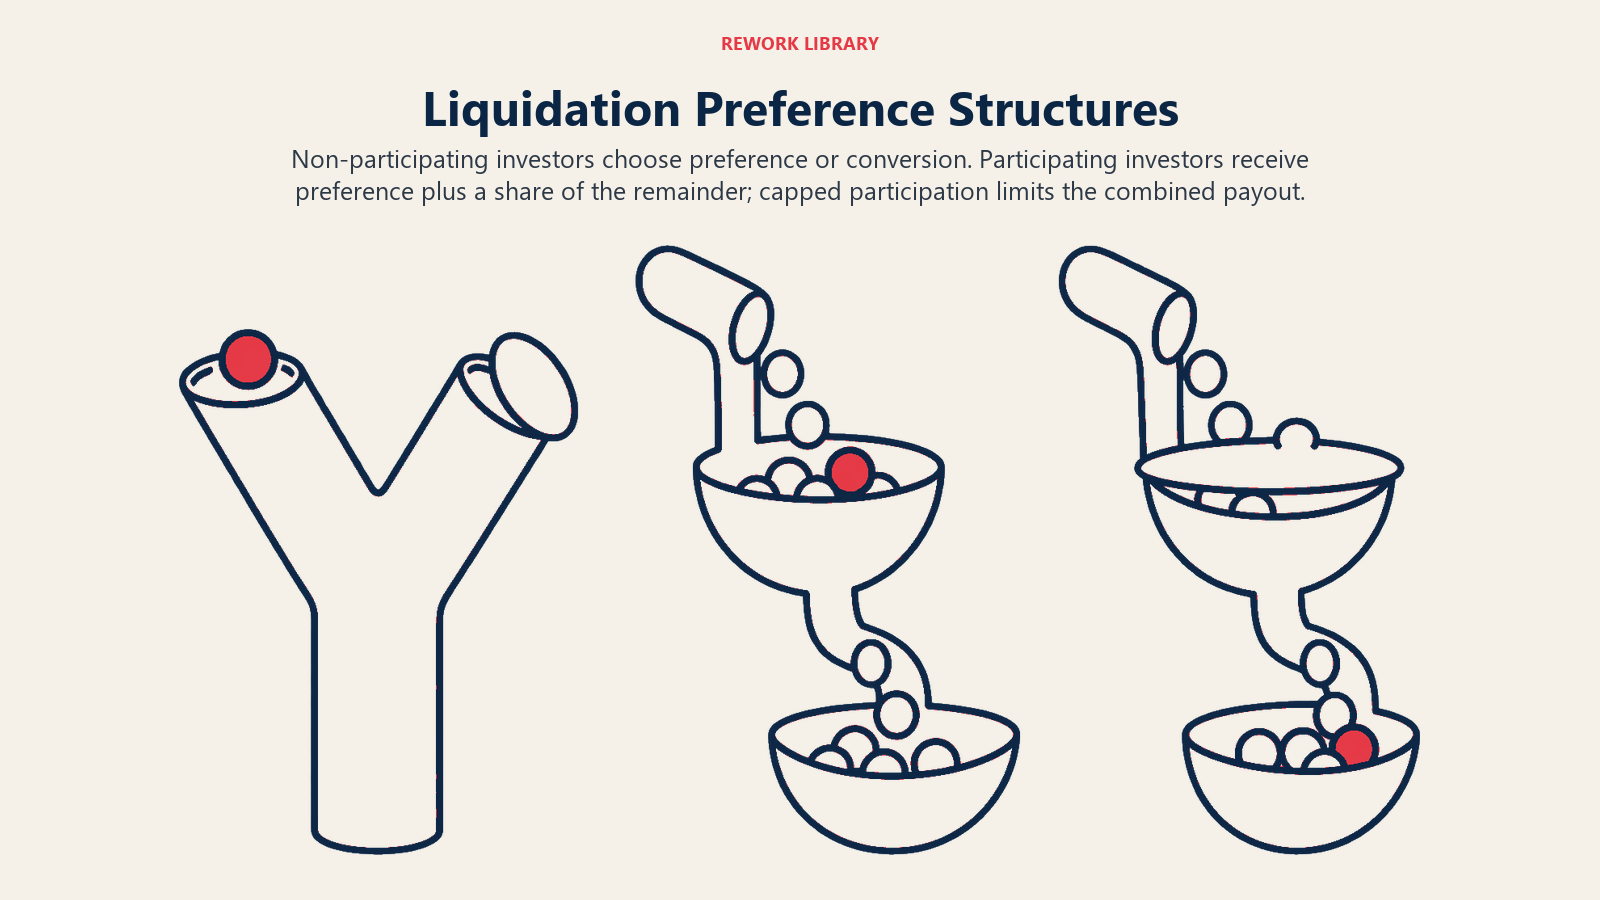
Investor memilih salah satu dari dua hasil: mengambil jumlah preferensi, atau mengonversi ke saham biasa dan ikut membagi hasil menurut persentase kepemilikan. Mereka mengambil mana yang lebih besar. Ini struktur yang paling ramah pendiri dan yang paling sering disebut standar.
Preferen participating
Investor mengambil preferensi lebih dulu lalu juga ikut membagi sisa hasil seolah-olah telah mengonversi. Orang menyebutnya "double dipping." Struktur ini memindahkan lebih banyak harga jual ke investor pada setiap ukuran exit.
Preferen participating dengan batas (capped)
Jalan tengah. Investor ikut berpartisipasi setelah preferensi, tetapi total hasil dari preferensi ditambah partisipasi dibatasi pada kelipatan tertentu dari investasi awal (3x adalah contoh yang lazim). Begitu nilai saham mereka jika dikonversi akan melampaui batas, investor mengonversi ke saham biasa dan mengambil jumlah yang lebih besar.
| Struktur | Investor mendapat | Siapa yang diuntungkan |
|---|---|---|
| Non-participating | Preferensi ATAU bagian hasil konversi, mana yang lebih besar | Pendiri |
| Participating | Preferensi DAN bagian hasil konversi atas sisanya | Investor |
| Capped participating | Preferensi ditambah partisipasi hingga batas, atau konversi jika nilainya lebih besar | Di antara keduanya |
Contoh Waterfall Exit
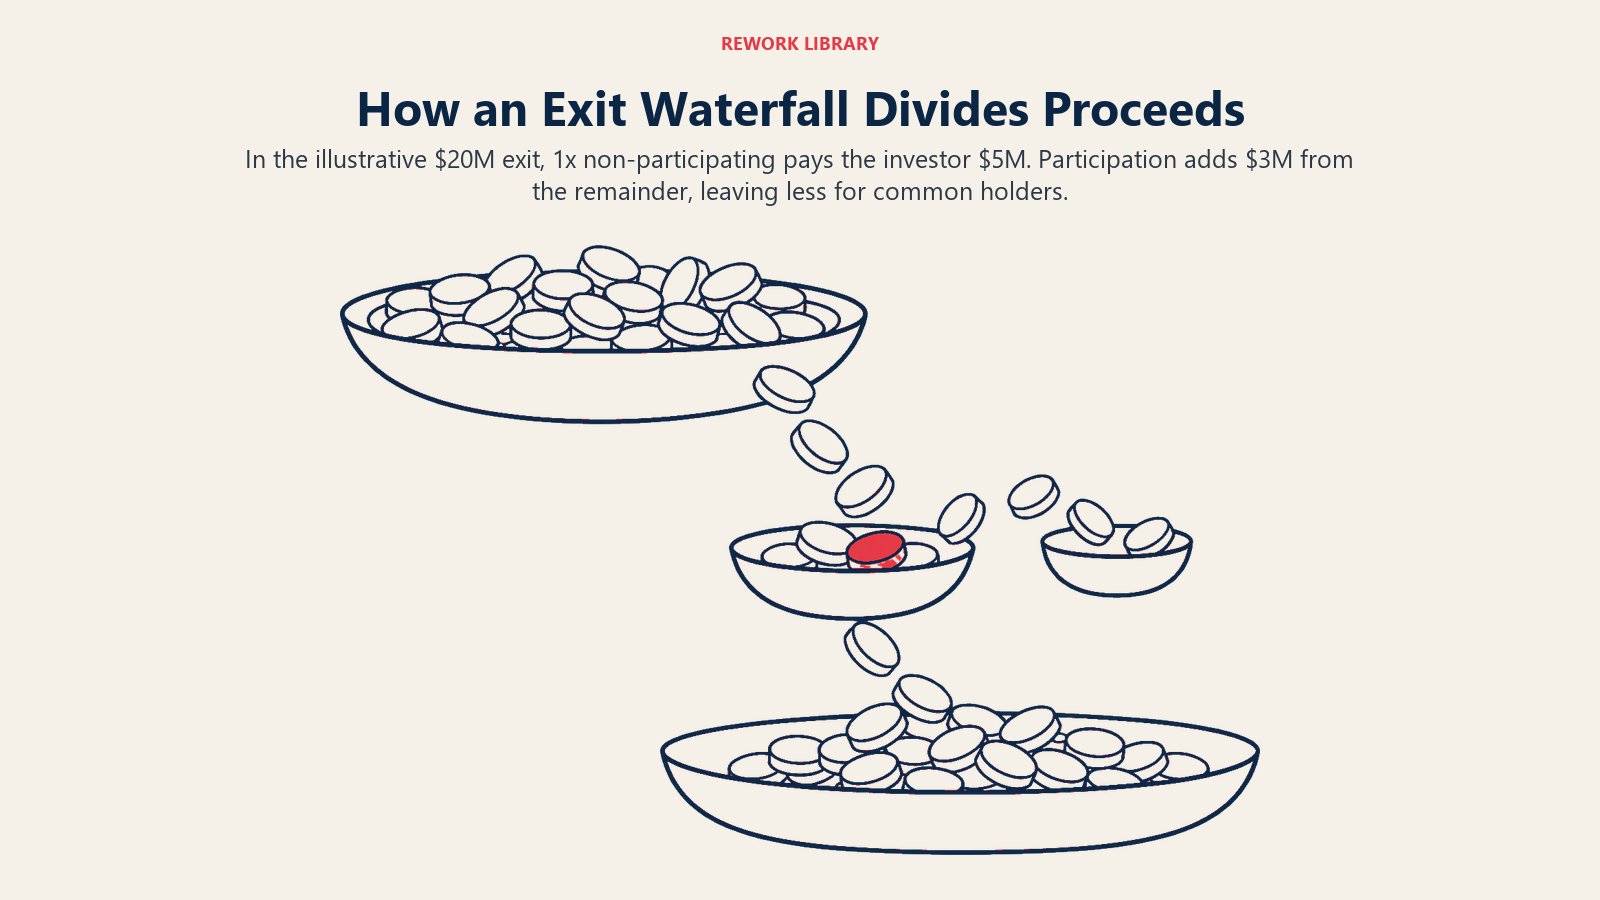
Angka di bawah ini adalah aritmetika ilustratif, bukan data dari studi atau perusahaan nyata. Misalkan seorang investor menanamkan $5 juta pada Series A untuk 20% perusahaan, sehingga valuasi post-money-nya $25 juta. Semua pihak lain (pendiri, karyawan, pemegang opsi) memegang 80% sisanya sebagai saham biasa. Tidak ada utang dan tidak ada saham preferen lain. Kita akan melihat tiga nilai exit dan tiga struktur, semuanya dengan kelipatan 1x.
Non-participating 1x
| Nilai exit | Opsi investor A: ambil preferensi $5 juta | Opsi investor B: konversi ke 20% | Investor menerima | Saham biasa menerima |
|---|---|---|---|---|
| $4 juta | $4 juta (hanya tersedia $4 juta) | $0,8 juta | $4 juta | $0 |
| $20 juta | $5 juta | $4 juta | $5 juta | $15 juta |
| $60 juta | $5 juta | $12 juta | $12 juta (konversi) | $48 juta |
Pada $4 juta, exit lebih kecil daripada preferensi, sehingga investor mengambil seluruh $4 juta dan saham biasa tidak mendapat apa pun. Pada $20 juta, preferensi ($5 juta) mengalahkan konversi ($4 juta), jadi investor mempertahankan preferensi dan saham biasa menerima $15 juta. Pada $60 juta, konversi lebih bernilai, sehingga preferensi gugur dan semua orang dibayar menurut persentase kepemilikan.
Participating 1x (tanpa batas)
| Nilai exit | Preferensi | Bagian dari sisa | Investor menerima | Saham biasa menerima |
|---|---|---|---|---|
| $4 juta | $4 juta | $0 | $4 juta | $0 |
| $20 juta | $5 juta | 20% x $15 juta = $3 juta | $8 juta | $12 juta |
| $60 juta | $5 juta | 20% x $55 juta = $11 juta | $16 juta | $44 juta |
Pada $20 juta, investor mengambil 40% dari hasil padahal memiliki 20% perusahaan. Pada $60 juta, investor mengambil sekitar 27% ($16 juta dari $60 juta). Kelebihannya langsung keluar dari kantong pemegang saham biasa: $15 juta dibandingkan $12 juta pada exit $20 juta, dan $48 juta dibandingkan $44 juta pada $60 juta.
Capped participating 1x, dengan batas 3x (total $15 juta)
| Nilai exit | Hitungan participating | Pemeriksaan batas | Investor menerima | Saham biasa menerima |
|---|---|---|---|---|
| $20 juta | $5 juta + $3 juta = $8 juta | Di bawah batas $15 juta | $8 juta | $12 juta |
| $60 juta | $5 juta + $11 juta = $16 juta | Melebihi batas, sehingga dibatasi pada $15 juta (konversi hanya memberi $12 juta) | $15 juta | $45 juta |
Investor baru melepaskan batas dan mengonversi ke saham biasa ketika 20% dari nilai exit bernilai lebih dari $15 juta. Itu terjadi di atas exit $75 juta (20% x $75 juta = $15 juta).
Dampak kelipatan 2x
Dengan preferensi non-participating 2x, preferensi investor adalah $10 juta. Pada exit $20 juta, mereka akan mengambil $10 juta dan tidak mengonversi (20% dari $20 juta hanya $4 juta), dan saham biasa menerima $10 juta, bukan $15 juta seperti pada 1x.
Fakta Utama: Preferensi Likuidasi
- Preferensi likuidasi membayar investor preferen sebelum pemegang saham biasa dalam penjualan, merger, atau penutupan usaha.
- Ditulis sebagai kelipatan modal yang diinvestasikan (1x, 2x). Ini bukan utang dan tidak berbuat apa-apa selama perusahaan beroperasi.
- Non-participating: investor mengambil preferensi atau mengonversi, tidak pernah keduanya. Participating: keduanya. Capped: keduanya, hingga batas tertentu.
- Senioritas menentukan urutan pembayaran antarputaran: standar (terbaru lebih dulu) atau pari passu (semua berbagi pro rata).
- Dalam contoh perhitungan di atas (ilustratif), investasi $5 juta untuk 20% mengambil $5 juta dari exit $20 juta secara non-participating, tetapi $8 juta jika participating.
- Preferensi paling terasa pada exit yang sedang-sedang saja dan setelah down round. Di atas nilai exit tertentu, investor non-participating mengonversi dan preferensi tidak lagi berarti.
Senioritas: Siapa Dibayar Lebih Dulu
Ketika perusahaan telah menghimpun beberapa putaran, saham preferen tiap putaran memiliki preferensinya sendiri. Anggaran dasar menetapkan urutan pembayaran.
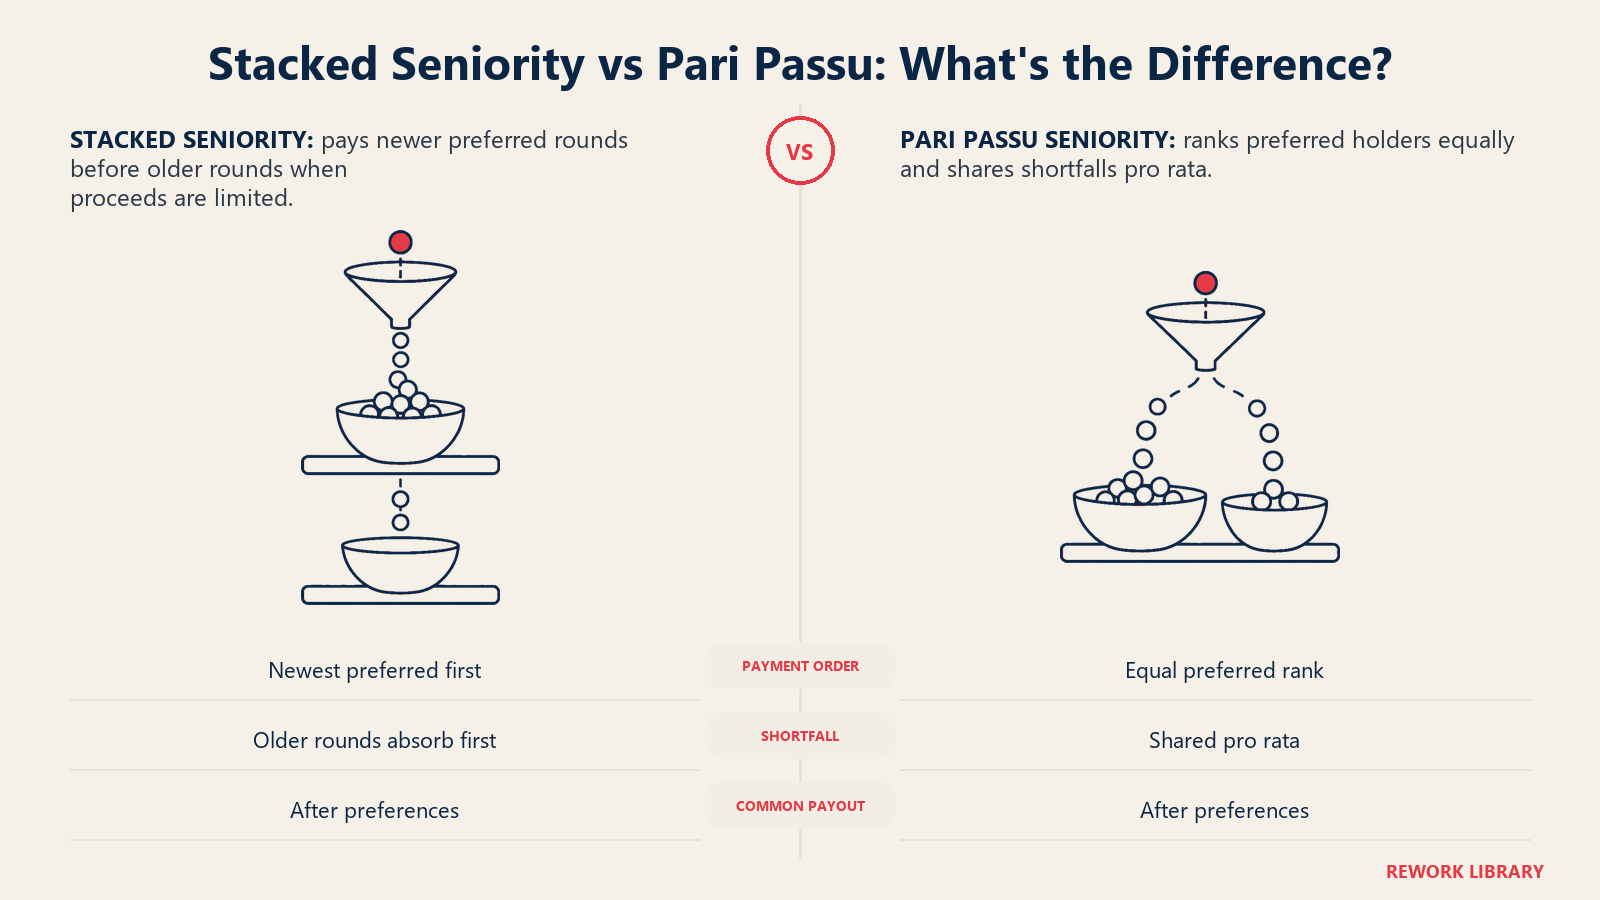
Senioritas standar (bertumpuk). Putaran terbaru dibayar lebih dulu, lalu putaran sebelumnya, dan seterusnya, baru kemudian saham biasa. Ringkasan WilmerHale menggambarkan struktur bertumpuk sebagai membayar investor terakhir yang masuk lebih dulu, dan struktur ini sering muncul di putaran-putaran lanjutan ketika investor menginginkan perlindungan pada valuasi yang lebih tinggi.
Pari passu. Semua pemegang saham preferen berperingkat sama. Jika hasilnya tidak menutup setiap preferensi, mereka membagi yang tersedia sebanding dengan jumlah yang terutang kepada mereka.
Berikut ilustrasi dengan angka rekaan. Seorang investor seed menanamkan $2 juta dan seorang investor Series A menanamkan $5 juta, keduanya dengan preferensi 1x non-participating. Perusahaan dijual seharga $6 juta.
| Senioritas | Series A menerima | Seed menerima | Saham biasa menerima |
|---|---|---|---|
| Standar (Series A lebih dulu) | $5 juta | $1 juta | $0 |
| Pari passu | $6 juta x 5/7 = sekitar $4,29 juta | $6 juta x 2/7 = sekitar $1,71 juta | $0 |
Total preferensi adalah $7 juta, lebih besar daripada $6 juta yang tersedia, sehingga saham biasa tidak menerima apa pun dalam kedua kasus. Perbedaannya hanya pada investor mana yang menanggung kekurangannya.
Mengapa Ini Penting dalam Down Round dan Exit yang Sedang-Sedang Saja
Investor ventura biasanya berhitung untuk hasil yang luar biasa besar, tetapi sebagian besar penjualan tidak sebesar itu. Ketika perusahaan dijual dengan harga di bawah dana yang telah dihimpunnya, atau kurang lebih sama dengan valuasi terakhirnya, preferensilah yang dirasakan pendiri.
Dalam down round, investor baru sering meminta preferensi senior, kelipatan lebih tinggi, atau partisipasi sebagai kompensasi risiko, karena perusahaan bernilai lebih rendah daripada pada putaran berharga terakhirnya. Itu bisa menyisakan bagian kecil dari exit bagi pendiri dan karyawan, padahal harga utamanya tampak lumayan. Penjualan $30 juta terdengar seperti kemenangan sampai preferensi senilai $25 juta atau lebih berada di depan saham biasa.
Inilah juga alasan pendiri sebaiknya memodelkan exit, bukan hanya kepemilikan. Cap table yang menunjukkan kepemilikan pendiri 60% tidak mengatakan apa pun tentang pembayaran pada exit di bawah total preferensi. Alat manajemen cap table sering menyertakan pemodelan waterfall untuk keperluan ini.
Logika yang sama berlaku ketika bridge round atau convertible note kelak dikonversi menjadi saham preferen: pemegang hasil konversi bisa membawa preferensinya sendiri, menambah lapisan lain pada tumpukan.
Seperti Apa Kondisi Pasar
Arah ketentuan menuju struktur yang lebih sederhana. Laporan pendanaan ventura Cooley untuk kuartal pertama 2019 menemukan bahwa porsi kesepakatan yang memakai preferensi likuidasi participating penuh turun menjadi 8% dari transaksi. Itu data lama, dan edisi yang lebih baru mungkin berbeda, jadi periksalah laporan terbaru dari firma hukum atau penyedia data seperti Carta sebelum menganggap angka mana pun masih berlaku. Apa pun rata-ratanya, kesepakatan Anda sendiri dinegosiasikan. Lead investor biasanya menetapkan syarat putaran, dan investor lain umumnya mengikuti.
Kesalahan Umum dan Hal yang Perlu Diwaspadai Pendiri
- Hanya menegosiasikan valuasi. Valuasi lebih tinggi dengan partisipasi dan preferensi 2x bisa membuat pendiri lebih buruk daripada valuasi lebih rendah dengan preferensi 1x non-participating yang bersih. Modelkan keduanya pada beberapa nilai exit.
- Mengabaikan tumpukan kumulatif. Setiap putaran menambah preferensi. Jumlahkan sebelum penggalangan dana berikutnya dan lihat berapa exit yang dibutuhkan agar saham biasa menerima sesuatu.
- Melupakan karyawan. Pemegang opsi adalah pemegang saham biasa. Exit yang sedang-sedang saja dan hanya membayar pendiri sedikit bisa tidak membayar karyawan sama sekali, yang merusak retensi jauh sebelum exit.
- Mencampuradukkan kelipatan dengan hak partisipasi. "1x" memberi tahu ukuran preferensi. Ia tidak memberi tahu apakah investor juga ikut berpartisipasi. Tanyakan kedua ketentuan itu.
- Menganggap term sheet sebagai final. Term sheet yang singkat memadatkan ketentuan ini menjadi satu atau dua baris. Anggaran dasar memuat mekanisme lengkapnya, termasuk pemicu konversi dan cara dividen ditangani.
- Melewatkan nasihat setempat. Struktur saham preferen, perlindungan investor, dan daya penegakannya berbeda di tiap negara. Pendiri yang menghimpun dana dari dana regional atau asing sebaiknya didampingi penasihat hukum yang memahami yurisdiksi terkait.
Perbandingan dengan Istilah Terkait
- Valuasi. Valuasi menetapkan harga per saham dan persentase kepemilikan. Preferensi likuidasi menetapkan siapa dibayar lebih dulu dari hasil exit. Keduanya adalah tuas yang terpisah, dan investor sering menukar yang satu dengan yang lain.
- Perlindungan anti-dilusi. Melindungi persentase kepemilikan investor jika putaran berikutnya dihargai lebih rendah. Preferensi likuidasi melindungi pembayaran investor saat exit. Keduanya sering dinegosiasikan bersamaan setelah down round.
- Utang. Utang harus dilunasi berapa pun nilai perusahaan, dan dapat memaksa kebangkrutan. Preferensi hanya berlaku ketika ada hasil untuk dibagikan.
- Runway dan burn rate. Keduanya menentukan seberapa besar kemungkinan perusahaan menghadapi penjualan berharga rendah atau penutupan usaha, saat preferensi menjadi persoalan utama.
Pertanyaan yang Sering Diajukan tentang Preferensi Likuidasi
Apa arti preferensi likuidasi 1x?
Artinya investor preferen berhak menerima satu kali jumlah yang mereka investasikan sebelum pemegang saham biasa dibayar dari hasil exit. Investasi $5 juta membawa preferensi $5 juta. Apakah mereka juga dapat ikut membagi sisanya bergantung pada apakah sahamnya participating.
Apa bedanya preferen participating dan non-participating?
Pada preferen non-participating, investor mengambil preferensi atau bagian saham biasa hasil konversi, mana yang lebih besar. Pada preferen participating, investor mengambil preferensi lalu juga ikut membagi sisanya. Dalam contoh perhitungan di atas, investasi $5 juta untuk 20% menghasilkan $5 juta secara non-participating tetapi $8 juta secara participating pada exit $20 juta.
Apakah preferensi likuidasi berlaku jika perusahaan tutup?
Ya, dalam arti pemegang saham preferen berperingkat di depan pemegang saham biasa untuk aset apa pun yang tersisa setelah kreditur dibayar. Namun preferensi bukan utang, jadi jika hanya sedikit atau tidak ada yang tersisa, investor tidak berhak menagih kekurangannya kemudian.
Apa bedanya senioritas standar dan pari passu?
Pada senioritas standar, putaran terbaru dibayar lebih dulu dan putaran yang lebih lama dibayar dari sisanya. Pada pari passu, semua pemegang saham preferen berperingkat sama dan membagi secara pro rata jika hasilnya tidak mencukupi total preferensi.
Kapan preferensi likuidasi tidak lagi berarti?
Pada preferen non-participating, begitu bagian hasil konversi melampaui preferensi, investor mengonversi ke saham biasa dan preferensi menjadi tidak relevan. Dalam contoh di atas dengan kepemilikan 20% dan preferensi $5 juta, itu terjadi di atas exit $25 juta.
Bisakah pendiri menegosiasikan preferensi likuidasi?
Bisa. Kelipatan, partisipasi, batas, dan senioritas semuanya dapat dinegosiasikan, dan daya tawarnya bergantung pada persaingan di putaran tersebut serta posisi perusahaan. Pendiri sebaiknya memodelkan pembayaran pada beberapa nilai exit dan meminta penasihat hukum meninjau syaratnya.
Bacaan Terkait

Co-Founder & COO
On this page
- Cara Kerja Preferensi Likuidasi
- Tiga Struktur
- Preferen non-participating
- Preferen participating
- Preferen participating dengan batas (capped)
- Contoh Waterfall Exit
- Non-participating 1x
- Participating 1x (tanpa batas)
- Capped participating 1x, dengan batas 3x (total $15 juta)
- Dampak kelipatan 2x
- Senioritas: Siapa Dibayar Lebih Dulu
- Mengapa Ini Penting dalam Down Round dan Exit yang Sedang-Sedang Saja
- Seperti Apa Kondisi Pasar
- Kesalahan Umum dan Hal yang Perlu Diwaspadai Pendiri
- Perbandingan dengan Istilah Terkait
- Bacaan Terkait