Bahasa Indonesia
Apa Itu Vesting? Jadwal Vesting dan Cliff Dijelaskan
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
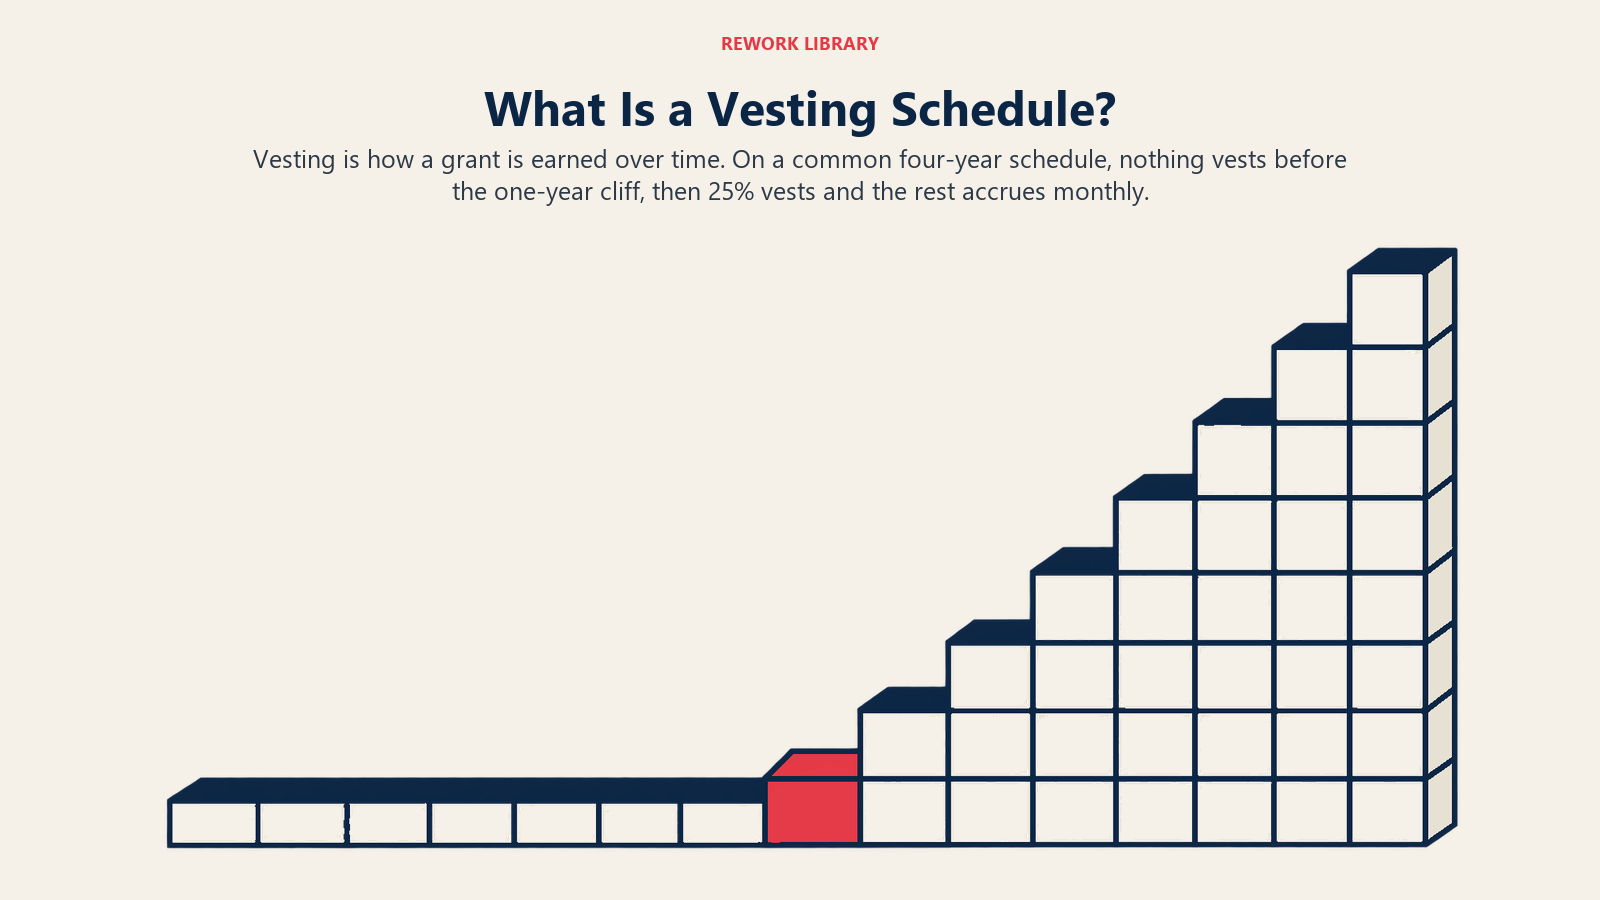
Vesting adalah proses ketika seseorang memperoleh hak penuh atas ekuitas seiring waktu atau setelah memenuhi syarat tertentu. Pemberian 48.000 opsi atau saham di atas kertas tidak berarti pemegangnya memiliki atau dapat mengeksekusi seluruhnya di hari pertama. Ekuitas itu menjadi milik pemegang sedikit demi sedikit, sesuai jadwal vesting. Sebelum itu, statusnya unvested dan umumnya bisa ditarik kembali jika orang tersebut keluar.
Tujuannya adalah mengaitkan kepemilikan dengan komitmen. Perusahaan yang membagikan ekuitas ingin penerimanya bertahan dan membangun nilai, dan jadwal vesting adalah mekanisme yang membuat pertukaran itu eksplisit. Panduan pendiri dari Y Combinator menyatakan logikanya dengan lugas: tanpa vesting, seseorang bisa memiliki separuh perusahaan di atas kertas dan tetap pergi dengan tangan kosong jika keluar di tahun pertama, dan itulah persis yang hendak dicegah oleh sebuah jadwal.
Ini adalah materi referensi, bukan nasihat hukum atau pajak. Program ekuitas, aturan pajak, dan hukum sekuritas berbeda menurut perusahaan, kesepakatan, dan yurisdiksi, jadi minta penasihat hukum dan penasihat pajak meninjau setiap pemberian ekuitas yang nyata.
Bagian Dasar Sebuah Jadwal Vesting
Setiap jadwal tersusun dari beberapa komponen:
- Grant. Jumlah total opsi, saham, atau unit yang diberikan.
- Tanggal mulai vesting. Tanggal jam mulai berjalan. Sering kali berupa tanggal mulai bekerja atau tanggal grant, tetapi perjanjian grant yang menentukan.
- Periode vesting. Berapa lama waktu yang dibutuhkan untuk memperoleh seluruh grant.
- Cliff. Masa tunggu sebelum ada yang menjadi vested.
- Interval vesting. Seberapa sering ekuitas tambahan menjadi vested setelah cliff (biasanya bulanan, kadang per kuartal).
Jadwal Empat Tahun dengan Cliff Satu Tahun
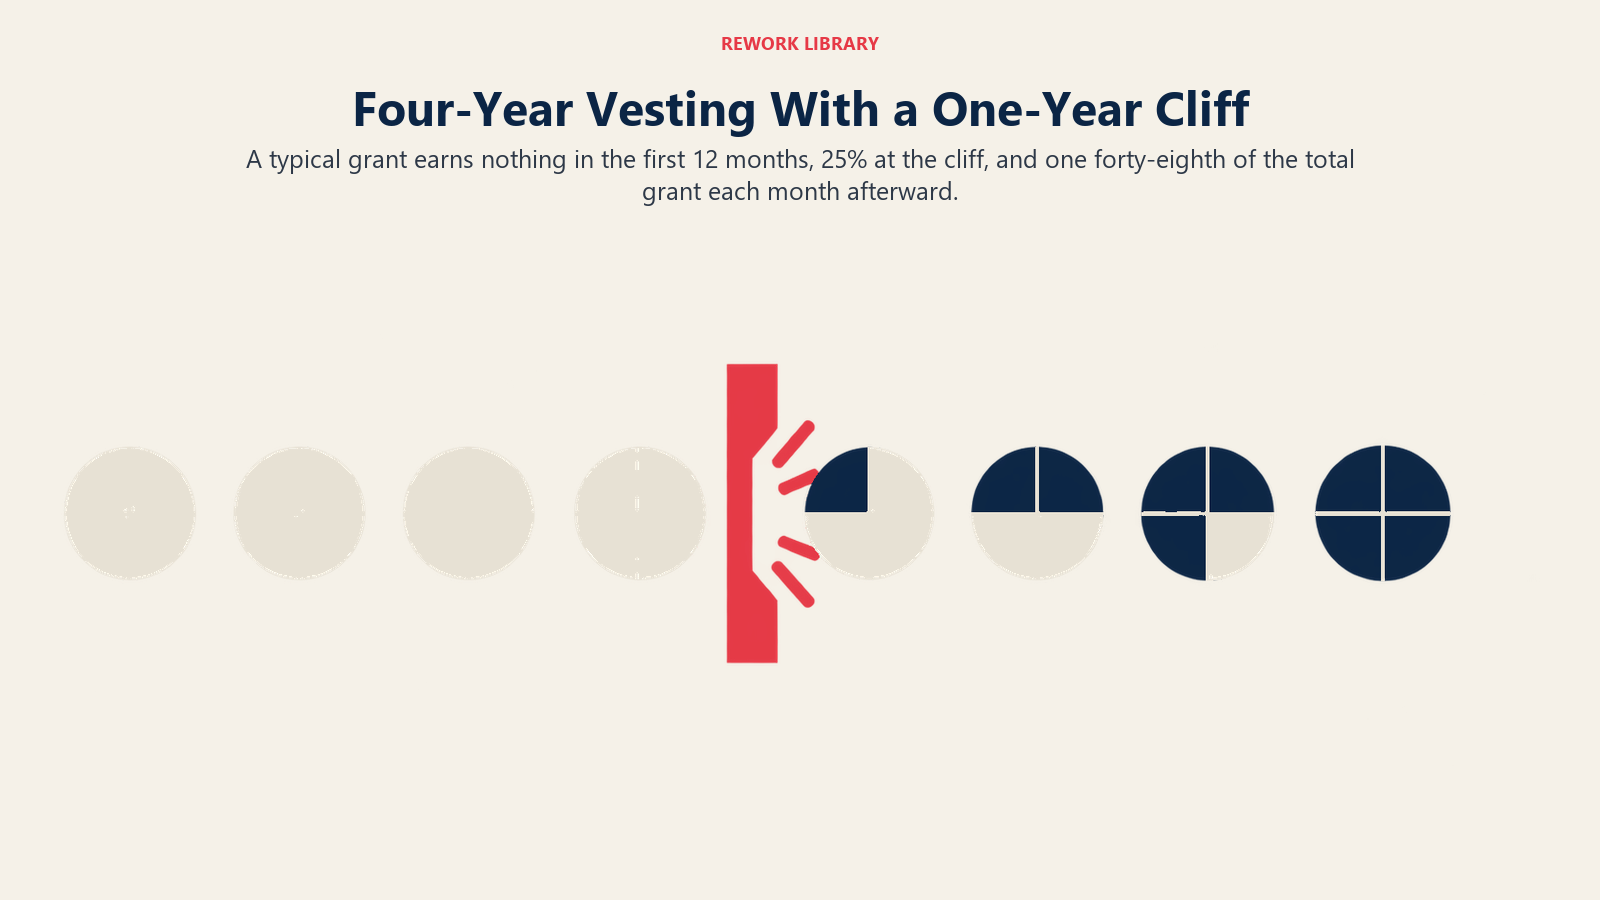
Konvensi startup yang paling umum adalah jadwal empat tahun dengan cliff satu tahun. Praktik startup WilmerHale menggambarkannya sebagai vesting empat tahun dengan cliff satu tahun, sehingga 25% menjadi vested setelah satu tahun, diikuti vesting bulan demi bulan selama tiga tahun sisanya. Y Combinator menjelaskan pola yang sama dan menyebut bahwa setelah cliff seorang pendiri memperoleh tambahan 1/48 dari total sahamnya setiap bulan. Keduanya ditulis untuk saham pendiri, dan grant karyawan sering mengikuti pola serupa, tetapi ketentuan sebenarnya ditetapkan oleh program dan perjanjian grant masing-masing perusahaan.
Apa yang Dilakukan Cliff
Cliff adalah penghentian mutlak di awal jadwal. Orang yang keluar pada bulan kesebelas tidak mendapat vesting apa pun. Pada bulan kedua belas, seperempat dari grant menjadi vested sekaligus. Sejak itu, satu per empat puluh delapan menjadi vested setiap bulan.
Contoh Jadwal Ilustratif
Angka di bawah ini dibuat untuk menunjukkan perhitungannya. Angka-angka ini bukan data dari perusahaan nyata mana pun. Anggap ada grant 48.000 opsi dengan jadwal empat tahun, cliff satu tahun, dan vesting bulanan sesudahnya.
| Masa kerja (bulan) | Opsi vested | % kumulatif vested |
|---|---|---|
| 6 | 0 | 0% |
| 11 | 0 | 0% |
| 12 (cliff) | 12.000 | 25,0% |
| 13 | 13.000 | 27,1% |
| 18 | 18.000 | 37,5% |
| 24 | 24.000 | 50,0% |
| 36 | 36.000 | 75,0% |
| 48 | 48.000 | 100% |
Setelah cliff, 1.000 opsi menjadi vested setiap bulan (48.000 dibagi 48). Jadi orang yang keluar setelah 30 bulan memiliki 30.000 opsi vested, dan 18.000 sisanya unvested.
Bentuk Jadwal Lainnya
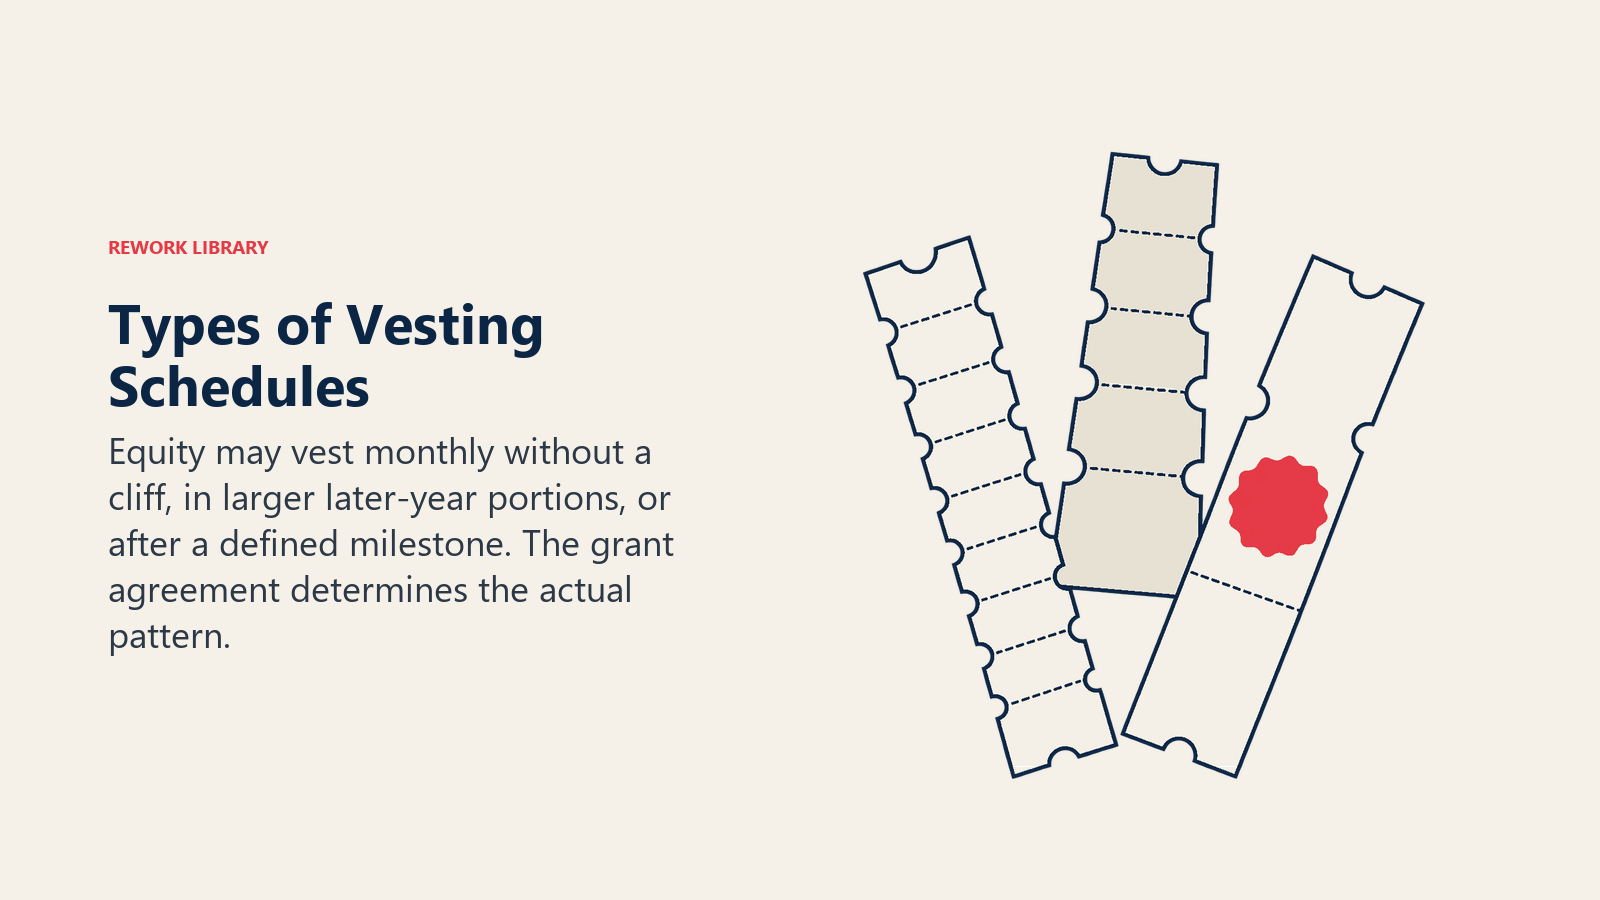
Pola empat tahun dengan cliff satu tahun adalah konvensi, bukan aturan. Perusahaan menyesuaikannya karena berbagai alasan.
| Jenis jadwal | Cara kerja | Di mana muncul |
|---|---|---|
| Berbasis waktu, bulanan setelah cliff | Potongan bulanan yang sama besar setelah cliff awal | Default untuk banyak pemberian opsi startup |
| Tanpa cliff | Vesting dimulai sejak bulan pertama, bulanan atau per kuartal | Kadang dinegosiasikan untuk perekrutan senior atau advisor |
| Condong ke belakang | Porsi lebih kecil di awal, porsi lebih besar di tahun-tahun berikutnya | Sebagian pemberian saham di perusahaan yang lebih besar |
| Berbasis milestone | Menjadi vested saat sasaran tercapai (peluncuran produk, target pendapatan, putaran pendanaan) | Advisor, grant berbasis kinerja, sebagian kesepakatan pendiri |
| Pengakuan masa kerja sebelumnya | Tanggal mulai vesting ditetapkan sebelum tanggal grant | Pendiri yang memformalkan ekuitas setelah pekerjaan dimulai |
Vesting berbasis milestone lebih sulit dikelola, karena seseorang harus memutuskan apakah sasarannya tercapai. Jadwal berbasis waktu lebih sederhana, dan itu alasan besar mengapa ia menjadi default.
Fakta Utama: Vesting
- Vesting adalah proses memperoleh ekuitas seiring waktu atau berdasarkan syarat, dan ekuitas yang unvested umumnya dapat diambil kembali oleh perusahaan saat seseorang keluar.
- Konvensi yang umum adalah empat tahun dengan cliff satu tahun: 25% pada satu tahun, lalu vesting bulanan selama tiga tahun sisanya (WilmerHale).
- Setelah cliff, seorang pendiri memperoleh 1/48 dari total sahamnya setiap bulan (Y Combinator).
- Pemilihan 83(b) harus diajukan paling lambat 30 hari setelah properti dialihkan (26 CFR 1.83-2).
- Akselerasi double-trigger adalah bentuk yang lebih ramah investor dan menjadi sangat populer di perusahaan tahap awal (Cooley GO).
- Pada grant ilustratif 48.000 opsi di atas, orang yang keluar pada bulan ke-11 tidak mendapat vesting apa pun dan orang yang keluar pada bulan ke-12 mendapat 12.000.
Vesting Pendiri vs Vesting Karyawan
Pendiri biasanya memegang saham sungguhan sejak awal, bukan opsi. Ketika investor masuk, mereka sering meminta agar saham pendiri dikenai vesting, meskipun para pendiri sudah memilikinya. Ini kadang disebut reverse vesting: pendiri memiliki sahamnya sepenuhnya, tetapi perusahaan memegang hak untuk membeli kembali saham yang belum vested jika pendiri keluar. Panduan WilmerHale menjelaskan hak perusahaan untuk membeli kembali saham yang belum vested dengan harga penerbitan awalnya saat hubungan kerja berakhir.
Karyawan biasanya menerima opsi atau restricted stock unit yang dimulai dalam status unvested dan menjadi vested seiring waktu. Dampak praktisnya mirip, meskipun mekanisme hukum dan perlakuan pajaknya berbeda. Untuk melihat bagaimana pembagian dan jadwal pendiri saling berkaitan, lihat ekuitas pendiri.
Vesting untuk Opsi, RSU, dan Restricted Stock
Instrumennya mengubah arti vesting:
- Opsi saham. Vesting memberi pemegang hak untuk mengeksekusi, yaitu membeli saham pada harga strike. Opsi yang belum vested tidak dapat dieksekusi. Lihat pool opsi karyawan untuk cara opsi dicadangkan dan dihargai.
- Restricted stock. Orang tersebut memegang sahamnya, tetapi saham itu dapat disita atau dibeli kembali sampai vested. Di sinilah pemilihan 83(b) berperan.
- Restricted stock unit (RSU). Janji untuk menyerahkan saham (atau nilai tunainya) ketika syarat vesting terpenuhi. Untuk perbedaan secara rinci, lihat opsi saham vs RSU.
Akselerasi: Single Trigger dan Double Trigger
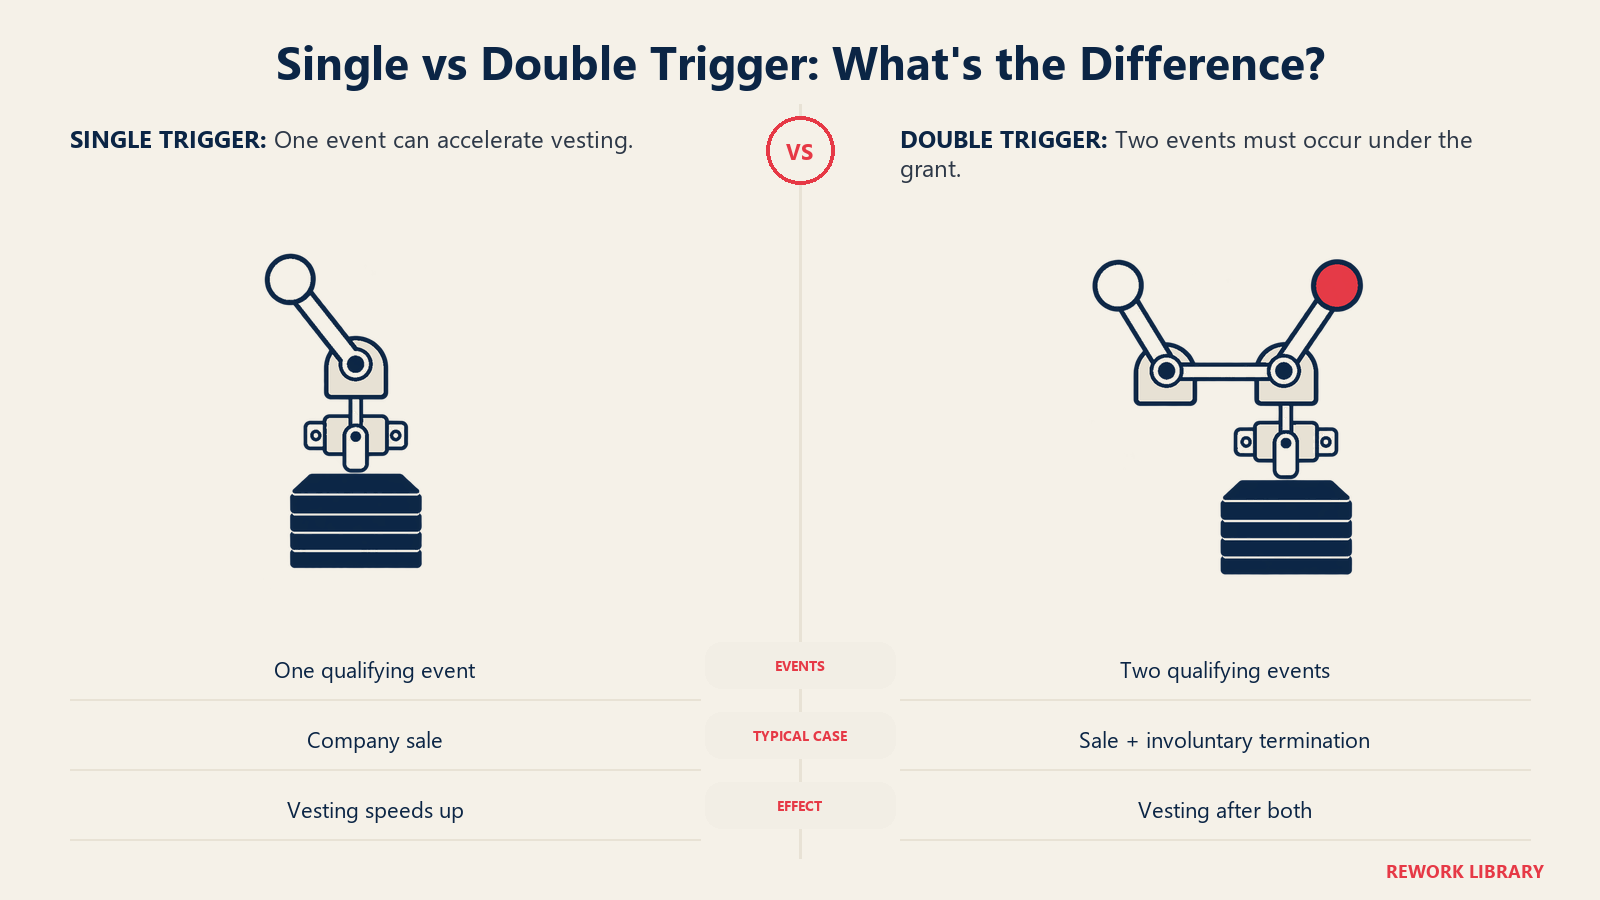
Akselerasi mengubah jadwal sehingga sebagian atau seluruh ekuitas yang belum vested menjadi vested lebih awal pada peristiwa tertentu. Cooley GO mendefinisikan akselerasi single-trigger sebagai akselerasi sebagian atau penuh berdasarkan terjadinya satu peristiwa, dan double-trigger sebagai akselerasi yang membutuhkan dua peristiwa, paling umum penjualan perusahaan ditambah pemutusan hubungan kerja karyawan secara tidak sukarela dalam jangka waktu tertentu sesudahnya.
| Single trigger (pemicu tunggal) | Double trigger (pemicu ganda) | |
|---|---|---|
| Peristiwa yang dibutuhkan | Satu (misalnya, penjualan perusahaan) | Dua (penjualan, lalu pemutusan hubungan kerja tanpa sebab atau semacamnya) |
| Perlindungan karyawan | Tertinggi | Kuat, tetapi bergantung pada apakah karyawan diberhentikan |
| Pandangan pembeli | Sering tidak disukai, karena orang kunci bisa pergi dengan ekuitas yang sudah vested penuh | Umumnya lebih dapat diterima |
| Lazim di grant tahap awal | Kurang umum | Sangat populer |
Cooley GO mencatat bahwa investor umumnya tidak menyukai akselerasi single-trigger saat penjualan karena dapat membuat pembeli enggan, padahal pembeli ingin mempertahankan karyawan kunci. Ia juga menandai keterbatasan double-trigger: ia hanya membantu jika pembeli benar-benar mengambil alih atau melanjutkan penghargaan ekuitas yang mendasarinya, dan itu tidak selalu terjadi. WilmerHale juga menyebut akselerasi double-trigger sebagai pendekatan yang biasanya paling tepat untuk saham pendiri. Dalam acqui-hire, ketika pembeli menginginkan timnya, perlakuan terhadap ekuitas yang belum vested sering menjadi bagian inti negosiasi.
Apa yang Terjadi Saat Seseorang Keluar
Kepergian memunculkan tiga pertanyaan terpisah:
- Ekuitas unvested. Opsi yang belum vested biasanya berakhir dan kembali ke pool. Restricted stock yang belum vested umumnya tunduk pada hak pembelian kembali perusahaan.
- Opsi vested. Pemegang biasanya memiliki jangka waktu terbatas setelah keluar untuk mengeksekusinya, sesuai ketentuan program dan perjanjian grant. Jika tidak dieksekusi tepat waktu, opsi tersebut kedaluwarsa.
- Status pajak opsi. Agar incentive stock option mempertahankan perlakuan pajak khususnya, undang-undang mensyaratkan pemegang berstatus karyawan setiap saat sejak grant hingga tiga bulan sebelum eksekusi. Pasal 422(a)(2) kode pajak menetapkan periode tiga bulan tersebut, dan 422(c)(6) memperpanjangnya menjadi satu tahun bagi karyawan penyandang disabilitas. Setelah itu, opsi umumnya diperlakukan sebagai opsi nonstatutori.
Banyak program memakai jendela eksekusi 90 hari agar selaras dengan aturan tiga bulan, tetapi jendela yang lebih panjang juga ada, dan perjanjian grant-lah yang berlaku.
Pemilihan 83(b)
Ketika seseorang menerima restricted stock yang dikenai vesting, aturan pajak default menyatakan ia dikenai pajak saat saham menjadi vested, atas nilai pada saat itu. Pemilihan 83(b) memungkinkan orang tersebut memilih untuk dikenai pajak pada saat pengalihan, atas nilai saat itu, meskipun sahamnya masih unvested. Peraturan 26 CFR 1.83-2 mensyaratkan pemilihan diajukan paling lambat 30 hari setelah tanggal properti dialihkan. Panduan WilmerHale juga meminta pendiri membuat pemilihan itu dalam 30 hari sejak pemberian restricted stock.
Jendela 30 hari itu ketat, dan tenggat yang terlewat umumnya tidak bisa diperbaiki kemudian. Aturan ini berlaku untuk restricted stock, bukan untuk pemberian opsi biasa. Apakah akan mengajukan, dan berapa biayanya, bergantung pada nilai saham dan situasi orang tersebut, jadi ini pertanyaan untuk penasihat pajak.
Vesting di Luar AS
Vesting sebagai konsep bersifat global, tetapi aturan pajak, ketenagakerjaan, dan sekuritas di sekitarnya tidak. Sebagian negara mengenakan pajak atas ekuitas saat vesting, lainnya saat eksekusi atau penjualan, dan sebagian membatasi bagaimana penghargaan yang belum vested boleh disita. Aturan AS di atas (ISO, 83(b)) tidak berlaku di tempat lain, jadi mintalah saran lokal sebelum menerapkan semua ini pada tim internasional.
Kesalahan Umum
- Melewatkan tenggat 83(b). Tiga puluh hari itu singkat, dan dihitung sejak pengalihan, bukan sejak seseorang menyadarinya.
- Mengira cliff bersifat opsional atau bisa dinegosiasikan setelah kejadian. Jadwal tercantum dalam dokumen grant, jadi bacalah sebelum menerima.
- Mengabaikan jendela eksekusi. Opsi vested bisa kedaluwarsa tanpa dipakai setelah seseorang keluar.
- Lupa bahwa akselerasi memerlukan pembeli yang mengambil alih penghargaan. Trigger tidak membantu jika penghargaan dibatalkan dalam kesepakatan.
- Tidak menerapkan vesting pada kesepakatan pendiri. Saham pendiri yang belum vested melindungi tim yang tersisa jika seorang co-founder keluar lebih awal.
Kaitannya dengan Istilah Lain
- Cap table. Menampilkan ekuitas yang diberikan, vested, dan belum diterbitkan di satu tempat.
- Dilusi ekuitas. Grant dan penyegaran mendilusi pemegang yang ada saat diterbitkan.
- Term sheet. Investor sering menetapkan vesting pendiri dan ketentuan pool di sini.
Bacaan Terkait

Co-Founder & COO
On this page
- Bagian Dasar Sebuah Jadwal Vesting
- Jadwal Empat Tahun dengan Cliff Satu Tahun
- Apa yang Dilakukan Cliff
- Contoh Jadwal Ilustratif
- Bentuk Jadwal Lainnya
- Vesting Pendiri vs Vesting Karyawan
- Vesting untuk Opsi, RSU, dan Restricted Stock
- Akselerasi: Single Trigger dan Double Trigger
- Apa yang Terjadi Saat Seseorang Keluar
- Pemilihan 83(b)
- Vesting di Luar AS
- Kesalahan Umum
- Kaitannya dengan Istilah Lain
- Bacaan Terkait