Bahasa Indonesia
Apa Itu IPO? Bagaimana Perusahaan Melantai di Bursa
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Penawaran umum perdana, atau IPO, adalah saat pertama perusahaan menawarkan sahamnya kepada masyarakat umum. SEC menjelaskan go public pada umumnya berarti perusahaan melakukan IPO "dengan menjual saham kepada publik, biasanya untuk menghimpun modal tambahan." Setelah itu, saham perusahaan diperdagangkan di bursa dan siapa pun dapat membeli atau menjualnya.
Bagi pendiri, IPO adalah salah satu dari sedikit cara mengubah perusahaan swasta menjadi perusahaan publik. IPO dapat menghimpun dana, memberi investor awal dan karyawan jalan untuk menjual saham, dan menetapkan harga pasar atas bisnis tersebut. IPO juga mengubah cara perusahaan dijalankan, kepada siapa ia bertanggung jawab, dan seberapa banyak yang harus diungkapkan.
Artikel ini membahas apa itu IPO, langkah-langkah dalam proses khas di AS, alternatif utamanya (direct listing dan SPAC), biaya menjadi perusahaan publik, dan cara mengetahui apakah sebuah perusahaan siap. Ini adalah materi referensi, bukan nasihat hukum atau investasi. Contoh di sini mengikuti aturan AS karena itulah yang memiliki sumber primer yang dapat kami verifikasi. Aturan pencatatan di Asia Tenggara dan tempat lain berbeda menurut yurisdiksi dan bursa, jadi bicaralah dengan penasihat hukum setempat serta sponsor atau penjamin emisi sejak dini.
Apa Itu IPO, dan Apa yang Bukan
Menurut hukum sekuritas federal AS, perusahaan tidak dapat secara sah menawarkan atau menjual saham kecuali penawaran itu didaftarkan ke SEC atau berlaku pengecualian. Buletin investor SEC tentang IPO menjelaskan bahwa perusahaan mendaftarkan penawaran dengan mengajukan pernyataan pendaftaran, biasanya pada Form S-1. Segala sesuatu sebelum titik itu (putaran seed, Series A, putaran swasta tahap akhir) biasanya terjadi berdasarkan pengecualian, bukan pendaftaran publik.
Dua hal mudah tertukar dengan IPO:
- Putaran pendanaan. Putaran swasta berharga menjual saham kepada sekelompok kecil investor. IPO menjual kepada publik melalui proses teregulasi dengan pengungkapan publik. Lihat apa yang dilakukan investor utama untuk sisi swastanya.
- Exit dalam arti penjualan. IPO bukan penjualan perusahaan. Pendiri dan investor awal biasanya tetap memegang saham mereka, meskipun umumnya tidak bisa langsung menjualnya. Kita kembali ke hal ini di bagian lock-up.
IPO juga tidak sama dengan saham "naik." Buletin SEC mencatat bahwa harga penawaran mencerminkan perkiraan nilai hasil negosiasi dan mungkin hanya sedikit berkaitan dengan harga saham tak lama setelahnya.
Proses IPO, Langkah demi Langkah
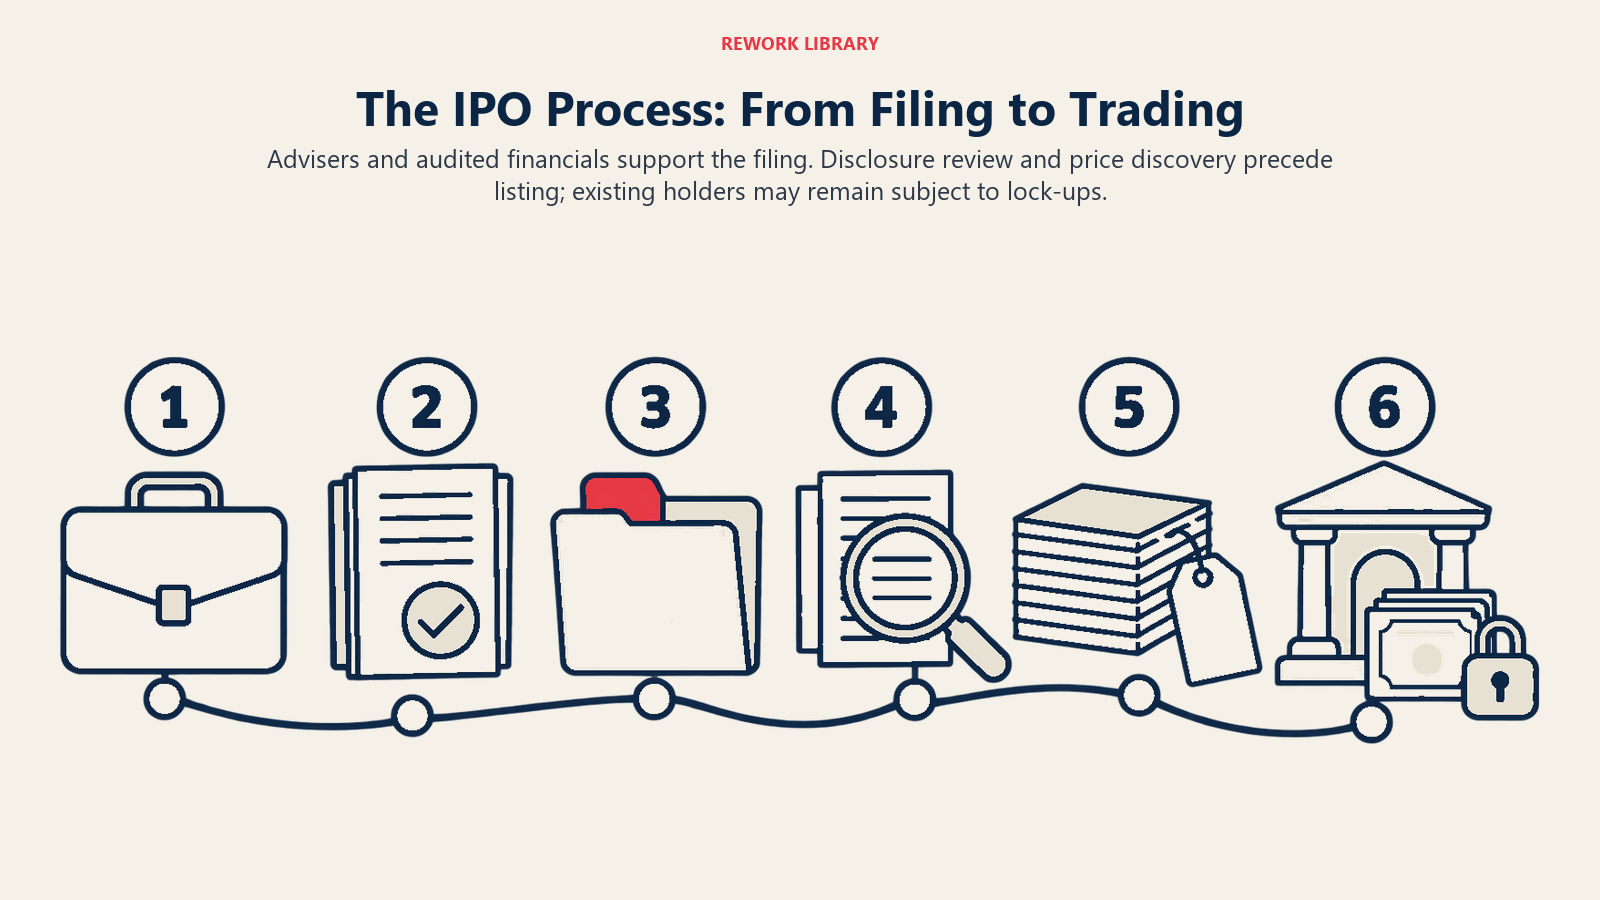
Jadwalnya sangat bervariasi, dan tidak ada sumber yang kami ambil yang memberi durasi standar, jadi anggaplah urutan di bawah ini sebagai peta, bukan jadwal.
1. Pilih penjamin emisi dan penasihat
Penjamin emisi (underwriter) adalah bank investasi yang mengelola dan menjual IPO. Perusahaan juga membutuhkan pengacara sekuritas dan auditor independen. Dalam IPO tradisional, gambaran umum jalur menuju go public dari SEC menyatakan bahwa perusahaan menjual saham yang baru diterbitkan kepada penjamin emisi, yang kemudian menjualnya terutama kepada investor institusional.
2. Siapkan laporan keuangan dan lakukan due diligence
Pernyataan pendaftaran membutuhkan laporan keuangan yang diaudit. Buletin SEC menyatakan bahwa perusahaan yang melakukan IPO umumnya menyertakan laporan keuangan teraudit tiga tahun, sedangkan emerging growth company dan smaller reporting company menyertakan dua tahun. Pengacara dan bankir juga menelaah kontrak, catatan kepemilikan, dan risiko perusahaan. Cap table yang bersih dan pemberian opsi yang terdokumentasi (lihat pool opsi karyawan) menghemat waktu di tahap ini.
3. Ajukan pernyataan pendaftaran (Form S-1)
Sebagian besar Form S-1 adalah prospektus. Buletin SEC mencantumkan bagian-bagian yang lazim dimuat: ringkasan, faktor risiko, penggunaan dana, kebijakan dividen, dilusi, pembahasan dan analisis manajemen, uraian bisnis, manajemen, dan laporan keuangan. SEC juga mencatat bahwa pengajuan awal dapat dilakukan secara rahasia dalam banyak kasus, dan bahwa pernyataan pendaftaran melalui EDGAR, sistem pengajuan SEC.
4. Tinjauan staf SEC
Staf SEC menelaah pernyataan pendaftaran IPO untuk memeriksa kepatuhan terhadap persyaratan pengungkapan. Menurut buletin SEC, tinjauan itu sering berujung pada revisi prospektus. Tinjauan itu bukan jaminan bahwa pengungkapannya lengkap atau akurat, dan staf tidak menilai apakah suatu IPO merupakan investasi yang baik. Tanggung jawab atas pengungkapan yang akurat tetap pada perusahaan dan pihak lain yang menyiapkan pengajuan. Halaman go public SEC menambahkan bahwa perusahaan tidak dapat menjual sekuritas sampai staf menyatakan pernyataan pendaftaran "efektif."
5. Pemasaran dan penemuan harga
Buletin SEC menjelaskan bahwa penjamin emisi biasanya mengumpulkan "indikasi minat" dari calon investor sebelum pernyataan efektif dan menggunakannya untuk merekomendasikan harga. Perusahaan pada akhirnya yang menetapkan harga. "Order book," daftar berapa saham yang diinginkan tiap investor pada harga berapa, adalah salah satu masukan, di samping analisis valuasi. Pendiri sering menyebut tur pemasaran itu roadshow. Penetapan harga melibatkan kepentingan yang bersaing: harga lebih tinggi menghimpun lebih banyak dana bagi perusahaan, sementara penjamin emisi juga menginginkan harga yang cukup menarik untuk menjual setiap saham. Buletin itu mencatat bahwa harga yang terlalu rendah menciptakan diskon bagi investor awal, tetapi dapat membuat perusahaan kehilangan peluang dana jika saham melonjak pada hari pertama.
6. Penetapan harga, pencatatan, dan perdagangan pertama
Begitu pernyataan pendaftaran efektif, perusahaan mengajukan prospektus final dengan harga akhir. Bersamaan dengan IPO, perusahaan biasanya mengajukan pencatatan di bursa seperti New York Stock Exchange atau Nasdaq, menurut buletin SEC. Perdagangan dimulai, dan perusahaan menerima hasil penjualan saham yang dijualnya.
7. Berakhirnya lock-up
Pemegang saham yang ada dan tidak menjual dalam IPO sering menandatangani perjanjian lock-up. Buletin SEC menggambarkannya sebagai perjanjian untuk tidak menjual saham selama jangka waktu tertentu, "biasanya 180 hari." Lama pastinya adalah ketentuan kontrak yang ditetapkan dalam kesepakatan penjaminan, jadi bisa berbeda. SEC juga memperingatkan bahwa ketika lock-up berakhir, harga saham dapat turun jika sejumlah besar saham tersedia sekaligus. Bagi pendiri, tanggal lock-up adalah saat untuk merencanakan likuiditas, pajak, dan setiap dilusi ekuitas dari penerbitan saham di masa depan.
Fakta Utama: IPO
- IPO adalah penjualan saham terdaftar pertama perusahaan kepada publik, biasanya untuk menghimpun modal (SEC).
- Di AS, penawaran harus didaftarkan ke SEC (biasanya Form S-1) atau memenuhi pengecualian. Saham tidak dapat dijual sampai staf SEC menyatakan pendaftaran "efektif."
- Tinjauan SEC adalah pemeriksaan pengungkapan. Tinjauan itu tidak menyetujui manfaat penawaran.
- Penjamin emisi mengumpulkan minat investor dan merekomendasikan harga. Perusahaan menetapkan harga akhir.
- Lock-up atas saham yang ada biasanya 180 hari menurut SEC, tetapi lamanya bersifat kontraktual.
- Setelah IPO, perusahaan wajib mengajukan laporan tahunan (10-K), triwulanan (10-Q), dan laporan peristiwa terkini (8-K).
- Alternatifnya mencakup direct listing dan merger SPAC, masing-masing dengan biaya dan pertukaran yang berbeda.
Alternatif selain IPO Tradisional
Office of the Advocate for Small Business Capital Formation milik SEC membandingkan tiga jalur. Perbandingan di bawah meringkas dokumen tersebut.
| Jalur | Cara kerjanya | Mengapa perusahaan memilihnya | Yang perlu dipertimbangkan |
|---|---|---|---|
| IPO tradisional | Perusahaan menjual saham baru kepada penjamin emisi, yang menjualnya kembali terutama kepada institusi | Kendali lebih besar atas basis investor awal, ditambah bantuan penjamin emisi dalam pemasaran dan pengelolaan perdagangan awal | Biaya transaksi tinggi termasuk biaya penjamin emisi, dan prosesnya panjang |
| SPAC | Perusahaan cangkang menghimpun dana lewat IPO-nya sendiri, lalu bergabung dengan perusahaan swasta (sebuah "de-SPAC") | Kepastian lebih besar atas jumlah dana yang dihimpun, berpotensi jadwal lebih singkat, tim manajemen sponsor | Biaya keseluruhan tinggi dan dilusi dari sponsor serta investor pendanaan swasta |
| Direct listing | Pemegang saham yang ada menjual langsung kepada publik, biasanya tanpa dana baru yang dihimpun | Berpotensi biaya transaksi lebih rendah | Tidak ada kendali atas basis investor awal, kemungkinan masalah volume perdagangan, sehingga cocok untuk merek konsumen yang kuat |
Dokumen yang sama menyatakan jalur SPAC "cenderung menarik perusahaan yang lebih besar." Poin praktis bagi perusahaan B2B yang dipimpin pemiliknya: direct listing tidak menghimpun modal pertumbuhan seperti IPO, dan SPAC mengubah cap table Anda dengan cara yang didorong oleh ekonomi para sponsor. Keduanya bukan jalan pintas dari kewajiban perusahaan publik.
Biaya Menjadi Perusahaan Publik
Halaman SEC tentang apakah akan go public bersifat berimbang. Alasan perusahaan go public mencakup menghimpun modal, meningkatkan likuiditas bagi pemilik dan karyawan, mengakuisisi bisnis lain dengan saham, menarik dan memberi kompensasi karyawan dengan saham dan opsi, serta membangun kesadaran merek.
Biaya yang dicantumkannya:
- Penawaran memerlukan waktu dan uang.
- Manajemen menghabiskan banyak waktu untuk laporan SEC dan komunikasi dengan pemangku kepentingan, yang menambah biaya.
- Perusahaan dan pejabatnya dapat dimintai pertanggungjawaban jika kewajiban hukum baru tidak dipenuhi.
- Anda mungkin kehilangan sebagian fleksibilitas, terutama ketika pemegang saham publik harus menyetujui suatu tindakan.
- Laporan keuangan dan pengungkapan tentang kontrak material, pelanggan, dan pemasok menjadi tersedia bagi publik, termasuk pesaing.
Soal pelaporan, halaman persyaratan pelaporan SEC menyatakan perusahaan publik mengajukan Form 10-K setiap tahun dan Form 10-Q setiap triwulan, dengan CEO dan CFO mengesahkan informasi keuangannya. Mereka juga mengajukan Form 8-K untuk mengungkapkan peristiwa penting, biasanya dalam empat hari kerja. Peristiwa itu mencakup masuk atau berakhirnya perjanjian material, akuisisi atau pelepasan aset, perubahan pengendalian, dan pergantian direktur atau pejabat.
Itu irama operasi yang berbeda. Perusahaan swasta dapat menegosiasikan down round atau bridge round secara diam-diam. Perusahaan publik mengungkapkan peristiwa material dalam hitungan hari.
Kendali dan Hak Investor
IPO mengubah hak yang dinegosiasikan investor swasta, seperti preferensi likuidasi, jadi periksa bagaimana anggaran dasar dan perjanjian investor Anda memperlakukan pencatatan saham. Pendiri juga sebaiknya meninjau kendali suara. Buletin SEC mencatat semakin banyak perusahaan membuat kelas saham biasa terpisah dengan kekuatan suara berbeda, yang memiliki pertukaran tata kelolanya sendiri.
Apakah Anda Siap? Sinyal Kesiapan
Tidak ada satu metrik pun yang menyatakan perusahaan siap. Sinyal di bawah ini adalah pemeriksaan praktis dari proses di atas, bukan rumus.
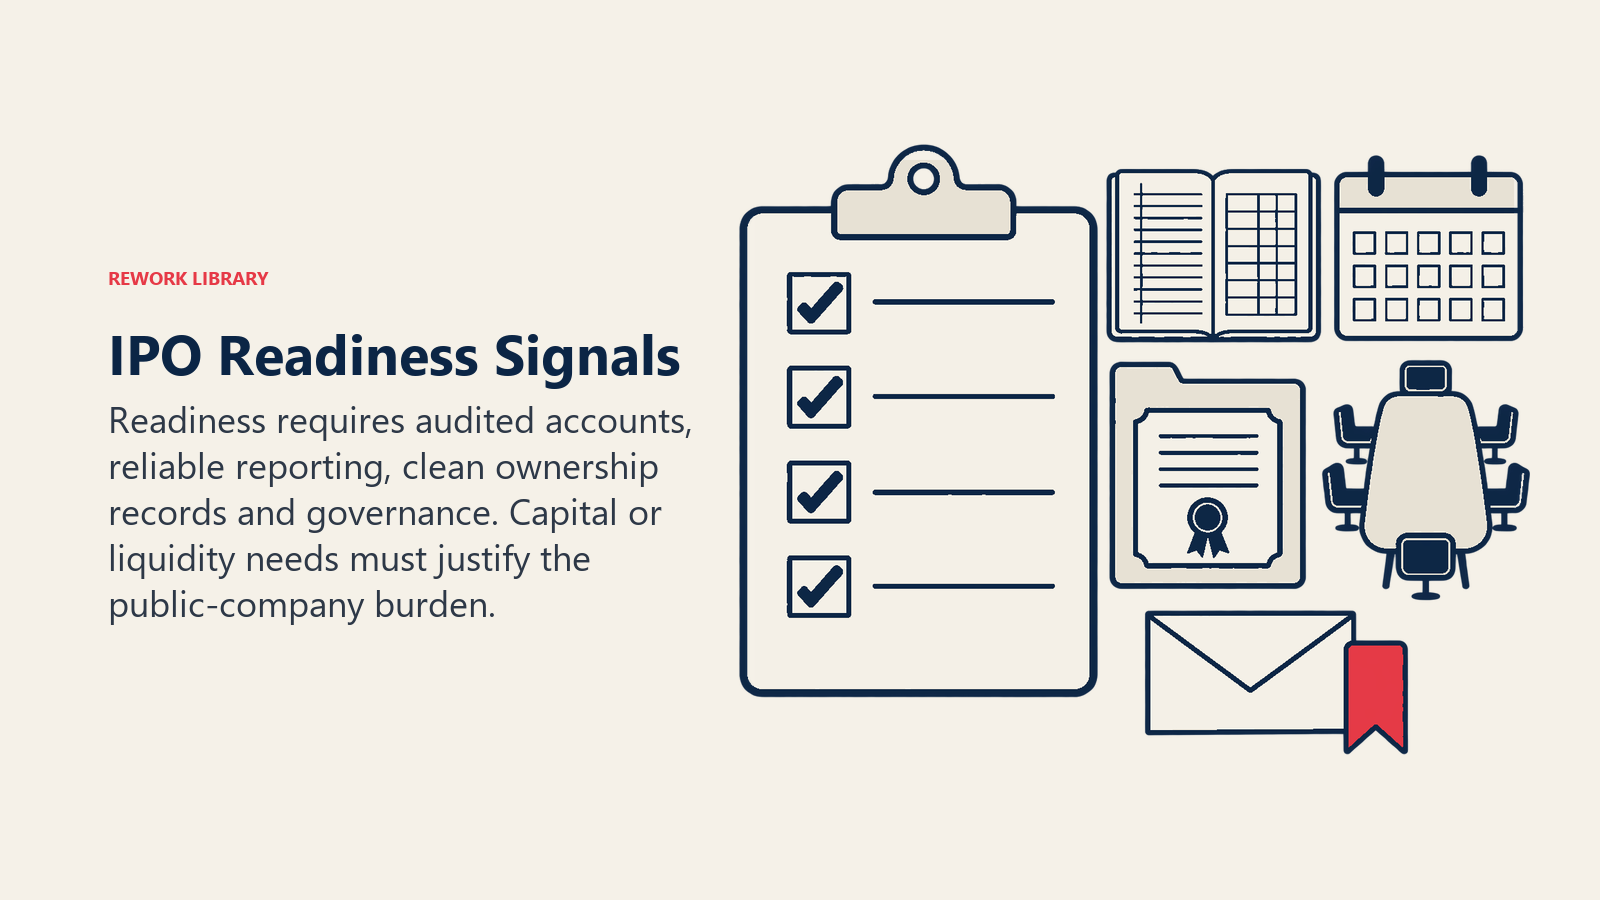
- Laporan keuangan standar audit. Anda membutuhkan laporan teraudit selama dua atau tiga tahun, tergantung status perusahaan, menurut buletin SEC.
- Proses pelaporan. Bisakah Anda menutup pembukuan dan menghasilkan angka triwulanan yang akurat sesuai jadwal tetap, dengan eksekutif yang bersedia mengesahkannya?
- Kinerja yang dapat diprediksi. Investor publik menghargai berdasarkan pendapatan, pelanggan, dan hasil. Metrik seperti ARR dan MRR serta unit economics harus tahan terhadap pengamatan ketat.
- Catatan kepemilikan yang bersih. Cap table, pemberian opsi, dan hak investor harus terdokumentasi dan konsisten.
- Tata kelola. Struktur dewan, komite, dan kebijakan yang akan diharapkan oleh basis pemegang saham publik.
- Alasan untuk menjadi publik. Modal, likuiditas, akuisisi dengan saham, atau kompensasi karyawan, alasan yang dicantumkan SEC. Jika alasan utamanya prestise, biaya di atas jarang membenarkannya.
Untuk gambaran terstruktur tentang kesiapan operasional, lihat model pertumbuhan siap IPO. IPO bukan satu-satunya exit; acqui-hire adalah salah satu contoh non-IPO.
Kesalahpahaman Umum
- "SEC menyetujui IPO." SEC menelaah pengungkapan dan menyatakan pendaftaran efektif. SEC tidak menilai manfaatnya.
- "Pendiri bisa menjual pada hari pertama." Sekuritas terbatas dan lock-up biasanya mencegahnya.
- "Harga IPO sama dengan nilai." Itu perkiraan hasil negosiasi, menurut SEC.
- "Go public mengakhiri stres penggalangan dana." Ia menggantinya dengan pelaporan triwulanan dan sorotan publik.
Pertanyaan yang Sering Diajukan tentang IPO
Apa kepanjangan IPO?
Initial public offering, atau penawaran umum perdana. Itu adalah saat pertama perusahaan menawarkan sahamnya kepada masyarakat umum, biasanya untuk menghimpun modal, dan umumnya melibatkan pendaftaran penawaran ke regulator sekuritas.
Apa itu Form S-1?
Di AS, itu adalah pernyataan pendaftaran yang digunakan sebagian besar perusahaan untuk IPO. Sebagian besar isinya adalah prospektus, yang menguraikan bisnis, risiko, penggunaan dana, manajemen, dan laporan keuangan.
Apakah SEC menyetujui IPO?
Tidak. Staf SEC menelaah pengungkapan dan pendaftaran menjadi efektif setelah komentar ditanggapi. SEC menyatakan bahwa efektifnya pendaftaran bukan persetujuan atas manfaat penawaran atau jaminan bahwa pengungkapannya akurat.
Apa itu perjanjian lock-up?
Itu adalah perjanjian pemegang saham yang ada untuk tidak menjual selama jangka waktu tertentu setelah IPO. SEC menyatakan jangka waktunya biasanya 180 hari, tetapi itu ketentuan kontrak dan bisa berbeda.
Apa perbedaan direct listing dengan IPO?
Dalam direct listing, pemegang saham yang ada menjual langsung kepada publik, biasanya tanpa menghimpun dana baru dan tanpa penjamin emisi. IPO menjual saham yang baru diterbitkan melalui penjamin emisi.
Apa itu SPAC?
Special purpose acquisition company adalah perusahaan cangkang yang melantai lewat IPO-nya sendiri, lalu biasanya bergabung dengan perusahaan operasi swasta dalam waktu sekitar dua tahun. Perusahaan hasil merger menjadi perusahaan publik.
Laporan apa yang wajib diajukan perusahaan publik?
Di AS, Form 10-K setiap tahun, Form 10-Q setiap triwulan, dan Form 8-K untuk peristiwa penting, umumnya dalam empat hari kerja, ditambah persyaratan proxy dan rapat pemegang saham.
Bisakah perusahaan di luar AS mencatatkan saham di AS?
Aturan pencatatan lintas negara bergantung pada yurisdiksi asal perusahaan dan bursanya. Artikel ini tidak membahasnya, jadi tanyakan kepada pengacara sekuritas yang memahami kedua pasar.
Bacaan Terkait

Co-Founder & COO
On this page
- Apa Itu IPO, dan Apa yang Bukan
- Proses IPO, Langkah demi Langkah
- 1. Pilih penjamin emisi dan penasihat
- 2. Siapkan laporan keuangan dan lakukan due diligence
- 3. Ajukan pernyataan pendaftaran (Form S-1)
- 4. Tinjauan staf SEC
- 5. Pemasaran dan penemuan harga
- 6. Penetapan harga, pencatatan, dan perdagangan pertama
- 7. Berakhirnya lock-up
- Alternatif selain IPO Tradisional
- Biaya Menjadi Perusahaan Publik
- Kendali dan Hak Investor
- Apakah Anda Siap? Sinyal Kesiapan
- Kesalahpahaman Umum
- Bacaan Terkait