Bahasa Indonesia
Tahapan Sebuah Startup: Dari Ide hingga Exit
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
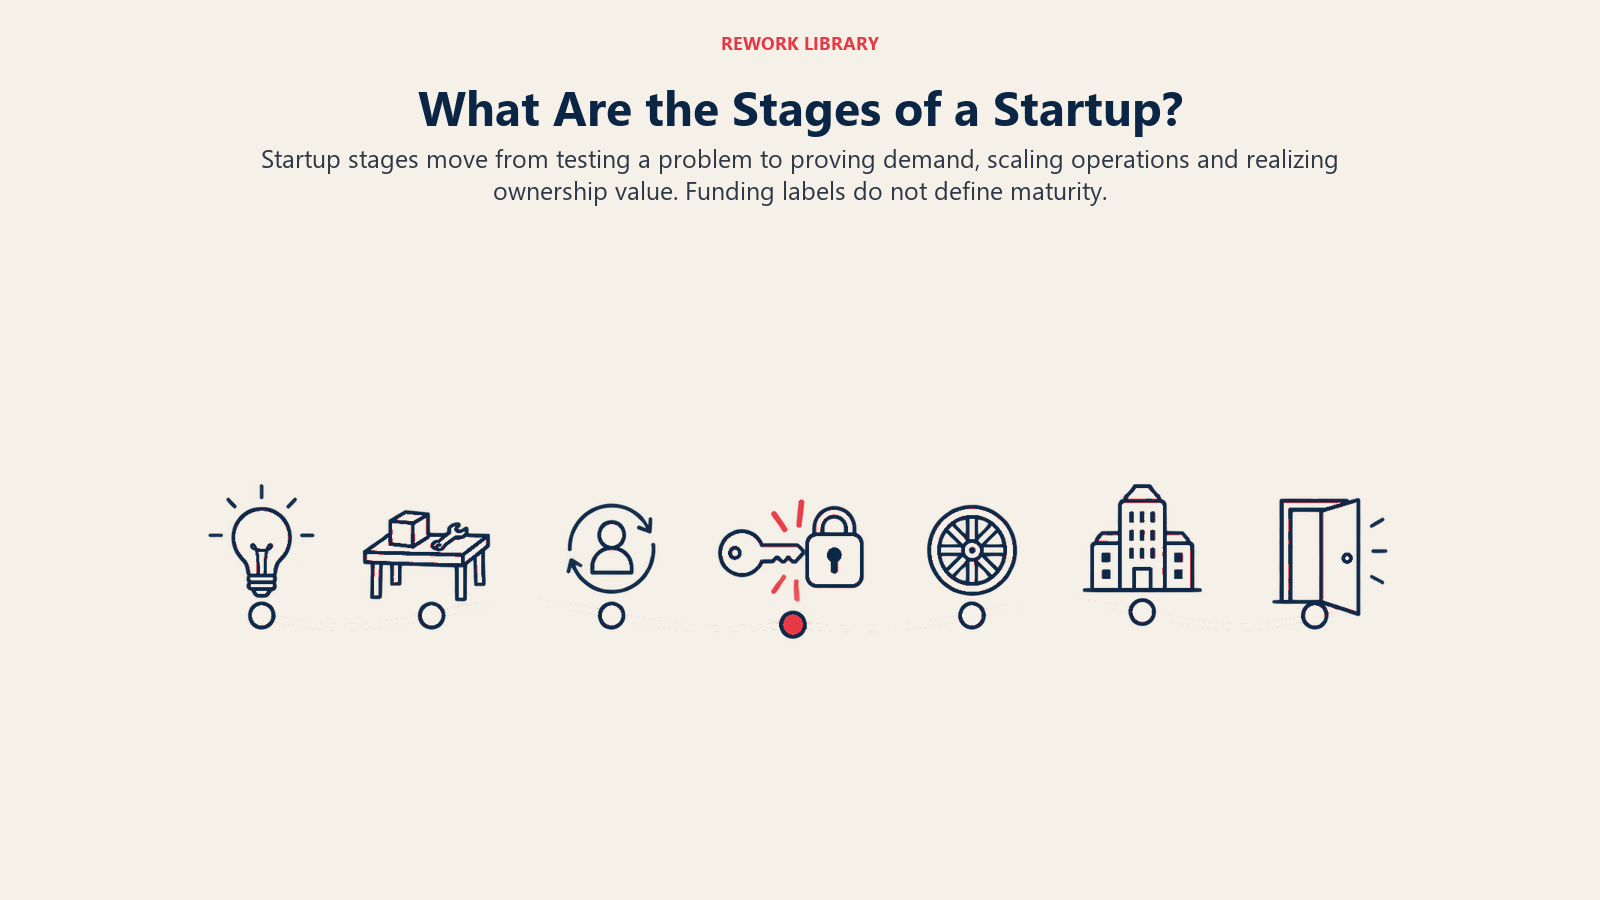
Startup biasanya melewati enam atau tujuh tahap: ide, pre-seed, seed, tahap awal, pertumbuhan, skala, dan terakhir exit seperti akuisisi atau pencatatan saham di bursa. Setiap tahap memiliki tugas yang berbeda. Di awal, tugasnya mencari tahu apakah ada yang menginginkan apa yang Anda bangun. Setelahnya, tugasnya membangun mesin yang tumbuh secara andal, dan pada akhirnya memutuskan bagaimana kisah perusahaan itu berakhir.
Tidak ada standar resmi untuk label-label ini. Investor, akselerator, dan pendiri menarik batasnya di tempat yang sedikit berbeda, dan istilah pendanaan (pre-seed, seed, Series A) tidak memetakan kematangan perusahaan dengan rapi. Jadi anggap tahap-tahap di bawah ini sebagai peta kerja. Yang penting adalah pertanyaan yang harus dijawab setiap tahap, dan bagaimana Anda tahu sudah menjawabnya.
Mengapa startup punya tahapan
Dua definisi terkenal menjelaskan mengapa gagasan tahapan ada. Steve Blank menggambarkan startup sebagai organisasi yang dibentuk untuk mencari model bisnis yang berulang dan dapat diskalakan. Paul Graham mengatakannya lebih lugas: startup adalah perusahaan yang dirancang untuk tumbuh cepat.
Gabungkan keduanya dan Anda mendapat bentuk perjalanannya. Pertama datang pencarian, ketika perusahaan belum mengenal pelanggan, produk, atau harganya. Lalu datang pembangunan, ketika modelnya sudah diketahui dan pekerjaannya adalah mengulanginya lebih cepat. Graham mencatat pola ini dalam esainya sendiri: ada periode awal dengan pertumbuhan lambat atau tanpa pertumbuhan saat startup mencoba memahami apa yang sedang dilakukannya. Tahapan hanyalah cara yang lebih rinci untuk menggambarkan perpindahan dari mencari ke mengeksekusi.
Hal ini juga menjelaskan mengapa nasihat yang sama bisa benar di satu tahap dan keliru di tahap berikutnya. Merekrut tim penjualan sebelum modelnya terbukti membakar kas. Menolak merekrutnya setelah terbukti menghambat pertumbuhan.
Gambaran singkat tiap tahap
| Tahap | Pertanyaan inti | Pekerjaan utama | Sumber pendanaan umum | Selesai ketika |
|---|---|---|---|---|
| Ide | Apakah ini masalah nyata yang layak diselesaikan? | Percakapan dengan pelanggan, perumusan masalah | Tabungan pendiri, waktu | Anda dapat menjelaskan pelanggan dan masalah yang spesifik dengan bukti |
| Pre-seed | Bisakah kita membangun sesuatu yang mau dicoba orang? | Prototipe atau versi pertama, tim pendiri | Pendiri, teman dan keluarga, angel, akselerator | Produk yang berfungsi di tangan beberapa pengguna |
| Seed | Apakah orang memakainya dan kembali lagi? | Pengguna awal, iterasi, pendapatan pertama atau pemakaian yang kuat | Angel, seed fund, SAFE atau convertible note | Permintaan awal yang jelas dan cara berulang untuk menjangkaunya |
| Tahap awal | Apakah ini benar-benar product-market fit? | Mempertajam produk, gerakan penjualan atau pemasaran pertama | Perpanjangan seed, Series A | Retensi dan pertumbuhan yang tidak bergantung pada aksi heroik |
| Pertumbuhan | Bisakah kita tumbuh secara efisien? | Menskalakan akuisisi, membangun tim dan proses | Putaran ventura, pendapatan | Pertumbuhan dengan unit economics yang wajar |
| Skala dan kematangan | Bisakah kita bertahan dan berekspansi? | Pasar baru, produk, disiplin operasional | Modal tahap lanjut, laba, utang | Operasi yang dapat diprediksi, posisi pasar |
| Exit | Bagaimana ini berakhir bagi pendiri dan investor? | Penjualan, pencatatan saham, atau independensi jangka panjang | Pembeli atau pasar publik | Pemegang saham dapat merealisasikan nilai |
Tahap 1: Ide
Semuanya dimulai dari masalah yang dipedulikan seseorang. Pada tahap ide, sering kali belum ada produk, badan usaha, dan uang. Pendiri sedang menguji sebuah tesis: kelompok orang ini memiliki masalah ini, dan mereka akan membayar atau beralih untuk menyelesaikannya.
Pekerjaan di sini adalah percakapan, bukan kode. Bicaralah dengan calon pelanggan, lihat bagaimana mereka menangani masalah itu hari ini, dan periksa apakah rasa sakitnya cukup tajam untuk mengubah perilaku. Marc Andreessen berpendapat bahwa pasar adalah yang terpenting, dan bahwa "the #1 company-killer is lack of market." Tahap ide yang melewatkan riset pasar sedang berjudi pada poin itu.
Tahap ini berakhir ketika Anda dapat menyebut pelanggan yang spesifik, menjelaskan masalahnya dengan kata-kata mereka, dan menunjukkan bukti bahwa masalah itu nyata. Uraian lengkapnya ada di artikel khusus tentang startup tahap ide.
Tahap 2: Pre-seed
Pre-seed adalah saat ide menjadi sesuatu yang nyata. Tim terbentuk, versi pertama dibangun, dan perusahaan biasanya didirikan secara hukum. Ini tahap yang paling tidak terstandar. Sebagian pendiri membiayai sendiri, sebagian bergabung dengan akselerator, dan sebagian menggalang dana kecil dari teman dan keluarga atau angel investor.
Uang awal pada titik ini sebagian besar tentang waktu. Pendiri yang mengetahui burn rate dan runway-nya dapat mengatakan persis berapa bulan membangun yang dibeli oleh uang itu, satu-satunya cara jujur untuk merencanakan pre-seed.
Instrumen pendanaannya biasanya ringan. Y Combinator menciptakan SAFE, dan menyatakan bahwa SAFE bukan utang dan bukan pinjaman, tanpa bunga dan tanpa tanggal jatuh tempo hingga terkonversi menjadi saham preferen pada pendanaan ekuitas berikutnya. Convertible note melakukan fungsi serupa tetapi secara hukum merupakan utang. Keduanya memungkinkan perusahaan menghimpun dana awal tanpa harus menyepakati valuasi dulu.
Pre-seed selesai ketika produk yang berfungsi sudah berada di tangan pengguna nyata. Detailnya ada di artikel tentang startup pre-seed.
Tahap 3: Seed
Seed adalah tahap pertama ketika bukti mulai lebih penting daripada cerita. Perusahaan memiliki pengguna awal atau pelanggan pertama, dan pertanyaannya berubah dari "akankah ada yang mencoba ini?" menjadi "apakah mereka terus memakainya, dan maukah mereka membayar?"
Tahap seed yang sehat tampak seperti ini:
- Sekelompok kecil pengguna yang kembali tanpa harus dikejar.
- Gambaran jelas tentang siapa pelanggan yang paling cocok, dan siapa yang bukan.
- Kanal pertama, meski kasar, untuk menemukan lebih banyak dari mereka.
- Sebagian pendapatan, atau pemakaian yang cukup kuat untuk mengarah ke sana.
Uang seed membiayai iterasi dan beberapa perekrutan pertama. Karena ukuran putaran dan valuasi bergeser mengikuti pasar dan wilayah, lebih baik memeriksa data terkini untuk pasar tempat Anda menggalang dana daripada mengandalkan angka tetap. Aturan SEC juga membentuk siapa yang boleh berinvestasi: putaran privat biasanya dijual kepada investor terakreditasi, dan SEC mendefinisikannya sebagai kekayaan bersih di atas $1 juta tidak termasuk tempat tinggal utama, atau penghasilan di atas $200.000 (atau $300.000 bersama pasangan) di AS. Negara lain menetapkan uji kelayakannya sendiri.
Seed berakhir ketika permintaan terlihat dan ada cara yang masuk akal dan berulang untuk menjangkau lebih banyak pelanggan. Lihat pembahasan lengkap tentang startup tahap seed.
Tahap 4: Tahap awal dan product-market fit
Tahap awal adalah label yang paling membingungkan, karena orang memakainya untuk segala sesuatu dari pre-seed hingga Series A. Dalam artikel ini artinya periode ketika perusahaan mencari tahu apakah ia memiliki product-market fit, lalu membuktikannya.
Andreessen mendefinisikan istilah itu dengan sederhana: product/market fit berarti berada di pasar yang baik dengan produk yang dapat memuaskan pasar tersebut. Kedengarannya lunak, tetapi Anda dapat mencari sinyal yang keras. Kurva retensi mendatar, bukan turun ke nol. Pelanggan mereferensikan orang lain. Siklus penjualan memendek. Dukungan sibuk dengan pertanyaan tentang use case baru, bukan kebingungan dasar.
Pada tahap ini perusahaan biasanya membangun gerakan go-to-market berulang yang pertama, entah itu penjualan, self-serve, kemitraan, atau konten. Metrik yang dipantau adalah apakah setiap pelanggan baru berbiaya lebih rendah daripada nilainya, di sinilah unit economics berperan. Untuk perusahaan perangkat lunak, artikel product-market fit SaaS membahas lebih dalam, dan model pertumbuhan tahap awal memberi kerangka tentang apa yang diprioritaskan.
Perusahaan yang belum menemukan fit sering membutuhkan bridge round untuk membeli waktu lebih. Itu normal, tetapi harus disertai rencana yang berubah, bukan sekadar runway tambahan untuk rencana yang sama. Perbedaan antara tahap awal dan tahap pertumbuhan dibahas dalam early-stage vs growth-stage.
Tahap 5: Pertumbuhan
Begitu fit nyata, pertanyaannya berbalik. Bukan lagi "apakah ada yang menginginkan ini?" melainkan "seberapa cepat dan seefisien apa kita bisa tumbuh?" Dana mengalir ke akuisisi, kapasitas penjualan dan pemasaran, customer success, dan lapisan manajemen pertama.
Paul Graham menawarkan tolok ukur yang berguna tentang cara perusahaan muda memikirkan kecepatan: ia mengatakan laju pertumbuhan yang baik selama YC adalah 5-7% per minggu, dan 10% per minggu sangat baik. Angka itu khusus untuk fase awal dengan basis kecil yang ia gambarkan. Itu bukan target bagi perusahaan dengan ribuan pelanggan, ketika persentase yang sama mustahil dicapai.
Risiko pada tahap pertumbuhan adalah hal-hal yang berhasil saat tim berisi sepuluh orang berhenti berhasil saat lima puluh orang. Komunikasi melambat, peran mengabur, dan pendiri menjadi hambatan. Model klasik pertumbuhan organisasi dari Larry Greiner menggambarkan ini sebagai urutan fase yang dipisahkan oleh krisis, yang dijelaskan dalam artikel tentang model pertumbuhan Greiner. Cara praktis untuk memeriksa kesiapan adalah penilaian tahap pertumbuhan.
Khusus untuk perusahaan perangkat lunak, artikel tahapan pertumbuhan SaaS memetakan tahap ini ke milestone pendapatan.
Tahap 6: Skala dan kematangan
Skala berarti menumbuhkan bisnis tanpa menumbuhkan biaya dan kekacauan pada laju yang sama. Kematangan adalah yang menyusul ketika pertumbuhan melambat karena pasar sebagian besar sudah terlayani. Perusahaan memiliki basis pelanggan yang mapan, proses yang terdefinisi, dan sering kali beberapa produk atau wilayah.
Di sinilah startup berhenti menjadi startup dalam arti yang ketat. Menurut definisi Blank, startup mencari model bisnis. Perusahaan yang sudah berskala telah menemukannya dan sedang mengeksekusinya. Sebagian perusahaan matang menjaga semangat startup dengan meluncurkan taruhan baru di dalam struktur yang lebih besar, dan siklus hidup produk menawarkan lensa untuk memutuskan kapan penawaran inti perlu diperbarui.
Keputusan utama di sini menyangkut disiplin: profitabilitas, struktur modal, tata kelola, dan apakah terus berinvestasi untuk pertumbuhan atau mengembalikan nilai kepada pemilik.
Tahap 7: Exit
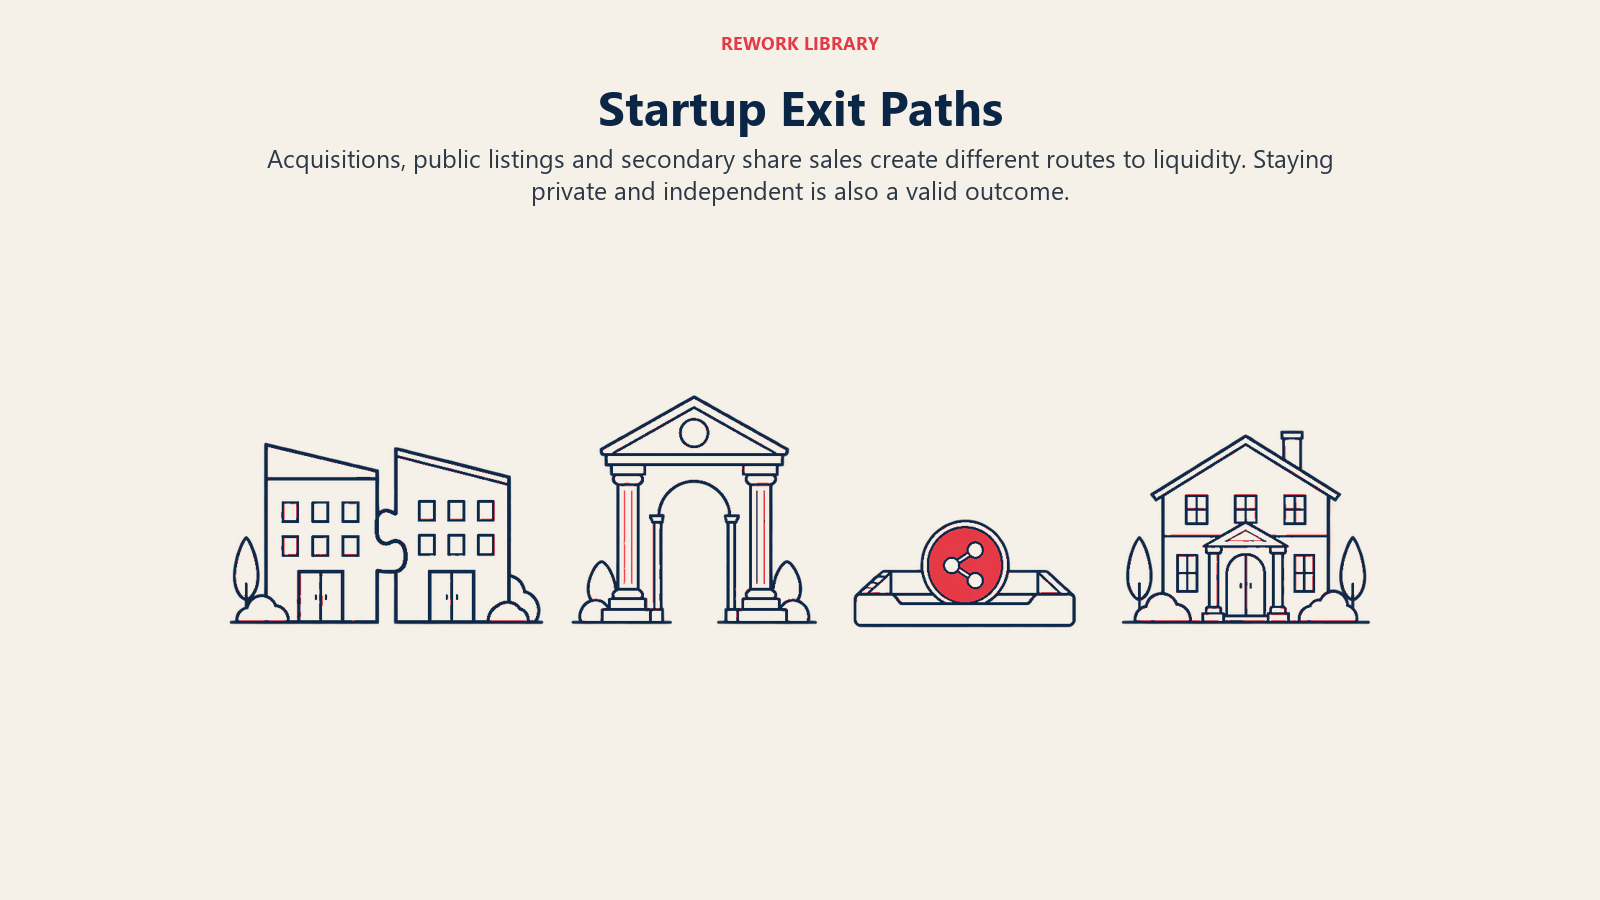
Exit adalah cara pendiri dan investor mengubah kepemilikan menjadi kas atau saham likuid. Ada beberapa jalur umum:
| Jalur exit | Yang terjadi | Cocok untuk siapa |
|---|---|---|
| Akuisisi (M&A) | Perusahaan lain membeli bisnis atau asetnya | Perusahaan yang produknya sesuai dengan strategi pembeli yang lebih besar |
| IPO | Perusahaan menjual saham kepada publik | Perusahaan besar dan mapan dengan skala untuk menangani aturan perusahaan publik |
| Penjualan sekunder | Pemegang awal menjual saham kepada investor baru tanpa perusahaan dijual | Pendiri dan pendukung awal yang menginginkan likuiditas sebagian |
| Tanpa exit | Perusahaan tetap privat dan independen, membayar dividen atau berinvestasi kembali | Pendiri yang lebih memilih kendali dan arus kas |
SEC menggambarkan IPO sebagai penawaran saham perdana perusahaan kepada publik, biasanya untuk menghimpun modal tambahan, dan mencatat bahwa perusahaan harus mengajukan pernyataan pendaftaran kepada SEC sebelum menawarkan sekuritasnya untuk dijual. Persyaratan itu salah satu alasan IPO adalah proses yang lebih berat daripada kebanyakan transaksi privat.
Tidak setiap startup melakukan exit, dan tidak setiap exit membahagiakan. Sebagian perusahaan ditutup, dan sebagian dijual dengan harga lebih rendah dari yang ditanamkan investor. Rencana yang tepat adalah mengetahui, sejak tahap awal, hasil macam apa yang diharapkan investor yang uangnya Anda ambil.
Bertahan hidup: berapa banyak startup yang berhasil
Peta tahapan bisa membuat jalurnya tampak lebih teratur daripada kenyataannya. Banyak bisnis muda tidak mencapai tahap-tahap akhir. Biro Statistik Tenaga Kerja AS (BLS) melacak hal ini dalam data ketahanan establishment sektor swasta menurut tahun pembukaan. Untuk kohort establishment yang dibuka pada tahun yang berakhir Maret 1994, 79,6% masih beroperasi setahun kemudian, 49,6% setelah lima tahun, dan 33,6% setelah sepuluh tahun.
Dua catatan berlaku. Semua ini adalah establishment baru sektor swasta, bukan hanya startup yang didukung modal ventura, dan angkanya berasal dari satu kohort lama, sehingga menggambarkan bentuk atrisi, bukan memprediksi peluang Anda. Meski begitu, poin besarnya tetap: bertahan melewati tahun-tahun awal adalah milestone nyata yang pertama.
Kesalahan umum dalam berpikir per tahap
- Menganggap putaran pendanaan sebagai tahap. Menggalang Series A tidak berarti perusahaan berada di tahap pertumbuhan. Uang mengikuti bukti, tetapi keduanya tidak selalu sejalan.
- Melompat ke depan. Membangun untuk skala sebelum ada fit membuang kas. Membelanjakan mendahului bukti memperpendek runway.
- Terlalu lama di mode pencarian. Masalah sebaliknya: terus-menerus mengutak-atik produk padahal pelanggan sudah memberi tahu apa yang berhasil.
- Meniru lini waktu perusahaan lain. Aplikasi konsumen, bisnis perangkat keras, dan perusahaan perangkat lunak B2B melewati tahapan dengan kecepatan yang sangat berbeda.
- Mengabaikan exit. Jika investor mengharapkan hasil berskala ventura dan pasar tidak dapat mendukungnya, ketidakcocokan itu menimbulkan konflik di kemudian hari.
Fakta Utama: Tahapan Startup
- Steve Blank mendefinisikan startup sebagai organisasi yang dibentuk untuk mencari model bisnis yang berulang dan dapat diskalakan.
- Definisi Paul Graham: perusahaan yang dirancang untuk tumbuh cepat. Ia mengatakan pertumbuhan mingguan 5-7% itu baik selama YC dan 10% luar biasa.
- Marc Andreessen mengatakan pasar adalah yang terpenting dan mendefinisikan product/market fit sebagai berada di pasar yang baik dengan produk yang dapat memuaskannya.
- SAFE tidak memiliki bunga maupun tanggal jatuh tempo dan terkonversi menjadi saham preferen pada pendanaan ekuitas berikutnya (Y Combinator).
- Di AS, investor terakreditasi mencakup orang dengan kekayaan bersih di atas $1 juta tidak termasuk tempat tinggal utama (SEC).
- Dari establishment sektor swasta AS yang dibuka pada tahun yang berakhir Maret 1994, 49,6% bertahan lima tahun dan 33,6% bertahan sepuluh tahun (BLS).
- IPO di AS mensyaratkan pernyataan pendaftaran yang diajukan kepada SEC sebelum saham ditawarkan (SEC).
Bacaan Terkait

Co-Founder & COO
On this page
- Mengapa startup punya tahapan
- Gambaran singkat tiap tahap
- Tahap 1: Ide
- Tahap 2: Pre-seed
- Tahap 3: Seed
- Tahap 4: Tahap awal dan product-market fit
- Tahap 5: Pertumbuhan
- Tahap 6: Skala dan kematangan
- Tahap 7: Exit
- Bertahan hidup: berapa banyak startup yang berhasil
- Kesalahan umum dalam berpikir per tahap
- Bacaan Terkait