Bahasa Indonesia
Apa Itu SAFE (Simple Agreement for Future Equity)?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
SAFE, kependekan dari Simple Agreement for Future Equity, adalah kontrak di mana investor membayar sejumlah uang kepada startup hari ini sebagai imbalan atas hak menerima saham di kemudian hari, biasanya ketika perusahaan menjual saham dalam putaran berharga. SEC menggambarkannya sebagai "perjanjian antara perusahaan dan investor di mana perusahaan berjanji memberikan investor kepemilikan di perusahaan pada masa depan jika peristiwa pemicu tertentu terjadi".
SAFE bukan pinjaman dan bukan saham. Investor tidak memegang saham apa pun sampai peristiwa pemicu terjadi, dan perusahaan tidak berutang pembayaran kembali. Itu membuatnya populer untuk pendanaan sangat awal, ketika menetapkan harga perusahaan sebagian besar hanya tebakan dan pendiri lebih suka menutup kesepakatan dengan cepat daripada menegosiasikan valuasi.
Asal-Usul SAFE
Halaman dokumen Y Combinator menyatakan SAFE "diciptakan di Y Combinator oleh Carolynn Levy pada 2013" dan melaporkan bahwa SAFE telah dipakai untuk menghimpun lebih dari $15 miliar bagi perusahaan portofolio YC. Tujuannya adalah dokumen standar yang singkat untuk menggantikan negosiasi yang lebih berat seputar convertible note.
SAFE pertama adalah instrumen "pre-money". Pada September 2018, Y Combinator mengumumkan kesepakatan standar baru yang dibangun di atas SAFE post-money, dan halaman dokumennya menyebut YC "menstandarkan SAFE post-money pada 2018."
Mengapa Beralih ke Post-Money
Perubahan ini bertujuan memperjelas kepemilikan. Pada SAFE pre-money, menghitung berapa bagian perusahaan yang sudah dijual berarti memperhitungkan setiap SAFE lain dan kenaikan option pool di masa depan yang baru dinegosiasikan bertahun-tahun kemudian. Pengumuman YC menggambarkan perhitungan itu sebagai lingkaran rekursif yang sulit dilacak pendiri.
Pada SAFE post-money, cap sudah mencakup uang SAFE itu sendiri, sehingga hitungannya menyusut menjadi pembagian. Contoh YC sendiri: SAFE $500.000 dengan cap post-money $10 juta berarti pendiri telah menjual 5 persen perusahaan, dan menambah $1 juta dengan cap post-money $16 juta menjual 6,25 persen lagi, sehingga totalnya 11,25 persen. Seperti dikatakan Michael Seibel dari YC dalam pengumuman itu, "Anda tidak bisa mengoptimalkan apa yang tidak bisa Anda ukur."
Konsekuensinya, pendiri, bukan investor, kini menanggung dilusi dari SAFE berikutnya dan dari konversi SAFE. Untuk penyegaran tentang perbedaannya, lihat valuasi pre-money vs post-money.
Varian Utama SAFE
Halaman dokumen YC mencantumkan tiga versi utama, yang dibedakan oleh cara SAFE menetapkan harga konversi.
| Varian | Cara menetapkan harga | Fungsinya |
|---|---|---|
| Valuation cap | Batas atas valuasi yang dipakai untuk konversi | Memberi imbalan kepada investor awal jika perusahaan dihargai di atas cap |
| Diskon | Persentase potongan dari harga putaran berikutnya | Memberi imbalan kepada investor awal bahkan jika putaran dihargai di bawah cap |
| MFN (most favored nation) | Tanpa cap atau diskon sendiri | Otomatis mengambil cap atau diskon dari SAFE mana pun yang diterbitkan perusahaan kemudian |
YC mendefinisikan cap sebagai "valuasi tertinggi di mana SAFE dikonversi menjadi saham" dan diskon sebagai yang "memberi imbalan kepada investor awal dengan harga lebih rendah daripada putaran berharga berikutnya milik startup Anda." SAFE dapat menggabungkan cap dan diskon, dan dalam hal itu investor umumnya mendapat mana pun yang menghasilkan harga lebih rendah. Bacalah dokumen yang benar-benar Anda tandatangani, karena penyusunannya bervariasi.
Apa yang Terjadi Saat Konversi
Halaman YC menyatakan bahwa ketika perusahaan menjual saham preferen dalam pendanaan ekuitas, SAFE yang beredar "akan dikonversi menjadi saham preferen", dan konversi ini otomatis serta mengakhiri SAFE. Harga per saham investor adalah yang lebih rendah antara harga cap dan harga diskon, sehingga SAFE hampir selalu membeli saham lebih murah daripada yang dibayar investor baru.
Contoh hitungan hipotetis
Angka di bawah ini adalah ilustrasi bulat buatan kami sendiri untuk cap post-money, bukan data kesepakatan nyata, dan hitungannya disederhanakan (mengabaikan option pool baru dan diskon apa pun).
Asumsi:
- Sebuah startup memiliki 9.000.000 saham beredar, dipegang oleh pendiri dan pool opsi yang ada.
- Seorang investor menanamkan $1.000.000 ke dalam SAFE dengan valuation cap post-money $10.000.000.
- Kemudian, perusahaan menghimpun $5.000.000 dalam Series A berharga pada valuasi pre-money $20.000.000.
Langkah 1: Menjadi berapa saham SAFE tersebut? Investasi $1 juta pada cap post-money $10 juta setara 10 persen dari kapitalisasi perusahaan, termasuk SAFE. Jadi 9.000.000 saham lainnya harus sama dengan 90 persen. SAFE dikonversi menjadi 9.000.000 / 0,9 x 0,1 = 1.000.000 saham, dengan harga cap $1.000.000 / 1.000.000 = $1,00 per saham. Pemeriksaan: 10.000.000 saham x $1,00 = $10.000.000, yaitu cap.
Langkah 2: Berapa harga yang dibayar investor Series A? $20.000.000 / 10.000.000 saham = $2,00 per saham. Harga cap ($1,00) mengalahkan harga putaran, sehingga SAFE dikonversi pada cap.
Langkah 3: Siapa memiliki apa setelah putaran? Investor baru membeli $5.000.000 / $2,00 = 2.500.000 saham. Total saham adalah 12.500.000.
| Pemegang | Saham | Kepemilikan |
|---|---|---|
| Pendiri dan pool yang ada | 9.000.000 | 72,0% |
| Investor SAFE | 1.000.000 | 8,0% |
| Investor Series A | 2.500.000 | 20,0% |
| Total | 12.500.000 | 100% |
Investor SAFE membayar $1,00 per saham untuk saham yang dibeli investor baru seharga $2,00, sehingga $1.000.000 itu kini bernilai $2.000.000 pada harga putaran. Sepuluh persen yang dijanjikan pada cap menjadi 8 persen setelah putaran baru mendilusi semua orang, begitulah cara kerja dilusi ekuitas. Modelkan skenario seperti ini di cap table sebelum menandatangani.
SAFE vs Convertible Note
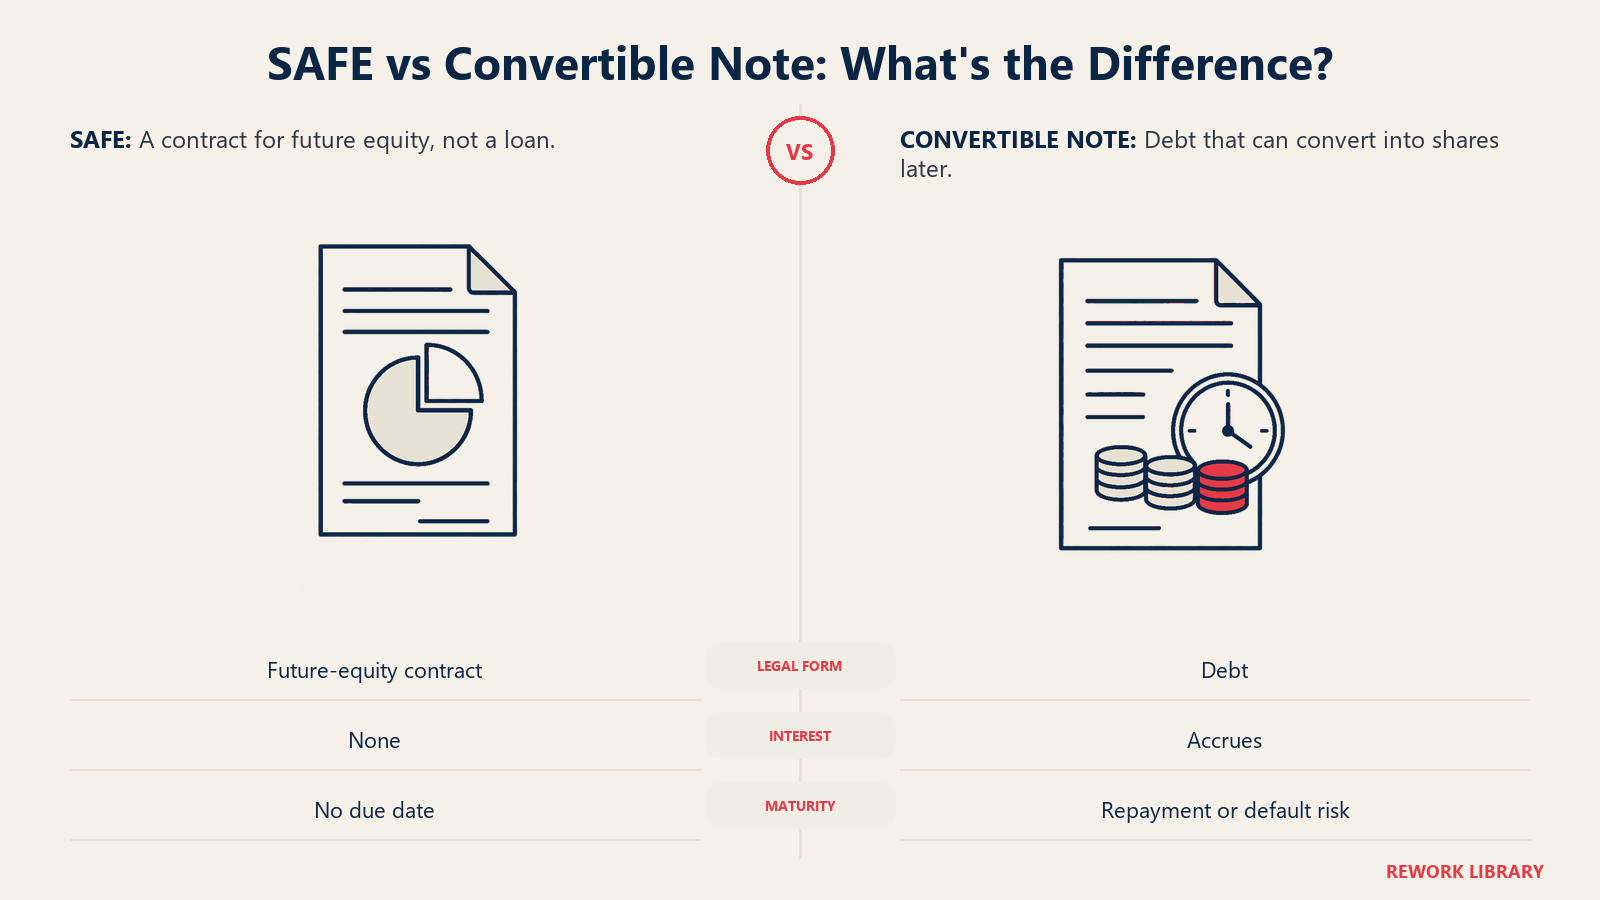
Kedua instrumen menunda pertanyaan penetapan harga, dan keduanya biasanya dikonversi pada putaran berharga berikutnya. Yang berbeda adalah sifat hukumnya. Halaman perbandingan YC menyatakan SAFE tidak memiliki bunga atau tanggal jatuh tempo dan, dalam likuidasi, berada di bawah utang dan setara dengan saham preferen, sedangkan utang pada convertible note dilunasi lebih dulu.
| SAFE | Convertible note | |
|---|---|---|
| Bentuk hukum | Kontrak untuk saham masa depan | Utang |
| Bunga | Tidak ada | Berjalan (YC menyebut sering 2 hingga 8 persen) |
| Tanggal jatuh tempo | Tidak ada | Ada, dapat memaksa pelunasan atau wanprestasi |
| Dokumen | Satu dokumen standar | Lebih berat, lebih banyak negosiasi |
| Peringkat dalam likuidasi | Di bawah utang, setara dengan saham preferen | Senior, utang dilunasi lebih dulu |
| Pandangan YC tentang pemakaian | Default untuk penggalangan dana awal | Warisan atau kasus penggunaan tertentu |
Dampak praktisnya, note memasang jam pada perusahaan sedangkan SAFE tidak. Itu menarik bagi pendiri dengan runway terbatas, tetapi berlaku dua arah: investor SAFE juga tidak memiliki tanggal jatuh tempo yang bisa diandalkan.
Peringatan SEC bagi Investor
SAFE dibuat untuk investor ventura yang mendukung startup yang tumbuh cepat, dan SEC telah mengingatkan bahwa ia mungkin tidak cocok bagi semua orang. Dalam Investor Bulletin Mei 2017 tentang SAFE dalam crowdfunding, Office of Investor Education and Advocacy SEC menyatakan bahwa "meskipun namanya demikian, SAFE mungkin tidak 'simple' maupun 'safe'." Peringatan utamanya:
- Belum ada kepemilikan. SAFE bukan saham biasa. Investor mendapat kepemilikan ekuitas di masa depan hanya jika peristiwa pemicu terjadi, dan tidak memegang hak suara seperti pemegang saham.
- Pemicunya bisa jadi tidak pernah terjadi. Jika perusahaan menjadi untung dan tidak pernah menghimpun putaran lain atau diakuisisi, SAFE mungkin tidak pernah dikonversi. Buletin itu juga mencatat bahwa SAFE yang terkait penawaran saham preferen tidak akan dikonversi jika perusahaan menghimpun dana dengan menjual lebih banyak SAFE, saham biasa, atau convertible note, atau dengan mengambil pinjaman bank.
- Ketentuannya bervariasi. Buletin itu menyatakan "tidak ada yang standar atau simple tentang SAFE" dalam konteks crowdfunding, dan meminta investor memeriksa ketentuan konversi, hak pembelian kembali, hak pembubaran, dan hak suara.
- Berbeda dari note. Convertible note, kata SEC, umumnya merupakan kewajiban hukum perusahaan saat ini atas jumlah yang terutang, yang tidak dimiliki SAFE.
Buletin itu ditujukan kepada investor crowdfunding ritel. Investor ventura yang membeli SAFE standar YC berada dalam posisi berbeda, tetapi poin strukturalnya berlaku bagi semua orang. Artikel ini menggambarkan praktik umum di AS dan merupakan edukasi umum, bukan nasihat hukum atau investasi.
Kesalahan Umum
- Menumpuk SAFE tanpa melacaknya. Beberapa SAFE dengan cap berbeda dikonversi bersamaan, jadi masukkan semuanya ke satu skenario cap table.
- Mencampuradukkan SAFE pre-money dan post-money. Cap dengan nominal dolar yang sama mendilusi pendiri secara berbeda pada masing-masing.
- Mengira SAFE adalah uang gratis. Ia dikonversi menjadi klaim kepemilikan yang nyata. Cap yang rendah itu mahal jika perusahaan berkembang baik.
- Mengabaikan apa yang memicu konversi. Baca apa yang dihitung sebagai pendanaan ekuitas, dan apa yang terjadi saat perusahaan dijual atau ditutup.
Fakta Utama
- SAFE adalah perjanjian untuk ekuitas masa depan, bukan utang: tanpa bunga, tanpa tanggal jatuh tempo (Y Combinator).
- SAFE diciptakan di Y Combinator oleh Carolynn Levy pada 2013, dan YC menstandarkan versi post-money pada 2018 (Y Combinator).
- SAFE $500.000 dengan cap post-money $10 juta menjual 5 persen perusahaan (pengumuman YC, September 2018).
- Tiga varian utamanya adalah valuation cap, diskon, dan MFN (Y Combinator).
- SAFE dikonversi otomatis menjadi saham preferen dalam pendanaan ekuitas (Y Combinator).
- SEC memperingatkan pada Mei 2017 bahwa SAFE mungkin tidak "simple" maupun "safe," dan mungkin tidak pernah dikonversi (SEC Investor Bulletin).
Pertanyaan yang Sering Diajukan tentang SAFE
Apakah SAFE itu utang atau ekuitas?
Tepatnya bukan keduanya. SAFE adalah kontrak untuk ekuitas masa depan. Sebelum dikonversi, investor tidak memegang saham dan perusahaan tidak berutang pembayaran kembali, sehingga tidak ada bunga dan tidak ada tanggal jatuh tempo.
Apa perbedaan SAFE pre-money dan post-money?
Cap pada SAFE pre-money tidak mencakup uang SAFE, sehingga total dilusi bergantung pada SAFE lain dan option pool di masa depan. Cap pada SAFE post-money mencakup uang SAFE, sehingga kepemilikan yang dijual sama dengan investasi dibagi cap. Y Combinator menstandarkan versi post-money pada 2018.
Apa arti MFN pada SAFE?
MFN adalah singkatan dari most favored nation. SAFE MFN tidak memiliki cap atau diskon sendiri dan otomatis mengambil cap atau diskon dari SAFE mana pun yang diterbitkan perusahaan kemudian, sehingga investor awal tidak lebih buruk posisinya daripada investor belakangan.
Kapan SAFE dikonversi menjadi saham?
Biasanya pada pendanaan ekuitas berharga berikutnya, ketika perusahaan menjual saham preferen. SAFE dikonversi otomatis pada harga yang lebih rendah antara harga cap dan harga diskon, lalu berakhir. Ketentuannya juga mengatur penjualan perusahaan.
Bisakah SAFE gagal dikonversi?
Bisa. SEC telah menunjukkan bahwa jika tidak ada peristiwa pemicu, misalnya perusahaan tidak pernah menghimpun putaran ekuitas lain dan tidak diakuisisi, SAFE mungkin tidak pernah dikonversi. Baca definisi pemicu dengan teliti sebelum menandatangani.
Sebaiknya startup memakai SAFE atau convertible note?
Keduanya menunda valuasi. SAFE tidak memiliki bunga atau tanggal jatuh tempo, yang menghilangkan tekanan pembayaran kembali yang diciptakan note. Y Combinator menyebut SAFE sebagai default untuk penggalangan dana awal dan note sebagai warisan atau untuk penggunaan tertentu. Minta penasihat hukum meninjau pilihan ini sesuai situasi Anda.
Bacaan Terkait
