Bahasa Indonesia
Apa Itu Modal Ventura? Cara Kerja Dana VC
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
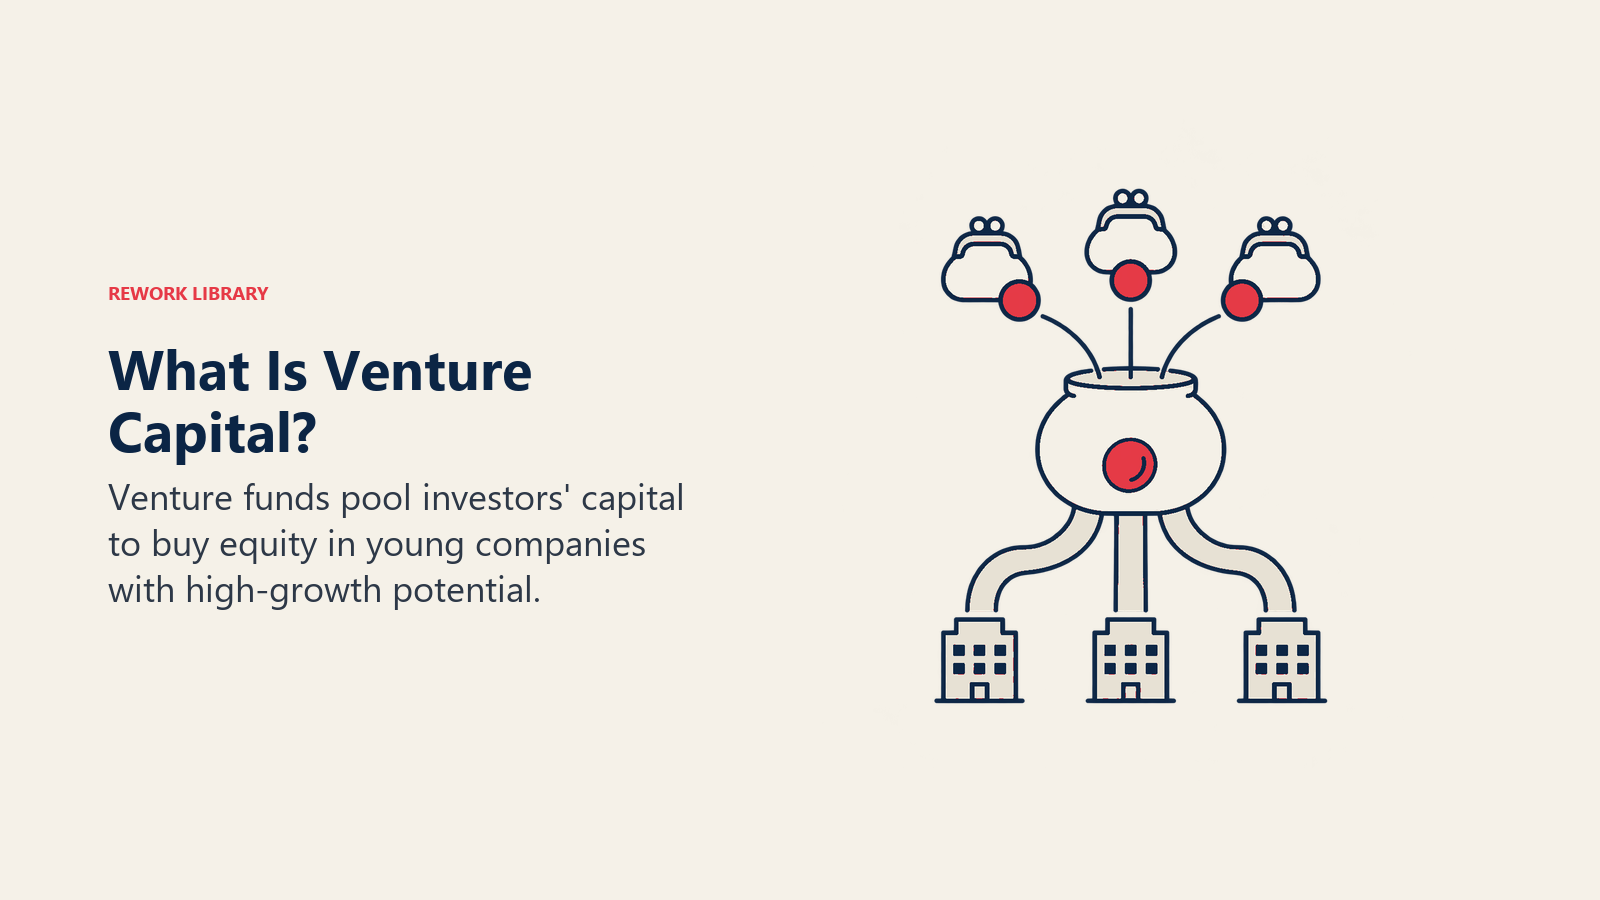
Modal ventura (venture capital, VC) adalah uang dari dana investasi profesional yang membeli ekuitas perusahaan muda berpertumbuhan tinggi, biasanya dengan imbalan saham preferen. Orang-orang yang menjalankan dana itu menginvestasikan uang orang lain, bukan uang mereka sendiri, dan mereka dibayar sebagian lewat fee dan sebagian lewat bagian dari keuntungan. Struktur itu menjelaskan sebagian besar yang dilakukan investor ventura: mengapa mereka mengejar hasil yang sangat besar, mengapa mereka mendorong pertumbuhan cepat, dan mengapa bisnis yang baik tetapi sederhana sering kali kurang cocok bagi mereka.
Artikel ini membahas bagaimana dana VC dibangun, bagaimana orang yang menjalankannya dibayar, mengapa imbal hasil mengikuti power law, bagaimana investasi biasa bergerak dari pertemuan pertama hingga exit, dan bagaimana VC berbeda dari angel dan investor korporasi. Ini menggambarkan praktik umum di AS. Ketentuan berbeda menurut dana, firma, dan negara.
Bagaimana dana VC distrukturkan
Sebagian besar dana ventura dibentuk sebagai limited partnership. National Venture Capital Association (NVCA) menyatakannya sederhana: firma ventura biasanya membentuk limited partnership dengan investor sebagai limited partner (LP) dan firma itu sendiri sebagai general partner (GP). Cooley GO, sumber daya startup dari sebuah firma hukum, mendefinisikan strukturnya sebagai general partner yang mengelola bisnis dan memikul tanggung jawab pribadi tanpa batas, serta satu atau lebih limited partner yang bertanggung jawab terbatas tetapi tidak boleh ikut serta dalam pengelolaan. Ditambahkan bahwa dana ventura institusional di AS biasanya diorganisasi sebagai limited partnership atau LLC.
Jadi ada dua peran:
- General partner (GP) adalah investor yang Anda temui. Mereka memilih perusahaan, duduk di dewan, dan memutuskan kapan menjual.
- Limited partner (LP) menyediakan uang dan tidak ikut dalam keputusan sehari-hari. NVCA mencantumkan dana pensiun publik, dana pensiun korporasi, perusahaan asuransi, family office, endowment, dan yayasan sebagai contoh.
LP tidak mentransfer seluruh uangnya pada hari pertama. Mereka berkomitmen sejumlah total, dan dana menariknya sesuai kebutuhan. Dalam kata-kata NVCA, uang diambil dari limited partner saat investasi dilakukan melalui "capital call".
Sebuah firma biasanya menjalankan serangkaian dana selama bertahun-tahun (Fund I, Fund II, dan seterusnya). Setiap dana adalah partnership tersendiri dengan investornya sendiri, dan merupakan kumpulan dana terpisah dari sebelumnya. Ketika pendiri berkata sebuah firma "punya dana baru," itulah maksudnya: uang segar dengan jam yang baru.
Masa dana dan periode investasi
Dana ventura memiliki masa hidup yang terbatas. Perjanjian partnership standar berlaku selama sepuluh tahun, dengan perpanjangan yang dalam praktik berarti partnership umumnya berjalan lebih lama lagi. Institutional Investor melaporkan bahwa sebagian besar perjanjian dana menyertakan opsi setidaknya dua perpanjangan satu tahun, yang membawa masa dana menjadi 12 tahun. Artikelnya juga menyebut dana median butuh waktu sedikit lebih dari 14 tahun untuk dibubarkan, dan hanya sekitar 7 persen yang dilikuidasi dalam satu dekade. Angka sepuluh tahun adalah cara dana dipasarkan, bukan berapa lama uang itu terikat.
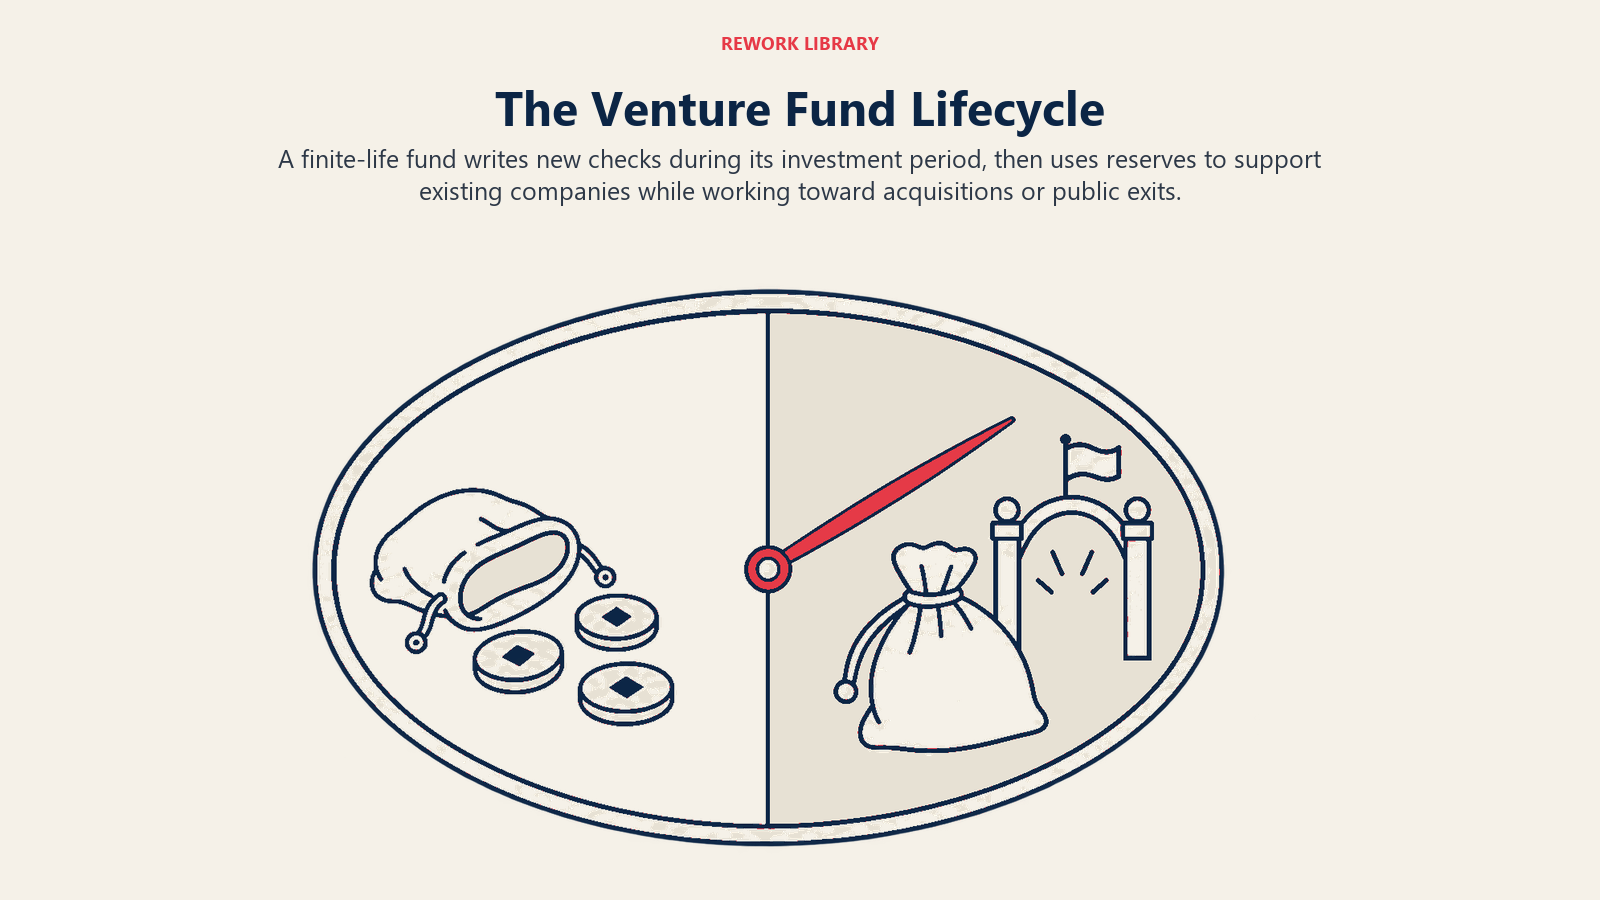
Dalam masa itu, dana biasanya terbagi menjadi dua fase:
- Periode investasi. Tahun-tahun awal, ketika dana menulis cek baru untuk perusahaan baru. Dana lazim memperlambat atau menghentikan investasi baru ketika fase ini berakhir, tergantung perjanjiannya.
- Periode panen. Tahun-tahun berikutnya, ketika dana mendukung perusahaan yang ada, melakukan investasi lanjutan dari cadangan, dan bekerja menuju exit.
Cadangan lebih penting daripada yang diduga pendiri. NVCA mencatat bahwa pendanaan awal suatu perusahaan akan membuat dana ventura mencadangkan tiga atau empat kali investasi pertama itu untuk pendanaan lanjutan. Dana yang menginvestasikan $1 juta dalam putaran seed mungkin telah menyisihkan beberapa juta lagi untuk putaran berikutnya, itulah sebabnya ukuran dana membentuk tahap yang diinvestasikannya dan besar cek yang bisa ditulisnya.
Jam dana adalah jam pendiri juga. Investor membutuhkan exit dalam masa dana, dan itu membentuk apa yang akan mereka dukung. NVCA mengatakan imbal hasil datang setelah perusahaan diakuisisi atau go public, dan menyebut campuran rata-rata exit sekitar 15 persen melalui IPO dan sekitar separuhnya melalui merger dan akuisisi.
Bagaimana VC dibayar: management fee dan carried interest
GP mendapat uang dengan dua cara.
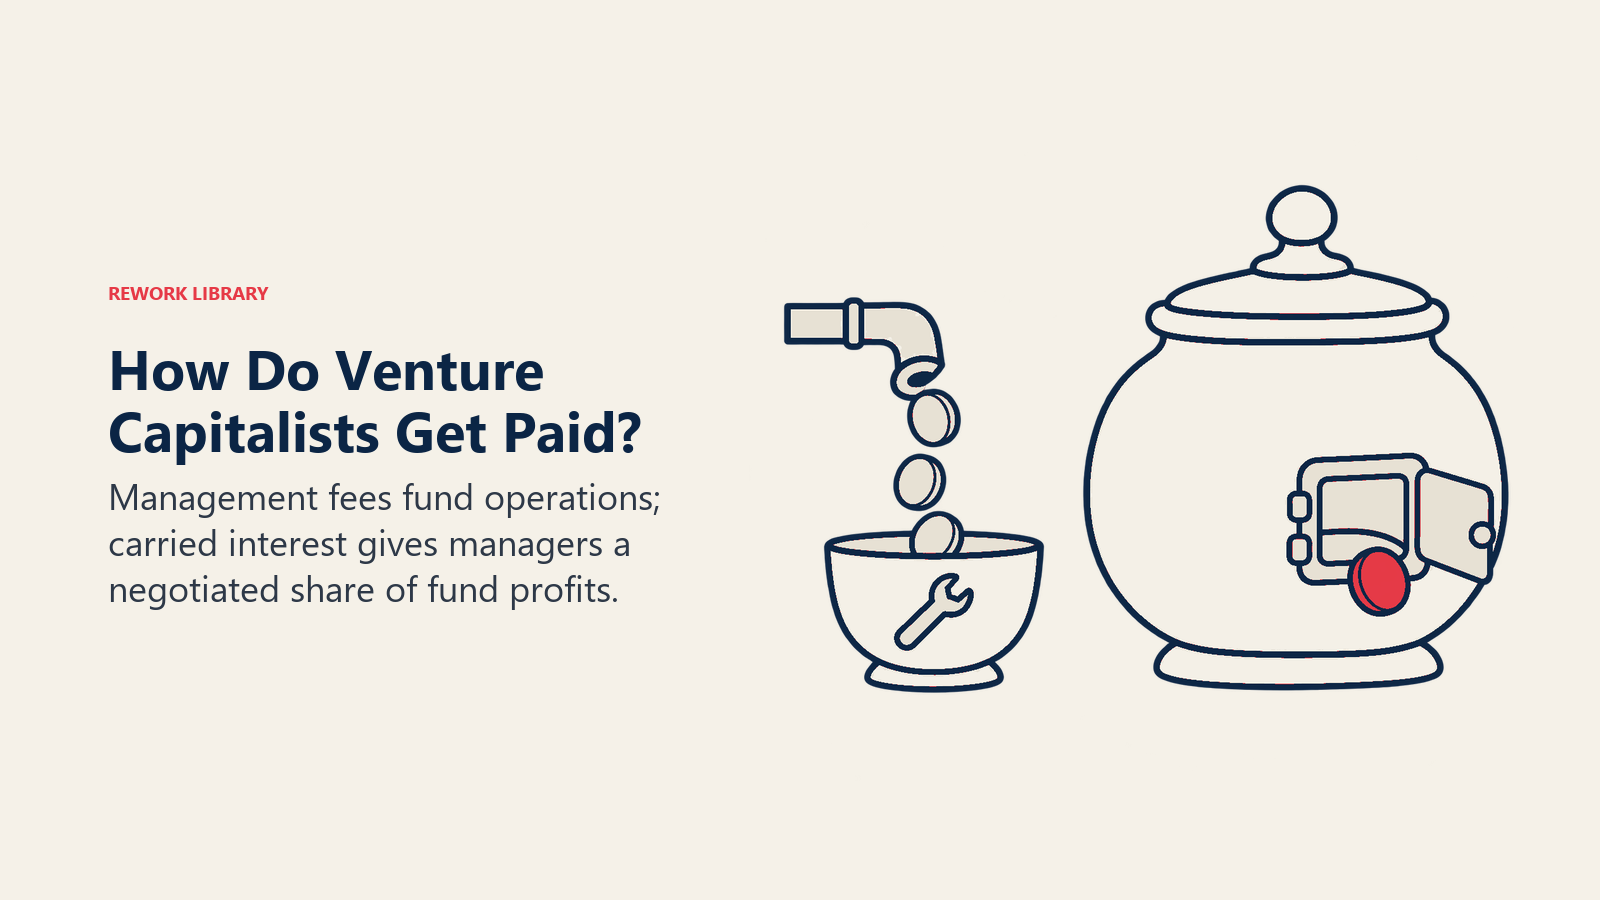
Management fee adalah biaya tahunan yang menutup gaji, sewa, perjalanan, dan riset. Fee ini dibayar baik dana menghasilkan uang maupun tidak.
Carried interest ("carry") adalah bagian GP dari keuntungan dana. Ini hanya dibayar jika dana mengembalikan uang kepada LP, dan perjanjian partnership menetapkan bagaimana dan kapan dihitung.
Singkatan yang lazim adalah "2 and 20": management fee tahunan 2 persen dan bagian kinerja 20 persen. Otoritas Sekuritas AS (SEC) menggambarkan singkatan itu dalam tindakan penegakan hukum tahun 2022 terhadap seorang manajer ventura yang mengiklankan fee-nya sebagai "2 and 20" standar industri. SEC mengatakan frasa itu akan membuat investor percaya bahwa manajer tersebut akan memungut management fee dua persen pada setiap tahun masa 10 tahun dananya, dan secara terpisah memungut performance fee 20 persen. Itu pembacaan yang berguna tentang arti frasa ini pada umumnya. Itu juga pengingat bahwa label ini adalah konvensi, bukan aturan. Dana yang sebenarnya menetapkan ketentuannya sendiri, dan LP memeriksanya.
Berikut contoh hipotetis dengan angka bulat, hanya untuk menunjukkan mekanismenya:
- Sekelompok LP berkomitmen $100 juta kepada dana baru.
- Dana mengenakan 2 persen per tahun. Agar aritmetikanya sederhana, anggap fee dihitung dari seluruh $100 juta selama sepuluh tahun penuh. Itu $2 juta per tahun, atau $20 juta selama masa dana.
- Dana akhirnya mengembalikan $300 juta kepada LP dan GP secara gabungan.
- Dengan bagian kinerja 20 persen, dan mengabaikan rincian bagaimana perjanjian nyata menghitung keuntungan, carry GP kira-kira $40 juta (20 persen dari keuntungan $200 juta).
Perjanjian nyata berbeda dalam hal apa yang dijadikan dasar pengenaan fee, apakah fee turun setelah periode investasi, dan bagaimana keuntungan diukur. Inti contoh ini adalah insentifnya. Management fee membayar GP untuk menjaga operasional tetap berjalan, dan carry adalah tempat potensi keuntungan sebenarnya berada. Itulah sebabnya GP sangat peduli menemukan pemenang sangat besar yang langka.
Power law: mengapa VC mendanai apa yang didanainya
Portofolio ventura bukanlah keranjang yang setiap perusahaannya berkontribusi sama. Segelintir investasi menghasilkan hampir semua imbal hasil, dan sebagian besar menghasilkan sedikit. Paul Graham dari Y Combinator menulis bahwa dalam investasi startup, pada dasarnya semua imbal hasil terkonsentrasi pada beberapa pemenang besar. Contohnya: perusahaan yang didanai Y Combinator bernilai sekitar $10 miliar saat itu, dan hanya dua di antaranya, Dropbox dan Airbnb, menyumbang sekitar tiga perempat darinya.
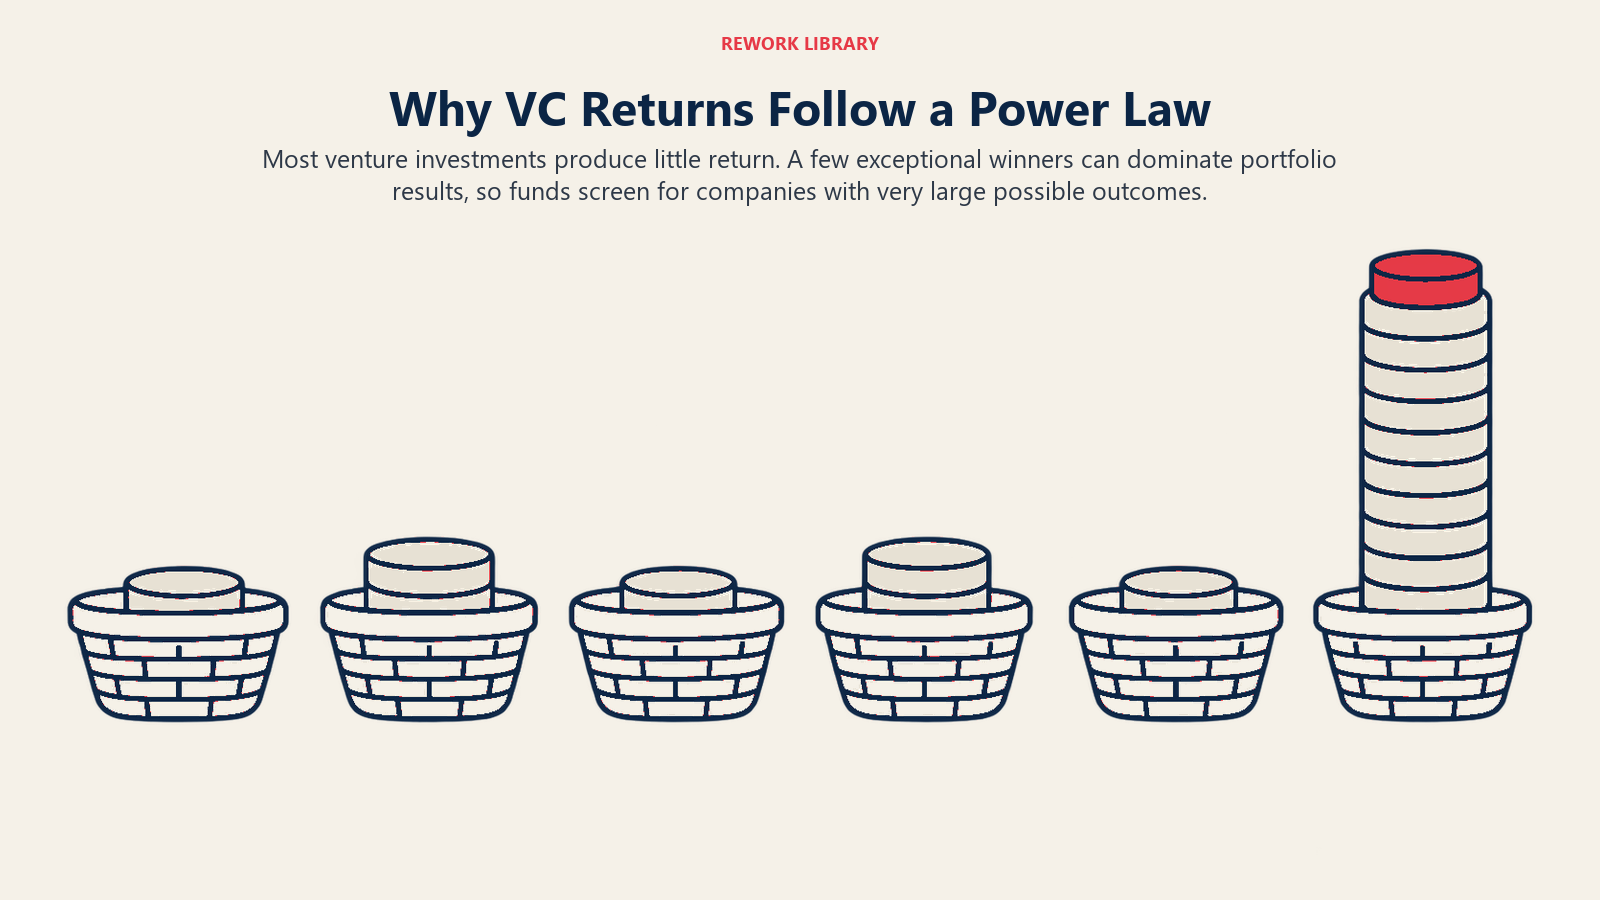
Pola ini memiliki konsekuensi langsung:
- VC membutuhkan outlier. Dana tidak bisa mengembalikan modalnya lewat tumpukan hasil yang lumayan. Ia membutuhkan beberapa perusahaan yang tumbuh berkali-kali lipat. Bisnis yang nilainya berlipat dua lalu mendatar adalah hasil yang bagus bagi pendiri dan lemah bagi dana.
- Melewatkan pemenang lebih mahal daripada mendukung pecundang. Investasi yang gagal paling banyak kehilangan nilai cek. Outlier yang dilewatkan adalah kerugian tanpa batas, sehingga VC sering lebih menyukai perusahaan berani dengan peluang kecil menjadi hebat daripada perusahaan aman yang tanpa peluang.
- Ukuran pasar menjadi uji penyaringan. Jika hasil realistis terbaik adalah penjualan $50 juta, hitungannya jarang cocok bagi dana yang membutuhkan beberapa hasil semiliar dolar. Itulah sebabnya investor menanyakan ukuran pasar sangat awal.
- Tekanan untuk bertumbuh. Karena imbal hasil dana bergantung pada beberapa perusahaan, GP mendorong perusahaan-perusahaan itu bertumbuh cepat dan menghimpun dana lagi. Hasilnya adalah ketidakcocokan pendiri-investor yang dijelaskan dari sisi pendiri oleh startup bootstrapped vs yang didukung ventura.
Cara investasi VC bekerja, langkah demi langkah
Prosesnya bervariasi menurut firma, tetapi sebagian besar kesepakatan mengikuti jalur serupa.
- Sourcing. Kesepakatan datang lewat pendekatan pendiri, rujukan, akselerator dan demo day, serta riset investor sendiri.
- Penyaringan. Seorang associate atau partner melakukan panggilan pertama. Banyak firma menolak di sini, dan sebagian besar pendiri tidak pernah mendengar lebih dari balasan singkat.
- Pertemuan partner. Para partner memperdebatkan tim, pasar, produk, dan traksi.
- Term sheet. Jika firma ingin masuk, ia mengirim term sheet yang tidak mengikat mencakup harga, kursi dewan, dan hak. Investor yang menetapkan harga dan ketentuan adalah investor utama.
- Due diligence. Firma memverifikasi klaim tentang bisnis, posisi hukum, dan keuangan. Lihat due diligence startup.
- Penutupan. Pengacara menyelesaikan dokumen, uang ditransfer, dan investor menerima saham serta sering kali kursi dewan.
- Pasca-investasi. Firma memberi saran, membuat perkenalan, membantu perekrutan, dan memutuskan apakah akan melakukan investasi lanjutan pada putaran berikutnya dari cadangannya.
- Exit. Perusahaan dijual atau go public, dan hasilnya mengalir kembali melalui dana ke LP, dengan carry dibayarkan kepada GP.
Setiap putaran menjual sebagian perusahaan, yang menjadi pokok bahasan dilusi ekuitas. Nama-nama tahap (seed, Series A, B, C) dibahas dalam putaran seed dan pendanaan Series A, B, dan C.
VC vs angel vs corporate venture capital
| Dana modal ventura | Angel investor | Corporate venture capital | |
|---|---|---|---|
| Uang siapa | Modal gabungan LP | Uang pribadi individu | Neraca perusahaan induk atau dana khusus |
| Tahap umum | Seed hingga growth, tergantung dana | Sering kali uang luar paling awal | Bervariasi, sering terkait strategi induk |
| Tujuan | Imbal hasil finansial bagi LP, yang membayar carry | Imbal hasil, ditambah minat pada pendiri atau sektor | Imbal hasil finansial dan manfaat strategis |
| Proses keputusan | Partner memberi suara, dengan strategi seluruh dana | Satu orang, keputusan cepat | Persetujuan korporat, bisa lebih lambat |
| Kapasitas investasi lanjutan | Cadangan tertanam dalam dana | Biasanya terbatas | Tergantung anggaran induk |
| Jam dana | Masa dana terbatas | Tidak ada | Ditetapkan oleh induk |
Angel investor menginvestasikan dana pribadi, sehingga tidak ada LP yang harus dipertanggungjawabi dan tidak ada jam dana. Itulah sebabnya angel bisa mendukung perusahaan yang tidak akan didukung dana, tetapi mereka jarang punya cadangan untuk mengikutinya di putaran berikutnya. Corporate venture capital berasal dari perusahaan operasional yang menginginkan imbal hasil finansial dan juga sesuatu yang strategis, seperti akses ke teknologi atau pelanggan baru. Pendiri menimbang campuran itu terhadap potensi konflik, terutama jika investor korporat bersaing dengan calon pengakuisisi mereka.
Yang perlu dipetik pendiri dari sini
- Kenali dananya, bukan hanya partnernya. Tanyakan seberapa besar dana itu, kapan dihimpun, berapa yang dicadangkan untuk investasi lanjutan, dan apakah masih dalam periode investasi. Dana yang mendekati akhir masa hidupnya berperilaku berbeda dari dana baru.
- Kecocokan lebih penting daripada ketenaran. Dana yang membutuhkan hasil sangat besar akan mendorong ke arah itu. Jika rencana Anda adalah perusahaan tahan lama yang menguntungkan dengan ukuran sedang, jalur pendanaan lain mungkin lebih cocok.
- Ketentuan bertahan lebih lama daripada hubungannya. Preferensi, kursi dewan, dan hak persetujuan tetap bersama perusahaan setelah seorang partner meninggalkan firma.
- Ini edukasi umum. Ini bukan nasihat hukum atau keuangan, dan aturan sekuritas serta dana berbeda menurut negara.
Fakta Utama
- Sebagian besar dana ventura adalah limited partnership: GP menjalankan dana dan LP menyediakan modal, menurut NVCA.
- LP berkomitmen modal yang ditarik melalui capital call saat investasi dilakukan (NVCA).
- Perjanjian partnership ventura standar berlaku sepuluh tahun, dengan perpanjangan yang dalam praktik membuat dana berjalan lebih lama (NVCA). Dana median butuh waktu sedikit lebih dari 14 tahun untuk dibubarkan, menurut Institutional Investor.
- "2 and 20" berarti management fee tahunan 2 persen ditambah performance fee 20 persen, seperti dijelaskan SEC pada 2022.
- Graham melaporkan bahwa Dropbox dan Airbnb menyumbang sekitar tiga perempat dari nilai perusahaan yang didanai YC saat ia menulis esai itu.
Bacaan Terkait

Co-Founder & COO
On this page
- Bagaimana dana VC distrukturkan
- Masa dana dan periode investasi
- Bagaimana VC dibayar: management fee dan carried interest
- Power law: mengapa VC mendanai apa yang didanainya
- Cara investasi VC bekerja, langkah demi langkah
- VC vs angel vs corporate venture capital
- Yang perlu dipetik pendiri dari sini
- Fakta Utama
- Bacaan Terkait