Bahasa Indonesia
Apa Itu Down Round?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Down round adalah putaran pendanaan berharga ketika investor baru membayar lebih sedikit per saham daripada investor sebelumnya. Sederhananya, di atas kertas perusahaan bernilai lebih rendah daripada saat penggalangan dana terakhirnya. Ujinya yang paling bersih membandingkan valuasi pre-money putaran baru dengan valuasi post-money putaran sebelumnya. Jika angka pertama lebih rendah, itu down round.
Down round bukan tanda penipuan atau keruntuhan. Hal ini terjadi pada perusahaan yang sehat ketika pasar menyesuaikan harga, ketika pertumbuhan melambat dari rencana, atau ketika putaran terakhir dihargai terlalu agresif. Namun ia membawa biaya nyata: lebih banyak dilusi, cap table yang tegang, percakapan yang canggung dengan karyawan, dan terkadang perubahan pada siapa yang mengendalikan perusahaan.
Cara Kerja Down Round
Setiap putaran ekuitas berharga menetapkan harga per saham. Ambil valuasi pre-money, bagi dengan jumlah saham terdilusi penuh, dan Anda mendapat harganya. Down round hanya menghasilkan harga yang lebih rendah daripada putaran sebelumnya.
Inilah bagian yang sering terlewat oleh pendiri: perbandingan yang penting adalah pre-money terhadap post-money sebelumnya. Katakanlah perusahaan menggalang dana pada valuasi post-money $40M. Putaran baru pada pre-money $30M adalah down round, meskipun perusahaan akan bernilai $35M setelah kas baru masuk. Harga per saham lebih rendah dari sebelumnya, dan itulah pemicu sebagian besar konsekuensi kontraktual di bawah.
Beberapa istilah yang perlu dibedakan:
- Valuasi adalah angka yang disepakati kedua pihak sebagai nilai perusahaan pada saat itu. Lihat valuasi untuk cara angka-angka itu ditetapkan.
- Harga per saham adalah yang sebenarnya menggerakkan rasio konversi dan penyesuaian anti-dilusi.
- Flat round berarti harga baru sama dengan harga lama. Secara teknis bukan turun, tetapi terasa seperti turun bagi semua pihak yang terlibat.
Mengapa Down Round Terjadi
Jarang ada penyebab tunggal. Yang umum:
- Penyesuaian harga pasar. Selera investor terhadap seluruh sektor mendingin, dan perusahaan sebanding menggalang dana pada kelipatan yang lebih rendah. Perusahaan tidak memburuk, tetapi tolok ukurnya bergeser.
- Rencana yang meleset. Pertumbuhan pendapatan di bawah yang diasumsikan valuasi terakhir. Putaran yang dihargai berdasarkan cerita pertumbuhan 3x tidak bertahan menghadapi kenyataan 1,5x.
- Putaran terakhir terlalu mahal. Valuasi tinggi terasa menyenangkan pada saat itu. Lalu perusahaan harus tumbuh menyesuaikannya, dan jika tidak sanggup, putaran berikutnya mengatur ulang angkanya.
- Runway yang pendek. Perusahaan dengan kas untuk tiga bulan hampir tidak punya daya tawar. Investor mengetahuinya, dan menghargai sesuai itu. Burn rate yang tinggi memperburuknya.
- Unit economics yang lemah. Jika unit economics tidak bertahan dalam diligence, valuasi harus menyerap risikonya.
Dampak Down Round terhadap Kepemilikan
Dilusi terjadi di putaran mana pun, karena saham baru diterbitkan. Dalam down round, jumlah dolar yang sama membeli lebih banyak saham, karena setiap saham lebih murah. Jadi penggalangan dana dengan jumlah tertentu mendilusi pemegang yang ada lebih besar daripada pada harga yang lebih tinggi.
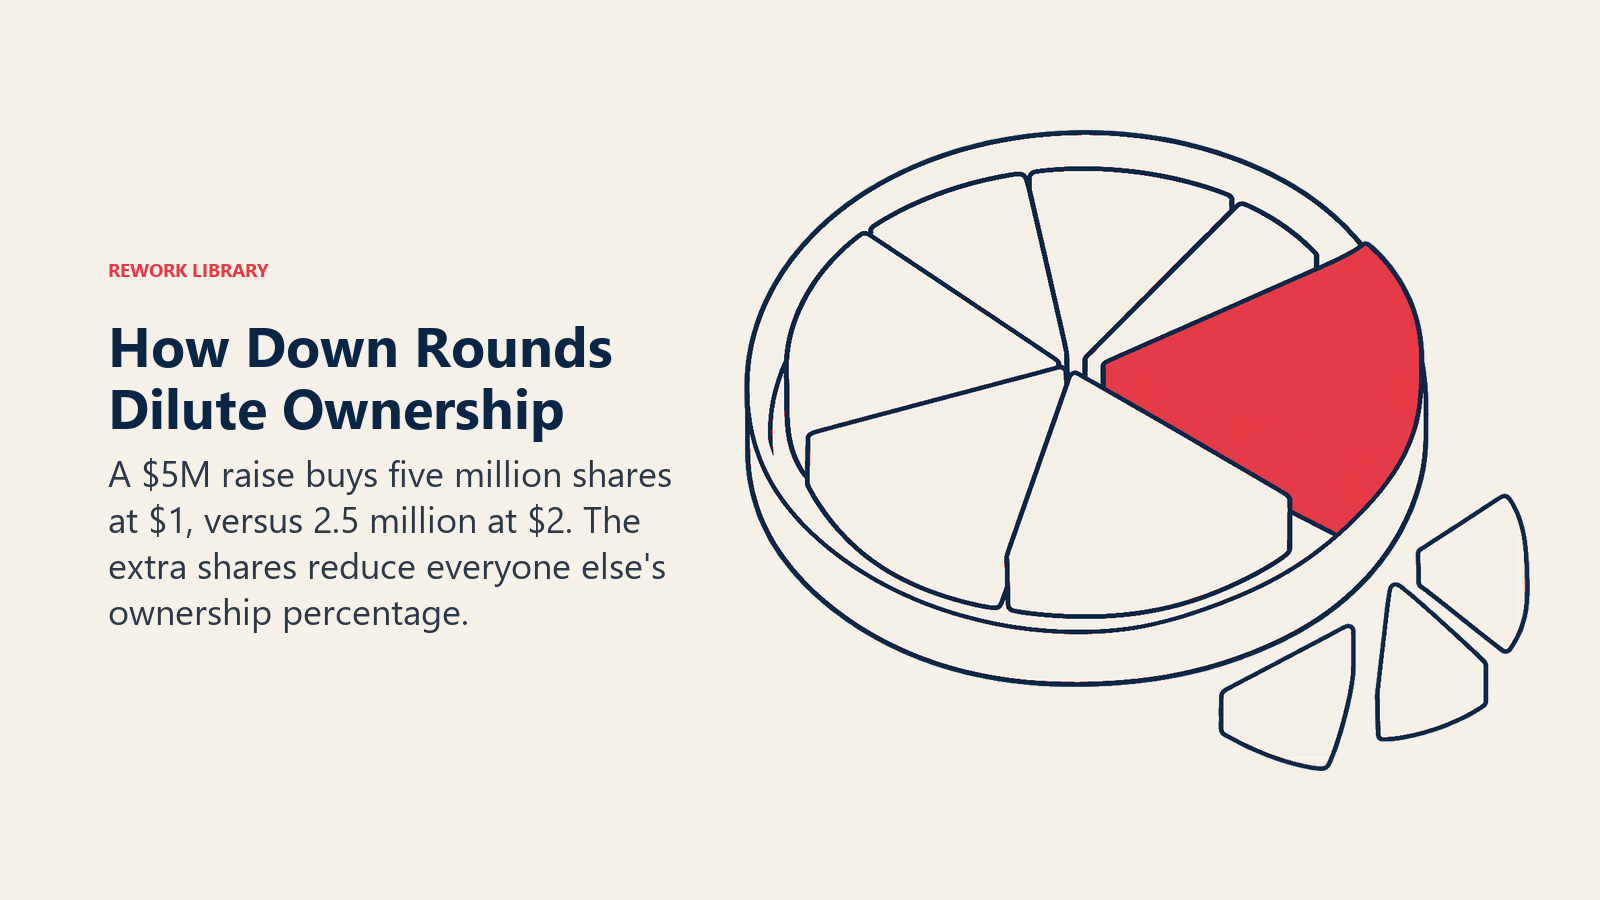
Aritmetika ilustratif, bukan data dari perusahaan nyata: sebuah perusahaan dengan 20.000.000 saham terdilusi penuh menggalang dana pada harga saham $2,00 ($40M post-money pada saat itu). Kini ia menggalang $5M pada $1,00 per saham. Investor baru mendapat 5.000.000 saham. Seandainya $5M yang sama masuk pada $2,00, mereka hanya akan menerima 2.500.000 saham. Tambahan 2.500.000 saham itu diambil dari kepemilikan semua orang lain.
Namun dilusi barulah lapisan pertama. Ayunan yang lebih besar biasanya datang dari perlindungan anti-dilusi.
Perlindungan Anti-Dilusi dalam Down Round
Banyak investor saham preferen menegosiasikan perlindungan dalam anggaran dasar perusahaan. Jika perusahaan kelak menjual saham pada harga lebih rendah, saham preferen investor terdahulu dikonversi menjadi saham biasa tambahan, yang meredam kerugian mereka. Perlindungan itu terpicu persis oleh peristiwa ini, yaitu down round. Mekanismenya berada pada harga konversi saham preferen, sehingga penyesuaiannya otomatis begitu ketentuan terpenuhi.
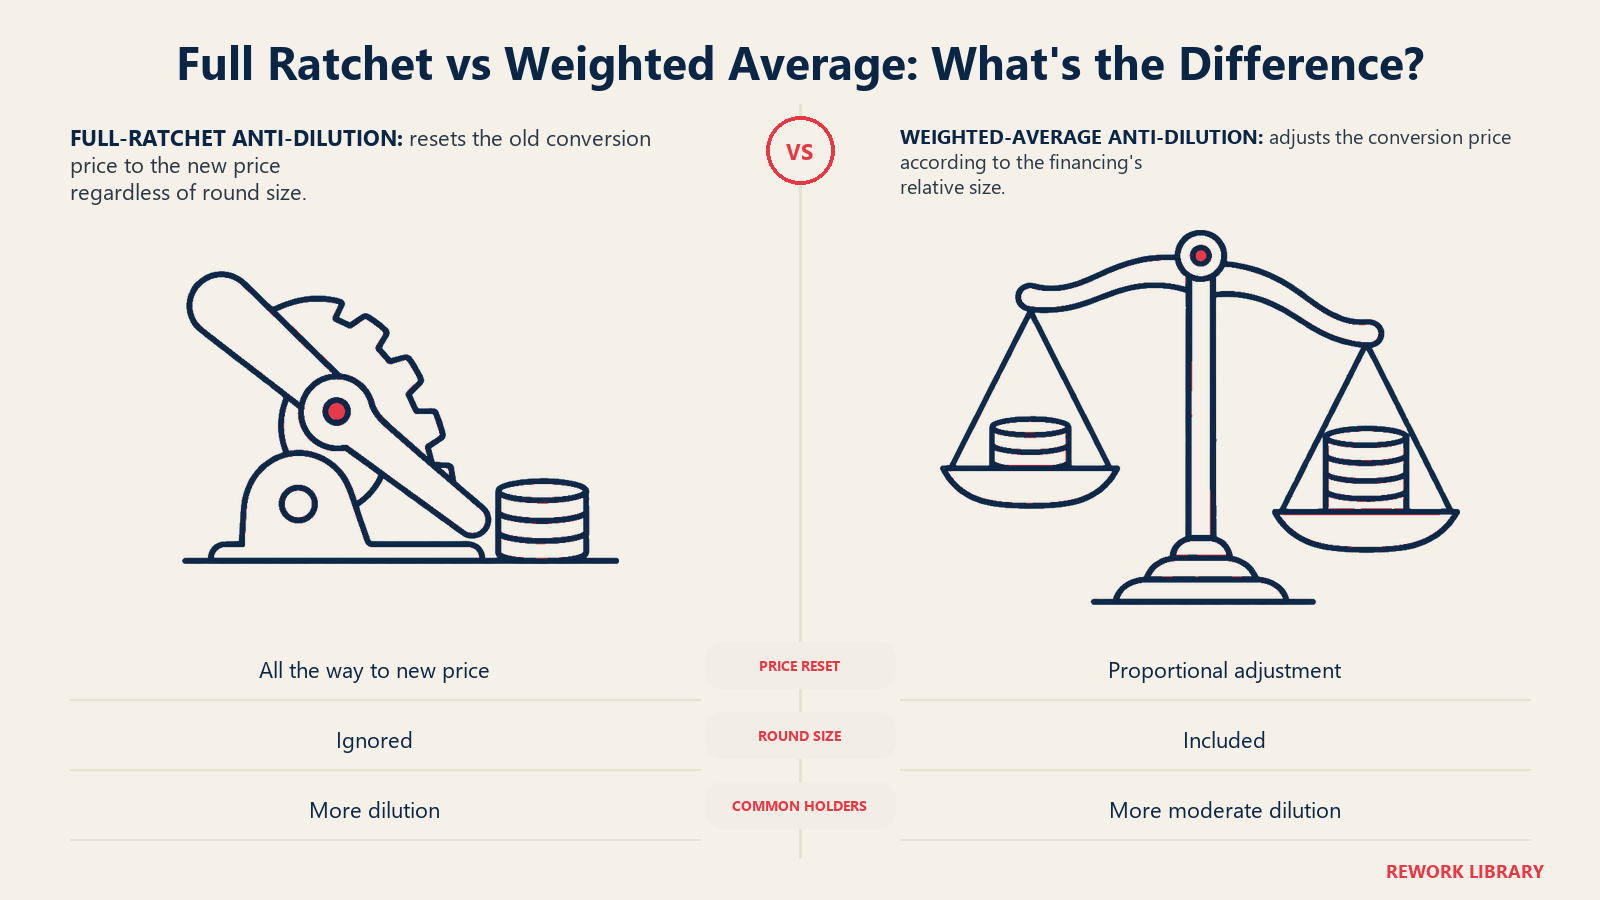
Ada dua versi utama, dan dampaknya sangat berbeda.
Full ratchet. Harga konversi investor terdahulu turun sepenuhnya ke harga baru yang lebih rendah. Ia mengabaikan berapa banyak uang yang digalang. Bahkan down round kecil pada harga yang lebih rendah mengatur ulang investor terdahulu seolah mereka membeli pada harga itu.
Broad-based weighted average. Penyesuaiannya bergantung pada penurunan harga sekaligus ukuran pendanaan baru relatif terhadap seluruh perusahaan. Glosarium Cooley GO menyatakannya dengan jelas: down round yang menjual saham senilai $1 juta menghasilkan penyesuaian konversi yang jauh lebih kecil daripada yang pada harga sama menjual $10 juta. Ini bentuk yang lebih moderat dan yang muncul dalam anggaran dasar banyak perusahaan yang didukung ventura.
Contoh perhitungan
Semua di bawah ini adalah aritmetika ilustratif dengan angka bulat, dibangun di atas perusahaan di atas. Ia memakai rumus broad-based yang lazim dikutip: harga konversi baru = harga lama × (A + B) ÷ (A + C), dengan A adalah saham beredar sebelum putaran (penghitungan broad-based), B adalah saham yang akan dibeli oleh uang baru pada harga lama, dan C adalah saham yang benar-benar diterbitkan pada harga baru. Dokumen sebenarnya mendefinisikan A dan pengecualian secara berbeda, jadi anggaplah ini model pembelajaran.
Asumsi:
- Investor Series A memegang 5.000.000 saham preferen, dibeli pada $2,00 ($10M diinvestasikan).
- Semua orang lain (pendiri, karyawan, pemegang lain) memegang 15.000.000 saham.
- Putaran baru: $5M pada $1,00 per saham, jadi C = 5.000.000. Pada harga lama, $5M akan membeli B = 2.500.000 saham.
| Tanpa perlindungan | Broad-based weighted average | Full ratchet | |
|---|---|---|---|
| Harga konversi baru | $2,00 | $1,80 | $1,00 |
| Saham Series A setelah konversi | 5.000.000 | sekitar 5.555.556 | 10.000.000 |
| Total saham setelah putaran | 25.000.000 | sekitar 25.555.556 | 30.000.000 |
| Kepemilikan Series A | 20,0% | sekitar 21,7% | 33,3% |
| Kepemilikan semua orang lain | 60,0% | sekitar 58,7% | 50,0% |
| Kepemilikan investor baru | 20,0% | sekitar 19,6% | 16,7% |
Perhitungan weighted average: $2,00 × (20.000.000 + 2.500.000) ÷ (20.000.000 + 5.000.000) = $2,00 × 0,9 = $1,80. 5.000.000 saham Series A kemudian dikonversi pada rasio $2,00 ÷ $1,80, sekitar 1,111, menghasilkan sekitar 5.555.556 saham biasa.
Perusahaan sama, uang baru sama, hasil sangat berbeda. Di bawah full ratchet, pemegang lain kehilangan sepuluh poin persentase penuh kepemilikan dibandingkan tanpa perlindungan. Di bawah weighted average, mereka kehilangan sekitar 1,3 poin. Investor baru pun memperhatikan: persentase mereka menyusut ketika pemegang terdahulu dilindungi, itulah sebabnya mereka sering mendesak renegosiasi atau pelepasan hak itu sebagai syarat memimpin putaran.
Dampak di Luar Cap Table
Opsi karyawan yang underwater. Opsi diberikan dengan harga eksekusi yang terkait valuasi perusahaan. Jika harga saham baru jatuh di bawah harga eksekusi itu, opsi tidak bernilai di atas kertas. Karyawan yang bergabung di puncak memegang kertas yang tidak bisa menghasilkan kecuali perusahaan tumbuh jauh melampaui harga lama. Banyak perusahaan menanggapi dengan penetapan ulang harga, pemberian baru, atau program penyegaran, masing-masing dengan pertanyaan akuntansi dan pajak yang perlu ditinjau penasihat hukum.
Moral dan sinyal. Valuasi yang lebih rendah diketahui di dalam perusahaan, dan sering di luarnya. Karyawan berkinerja terbaik mendapat telepon dari perekrut. Investor yang ada mungkin ragu ikut serta. Pelanggan terkadang membacanya sebagai risiko stabilitas. Cara pimpinan menjelaskan putaran itu sama pentingnya dengan ketentuannya.
Kendali dan tata kelola. Investor yang memiliki daya tawar dapat meminta lebih banyak kursi dewan, hak veto yang lebih ketat, atau preferensi likuidasi yang lebih besar. Lead investor baru menetapkan ketentuan ini, dan investor terdahulu biasanya harus menyetujui strukturnya.
Penggalangan dana mendatang. Putaran berikutnya akan dibandingkan dengan putaran ini. Down round mengatur ulang harga acuan untuk semua yang menyusul.
Pay-to-Play dan Rekapitalisasi
Dua struktur muncul ketika down round sekaligus merupakan penyelamatan.
Pay-to-play. Pemegang preferen yang ada harus menanamkan bagian pro rata mereka dalam putaran baru untuk mempertahankan hak khusus mereka, seperti perlindungan anti-dilusi. Investor yang tidak berpartisipasi melihat preferennya dikonversi menjadi saham biasa atau kehilangan sebagian perlindungan. Ini memberi imbalan kepada investor yang terus mendukung perusahaan dan mendorong yang lain untuk berkomitmen atau mundur.
Rekapitalisasi (recap). Cap table distrukturisasi ulang, sering dengan mengonversi saham preferen lama menjadi saham biasa, mengatur ulang preferensi, atau membatalkan ketentuan yang terakumulasi, agar perusahaan dapat menarik modal baru. Recap itu berat: biasanya melibatkan negosiasi ekstensif antara pendiri, investor yang ada, dan uang baru. Biasanya itulah jawaban ketika cap table lama tidak dapat mendukung kesepakatan yang layak didanai.
Alternatif Selain Menerima Down Round
Down round tidak selalu satu-satunya jalan. Pilihan yang realistis:
| Alternatif | Artinya | Pertukaran utama |
|---|---|---|
| Flat round | Menggalang dana pada harga yang sama seperti sebelumnya | Menghindari pemicu perlindungan berbasis harga, tetapi tidak memberi kredit valuasi atas waktu yang berlalu |
| Ketentuan terstruktur | Mempertahankan valuasi utama tetapi menambah preferensi likuidasi yang lebih besar, partisipasi, atau perlindungan lain | Tampak lebih baik di atas kertas, tetapi diam-diam menggeser nilai ke investor baru |
| Bridge | Menggalang jumlah lebih kecil sekarang, sering lewat instrumen konversi, untuk mengulur waktu | Menunda keputusan harga. Lihat bridge round dan convertible note |
| Pemangkasan biaya | Mengurangi burn dan memperpanjang runway agar putaran berikutnya terjadi dari posisi kuat | Dapat memperlambat pertumbuhan, dan mengorbankan orang |
| Putaran dipimpin insider | Investor yang ada menetapkan harga dan mendanai putaran berikutnya | Lebih cepat, tetapi ketentuan bergantung pada seberapa besar insider ingin melindungi kepemilikan mereka sendiri |
Ketentuan terstruktur layak diwaspadai lebih. Valuasi utama yang tampak datar atau naik dapat menyembunyikan ketentuan yang memperburuk ekonomi riil bagi pemegang saham biasa. Baca seluruh term sheet, bukan hanya baris valuasi.
Kesalahan Umum Pendiri
- Menunggu terlalu lama. Menggalang dana dengan sisa kas beberapa bulan menyerahkan kuasa penetapan harga kepada investor. Memulai lebih awal memberi Anda opsi untuk menolak.
- Tidak memodelkan cap table. Hitung setiap skenario anti-dilusi sebelum menyetujui ketentuan. Alat cap table membuatnya lebih cepat dan lebih sedikit salah.
- Mengabaikan karyawan. Diam soal opsi yang underwater melahirkan desas-desus. Rencana yang jelas untuk menyegarkan ekuitas membantu retensi.
- Melawan harga alih-alih ketentuan. Valuasi sedikit lebih rendah dengan ketentuan bersih bisa lebih baik daripada yang lebih tinggi tetapi sarat preferensi dan ratchet.
- Melewatkan tinjauan hukum. Penyusunan anti-dilusi bersifat teknis dan bervariasi menurut kesepakatan. Minta penasihat hukum meninjau ketentuannya. Tidak ada di sini yang merupakan nasihat hukum, dan aturan serta praktik pasar berbeda menurut yurisdiksi.
Fakta Utama
- Down round adalah putaran berharga pada harga per saham yang lebih rendah daripada putaran sebelumnya, biasanya diuji sebagai pre-money baru di bawah post-money sebelumnya.
- Perlindungan anti-dilusi di AS umumnya tertulis dalam anggaran dasar perusahaan, dan terpicu oleh down round.
- Full ratchet mengatur ulang harga konversi investor terdahulu ke harga baru berapa pun ukuran putarannya. Broad-based weighted average menyesuaikan penyesuaiannya dengan seberapa banyak yang digalang (Cooley GO).
- Pada ilustrasi di atas, penggalangan $5M yang sama menyisakan pemegang lain pada 60,0%, 58,7%, atau 50,0% tergantung apakah perlindungan tidak ada, weighted average, atau full ratchet.
- Opsi dengan harga eksekusi di atas harga saham baru berada underwater, dan perusahaan sering menanggapi dengan pemberian penyegaran atau penetapan ulang harga.
- Ketentuan dan praktik pasar berbeda menurut negara, jadi pastikan aturan setempat dengan penasihat hukum.
Pertanyaan yang Sering Diajukan tentang Down Round
Apakah down round selalu buruk?
Menyakitkan, tetapi tidak selalu fatal. Down round yang memberi perusahaan cukup kas dan valuasi realistis bisa lebih sehat daripada harga yang dipaksakan yang tidak sanggup dipenuhi. Kerusakannya datang dari ketentuan dan sinyalnya, bukan hanya angkanya.
Apa perbedaan antara down round dan flat round?
Down round menghargai saham di bawah putaran sebelumnya. Flat round menghargainya pada level yang sama. Keduanya menghindari kenaikan valuasi, tetapi hanya down round yang biasanya memicu penyesuaian anti-dilusi berbasis harga.
Apa perbedaan antara anti-dilusi full ratchet dan broad-based weighted average?
Full ratchet mengatur ulang harga konversi investor terdahulu ke harga baru yang lebih rendah berapa pun uang yang digalang. Broad-based weighted average menyesuaikannya dengan jumlah yang lebih kecil yang bergantung pada ukuran putaran baru relatif terhadap semua saham yang ada. Contoh perhitungan di atas menunjukkan selisih kepemilikannya.
Apa yang terjadi pada opsi saham karyawan dalam down round?
Opsi dengan harga eksekusi di atas harga saham baru menjadi underwater. Perusahaan dapat menerbitkan pemberian baru pada harga eksekusi yang lebih rendah, menetapkan ulang harga opsi yang ada, atau menawarkan penyegaran ekuitas lainnya. Setiap jalur memiliki implikasi pajak dan akuntansi, jadi penasihat hukum perlu meninjaunya.
Apa itu ketentuan pay-to-play?
Ketentuan yang mewajibkan investor preferen yang ada menanamkan uang baru ke putaran sebanding dengan kepemilikan mereka. Investor yang tidak melakukannya dapat kehilangan hak khusus atau saham preferennya dikonversi menjadi saham biasa. Ini dipakai untuk menjaga komitmen pendukung yang ada.
Bisakah pendiri menghindari down round?
Kadang-kadang. Pilihannya mencakup flat round, bridge, ketentuan terstruktur, putaran dipimpin insider, atau memangkas burn untuk memperpanjang runway. Masing-masing memiliki pertukaran, dan memulai proses lebih awal memberi ruang paling luas untuk memilih.
Bacaan Terkait

Co-Founder & COO