Bahasa Indonesia
Apa Itu Hak Pro-Rata (Pro Rata Rights)?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Hak pro-rata adalah hak kontraktual yang memungkinkan investor yang sudah ada membeli sebagian dari putaran pendanaan perusahaan di masa depan, sebanding dengan kepemilikannya saat ini, sehingga persentase kepemilikannya tidak menyusut ketika saham baru diterbitkan. Y Combinator mendefinisikan hak ini sebagai hak, bukan kewajiban, bagi investor untuk menanamkan uang pada putaran berharga startup di masa depan guna mempertahankan persentase kepemilikannya. Anda juga akan mendengarnya disebut preemptive rights atau participation right. Dalam dokumen ventura standar AS, rumusannya adalah "right of first offer."
Bagi pendiri, istilah ini penting karena membentuk siapa yang dapat mengisi putaran mendatang. Investor dengan hak pro-rata memiliki hak pertama atas sebagian alokasi, sebelum lead baru melihat sepeser pun darinya. Bagi lead investor yang baru, hal itu penting karena alasan sebaliknya: sebagian putaran mungkin sudah terpesan.
Ini adalah materi referensi, bukan nasihat hukum. Ketentuan berbeda menurut yurisdiksi dan kesepakatan, dan siapa pun yang menandatangani dokumen-dokumen ini sebaiknya meminta penasihat hukum meninjaunya.
Cara Kerja Hak Pro-Rata
Setiap kali perusahaan menjual saham baru, pemegang saham yang ada memiliki irisan yang lebih kecil. Itulah dilusi ekuitas, dan itu hal yang normal. Hak pro-rata memberi investor pilihan untuk mengimbanginya dengan membeli sebagian putaran baru pada harga dan syarat yang sama dengan semua orang.
Hak investor terkait langsung dengan kepemilikannya. Sebuah blog hukum startup oleh Yokum Taku dari Startup Company Lawyer menjelaskan rumus standarnya (dalam tulisan tahun 2007) sebagai rasio saham preferen investor, dihitung atas dasar as-converted, terhadap kapitalisasi fully diluted perusahaan. Secara sederhana: jika Anda memiliki 10% perusahaan, Anda dapat membeli 10% dari saham baru yang dijual.
Dua detail mudah terlewat:
- Ini adalah opsi, bukan kewajiban. Investor memutuskan pada saat putaran apakah akan menyetor cek.
- Hak ini membeli, bukan memberi. Menggunakan hak ini memerlukan uang sungguhan pada harga putaran baru. Hak ini melindungi persentase, bukan nilai investasi sebelumnya.
Contoh Perhitungan
Angka di bawah ini bersifat ilustratif, bukan diambil dari perusahaan atau studi nyata. Misalkan seorang investor memiliki 10% sebuah startup setelah Series A. Perusahaan lalu menghimpun Series B sebesar $20 juta pada valuasi pre-money $80 juta, sehingga valuasi post-money-nya $100 juta. Investor baru dengan demikian menerima 20% perusahaan ($20 juta dari $100 juta).
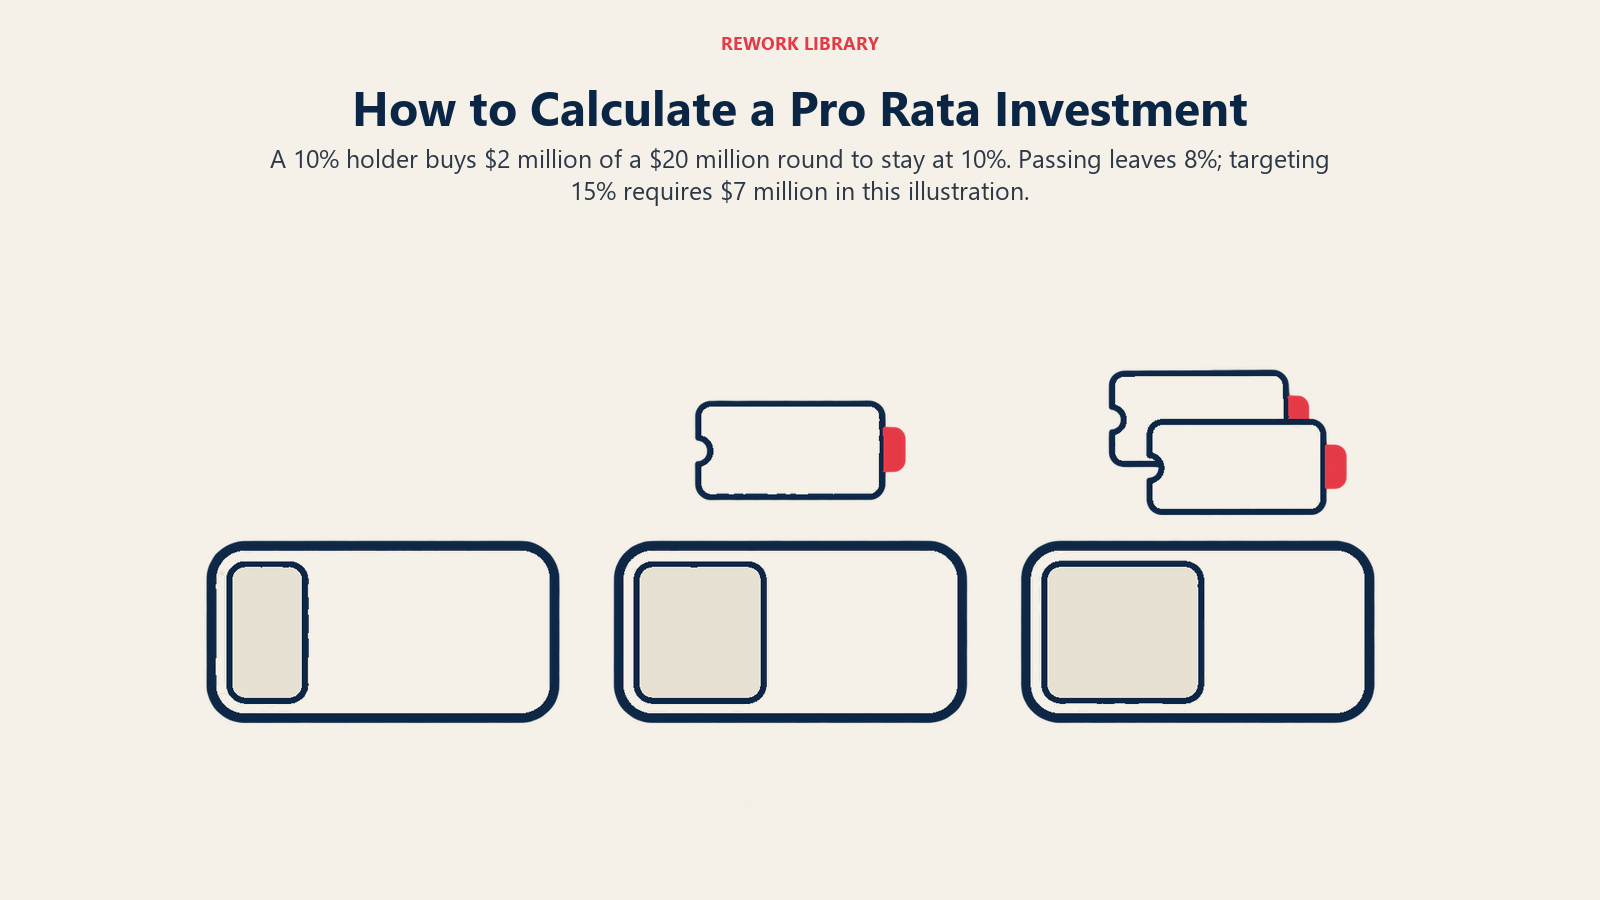
| Skenario | Porsi investor setelah Series B | Cara |
|---|---|---|
| Investor melewatkan | 8% | 10% x (1 - 20%) = 8%, terdilusi oleh saham baru |
| Investor mengambil pro-rata penuh | 10% | Membeli 10% dari putaran $20 juta: $2 juta, setara 2% dari perusahaan senilai $100 juta |
| Super pro rata, menargetkan 15% | 15% | Perlu 7 poin lagi dari perusahaan senilai $100 juta: $7 juta, atau 35% dari putaran |
Cek untuk pro-rata penuh adalah $2 juta karena 2% dari $100 juta adalah $2 juta, dan 8% + 2% kembali ke 10%. Aritmetika yang sama menunjukkan biaya melewatkan hak: investor memegang 8%, dan pendiri yang memegang 50% sebelum putaran memegang 40%, baik investor ikut serta maupun tidak. Yang diubah oleh pilihan investor adalah siapa yang memiliki saham lainnya. Jika ia melewatkan, $2 juta itu jatuh ke pihak lain.
Fakta Utama: Hak Pro-Rata
- Hak, bukan kewajiban, untuk membeli sebagian putaran mendatang demi mempertahankan persentase kepemilikan Anda.
- Biasanya ditentukan sebagai kepemilikan as-converted investor dibagi saham fully diluted, diterapkan pada sekuritas baru.
- Dalam kesepakatan ventura AS, hak ini umumnya berada dalam Investors' Rights Agreement, sering kali terbatas pada "major investors."
- Pada SAFE, Y Combinator tidak memasukkan hak pro-rata ke dalam SAFE dan menawarkan side letter opsional sebagai gantinya.
- Ilustrasi: pemegang 10% dalam putaran $20 juta pada pre-money $80 juta membeli $2 juta untuk tetap di 10%. Jika melewatkan, ia turun ke 8%.
- Hak super pro rata melampaui sekadar mempertahankan, dan memungkinkan investor menambah porsinya.
Di Mana Hak Pro-Rata Ditulis
Dalam putaran berharga. Dalam kesepakatan ventura AS, hak ini lazim dituliskan dalam Investors' Rights Agreement (IRA), salah satu dokumen standar yang ditandatangani bersama pendanaan, meskipun tempat persisnya berbeda menurut kesepakatan. National Venture Capital Association menerbitkan dokumen hukum model, termasuk Investors' Rights Agreement (tercantum di sana sebagai diperbarui Oktober 2025), yang lazim dipakai kesepakatan di AS sebagai titik awal. Halaman NVCA mendaftar dokumennya; rumusan rincinya ada pada modelnya sendiri, dan kesepakatan nyata menyimpang darinya, sehingga perjanjian yang ditandatangani yang berlaku.
Dengan SAFE. SAFE post-money Y Combinator tidak menyertakan hak pro-rata. Halaman dokumen YC menyatakan hak pro-rata berada dalam side letter standar yang opsional dan bukan dalam SAFE itu sendiri. Pendiri yang menandatangani side letter memberi investor SAFE tersebut hak untuk membeli pada putaran berharga tempat SAFE itu dikonversi. Pendiri yang memakai convertible note atau instrumen khusus perlu membaca apakah hak itu ada sama sekali.
Siapa yang Mendapat Hak: Ambang Major Investor
Perusahaan jarang memberikan hak pro-rata kepada semua orang, karena puluhan pemegang saham kecil masing-masing dapat mengklaim sebagian dari setiap putaran. Solusi yang lazim adalah definisi "major investor." Tulisan Startup Company Lawyer menyatakan hak ini biasanya dibatasi pada major investor yang memegang ambang saham minimum, ditetapkan cukup rendah agar dana ventura terkecil atau angel yang signifikan dalam sebuah sindikat memenuhi syarat, dan cukup tinggi untuk mengecualikan banyak pemegang saham kecil.
CRV, sebuah firma ventura, menulis di situsnya bahwa standar NVCA mengaitkan pro-rata dengan investor yang memegang satu hingga dua persen ekuitas fully diluted. Itu deskripsi dari satu investor, jadi anggaplah 1% hingga 2% sebagai pola kasar, bukan aturan. Batas yang sebenarnya adalah angka hasil negosiasi, sering dinyatakan sebagai jumlah saham atau jumlah investasi. Seorang angel investor yang menyetor cek awal yang kecil dengan mudah bisa berada di bawahnya.
Hak Super Pro Rata
Pro-rata standar mempertahankan persentase. Super pro rata memungkinkan investor membeli lebih dari porsinya, sehingga kepemilikannya naik. Pada contoh di atas, target 15% memerlukan $7 juta dari putaran $20 juta, 3,5 kali lipat dari $2 juta yang diizinkan hak standar.
Panduan CRV tentang hal ini lugas: ia menyarankan agar mendekati super pro rata dengan hati-hati, karena ketentuannya dapat sangat membatasi kemampuan perusahaan menghadirkan investor baru. Itu pendapat dari satu firma, tetapi mekanismenya mendukungnya: setiap dolar yang dicadangkan bagi pemegang super pro rata adalah dolar yang tidak bisa diambil lead baru.
Mengapa Pendiri dan Lead Baru Peduli: Putaran yang Penuh Sesak
Sebuah putaran memiliki ukuran tetap. Jika investor yang sudah ada dengan hak pro-rata mengambil seluruh alokasinya, yang tersisa bagi investor baru lebih sedikit, dan lead yang masuk mungkin diminta mengambil bagian lebih kecil daripada yang diinginkannya.
- Bagi pendiri: Pro-rata investor yang sudah ada bisa menjadi suara kepercayaan. Ia juga bisa menyingkirkan investor baru yang akan menambah keahlian atau harga yang lebih baik.
- Bagi lead baru: Tanyakan sejak awal berapa banyak putaran yang sudah dikomitmenkan kepada pemegang saham yang ada. Lead yang menginginkan porsi target mungkin memerlukan putaran lebih besar atau mungkin menolak.
- Bagi prosesnya: Masa pemberitahuan memperlambat segalanya. Tulisan Startup Company Lawyer mencatat bahwa jika sebagian investor tidak berpartisipasi penuh, pemegang hak lainnya dapat memperoleh opsi over-allotment atas saham yang tidak terserap, yang dapat menunda penutupan.
Rekomendasi CRV untuk pendiri mencakup memberikan hak hanya kepada major investor, memberikan pro-rata penuh kepada lead, dan menambahkan batas waktu atau batas putaran agar hak itu tidak berlaku selamanya. Ini pandangan satu firma, dan penasihat hukum Anda mungkin melihatnya berbeda.
Apa yang Terjadi Jika Investor Tidak Menggunakan Haknya
Jika investor melewatkan alokasinya, tiga hal biasanya terjadi, tergantung dokumennya:
- Sahamnya dibebaskan. Perusahaan dapat menjualnya kepada investor baru atau pemegang hak lainnya, kadang lewat opsi over-allotment yang dijelaskan di atas.
- Investor terdilusi secara normal. Dalam contoh, ia berakhir di 8% dan bukan 10%.
- Hak itu mungkin bertahan atau tidak. Sebagian perjanjian mempertahankan hak untuk putaran mendatang. Yang lain, terutama jika penasihat hukum telah menegosiasikan batas putaran, mengakhirinya. Periksa rumusannya, dan perlu dicatat bahwa kebiasaan melewatkan hak di putaran lanjutan dapat membuat investor memiliki pengaruh lebih kecil kelak.
Hubungan dengan Dilusi dan Anti-Dilusi
Hak pro-rata dan perlindungan anti-dilusi sering dikacaukan, padahal cara kerjanya berbeda.
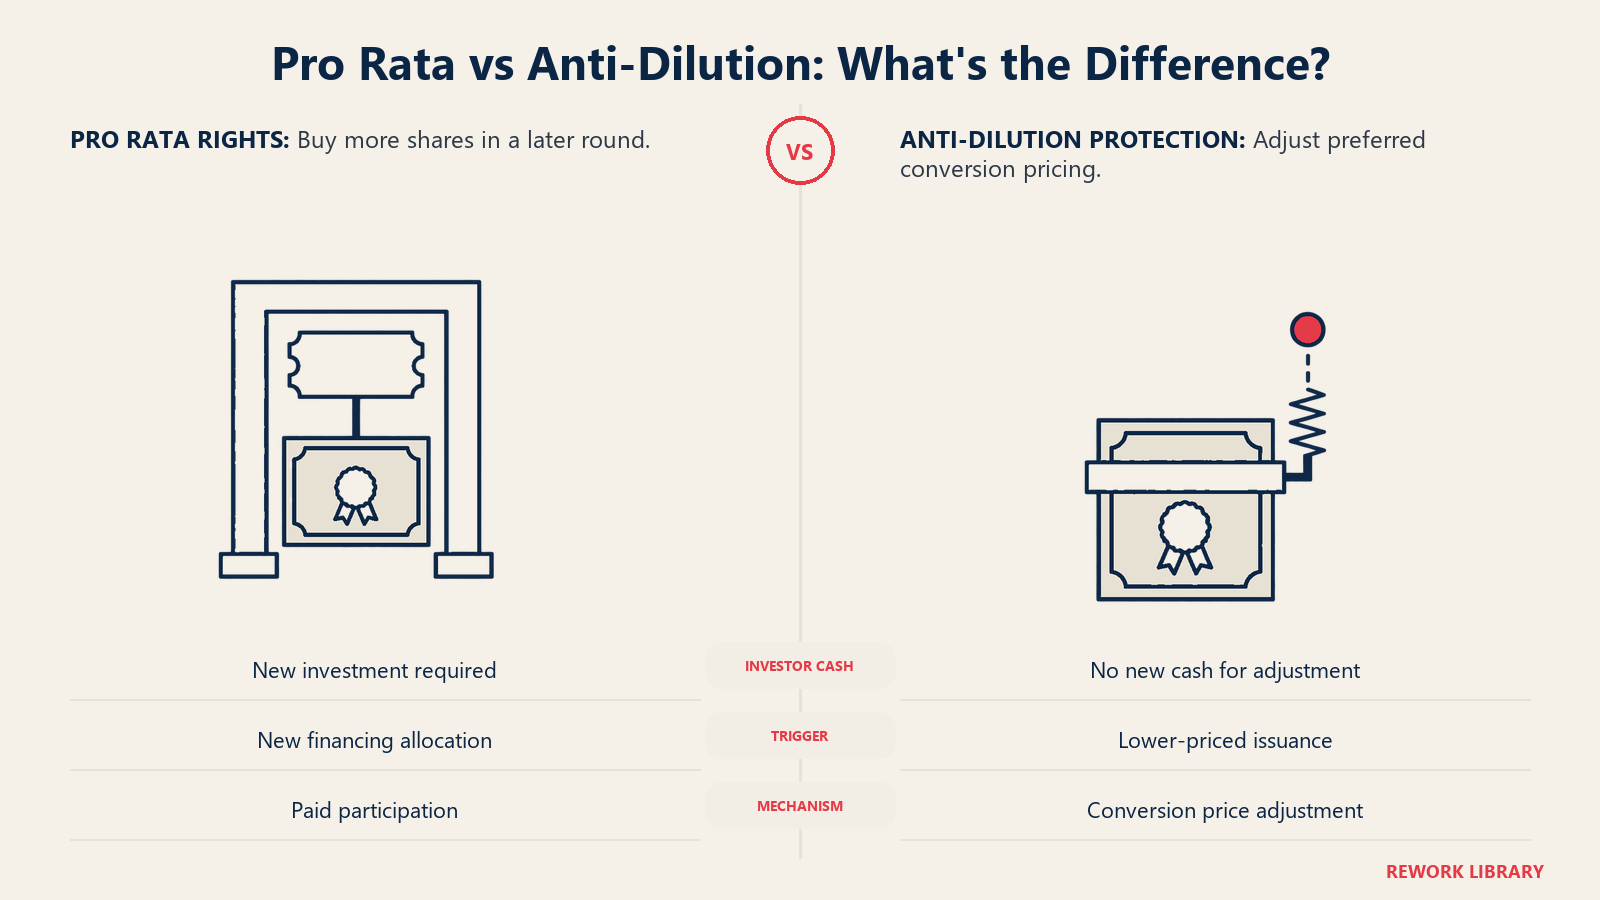
- Hak pro-rata memungkinkan investor membayar untuk menghindari dilusi. Ini memerlukan biaya.
- Perlindungan anti-dilusi menyesuaikan harga konversi investor jika perusahaan kemudian menjual saham pada harga lebih rendah. Ini paling relevan dalam down round. Ini tidak membebani investor, dan pendiri menyerap dampaknya.
Seorang investor bisa memiliki salah satunya, keduanya, atau tidak sama sekali. Pendiri yang memodelkan putaran mendatang sebaiknya memeriksa bagaimana keduanya memengaruhi cap table, termasuk option pool karyawan, karena alokasi yang lebih besar bagi investor yang ada dapat berarti porsi dilusi yang lebih besar jatuh pada pemegang saham biasa.
Kesalahan Umum
- Memberikannya terlalu luas. Memberikan hak kepada setiap investor kecil dapat membuat setiap putaran mendatang lambat ditutup.
- Mengabaikan super pro rata. Penambahan satu baris pada side letter atau term sheet dapat mencadangkan sebagian besar putaran berikutnya.
- Melupakan side letter SAFE. Menandatangani side letter YC yang opsional menciptakan hak itu, meskipun SAFE-nya sendiri tidak memuatnya.
- Tidak memodelkan cek. Investor sebaiknya mencadangkan modal untuk follow-on, dan pendiri sebaiknya tahu pemegang mana yang kemungkinan akan menggunakan haknya.
Pertanyaan yang Sering Diajukan tentang Hak Pro-Rata
Apa arti pro rata dalam modal ventura?
Artinya sebanding dengan kepemilikan. Hak pro-rata memungkinkan investor membeli bagian putaran mendatang yang sama dengan bagian perusahaan yang sudah dimilikinya, sehingga pemegang 10% dapat membeli 10% saham baru dan menjaga porsinya agar tidak turun.
Apakah hak pro-rata otomatis ada?
Tidak. Hak ini harus dituliskan dalam kontrak, biasanya Investors' Rights Agreement pada putaran berharga atau, pada SAFE YC, sebuah side letter opsional. SAFE Y Combinator tidak menyertakan hak ini dengan sendirinya.
Apa itu major investor?
Itu istilah terdefinisi yang membatasi investor mana yang mendapat hak pro-rata, biasanya berdasarkan kepemilikan saham minimum atau jumlah investasi. Satu firma ventura menggambarkan standar NVCA sebagai satu hingga dua persen ekuitas fully diluted, tetapi ambang pastinya dinegosiasikan dalam setiap kesepakatan.
Apa itu super pro rata?
Itu hak untuk membeli lebih dari porsi proporsional Anda, sehingga kepemilikan Anda bertambah dan bukan sekadar bertahan. Hak ini dapat menyingkirkan investor baru, sehingga pendiri biasanya menyikapinya dengan hati-hati.
Apakah hak pro-rata mencegah dilusi?
Hanya bagi investor yang membayar. Menggunakan hak ini menjaga persentase investor itu tetap stabil, tetapi pendiri tetap terdilusi oleh saham baru. Perlindungan anti-dilusi adalah mekanisme berbeda yang menyesuaikan harga setelah down round.
Bagaimana jika investor tidak menggunakan hak pro-rata-nya?
Saham yang tidak terjual dapat diberikan kepada investor baru atau pemegang hak lainnya, dan porsi investor terdilusi seperti biasa. Apakah ia mempertahankan hak itu untuk putaran berikutnya bergantung pada dokumennya.
Bacaan Terkait

Co-Founder & COO
On this page
- Cara Kerja Hak Pro-Rata
- Contoh Perhitungan
- Di Mana Hak Pro-Rata Ditulis
- Siapa yang Mendapat Hak: Ambang Major Investor
- Hak Super Pro Rata
- Mengapa Pendiri dan Lead Baru Peduli: Putaran yang Penuh Sesak
- Apa yang Terjadi Jika Investor Tidak Menggunakan Haknya
- Hubungan dengan Dilusi dan Anti-Dilusi
- Kesalahan Umum
- Bacaan Terkait