Bahasa Indonesia
Opsi Saham vs RSU: Perbedaan Utama
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
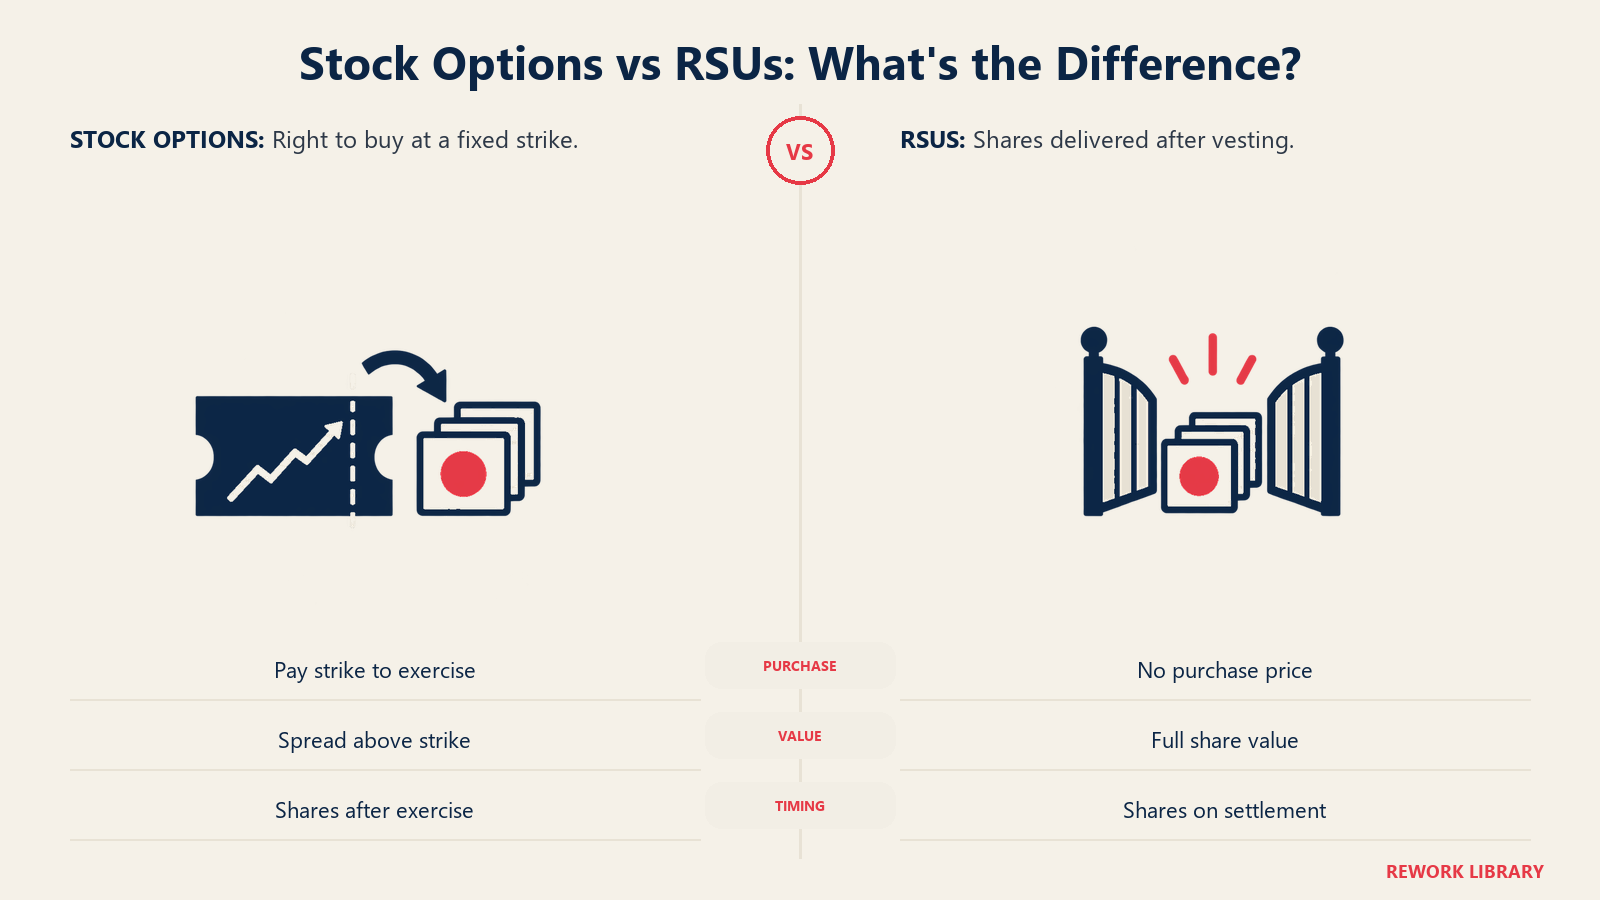
Opsi saham adalah hak untuk membeli sejumlah saham perusahaan pada harga tetap, yang disebut harga strike atau harga eksekusi. Restricted stock unit (RSU) adalah janji untuk mengirimkan saham, atau kadang nilai tunainya, setelah syarat vesting terpenuhi. Tidak ada harga pembelian. Praktik IPO Cooley menggambarkan RSU sebagai dirancang untuk mengirimkan, atau "menyelesaikan" (settle), saham setelah syarat vesting terpenuhi.
Satu perbedaan itu menentukan hampir semua hal lainnya: berapa nilai penghargaan tersebut, berapa biaya untuk memegangnya, kapan pajak muncul, dan mengapa jenis perusahaan yang berbeda memilih yang satu daripada yang lain.
Ini adalah materi referensi, bukan nasihat hukum atau pajak. Aturan pajak dan hukum sekuritas berbeda menurut negara, rencana, dan kesepakatan, jadi minta penasihat hukum dan penasihat pajak meninjau pemberian yang sebenarnya.
Perbandingan Berdampingan
Tabel di bawah menggambarkan pola umum di AS. Rencana dan perjanjian penghargaan masing-masing perusahaan menetapkan ketentuan yang sebenarnya.
| Opsi saham | RSU | |
|---|---|---|
| Yang Anda terima | Hak untuk membeli saham pada harga strike tetap | Janji untuk mengirimkan saham (atau tunai) ketika syarat vesting terpenuhi |
| Biaya memperoleh | Anda membayar harga strike untuk mengeksekusi | Tidak ada harga pembelian; pajak umumnya jatuh tempo saat penyelesaian |
| Nilai jika harga saham turun di bawah strike | Tidak ada yang bisa diperoleh: opsi itu "underwater" dan Anda tidak akan mengeksekusinya | Tetap bernilai sebesar harga saham saat ini, karena tidak ada strike yang harus dilampaui |
| Nilai jika harga naik | Keuntungannya hanya selisih antara harga dan strike | Seluruh harga saham, untuk setiap saham yang dikirimkan |
| Waktu pajak di AS | ISO: umumnya tidak ada pajak penghasilan reguler saat pemberian atau eksekusi (kemungkinan AMT). NSO: umumnya dikenai pajak atas selisih (spread) saat eksekusi ketika nilainya tidak mudah ditentukan | Umumnya dikenai pajak ketika saham dikirimkan saat penyelesaian |
| Tahap yang lazim | Perusahaan swasta tahap awal | Perusahaan swasta tahap lanjut dan perusahaan publik |
| Penggunaan saham | Biasanya dibutuhkan lebih sedikit saham untuk nilai yang sama, karena hanya selisih yang dihitung | Biasanya dibutuhkan lebih banyak saham per pemberian, karena setiap unit bernilai satu saham penuh |
Cara Kerja Opsi
Opsi di-vesting seiring waktu, dan pemegangnya membayar harga strike untuk mengubah opsi yang sudah vested menjadi saham. WilmerHale menggambarkan jadwal standar industri sebagai empat tahun dengan cliff satu tahun, artinya 25% di-vest setelah satu tahun, diikuti vesting bulan demi bulan selama tiga tahun sisanya. Artikel itu membahas saham pendiri, tetapi pemberian opsi karyawan sering mengikuti pola serupa. Lihat jadwal vesting untuk mekanismenya.
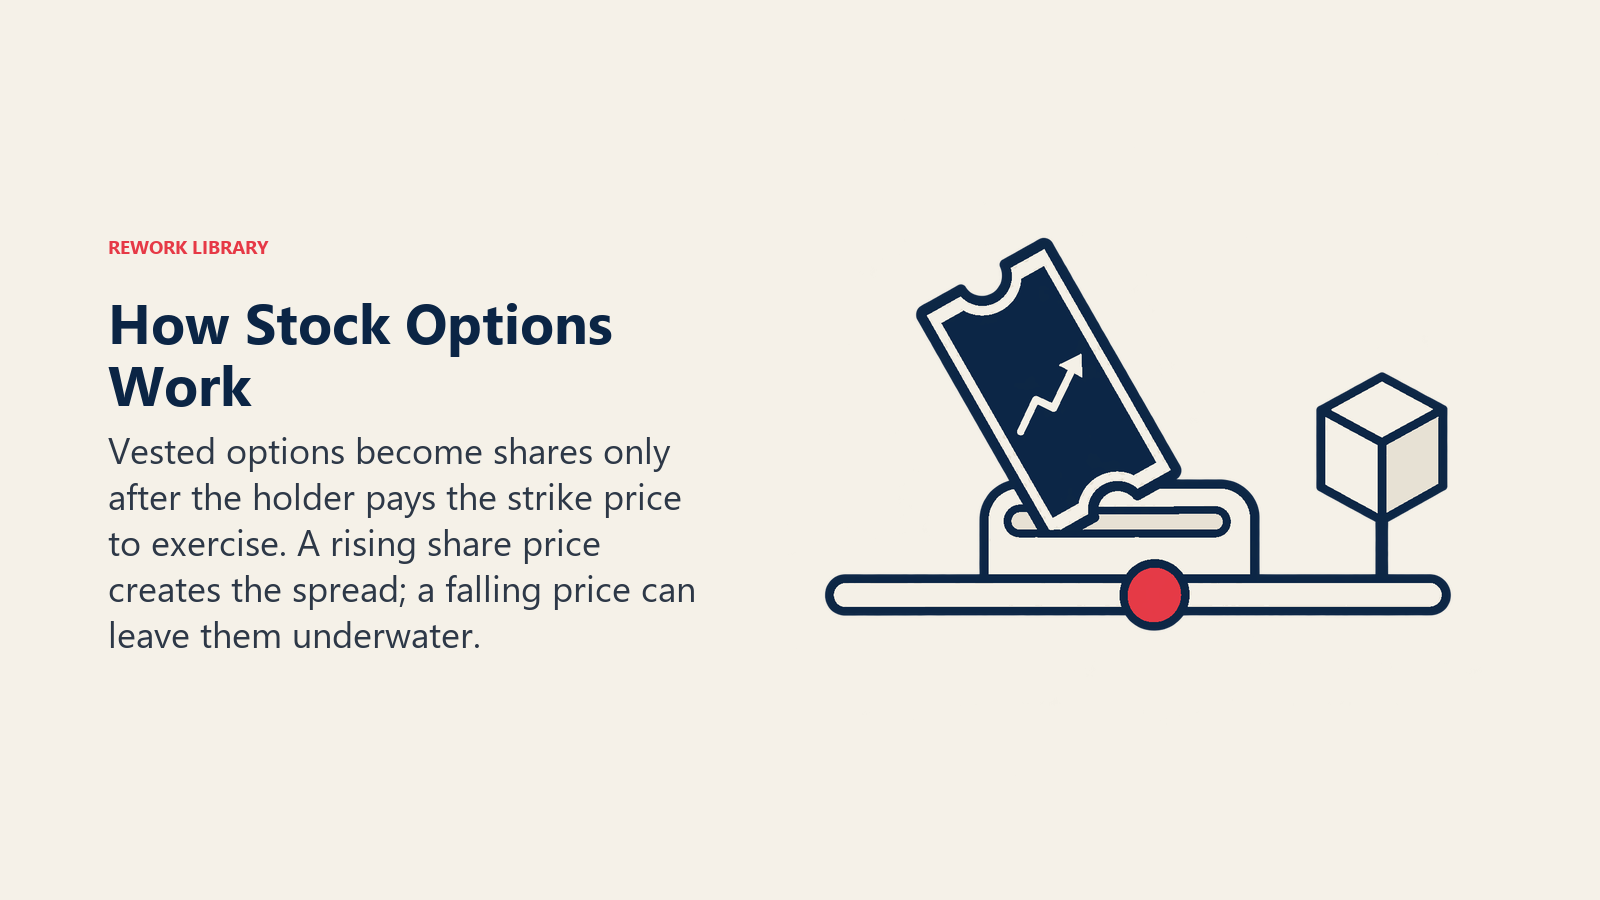
Harga strike bukan pilihan bebas. Agar opsi nonstatutory tetap berada di luar aturan kompensasi tertunda AS, 26 CFR 1.409A-1 mensyaratkan bahwa harga eksekusi tidak boleh kurang dari nilai pasar wajar saham terkait pada tanggal pemberian. Karena itu, perusahaan swasta biasanya meminta valuasi independen atas saham biasanya sebelum memberikan opsi. Artikel kami tentang pool opsi karyawan membahas 409A, ISO vs NSO, dan penentuan ukuran pool secara lebih mendalam.
Dua biaya ditanggung pemegang:
- Kas untuk mengeksekusi. Anda membayar strike untuk setiap saham yang Anda beli, ditambah pajak yang terutang.
- Jam yang berjalan setelah Anda keluar. Untuk incentive stock option, 26 U.S.C. 422(a)(2) mensyaratkan bahwa orang tersebut harus menjadi karyawan setiap saat sejak pemberian hingga tiga bulan sebelum eksekusi. Dalam praktik, itu berarti mengeksekusi dalam sekitar tiga bulan setelah keluar agar status ISO tetap terjaga. Rencana dapat menetapkan jendela waktunya sendiri untuk opsi nonstatutory.
Cara Kerja RSU
RSU tidak punya strike dan tidak ada yang perlu dieksekusi. Ketika syarat vesting terpenuhi, perusahaan menyelesaikan penghargaan dengan mengirimkan saham. Praktik IPO Cooley mencatat bahwa pajak umumnya jatuh tempo saat penyelesaian.
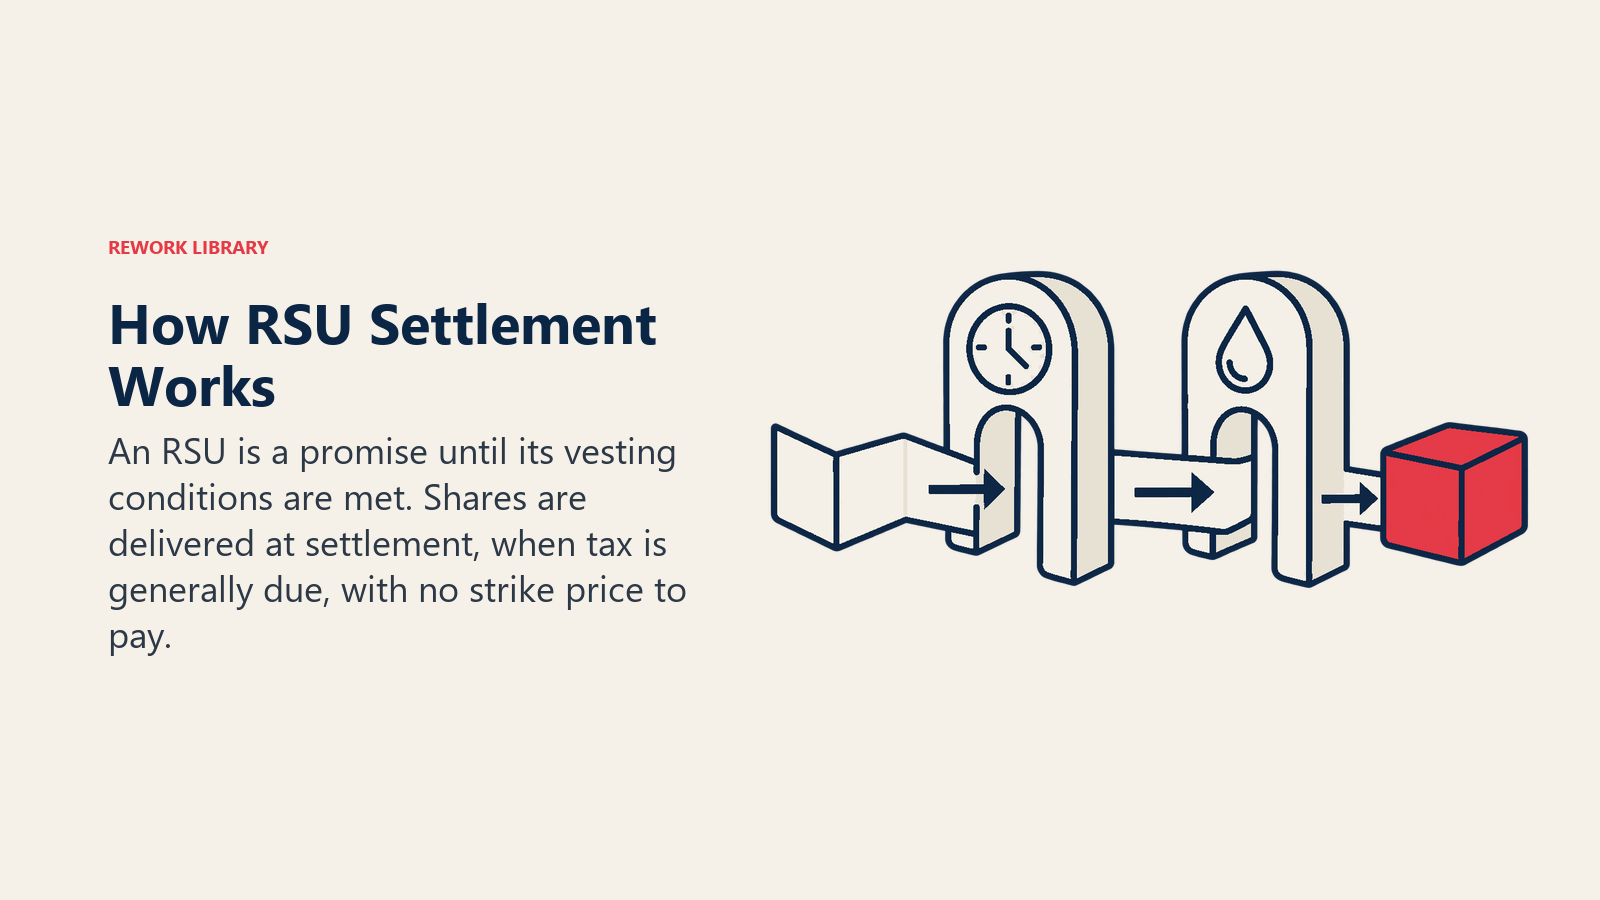
Regulasi section 83 dari Departemen Keuangan AS membantu menjelaskan waktunya. 26 CFR 1.83-3(e) menyatakan bahwa "property" tidak mencakup janji yang tidak didanai dan tidak dijamin untuk membayar uang atau properti di masa depan. RSU adalah janji semacam itu sampai saham dikirimkan, sehingga peristiwa pajaknya umumnya menunggu pengiriman. Apa pun labelnya, cara pengenaan pajak atas suatu penghargaan bergantung pada ketentuannya, jadi periksa rencananya.
RSU Double-Trigger di Perusahaan Swasta
RSU di perusahaan swasta punya masalah: pemegangnya bisa terutang pajak atas saham yang tidak bisa mereka jual. Praktik IPO Cooley menyatakan RSU perusahaan swasta biasanya disusun sebagai RSU "dua tingkat" atau "peristiwa likuiditas" agar vesting dan penyelesaian, dan karenanya pengenaan pajak, hanya terjadi ketika ada likuiditas untuk menutup pemotongan pajak. Syarat pertama biasanya berbasis masa kerja. Syarat kedua adalah peristiwa likuiditas seperti perubahan kendali atau IPO, yang harus terjadi sebelum RSU kedaluwarsa. Keduanya harus terpenuhi agar RSU di-vest.
Itulah arti "double trigger": waktu ditambah peristiwa likuiditas. Jika peristiwa itu tak pernah datang, unit tersebut bisa kedaluwarsa tanpa nilai.
Mengapa Tahap Awal Memakai Opsi dan Tahap Lanjut Memakai RSU
Pola ini adalah penalaran, bukan statistik. Anggap sebagai kecenderungan yang ada pengecualiannya.
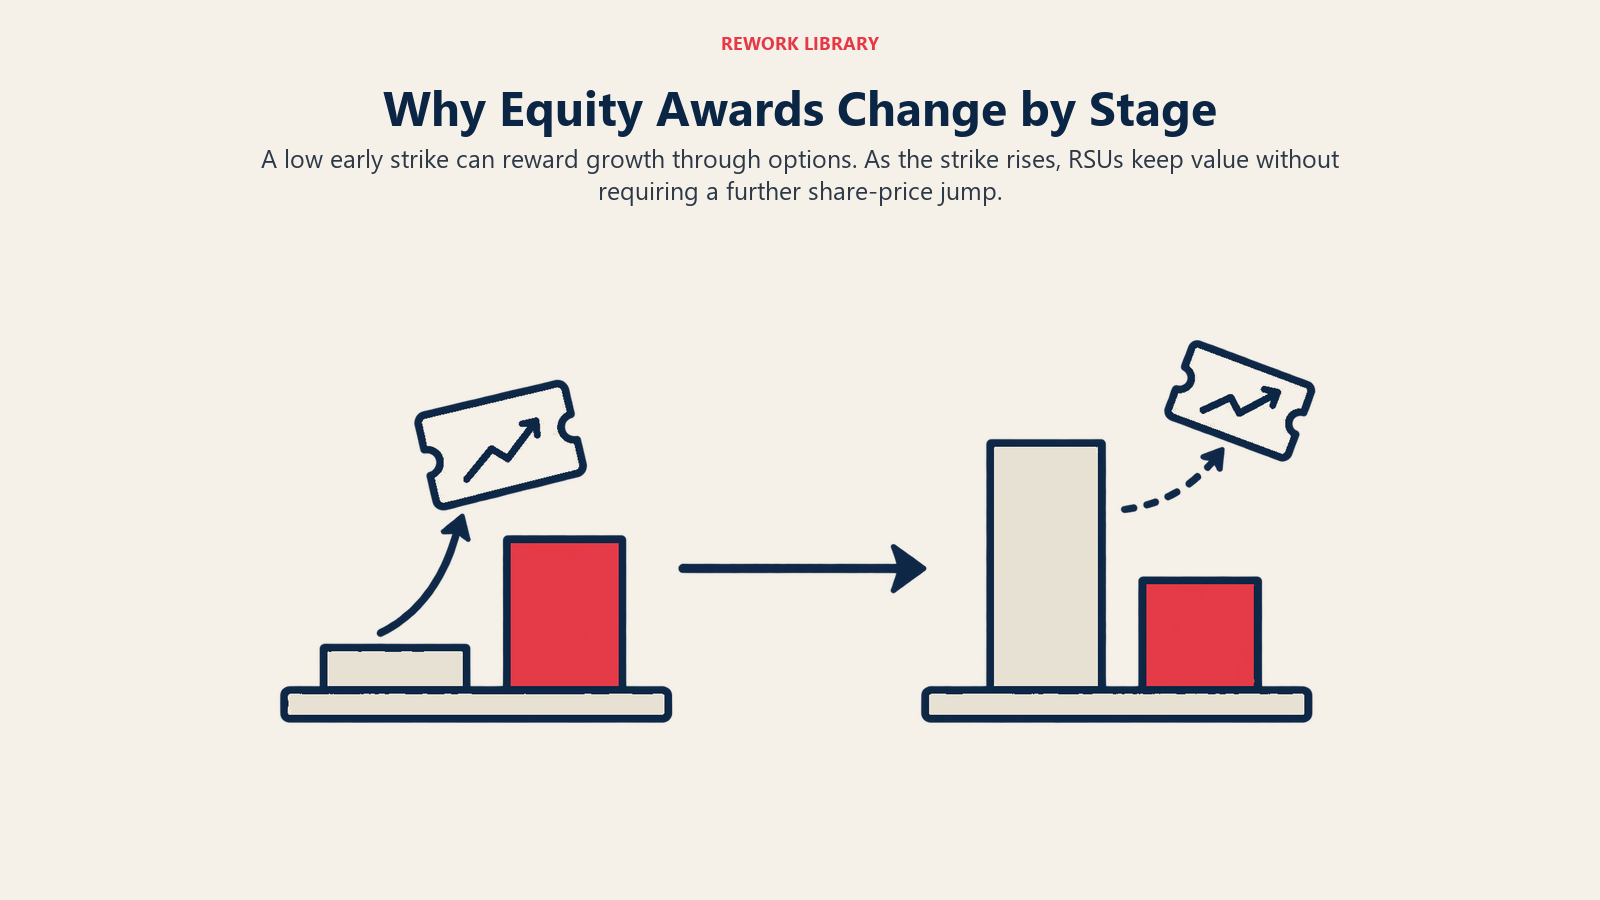
- Di awal, saham murah dan tidak pasti. Strike yang ditetapkan pada valuasi saham biasa yang rendah memungkinkan karyawan membeli dengan harga kecil, dan penghargaan itu bertambah nilainya hanya jika perusahaan bertumbuh. Bagi perusahaan dengan kas terbatas, itu cara yang terjangkau untuk berbagi potensi keuntungan.
- Belakangan, strike tidak lagi murah. Seiring valuasi naik, strike pada pemberian baru ikut naik. Karyawan yang bergabung pada harga tinggi membutuhkan lonjakan jauh lebih besar untuk untung, dan harga yang datar atau turun dapat membuat opsi menjadi underwater. Itu menjadikan opsi alat retensi yang lebih lemah.
- RSU mempertahankan nilai di pasar yang datar. Karena tidak ada strike, RSU bernilai selama sahamnya bernilai. Itulah sebabnya perusahaan swasta yang matang dan perusahaan publik mengandalkannya.
- Struktur double-trigger memecahkan masalah pajak. Mengikat penyelesaian pada likuiditas menghilangkan tagihan pajak atas saham yang belum bisa dijual siapa pun.
Contoh Perhitungan (Ilustrasi)
Angka di bawah ini dibuat-buat untuk menunjukkan mekanismenya. Angka-angka ini bukan data dari perusahaan nyata.
Misalkan sebuah perusahaan memberikan 10.000 opsi dengan strike $1,00 kepada satu karyawan, dan memberikan 2.500 RSU kepada karyawan lain. Keduanya di-vest dengan jadwal yang sama.
| Harga saham saat vesting | Nilai opsi (10.000 dengan strike $1,00) | Nilai RSU (2.500 unit) |
|---|---|---|
| $0,60 | $0 (underwater) | $1.500 |
| $1,00 | $0 | $2.500 |
| $5,00 | Selisih $40.000, sebelum membayar $10.000 untuk mengeksekusi dan pajak apa pun | $12.500, sebelum pajak |
Pada $5,00, pemberian opsi bernilai lebih besar di atas kertas karena pemegangnya menguasai saham empat kali lebih banyak. Pada $0,60, nilainya nol sementara RSU masih bernilai. Opsi memberi potensi keuntungan lebih besar per unit, dan RSU memberi kepastian lebih besar.
Fakta Utama: Opsi Saham vs RSU
- Opsi adalah hak untuk membeli saham pada strike tetap; RSU adalah janji untuk mengirimkan saham setelah syarat vesting terpenuhi, tanpa harga pembelian (Cooley IPO GO).
- Untuk opsi nonstatutory, harga eksekusi tidak boleh kurang dari nilai pasar wajar pada tanggal pemberian (26 CFR 1.409A-1).
- ISO umumnya tidak memicu pajak penghasilan reguler saat pemberian atau eksekusi, meskipun AMT dapat berlaku (IRS Topic 427).
- Pajak RSU umumnya jatuh tempo saat penyelesaian, dan RSU perusahaan swasta biasanya double-trigger (Cooley IPO GO).
- Konvensi vesting yang umum adalah empat tahun dengan cliff satu tahun (WilmerHale).
- Opsi underwater tidak bernilai untuk dieksekusi; RSU mempertahankan nilai sahamnya.
Pajak Secara Garis Besar (AS)
Opsi. Topic 427 dari IRS menyatakan bahwa untuk ISO Anda umumnya tidak memasukkan jumlah apa pun ke dalam penghasilan ketika menerima atau mengeksekusi opsi, meskipun pajak minimum alternatif dapat berlaku dan masa kepemilikan khusus berpengaruh. Untuk NSO yang nilainya tidak mudah ditentukan, Anda memasukkan nilai pasar wajar saham yang diterima, dikurangi yang Anda bayar, ke dalam penghasilan ketika Anda mengeksekusi. Ketika Anda kemudian menjual saham itu, IRS menyatakan bahwa Anda umumnya memperlakukan keuntungan atau kerugian sebagai capital gain atau capital loss.
RSU. Seperti dibahas di atas, pajak umumnya mengikuti penyelesaian, yaitu ketika saham dikirimkan. Jumlah penghasilan yang tepat dan metode pemotongan bergantung pada rencana dan pilihan penyelesaian perusahaan.
Di luar AS. Banyak negara mengenakan pajak atas penghargaan ekuitas dengan waktu dan aturan yang berbeda. Jika tim Anda internasional, mintalah saran lokal sebelum merancang rencana.
Restricted Stock dan Pilihan 83(b)
Restricted stock tidak sama dengan RSU. Pada restricted stock, saham benar-benar dialihkan di muka, dengan syarat vesting. Section 83 memungkinkan penerima memilih untuk memasukkan nilai properti ke dalam penghasilan pada saat pengalihan, bukan pada saat vesting, dan pilihan itu harus dibuat paling lambat 30 hari setelah pengalihan. Pendiri sering menemuinya dalam konteks ekuitas pendiri.
RSU, sebaliknya, adalah janji saham di masa depan, bukan pengalihan saham hari ini. Karena itu, pilihan 83(b) yang lazim umumnya tidak cocok untuk RSU, yang merupakan sumber kebingungan yang umum. Konfirmasikan dengan penasihat pajak untuk penghargaan tertentu.
Dampak Masing-Masing pada Cap Table
Kedua penghargaan pada akhirnya menjadi saham, dan keduanya mendilusi pemegang yang ada. Opsi berasal dari pool yang dicadangkan dan menambah jumlah saham hanya ketika dieksekusi. RSU menambahnya saat penyelesaian. Bagaimanapun, modelkan penghargaan yang telah diberikan dan belum diterbitkan dalam cap table agar dilusi terlihat sebelum putaran berikutnya. Pengakuisisi juga memperhatikan kedua jenis ini saat menentukan harga kesepakatan. Lihat juga kesepakatan acqui-hire, di mana perlakuan ekuitas menjadi poin negosiasi.
Kesalahan Umum
- Membandingkan ukuran pemberian secara langsung. 10.000 opsi dan 2.500 RSU bisa dimaksudkan bernilai kurang lebih sama. Bandingkan nilainya di bawah beberapa skenario harga saham, bukan jumlahnya.
- Mengabaikan strike. Dua pemberian opsi dengan ukuran sama sangat berbeda jika salah satunya ditetapkan pada harga yang jauh lebih tinggi.
- Melupakan biaya eksekusi. Mengeksekusi membutuhkan kas untuk strike ditambah pajak apa pun, yang menjadi hambatan nyata di perusahaan swasta yang sahamnya tidak punya pasar.
- Melewatkan jendela pascapemutusan hubungan kerja. Keluar dari perusahaan memulai hitungan waktu atas opsi yang sudah vested, dan untuk ISO hitungan itu sekitar tiga bulan.
- Mengira RSU bebas pajak sampai dijual. Pajak RSU umumnya datang saat penyelesaian, meskipun Anda belum bisa menjualnya.
- Menganggap restricted stock dan RSU sama. Pilihan pajak keduanya berbeda.
Pertanyaan yang Sering Diajukan tentang Opsi Saham vs RSU
Apa perbedaan utama antara opsi saham dan RSU?
Opsi adalah hak untuk membeli saham pada harga strike tetap, jadi Anda membayar untuk memperolehnya. RSU adalah janji untuk mengirimkan saham setelah syarat vesting terpenuhi, tanpa harga pembelian.
Mana yang lebih bernilai, opsi atau RSU?
Tergantung pada harga saham dan strike. Opsi hanya bernilai sebesar selisih antara harga saham dan strike, dan nol jika harga berada di bawahnya. RSU bernilai sebesar harga saham penuh, sehingga perusahaan biasanya memberikan RSU lebih sedikit daripada opsi untuk nilai yang dimaksudkan serupa.
Mengapa startup biasanya memberikan opsi, bukan RSU?
Di awal, strike ditetapkan pada valuasi saham biasa yang rendah, sehingga opsi murah untuk diberikan dan menghargai pertumbuhan. RSU perusahaan swasta juga membutuhkan struktur double-trigger agar karyawan tidak dikenai pajak atas saham yang tidak bisa mereka jual, yang menambah kerumitan.
Apa itu RSU double-trigger?
Ini adalah RSU yang di-vest hanya ketika dua syarat terpenuhi: persyaratan berbasis masa kerja dan peristiwa likuiditas, seperti perubahan kendali atau IPO. Praktik IPO Cooley menyatakan RSU perusahaan swasta biasanya disusun dengan cara ini agar pengenaan pajak terjadi ketika ada likuiditas untuk menutup pemotongan.
Bagaimana opsi dan RSU dikenai pajak di AS?
ISO umumnya tidak dikenai pajak saat pemberian atau eksekusi, meskipun AMT dapat berlaku. NSO tanpa nilai yang mudah ditentukan umumnya dikenai pajak atas selisih saat eksekusi. Pajak RSU umumnya jatuh tempo ketika saham dikirimkan saat penyelesaian. Aturannya berbeda di luar AS.
Apa yang terjadi pada opsi saya jika saya keluar dari perusahaan?
Opsi yang belum vested biasanya berhenti di-vest, dan opsi yang sudah vested umumnya punya jendela terbatas untuk dieksekusi. Untuk ISO, undang-undang mensyaratkan masa kerja hingga tiga bulan sebelum eksekusi, jadi sekitar tiga bulan setelah keluar. Rencana dan perjanjian pemberian Anda menetapkan ketentuan yang sebenarnya.
Bisakah saya mengajukan pilihan 83(b) untuk RSU?
Pilihan 83(b) berlaku untuk properti yang dialihkan dengan syarat vesting, biasanya restricted stock, dan harus diajukan dalam 30 hari sejak pengalihan. Pilihan ini umumnya tidak cocok untuk RSU karena tidak ada saham yang dialihkan saat pemberian. Konfirmasikan dengan penasihat pajak untuk penghargaan Anda.
Bacaan Terkait

Co-Founder & COO
On this page
- Perbandingan Berdampingan
- Cara Kerja Opsi
- Cara Kerja RSU
- RSU Double-Trigger di Perusahaan Swasta
- Mengapa Tahap Awal Memakai Opsi dan Tahap Lanjut Memakai RSU
- Contoh Perhitungan (Ilustrasi)
- Pajak Secara Garis Besar (AS)
- Restricted Stock dan Pilihan 83(b)
- Dampak Masing-Masing pada Cap Table
- Kesalahan Umum
- Bacaan Terkait