Bahasa Indonesia
Apa Itu Corporate Venture Capital?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Corporate venture capital (CVC) adalah ketika perusahaan mapan non-keuangan menginvestasikan uangnya sendiri di startup luar, biasanya dengan imbalan ekuitas minoritas. Investornya adalah bisnis operasional, seperti produsen chip, vendor software, atau bank, bukan dana yang satu-satunya tugasnya menghasilkan imbal hasil bagi limited partner dari luar.
Perbedaan siapa yang menulis cek itu membentuk segala hal lainnya: mengapa dana ditawarkan, apa yang menyertainya, dan pertanyaan apa yang perlu diajukan pendiri sebelum menerimanya. CVC dapat membuka pintu ke pelanggan, teknologi, dan distribusi yang tidak bisa diberikan investor finansial. Ia juga dapat menutup pintu, karena pesaing perusahaan induk mungkin berhenti berbicara dengan Anda.
Artikel ini mendefinisikan istilah tersebut, menjelaskan struktur yang digunakan CVC, membandingkannya dengan venture capital independen, dan mendaftar apa yang perlu dipertimbangkan pendiri. Ini adalah materi referensi, bukan nasihat hukum. Ketentuan dan regulasi berbeda menurut yurisdiksi dan kesepakatan, jadi minta penasihat hukum meninjau perjanjian investasi apa pun.
Arti Corporate Venture Capital
Program corporate venture capital mengambil kepemilikan minoritas di startup atas nama perusahaan induk. Startup tetap independen. Itulah yang membedakan CVC dari akuisisi, ketika induk membeli perusahaan sepenuhnya, dan dari lab R&D internal, ketika pekerjaan tetap berada di dalam induk.
Sebagian besar CVC berinvestasi untuk perpaduan dua tujuan:
- Tujuan strategis. Mempelajari teknologi baru, mendapat akses awal ke produk yang mungkin kelak dibeli atau diintegrasikan induk, menumbuhkan permintaan atas platform induk sendiri, atau memantau pasar yang belum dilayani induk.
- Tujuan finansial. Memperoleh imbal hasil atas modal, seperti investor lainnya.
Perpaduannya bervariasi menurut program. Sebagian CVC mengaku terutama investor finansial yang kebetulan didukung perusahaan. Yang lain ada terutama untuk melayani strategi induk. Pendiri sebaiknya menanyakan mana yang mereka hadapi, karena itu memprediksi perilaku investor ketika kepentingan berbeda arah.
Intel Capital, yang menggambarkan dirinya di situs resminya sebagai firma corporate venture capital pertama yang didirikan pada 1991, menyatakan bersandar pada sumber daya Intel untuk membantu perusahaan portofolio, termasuk perkenalan ke pelanggan dan pakar yang ditempatkan langsung. Salesforce Ventures menyatakan di situsnya bahwa mereka berfokus pada startup teknologi enterprise dari tahap seed hingga tahap growth. GV, yang situsnya menyebutnya sebagai Google Ventures dan berdiri sejak 2009, mencantumkan aplikasi AI, layanan kesehatan, alat pengembang, keamanan, dan infrastruktur di antara sektornya. Ini adalah deskripsi dari unit-unit itu sendiri, bukan penilaian independen atas hasil mereka.
Struktur yang Umum
Tidak ada satu bentuk hukum tunggal. Tiga struktur paling sering muncul.
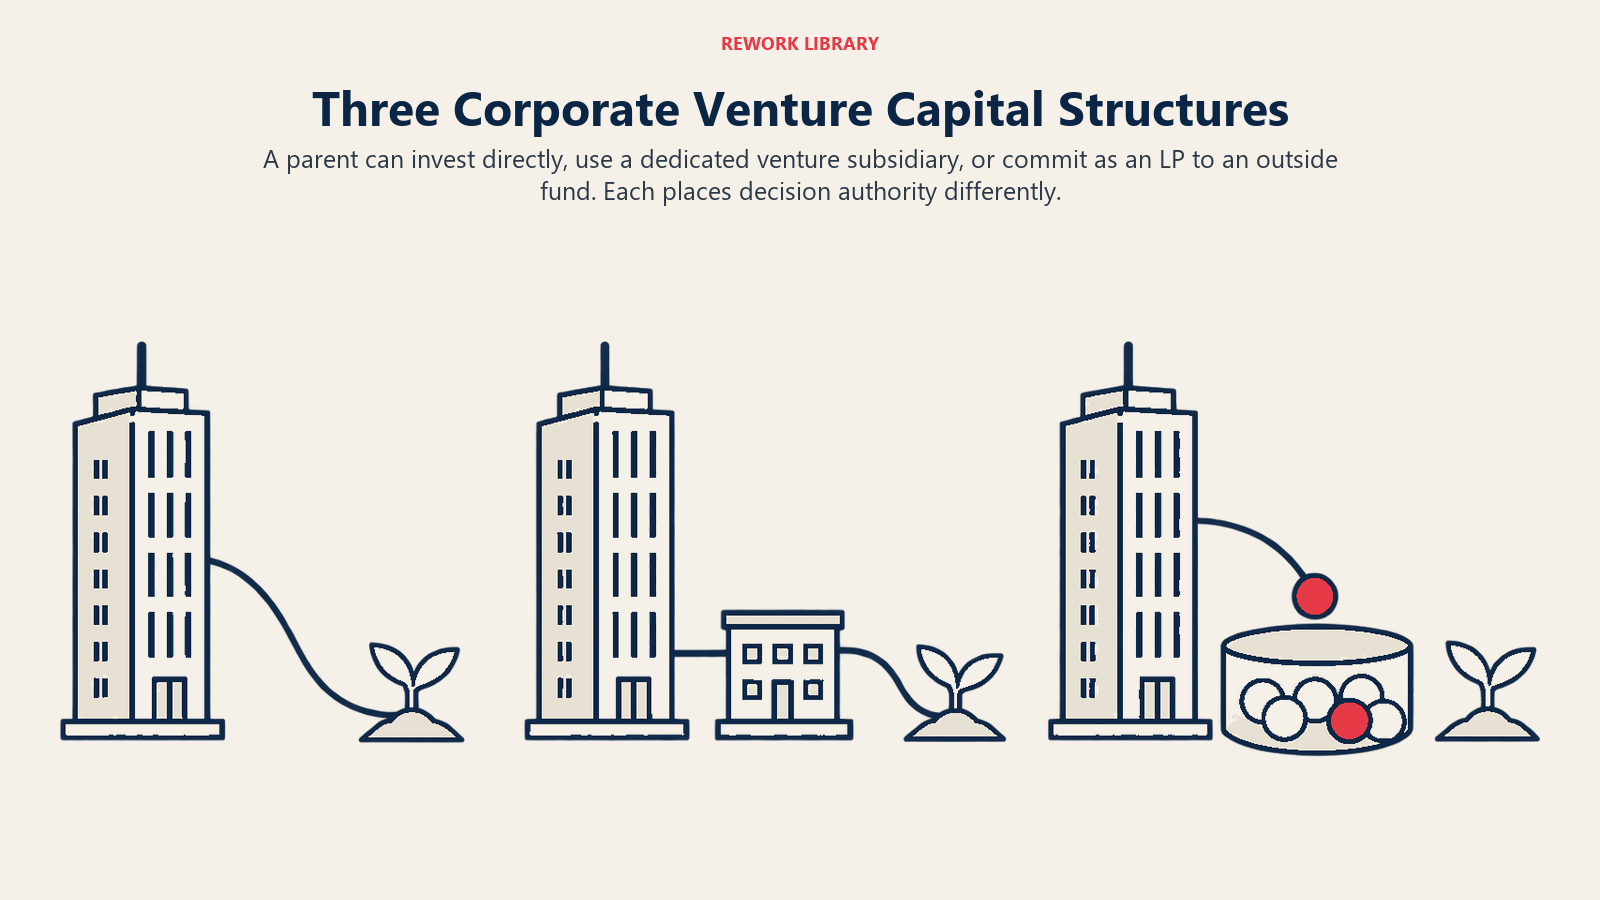
Investasi dari neraca
Induk berinvestasi langsung dari neracanya sendiri, biasanya melalui tim pengembangan korporasi atau strategi yang kecil. Keputusan melalui proses persetujuan normal perusahaan. Ini pengaturan paling sederhana dan paling erat kaitannya dengan prioritas induk, tetapi bisa lambat dan bisa bergantung pada eksekutif mana pun yang menyponsori program.
Dana khusus atau anak perusahaan
Induk membentuk entitas terpisah dengan tim, komite investasi, dan terkadang struktur remunerasi sendiri. Entitas itu tetap menginvestasikan uang induk, tetapi dengan otonomi lebih besar dan proses lebih cepat. Banyak merek CVC yang paling terkenal bekerja dengan cara ini.
Limited partner di dana independen
Alih-alih berinvestasi langsung, korporasi menanamkan dana sebagai limited partner (LP) di dana ventura yang dikelola firma luar. Korporasi mendapat jendela ke pasar dan terkadang hubungan dengan startup milik dana tersebut, sementara manajer dana yang membuat keputusan investasi. Bagi pendiri, ini terlihat seperti putaran VC independen biasa, dengan nama korporasi di suatu tempat di belakangnya.
Sebagian korporasi juga menjalankan akselerator korporat, tempat startup bergabung dalam program kohort selama beberapa bulan. Ini alat yang berbeda dari unit ventura, meskipun keduanya kadang berdampingan, dan akselerator dapat menyalurkan kesepakatan ke dana.
| Struktur | Siapa yang memutuskan | Kecepatan | Kedekatan dengan strategi induk |
|---|---|---|---|
| Investasi dari neraca | Manajemen induk | Biasanya lebih lambat | Tertinggi |
| Dana khusus atau anak perusahaan | Tim investasinya sendiri | Lebih cepat | Bervariasi menurut mandat |
| LP di dana luar | Manajer dana luar | Sama seperti VC independen mana pun | Terendah |
Perbedaan CVC dengan Venture Capital Independen
Uangnya sama mata uangnya, tetapi insentifnya tidak.
| Dimensi | Corporate venture capital | Venture capital independen |
|---|---|---|
| Sumber modal | Neraca perusahaan induk | Limited partner dari luar (dana pensiun, endowment, family office) |
| Tujuan utama | Kecocokan strategis, sering disertai imbal hasil | Imbal hasil finansial bagi LP dana |
| Umur dana | Terikat pada anggaran dan prioritas induk | Biasanya masa dana tetap yang ditetapkan dalam perjanjian kemitraan |
| Nilai selain uang tunai | Pelanggan, distribusi, teknologi, merek | Jaringan, bantuan rekrutmen, putaran lanjutan |
| Risiko khas bagi pendiri | Sinyal kepada pesaing, kebocoran informasi, induk kehilangan minat | Tekanan untuk tumbuh cukup cepat demi mengembalikan dana |
| Pengambil keputusan | Dapat mencakup eksekutif unit bisnis | Partner di firma |
Dana independen juga punya konflik sendiri, seperti tekanan untuk mengembalikan dana dalam jangka waktu tertentu. Maksud tabel ini bukan bahwa satu jenis lebih baik. Intinya, insentifnya berbeda, sehingga pertanyaan yang Anda ajukan pun seharusnya berbeda.
Apa Kata Riset
Studi awal yang paling banyak dikutip tentang pertanyaan ini ditulis Paul Gompers dan Josh Lerner, diterbitkan sebagai NBER Working Paper 6725 pada September 1998. Mereka memeriksa lebih dari 30.000 transaksi ventura dan menemukan bahwa investasi ventura korporat tampak setidaknya sama suksesnya dengan yang didukung organisasi ventura independen, terutama ketika ada kecocokan strategis antara induk dan perusahaan portofolio. Mereka juga menemukan bahwa program korporat tanpa fokus strategis cenderung tidak stabil dan sering berhenti berinvestasi setelah sejumlah kesepakatan terbatas, dan bahwa investor korporat membayar valuasi lebih tinggi daripada investor lain tanpa premi itu naik pada kesepakatan yang selaras secara strategis.
Dua catatan kehati-hatian. Datanya mencakup era venture capital yang lebih awal, jadi anggaplah sebagai kerangka awal, bukan ukuran pasar saat ini. Dan "setidaknya sama suksesnya" diukur dengan hasil seperti kemungkinan perusahaan portofolio melantai di bursa, yang tidak sama dengan kesepakatan yang lebih baik bagi setiap pendiri.
Pelajaran yang berguna adalah soal stabilitas. CVC dengan alasan strategis yang jelas untuk eksis lebih mungkin terus berinvestasi melewati gejolak pasar daripada yang dibentuk karena seorang anggota dewan menginginkan unit ventura.
Fakta Utama: Corporate Venture Capital
- CVC berarti perusahaan operasional berinvestasi di startup luar, biasanya untuk kepemilikan minoritas, dengan startup tetap independen.
- Tujuannya strategis (teknologi, pelanggan, wawasan pasar) dan finansial. Keseimbangannya berbeda menurut program.
- Struktur umum: investasi dari neraca, dana khusus atau anak perusahaan, atau bertindak sebagai limited partner di dana VC luar.
- Studi NBER 1998 oleh Gompers dan Lerner atas 30.000+ transaksi menemukan usaha yang didukung korporasi setidaknya sama suksesnya dengan yang didukung VC independen, terutama jika ada kecocokan strategis.
- Studi yang sama menemukan program korporat tanpa fokus strategis cenderung tidak stabil dan berhenti berinvestasi setelah beberapa kesepakatan.
- Pendiri sebaiknya memeriksa efek sinyal, hak informasi, konflik dengan pesaing, dan hak penolakan pertama apa pun sebelum menerima.
Apa yang Perlu Dipertimbangkan Pendiri
Sinyal
Nama korporasi ternama di cap table Anda menyampaikan sesuatu kepada pasar. Ia dapat memberi kredibilitas, terutama di mata pelanggan di industri induk. Ia juga dapat memberi tahu pesaing induk bahwa Anda berada di kubu pihak lain. Pikirkan kepada siapa Anda ingin menjual dalam tiga sampai lima tahun ke depan, dan apakah ada di antara mereka yang akan menganggap investasi itu sebagai konflik.
Hak informasi
Investor sering meminta hak informasi: laporan keuangan berkala, kursi pengamat dewan, atau akses ke roadmap. Bagi investor finansial, itu pemantauan rutin. Bagi investor korporat berbeda, karena orang yang membaca rencana produk Anda mungkin bekerja untuk perusahaan yang suatu hari dapat bersaing dengan Anda atau membuat pesaing. Tanyakan siapa di dalam induk yang melihat informasi itu, apakah ia tetap dipisahkan dari unit bisnis, dan apa yang terjadi jika hubungan berakhir. Minta batasan ini ditulis dalam perjanjian, bukan sekadar dijanjikan dalam rapat.
Konflik dengan pesaing
Jika induk adalah pemain besar di kategori Anda, pembeli atau mitra strategis lain mungkin menghindari Anda. Periksa apakah perjanjian investasi membatasi dengan siapa Anda boleh bekerja sama, atau apakah investor dapat menghalangi kesepakatan dengan pesaingnya. Ketentuan eksklusivitas, terutama seputar distribusi atau integrasi, perlu dinegosiasikan dengan sengaja.
Right of first refusal dan hak serupa
Sebagian investor korporat meminta right of first refusal (ROFR) atau hak negosiasi pertama atas penjualan perusahaan. ROFR memungkinkan investor menyamai penawaran dari luar. Dampak praktisnya dapat menyurutkan penawar lain, yang mungkin enggan menghabiskan waktu untuk kesepakatan yang bisa disamai satu pihak. Hak semacam ini perlu ditimbang terhadap manfaat hubungan, dan Anda sebaiknya meminta penasihat hukum menjelaskan bagaimana hak itu berinteraksi dengan bagian lain dari term sheet.
Perilaku pada putaran lanjutan
CVC mungkin atau mungkin tidak mendukung putaran berikutnya. Hak pro-rata (lihat hak pro-rata) memungkinkan investor mempertahankan porsi kepemilikannya dengan berinvestasi di putaran mendatang. Investor korporat yang memiliki hak itu lalu berhenti ikut serta dapat mengirim sinyal negatif, jadi tanyakan riwayat program tersebut dalam putaran lanjutan. Periksa juga bagaimana siklus anggaran induk dapat memengaruhinya.
Siapa yang memimpin putaran
Korporasi sering bergabung dalam putaran yang dipimpin firma finansial alih-alih memimpinnya sendiri. Baca apa yang dilakukan lead investor untuk memahami mengapa itu penting: pemimpin biasanya menetapkan harga dan ketentuan utama, dan CVC yang ikut bersama pemimpin mungkin menerima ketentuan itu. Mintalah informasi yang sama tentang peran CVC seperti yang Anda minta dari investor mana pun.
Kapan Dana CVC Masuk Akal
CVC cenderung paling berhasil ketika produk startup terhubung dengan platform atau basis pelanggan induk, manfaat strategisnya konkret (saluran distribusi, integrasi teknis, pelanggan pilot), dan investor menerima peran minoritas dengan hak kendali terbatas. Risikonya lebih besar bila induk adalah pesaing langsung dari calon pengakuisisi Anda, atau bila programnya baru dan belum memiliki riwayat investasi yang bisa diperiksa.
Untuk perusahaan yang sangat awal, angel investor adalah alternatif yang umum: tanpa agenda korporat, meski biasanya dananya lebih kecil dan jangkauannya lebih sempit. Periksa dampak setiap putaran terhadap cap table, karena setiap pemegang baru dengan hak khusus menambah kerumitan.
Untuk memahami bagaimana korporasi secara keseluruhan memikirkan arah besarnya, lihat strategi korporat, yaitu konteks tempat keputusan CVC biasanya berada.
Kesalahan Umum
- Menganggap nama korporasi sebagai bukti kualitas. Merek di cap table bukanlah due diligence. Periksa rekam jejak program dan siapa yang memutuskan.
- Memberi hak informasi yang luas tanpa batas. Tentukan siapa melihat apa.
- Mengabaikan dampak pada exit. ROFR dan eksklusivitas dapat mempersempit pilihan Anda saat penjualan.
- Mengira induk itu monolitik. Tim ventura, unit bisnis, dan tim hukum mungkin menginginkan hal berbeda. Tanyakan siapa yang menyponsori kesepakatan di internal.
- Melewatkan saran setempat. Aturan tentang investasi asing dan investor korporat berbeda menurut yurisdiksi, jadi konsultasikan dengan penasihat hukum yang memahami yurisdiksi Anda.
Pertanyaan yang Sering Diajukan tentang Corporate Venture Capital
Apa itu corporate venture capital dalam istilah sederhana?
Ini adalah ketika perusahaan mapan, seperti firma teknologi atau industri, berinvestasi di startup luar untuk kepemilikan minoritas. Perusahaan menginginkan manfaat strategis, seperti akses awal ke teknologi baru atau pertumbuhan permintaan atas produknya sendiri, dan biasanya juga imbal hasil finansial.
Apa perbedaan CVC dengan venture capital biasa?
Dana ventura independen menghimpun uang dari investor luar dan terutama mengejar imbal hasil finansial. CVC menginvestasikan uang perusahaan induk dan sering mengejar tujuan strategis di samping imbal hasil. Itu dapat membawa pelanggan dan teknologi bagi startup, tetapi juga menimbulkan pertanyaan soal sinyal dan berbagi informasi.
Apa saja struktur utama CVC?
Tiga yang umum adalah investasi dari neraca langsung oleh induk, dana khusus atau anak perusahaan dengan tim sendiri, dan bertindak sebagai limited partner di dana ventura luar. Ketiganya berbeda dalam siapa yang membuat keputusan dan seberapa erat investasi mengikuti strategi induk.
Apakah startup yang didukung korporasi lebih sukses?
Studi NBER 1998 oleh Gompers dan Lerner atas lebih dari 30.000 transaksi menemukan investasi ventura korporat tampak setidaknya sama suksesnya dengan yang didukung VC independen, terutama ketika kecocokan strategisnya kuat. Datanya lebih lama, jadi gunakan sebagai konteks, bukan prediksi untuk kesepakatan Anda.
Bisakah investor korporat memperoleh right of first refusal?
Bisa, jika pendiri menyetujuinya dalam dokumen investasi. ROFR dapat memungkinkan investor menyamai penawaran luar untuk perusahaan, yang mungkin menyurutkan penawar lain. Minta penasihat hukum meninjaunya dan timbang terhadap manfaat hubungan.
Apakah menerima dana CVC akan menakuti pesaing induk?
Bisa. Nama investor korporat menandakan keberpihakan, dan pesaing mungkin ragu bermitra dengan atau membeli startup yang didukung oleh pesaingnya. Pikirkan calon pelanggan dan pengakuisisi Anda sebelum menerima.
Bacaan Terkait

Co-Founder & COO
On this page
- Arti Corporate Venture Capital
- Struktur yang Umum
- Investasi dari neraca
- Dana khusus atau anak perusahaan
- Limited partner di dana independen
- Perbedaan CVC dengan Venture Capital Independen
- Apa Kata Riset
- Apa yang Perlu Dipertimbangkan Pendiri
- Sinyal
- Hak informasi
- Konflik dengan pesaing
- Right of first refusal dan hak serupa
- Perilaku pada putaran lanjutan
- Siapa yang memimpin putaran
- Kapan Dana CVC Masuk Akal
- Kesalahan Umum
- Bacaan Terkait