Bahasa Indonesia
Apa Itu Term Sheet?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Term sheet adalah dokumen singkat yang meringkas ketentuan pokok dari investasi yang diusulkan sebelum dokumen hukum lengkap disusun. Dalam putaran modal ventura, investor mengirimkannya kepada startup untuk menyatakan, intinya, "inilah kesepakatan yang siap kami jalankan." Isinya mencakup harga, jumlah, dan hak yang melekat pada saham baru. Ini bukan kontrak yang memindahkan uang.
National Venture Capital Association (NVCA) menerbitkan model term sheet Series A, dan catatan pembukanya menjelaskan tujuannya dengan baik: dokumen itu mengacu pada dokumen model NVCA dan dimaksudkan sebagai peta jalan bagi pihak yang menyusun perjanjian akhir serta sebagai rujukan bagi para pelaku bisnis yang perlu memahami ketentuannya. Frasa kuncinya dalam model itu adalah bahwa "tidak ada kewajiban lain yang mengikat secara hukum akan timbul sampai perjanjian definitif ditandatangani." Kita akan kembali ke hal ini.
Artikel ini menjelaskan praktik modal ventura yang umum di AS. Ketentuan berbeda menurut yurisdiksi, investor, dan kesepakatan, dan ini adalah edukasi umum, bukan nasihat hukum. Siapa pun yang menandatangani term sheet sebaiknya meminta penasihat hukum meninjaunya.
Fungsi Term Sheet
Term sheet ada untuk menyelesaikan pertanyaan-pertanyaan besar dengan murah, sebelum kedua pihak mengeluarkan uang besar untuk pekerjaan hukum. Jika pendiri dan investor tidak bisa sepakat soal valuasi atau kontrol, lebih baik mengetahuinya dari ringkasan singkat daripada setelah berminggu-minggu penyusunan dokumen.
Term sheet juga membentuk kerangka semua yang menyusul. Dalam kesepakatan di AS, term sheet diubah menjadi beberapa dokumen: perjanjian pembelian saham, anggaran dasar perusahaan (certificate of incorporation), perjanjian hak investor, perjanjian suara, dan perjanjian hak penawaran pertama serta penjualan bersama (right of first refusal and co-sale). Model term sheet NVCA disusun menurut dokumen mana yang akhirnya memuat setiap ketentuan, sehingga Anda bisa melihat di mana suatu ketentuan akan berada.
Biasanya investor utama menulis draf pertama, dan investor lain dalam putaran itu mengikuti ketentuannya. Pendiri biasanya menegosiasikan term sheet itu sendiri, lalu beralih ke dokumen dengan anggapan bahwa sebagian besar kesepakatan bisnis sudah beres.
Ketentuan Ekonomi vs Ketentuan Kontrol
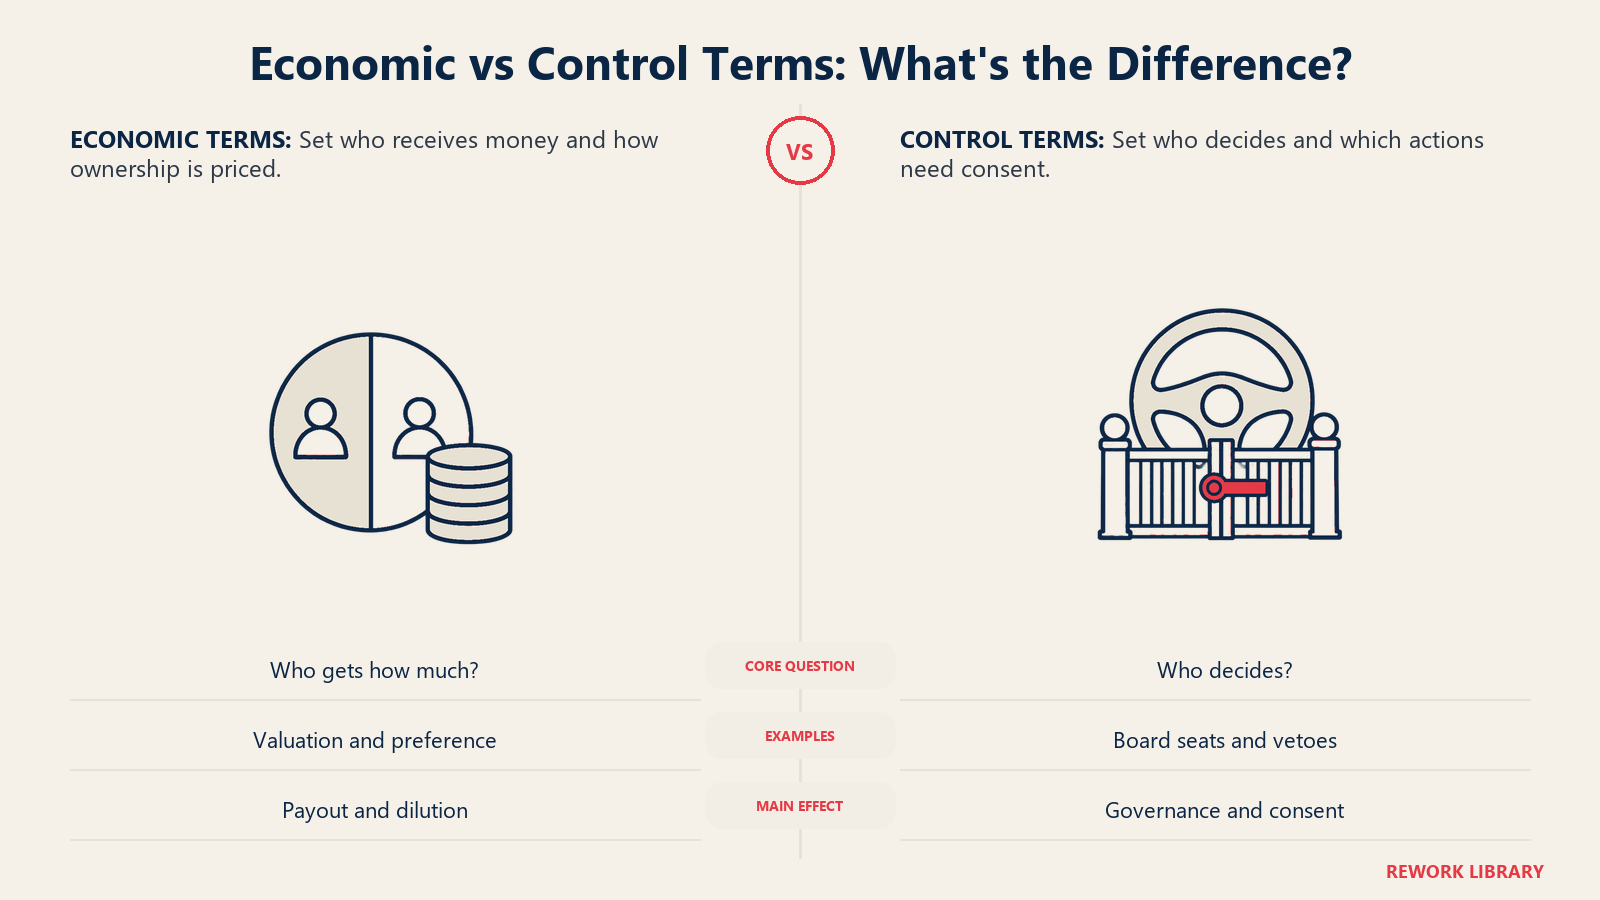
Pengacara dan investor sering membagi ketentuan term sheet menjadi dua kelompok. Ketentuan ekonomi menentukan siapa mendapat berapa uang, sekarang dan saat exit. Ketentuan kontrol menentukan siapa yang berhak mengambil keputusan, dan siapa yang bisa memblokirnya.
| Kelompok | Ketentuan | Yang diselesaikan |
|---|---|---|
| Ekonomi | Jumlah yang dihimpun | Berapa banyak kas yang masuk |
| Ekonomi | Valuasi (pre-money dan post-money) | Harga per saham dan persentase yang dimiliki investor baru |
| Ekonomi | Pool opsi | Berapa banyak saham yang dicadangkan untuk perekrutan mendatang, dan kepemilikan siapa yang terdilusi |
| Ekonomi | Preferensi likuidasi | Siapa dibayar lebih dulu, dan berapa, saat penjualan atau pembubaran |
| Ekonomi | Dividen | Apakah saham preferen mendapat imbal hasil sebelum saham biasa |
| Ekonomi | Perlindungan anti-dilusi | Bagaimana investor dikompensasi jika putaran berikutnya dihargai lebih rendah |
| Kontrol | Komposisi dewan | Siapa yang duduk di dewan dan siapa yang memilih mereka |
| Kontrol | Ketentuan protektif | Tindakan yang tidak boleh dilakukan perusahaan tanpa persetujuan pemegang saham preferen |
| Kontrol | Drag-along | Apakah pemegang saham dapat dipaksa memberikan suara untuk penjualan yang disetujui dewan dan investor |
| Kontrol | Hak pro-rata | Apakah investor bisa membeli saham di putaran berikutnya |
| Kontrol | Right of first refusal dan co-sale | Batasan atas penjualan saham oleh pendiri |
Pembagian ini bukan kategori hukum, dan beberapa ketentuan masuk ke kedua kelompok. Preferensi likuidasi bersifat ekonomi, tetapi juga memengaruhi seberapa gigih pihak-pihak mendorong penjualan. Anggap tabel ini sebagai alat bantu membaca.
Ringkasan ketentuan ekonomi
Valuasi dan jumlah. Model NVCA menetapkan harga putaran berdasarkan valuasi pre-money terdilusi penuh, dengan valuasi post-money di sampingnya. Perbedaan kedua angka itu dijelaskan dalam valuasi pre-money vs post-money. Pendiri yang membandingkan penawaran harus selalu memastikan angka mana yang disebutkan.
Pool opsi. Model NVCA menyatakan bahwa valuasi pre-money mencakup pool opsi karyawan dengan persentase tertentu dari kapitalisasi post-money terdilusi penuh. Rumusan itu menempatkan pool di pre-money, yang berarti pool tersebut mendilusi pemegang saham yang ada, bukan investor baru. Mekanismenya dibahas dalam artikel pool opsi karyawan, dan ini salah satu cara termudah bagi valuasi utama untuk menyesatkan.
Preferensi likuidasi. Model ini memberikan tiga alternatif: non-participating, full participating, dan participating dengan batas atas total hasil. Perhitungan pembayaran untuk masing-masing diuraikan dalam preferensi likuidasi.
Anti-dilusi. Jika perusahaan kemudian menjual saham dengan harga lebih rendah, harga konversi investor dapat disesuaikan ke bawah. Model NVCA menetapkan rumus rata-rata tertimbang untuk ini, dan mencatat bahwa penyesuaian tunduk pada pengecualian lazim, seperti saham yang diterbitkan saat konversi sekuritas yang sudah ada. Down round adalah situasi yang menjadi sasaran perlindungan ini.
Ringkasan ketentuan kontrol
Kursi dewan. Model ini menggambarkan dewan dengan satu kursi yang dipilih investor utama, satu kursi untuk investor lainnya, satu kursi untuk pemegang saham biasa, CEO, dan direktur independen yang disetujui pihak lain. Komposisi pastinya dinegosiasikan, dan keseimbangan kursi sering kali lebih penting daripada valuasi utama.
Ketentuan protektif. Ini adalah daftar tindakan yang memerlukan persetujuan sejumlah tertentu saham preferen. Model NVCA mencantumkan contoh seperti melikuidasi atau menjual perusahaan, mengubah anggaran dasar, dan menerbitkan sekuritas baru yang peringkatnya tidak berada di bawah saham preferen baru. Ketentuan ini memberi investor hak veto walaupun mereka tidak menguasai dewan.
Drag-along. Model ini memuatnya sebagai ketentuan opsional. Pemegang saham preferen, dan pemegang saham biasa di atas persentase tertentu, setuju memberikan suara untuk penjualan perusahaan jika disetujui oleh dewan dan pemegang yang disyaratkan. Ketentuan ini mencegah pemegang kecil menghalangi kesepakatan yang diinginkan semua orang lain.
Hak pro-rata. Model ini memberi investor besar hak untuk ikut serta dalam penerbitan saham berikutnya berdasarkan kepemilikan mereka. Cara kerjanya, beserta ambang "investor besar", kami bahas dalam hak pro-rata.
Yang Mengikat dan yang Tidak
Sebagian besar term sheet adalah pernyataan niat. Beberapa klausul berbeda, dan itulah yang harus dibaca dua kali oleh pendiri.
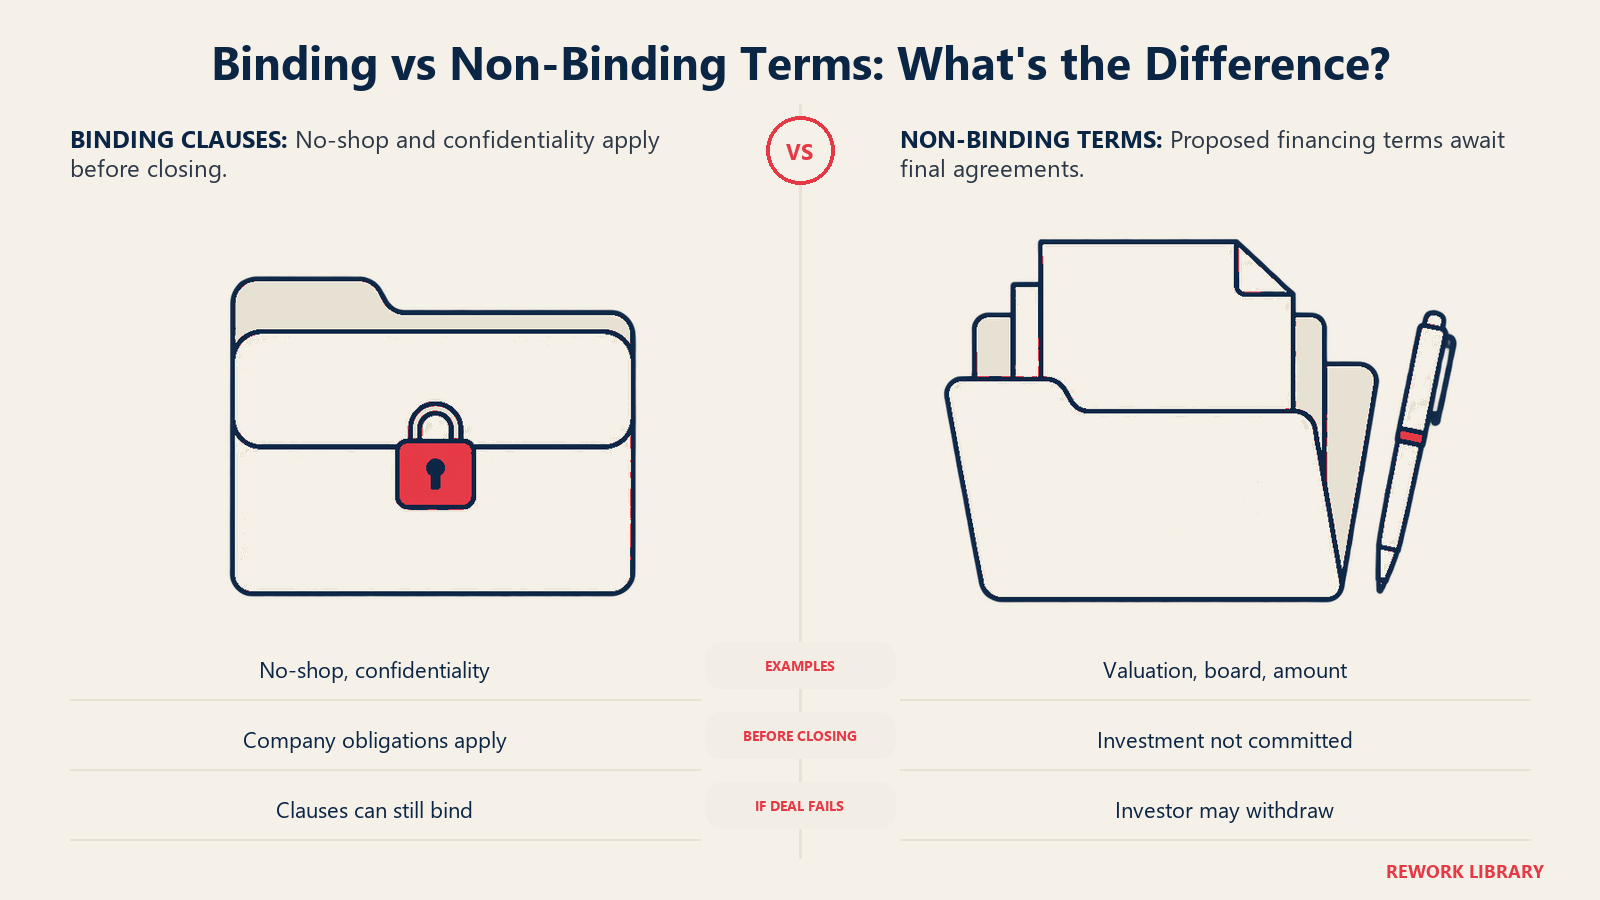
Dalam model NVCA, pembukaannya menyatakan bahwa ketentuan No Shop/Confidentiality mengikat perusahaan terlepas dari apakah pendanaan ditutup, dan bahwa tidak ada kewajiban lain yang mengikat secara hukum sampai perjanjian definitif ditandatangani. Model itu juga menyatakan bahwa dokumen tersebut bukan komitmen untuk berinvestasi dan bergantung pada syarat penutupan, termasuk due diligence keuangan dan hukum yang memuaskan.
| Ketentuan | Biasanya mengikat? | Fungsinya |
|---|---|---|
| Valuasi, jumlah, preferensi, dewan, anti-dilusi | Tidak | Menyatakan kesepakatan yang diusulkan |
| Syarat penutupan, termasuk due diligence | Tidak | Membuat investasi bergantung pada selesainya pemeriksaan |
| No-shop (eksklusivitas) | Ya | Melarang perusahaan dan pendiri mencari penawaran lain selama jangka waktu tertentu |
| Kerahasiaan | Ya | Membatasi kepada siapa perusahaan boleh menunjukkan ketentuan tersebut |
| Biaya | Tergantung drafnya | Menentukan siapa membayar biaya hukum. Dalam model NVCA pembayaran itu bergantung pada penutupan |
No-shop. Dalam model NVCA, perusahaan dan pendiri setuju, selama sejumlah hari sejak penerimaan, untuk tidak meminta atau mendorong proposal pesaing untuk membeli saham atau mengakuisisi perusahaan, dan segera memberi tahu investor tentang setiap pertanyaan yang masuk. Alexander Davie, pengacara startup yang menulis di blog hukum Strictly Business, mencatat bahwa ketentuan ini mengikat meskipun transaksi tidak pernah selesai dan bahwa masa no-shop umumnya berlangsung satu hingga tiga bulan sejak penerimaan, dengan masa yang lebih singkat lebih menguntungkan pendiri. No-shop adalah harga sesungguhnya dari penandatanganan. Investor mengeluarkan perusahaan dari pasar selagi ia melakukan due diligence, dan pendiri tidak bisa memakai dokumen yang sudah ditandatangani untuk mencari penawaran yang lebih baik.
Penasihat hukum dan biaya. Dalam model NVCA, penasihat hukum perusahaan menyusun dokumen dan perusahaan membayar biaya hukum dan administrasi pendanaan, termasuk biaya wajar penasihat hukum investor hingga batas tertentu, dan pembayaran itu bergantung pada penutupan. Periksa baris ini. Bisa jadi ini biaya yang nyata, dan batasnya dapat dinegosiasikan.
Ada konsekuensi praktis. Term sheet yang tidak mengikat tetap bisa sulit untuk dibatalkan. Menandatanganinya memulai hitungan mundur no-shop, membentuk ekspektasi tim dan investor lain, dan membuat canggung untuk membuka kembali aspek ekonominya nanti. Pendiri sebaiknya menegosiasikan ketentuan yang penting bagi mereka sebelum menandatangani, bukan sesudahnya. Investor yang mundur saat diligence tidak berutang apa pun kepada perusahaan, tetapi perusahaan telah kehilangan berminggu-minggu yang bisa dipakai untuk percakapan lain.
Setelah Term Sheet
Term sheet langsung mengarah ke due diligence, ketika investor memeriksa keuangan, posisi hukum, cap table, dan kontrak perusahaan. Syarat penutupan dalam term sheet menegaskan hal ini: model NVCA mensyaratkan kesepakatan pada due diligence keuangan dan hukum yang memuaskan. Jika diligence menemukan masalah, seperti kepemilikan kekayaan intelektual yang tidak jelas, investor dapat menegosiasikan ulang atau mundur, karena term sheet tidak mewajibkannya berinvestasi.
Setelah diligence, pengacara menyusun dokumen definitif dari term sheet, para pihak menegosiasikan rincian yang tidak dimuat dalam dokumen itu, dan putaran ditutup ketika semua orang menandatangani dan dana ditransfer. Untuk melihat bagaimana putaran masuk dalam jalur pendanaan perusahaan, lihat pendanaan Series A, B, dan C.
Kesalahan Umum
- Terpaku pada valuasi. Harga hanyalah satu baris. Valuasi lebih tinggi yang disertai participating preferred, pool opsi besar di pre-money, atau ketentuan protektif yang ketat bisa membuat pendiri lebih rugi dibanding harga lebih rendah dengan ketentuan yang bersih.
- Menganggap "tidak mengikat" berarti "tidak berbahaya". Klausul no-shop dan kerahasiaan mengikat, dan masa eksklusivitas memiliki biaya nyata.
- Mengabaikan ketentuan kontrol. Komposisi dewan dan ketentuan protektif menentukan siapa yang bisa mengemudikan perusahaan selama bertahun-tahun. Bacalah dengan ketelitian yang sama seperti aspek ekonominya.
- Menandatangani tanpa penasihat hukum. Term sheet singkat karena menyerahkan rincian pada dokumen berikutnya, dan rincian di sana biasanya mengikuti kerangka term sheet. Memperbaiki suatu poin setelah penandatanganan jauh lebih sulit.
- Menganggap setiap term sheet mirip model NVCA. Model itu adalah titik awal di AS. Term sheet tahap seed sering kali lebih singkat, dan ketentuan di luar AS bisa berbeda.
Fakta Utama
- Term sheet meringkas ketentuan pokok pendanaan yang diusulkan dan bukan kontrak final.
- Model term sheet Series A NVCA menyatakan bahwa hanya ketentuan No Shop/Confidentiality yang mengikat perusahaan sebelum perjanjian definitif ditandatangani, dan bahwa dokumen itu bukan komitmen untuk berinvestasi (NVCA).
- Model NVCA memuat alternatif untuk preferensi likuidasi: non-participating, full participating, dan capped participating (NVCA).
- Model NVCA menempatkan pool opsi karyawan dalam valuasi pre-money (NVCA).
- Masa no-shop umumnya berlangsung satu hingga tiga bulan sejak penerimaan, menurut panduan seorang pengacara startup (Strictly Business).
- Syarat penutupan dalam model itu mencakup due diligence keuangan dan hukum yang memuaskan (NVCA).
Pertanyaan yang Sering Diajukan tentang Term Sheet
Apakah term sheet mengikat secara hukum?
Sebagian besar tidak. Dalam model NVCA, hanya ketentuan No Shop/Confidentiality yang mengikat perusahaan sebelum perjanjian definitif ditandatangani, dan dokumen itu menyatakan bukan komitmen untuk berinvestasi. Apakah klausul biaya mengikat tergantung drafnya. Minta penasihat hukum memastikan dengan tepat bagian mana dari suatu term sheet yang mengikat.
Apa perbedaan antara ketentuan ekonomi dan ketentuan kontrol?
Ketentuan ekonomi menentukan siapa mendapat berapa uang: valuasi, jumlah, pool opsi, preferensi likuidasi, dan anti-dilusi. Ketentuan kontrol menentukan siapa yang membuat dan memblokir keputusan: kursi dewan, ketentuan protektif, drag-along, dan hak pro-rata. Beberapa ketentuan, seperti preferensi likuidasi, memengaruhi keduanya.
Apa itu klausul no-shop?
Ini adalah janji mengikat dari perusahaan dan pendiri untuk tidak meminta atau mendorong penawaran pesaing selama jangka waktu tertentu setelah menerima term sheet. Jangka waktunya dinegosiasikan dan sering berlangsung satu hingga tiga bulan. Klausul ini melindungi waktu dan biaya hukum investor selama due diligence.
Bisakah investor mundur setelah menandatangani term sheet?
Biasanya bisa. Model NVCA menyatakan bahwa dokumen itu bukan komitmen untuk berinvestasi dan bergantung pada syarat penutupan seperti due diligence yang memuaskan. Sementara itu, perusahaan terikat oleh klausul no-shop dan kerahasiaan selama periode tersebut.
Apa itu model term sheet NVCA?
Ini adalah template term sheet Series A yang diterbitkan oleh National Venture Capital Association. Template ini disusun agar selaras dengan dokumen hukum model NVCA, sehingga setiap ketentuan menunjuk ke perjanjian tempat ketentuan itu akhirnya ditulis. Kesepakatan di AS umumnya memakainya sebagai titik awal, dan term sheet nyata menyimpang darinya.
Haruskah pendiri menegosiasikan term sheet?
Ya. Term sheet adalah saat paling murah untuk bernegosiasi, karena dokumen berikutnya mengikuti kerangkanya. Bandingkan penawaran berdasarkan paket secara keseluruhan, termasuk ketentuan kontrol dan pool opsi, dan minta penasihat hukum meninjau sebelum menandatangani.
Bacaan Terkait
