Bahasa Indonesia
Apa Itu Convertible Note?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Convertible note adalah pinjaman yang diharapkan startup dilunasi dengan saham, bukan uang tunai. Investor meminjamkan dana sekarang, note menghasilkan bunga, dan ketika perusahaan kelak menggalang putaran ekuitas berharga, pinjaman itu (beserta bunganya) dikonversi menjadi saham, biasanya dengan harga yang lebih baik daripada yang dibayar investor baru. Komisi Sekuritas dan Bursa AS (SEC) menggambarkannya sebagai "pinjaman dari investor kepada perusahaan yang dapat dikonversi menjadi sekuritas lain".
Pendiri memakai note karena perusahaan tahap awal sulit dihargai. Alih-alih berdebat soal valuasi saat nyaris tidak ada pendapatan sebagai patokan, kedua pihak sepakat menunda pertanyaan itu sampai investor yang lebih besar menetapkannya. Itulah inti pertukarannya: kecepatan sekarang, keputusan harga nanti.
Cara Kerja Convertible Note
Siklusnya terdiri dari empat langkah.
- Investor mentransfer pokok pinjaman. Perusahaan mencatatnya sebagai utang, bukan ekuitas. Belum ada saham yang diterbitkan.
- Bunga berjalan. Sebagian besar note mengenakan bunga sederhana, dan biasanya dibayar dengan saham saat konversi, bukan tunai.
- Pemicu terjadi. Biasanya berupa putaran ekuitas berharga ("qualified financing"), meskipun penjualan perusahaan juga dapat memicu konversi atau pelunasan, tergantung note-nya.
- Note dikonversi atau jatuh tempo. Pada qualified financing, pokok ditambah bunga yang terakumulasi dikonversi menjadi saham. Jika tidak ada yang terjadi sebelum tanggal jatuh tempo, investor pada umumnya dapat menuntut pelunasan atau bernegosiasi untuk konversi atau perpanjangan.
Halaman SEC yang sama menambahkan bahwa note biasanya dikonversi otomatis menjadi saham preferen ketika putaran berikutnya ditutup atau kondisi lain yang disepakati terpenuhi. Karena investor menanggung risiko sebelum putaran dihargai, note memberinya imbalan melalui cap, diskon, atau keduanya.
Ketentuan Utama dalam Convertible Note
| Ketentuan | Artinya | Menguntungkan siapa |
|---|---|---|
| Pokok pinjaman | Jumlah yang dipinjamkan | Netral |
| Suku bunga | Bunga tahunan yang terakumulasi atas pokok, biasanya dikonversi menjadi saham | Investor |
| Tanggal jatuh tempo | Tanggal utang harus dilunasi | Investor |
| Valuation cap | Valuasi tertinggi yang dipakai untuk mengonversi note, berapa pun harga putaran baru | Investor |
| Diskon | Potongan persentase dari harga yang dibayar investor baru | Investor |
| Ambang qualified financing | Dana tunai baru minimum yang harus dihimpun putaran agar konversi otomatis terpicu | Perusahaan (ambang lebih tinggi menunda konversi) |
| Perlakuan saat jatuh tempo | Apa yang terjadi jika tidak ada putaran: pelunasan, konversi, atau perpanjangan | Tergantung penyusunan |
Cooley GO, sumber daya startup dari sebuah firma hukum, menguraikan kisaran yang lazim. Disebutkan bahwa bunga dulu berkisar 6 hingga 10 persen dan kini lebih sering sekitar 4 persen. Diskon yang lazim digambarkan sebesar 15 hingga 25 persen dari harga yang dibayar investor ekuitas berikutnya. Dan ambang qualified financing biasanya "sekitar satu hingga dua kali jumlah pokok note yang beredar." Anggaplah itu titik acuan, bukan aturan pasar. Ketentuan bergerak mengikuti kondisi ekonomi, investor, dan daya tawar pendiri.
Dua ketentuan paling penting dalam praktik.
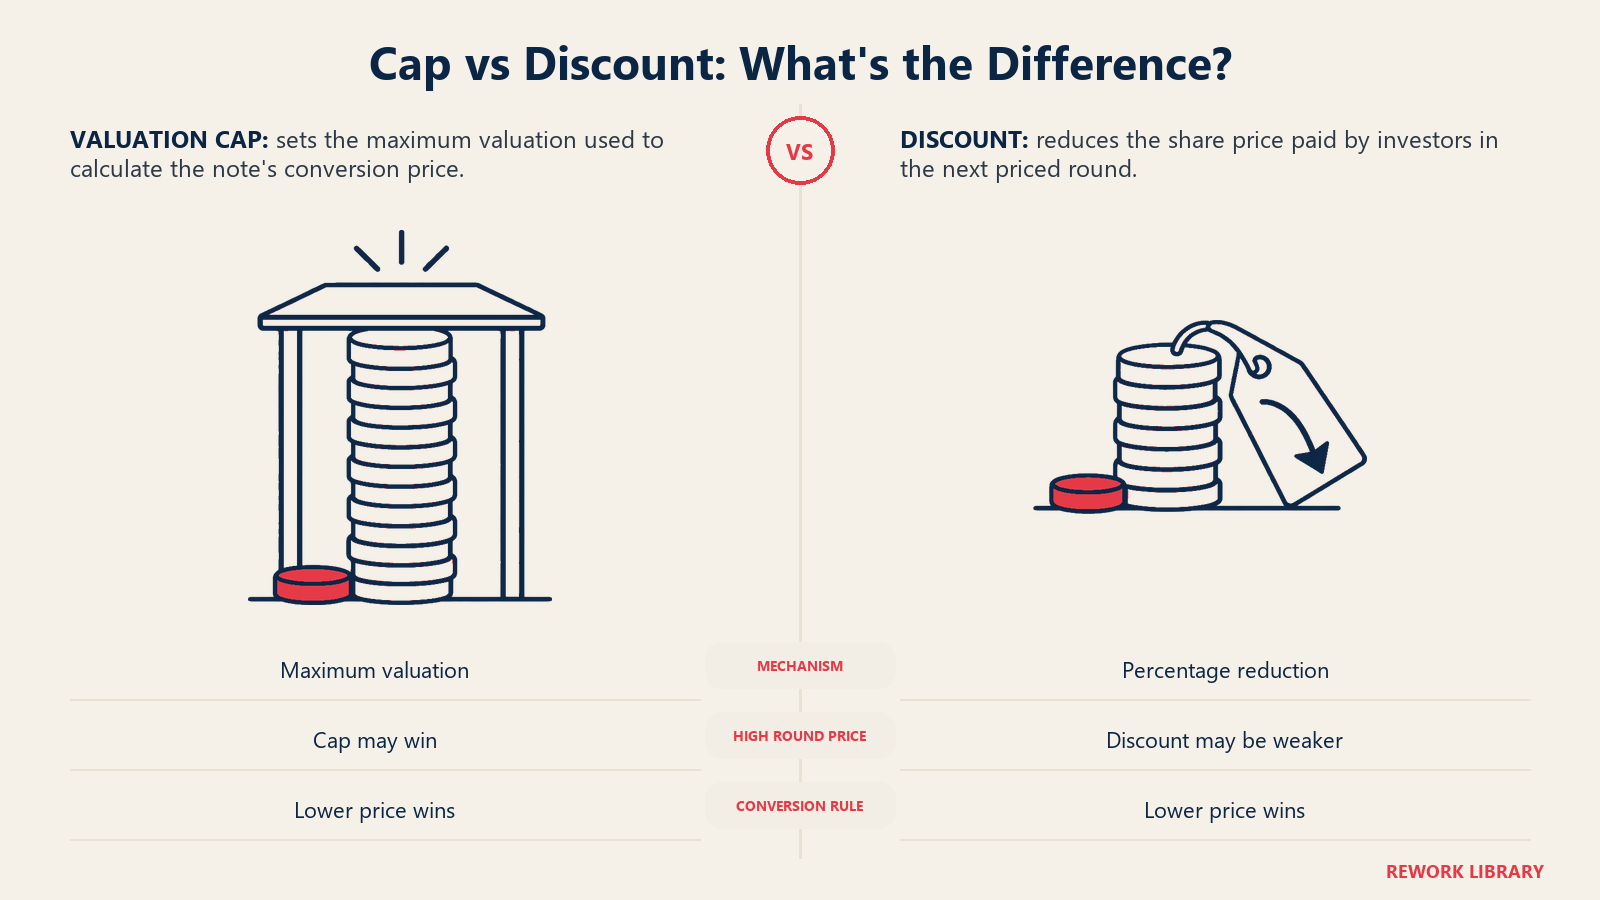
Valuation cap melindungi investor dari putaran yang harganya melonjak. Jika perusahaan dihargai $20 juta, note dengan cap $8 juta tetap dikonversi seolah perusahaan bernilai $8 juta, sehingga investor mendapat lebih banyak saham per dolar.
Diskon melindungi mereka dari masalah sebaliknya. Jika putaran berikutnya dihargai rendah, cap yang berada di atas harga itu tidak berguna, tetapi diskon 20 persen tetap memberikan harga lebih rendah daripada yang dibayar investor baru.
Note dapat memiliki cap saja, diskon saja, keduanya, atau tidak keduanya. Jika keduanya ada, investor biasanya mendapat mana pun yang menghasilkan harga konversi lebih rendah.
Contoh Perhitungan: Cap vs Diskon
Angka di bawah ini adalah aritmetika ilustratif kami sendiri, bukan data dari sebuah studi. Ketentuan sebenarnya bervariasi.
Asumsi:
- Sebuah perusahaan menggalang convertible note sebesar $500.000.
- Ketentuan: bunga sederhana 6 persen, valuation cap $8.000.000, diskon 20 persen.
- Perusahaan menggalang Series A berharga 18 bulan kemudian.
- Perusahaan memiliki 12.000.000 saham terdilusi penuh sebelum putaran (penyederhanaan yang mengabaikan pool opsi baru dan saham yang ditambahkan oleh note itu sendiri).
Langkah 1: Bunga yang terakumulasi. $500.000 x 6% x 1,5 tahun = $45.000. Jumlah yang dikonversi adalah $545.000.
Skenario A: putaran dihargai tinggi (pre-money $12 juta).
- Harga per saham Series A: $12.000.000 / 12.000.000 = $1,00
- Harga diskon: $1,00 x (1 - 0,20) = $0,80
- Harga cap: $8.000.000 / 12.000.000 = $0,6667
- Harga cap lebih rendah, jadi cap yang berlaku.
- Saham yang diterbitkan: $545.000 / $0,6667 = 817.500 saham
- Pada harga Series A, saham tersebut bernilai $817.500, sekitar 1,5 kali dari yang ditanamkan pemegang note beserta bunganya.
Skenario B: putaran dihargai rendah (pre-money $9 juta).
- Harga per saham Series A: $9.000.000 / 12.000.000 = $0,75
- Harga diskon: $0,75 x 0,80 = $0,60
- Harga cap: $0,6667 (tidak berubah)
- Harga diskon lebih rendah, jadi diskon yang berlaku.
- Saham yang diterbitkan: $545.000 / $0,60 = 908.333 saham
| Putaran dihargai $12 juta | Putaran dihargai $9 juta | |
|---|---|---|
| Harga per saham Series A | $1,00 | $0,75 |
| Harga diskon (potongan 20%) | $0,80 | $0,60 |
| Harga cap (cap $8 juta) | $0,6667 | $0,6667 |
| Harga yang dipakai note | $0,6667 (cap) | $0,60 (diskon) |
| Saham dari $545.000 | 817.500 | 908.333 |
Pelajaran bagi pendiri: semakin tinggi putaran berikutnya dihargai, semakin besar dilusi yang ditimbulkan cap, karena note dikonversi dengan diskon dalam dari harga itu. Cap adalah taruhan atas keberhasilan Anda, dan hasil yang baik membuatnya mahal. Beberapa note dengan cap berbeda menumpuk dengan cepat, dan pendiri sering baru melihat dilusi gabungannya ketika term sheet tiba.
Convertible Note vs SAFE
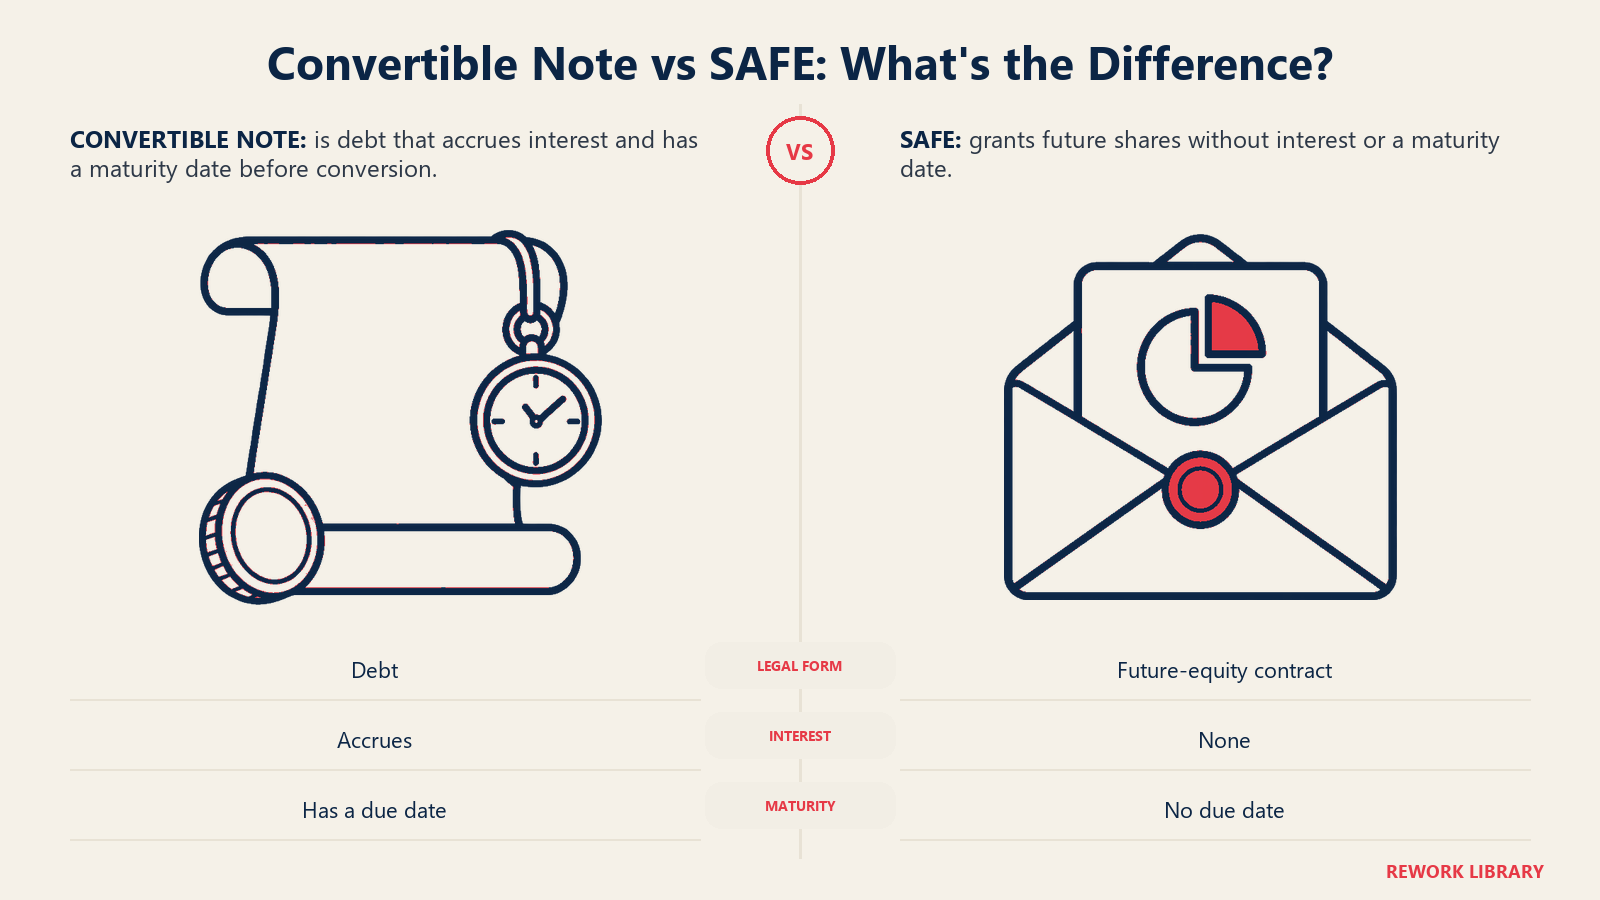
Y Combinator memperkenalkan SAFE (Simple Agreement for Future Equity) sebagai alternatif. Situs mereka sendiri menyebut SAFE "dibuat di Y Combinator oleh Carolynn Levy pada 2013", dan membedakannya dengan jelas: convertible note adalah utang, dengan bunga yang terakumulasi dan tanggal jatuh tempo untuk pelunasan atau konversi paksa, sedangkan SAFE bukan utang dan tidak memiliki bunga maupun tanggal jatuh tempo.
| Convertible note | SAFE | |
|---|---|---|
| Bentuk hukum | Utang | Kontrak untuk saham di masa depan |
| Bunga | Terakumulasi | Tidak ada |
| Tanggal jatuh tempo | Ada | Tidak ada |
| Risiko pelunasan | Ya, saat jatuh tempo | Tidak ada kewajiban pelunasan |
| Dokumen | Lebih berat, lebih banyak negosiasi | Terstandar, lebih singkat |
| Lazim dalam | Bridge round, sebagian kesepakatan angel dan seed | Pre-seed dan seed, terutama kesepakatan ala YC |
Tanggal jatuh tempo note adalah pembeda utamanya. Ia menciptakan titik tekanan yang tidak dimiliki SAFE. Tekanan itulah yang kadang diinginkan investor yang cerdik, dan yang ingin dihindari pendiri yang cerdik. Note tetap muncul ketika investor menginginkan klaim sebagai kreditor, ketika pemberi pinjaman seperti bank atau penyedia venture debt terlibat, atau ketika praktik hukum setempat lebih menyukai instrumen utang.
Risiko saat Jatuh Tempo
Jatuh tempo adalah titik di mana note menjadi tidak nyaman. Pendiri kadang menganggap note sebagai "uang gratis yang berubah menjadi ekuitas" dan lupa bahwa itu tetap utang dengan tenggat.
1. Tidak ada putaran yang datang tepat waktu. Jika perusahaan belum menutup qualified financing, investor mungkin dapat menuntut pelunasan pokok ditambah bunga. Perusahaan dengan runway enam bulan biasanya tidak sanggup membayarnya. Cooley GO menjelaskan bahwa saat jatuh tempo, investor biasanya dapat memilih pelunasan atau konversi menjadi ekuitas dengan harga yang disepakati sebelumnya, dan para pihak juga dapat memperpanjang tanggalnya.
2. Perpanjangan mengorbankan daya tawar. Investor yang setuju memperpanjang mungkin meminta cap lebih rendah, bunga lebih tinggi, atau lebih banyak hak. Perusahaan yang menegosiasikan perpanjangan berunding dari posisi lemah.
3. Beberapa note jatuh tempo pada waktu berbeda. Perusahaan yang menerbitkan note selama beberapa bulan bisa menghadapi rentetan tanggal jatuh tempo, masing-masing dengan investor berbeda yang mungkin menginginkan hasil berbeda.
4. Perhitungan konversi yang mengejutkan. Bunga menambah saham, cap dikonversi pada harga lama, dan pool opsi yang lebih besar pada putaran baru menggeser dilusi ke pemegang yang ada. Modelkan sebelum menandatangani, idealnya dengan alat cap table.
5. Putaran berikutnya yang lemah. Jika putaran berikutnya adalah down round, diskon tetap memberi pemegang note harga yang lebih baik daripada investor baru, dan pendiri menanggung dilusinya.
Sebagian pendiri menutup celah dengan bridge round berbasis note. Cara itu berhasil bila semua pihak mengharapkan putaran berharga segera datang, dan kurang berhasil bila rencananya sudah meleset.
Kesalahan Umum
- Menumpuk note tanpa memodelkannya. Masukkan setiap note ke skenario cap table pada beberapa ukuran putaran sebelum menggalang putaran berikutnya.
- Menetapkan cap terlalu rendah. Cap yang tampak murah hati bagi pendiri di hari pertama bisa menghabiskan jauh lebih banyak saham jika perusahaan berkembang baik.
- Mengabaikan ambang qualified financing. Jika ambangnya terlalu tinggi, putaran yang sederhana tidak akan memicu konversi dan utang tetap tercatat di pembukuan.
- Melupakan tanggal jatuh tempo. Masukkan setiap tanggal jatuh tempo ke kalender keuangan, di samping perkiraan arus kas.
- Melewatkan tinjauan hukum. Ketentuan berbeda menurut yurisdiksi, dan aturan sekuritas berbeda dari satu negara ke negara lain. Di AS, note adalah sekuritas yang ditawarkan berdasarkan aturan sekuritas federal dan negara bagian. Di luar AS, hukum setempat menentukan perlakuan instrumen utang dan ekuitas, jadi minta penasihat hukum meninjau ketentuannya. Artikel ini adalah edukasi umum, bukan nasihat hukum.
Fakta Utama
- Convertible note adalah utang yang dikonversi menjadi ekuitas, biasanya pada putaran berharga berikutnya.
- Tuas penetapan harganya adalah valuation cap dan diskon. Bunga biasanya dikonversi menjadi saham tambahan.
- Cooley GO melaporkan diskon yang lazim sebesar 15 hingga 25 persen dan ambang qualified financing sebesar satu hingga dua kali pokok.
- Note memiliki tanggal jatuh tempo, sedangkan SAFE tidak.
- Y Combinator menciptakan SAFE pada 2013 sebagai alternatif yang lebih sederhana.
- Valuasi masa depan yang lebih tinggi membuat cap lebih mahal bagi pendiri.
Siapa yang Biasanya Memakai Convertible Note
Note paling sering muncul dalam tiga situasi. Pertama, pendanaan seed awal dari angel investor, saat penutupan cepat lebih penting daripada harga yang presisi. Kedua, jembatan singkat antarputaran, saat investor yang ada meminjamkan dana untuk mencapai sebuah milestone. Ketiga, kesepakatan yang posisi kreditornya penting bagi investor. Pendiri yang menggalang putaran lebih besar, seperti dibahas dalam panduan penggalangan dana strategis, lebih sering beralih ke ekuitas berharga, tempat investor utama menetapkan harga dan hak istimewa, termasuk preferensi likuidasi.
Pertanyaan yang Sering Diajukan tentang Convertible Note
Apakah convertible note itu utang atau ekuitas?
Ia dimulai sebagai utang dan dimaksudkan menjadi ekuitas. Sebelum dikonversi, perusahaan berutang pokok dan bunga yang terakumulasi, dan investor belum memegang saham. Pada qualified financing, saldonya dikonversi menjadi saham, biasanya saham preferen.
Apa perbedaan antara valuation cap dan diskon?
Cap menetapkan valuasi maksimum yang dipakai untuk menghitung harga konversi investor. Diskon memotong persentase tertentu dari harga yang dibayar investor baru. Jika keduanya ada, investor biasanya mendapat mana pun yang menghasilkan harga lebih rendah, seperti ditunjukkan contoh perhitungan di atas.
Apa yang terjadi jika convertible note mencapai tanggal jatuh tempo sebelum putaran pendanaan?
Tergantung ketentuan note-nya. Investor biasanya dapat memilih pelunasan atau konversi, atau para pihak dapat sepakat memperpanjang tanggalnya, sering dengan imbalan ketentuan baru. Perusahaan yang tidak punya kas untuk melunasi memiliki daya tawar lebih kecil pada titik itu.
Apakah bunga convertible note dibayar tunai?
Biasanya tidak. Sebagian besar note mengakumulasi bunga sederhana yang ditambahkan ke pokok dan dikonversi menjadi saham bersamanya. Periksa note-nya, karena sebagian mewajibkan pembayaran tunai.
Sebaiknya startup memakai convertible note atau SAFE?
Keduanya menunda keputusan harga. SAFE tidak memiliki bunga atau tanggal jatuh tempo, sehingga risiko pelunasan bagi perusahaan lebih kecil. Note bisa cocok untuk kesepakatan ketika investor menginginkan klaim utang. Bandingkan keduanya dengan runway perusahaan dan minta penasihat hukum meninjau ketentuannya.
Seberapa besar convertible note mendilusi pendiri?
Tergantung cap, diskon, bunga, dan ukuran putaran berikutnya. Pada contoh perhitungan di atas, utang yang dikonversi sebesar $545.000 menjadi 817.500 atau 908.333 saham tergantung harga putaran. Modelkan angka Anda sendiri pada cap table sebelum menandatangani.
Bacaan Terkait
