¿Qué es una startup en etapa seed?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Una startup en etapa seed es una empresa joven que ya dejó atrás la idea y ahora está construyendo un producto real, poniéndolo en manos de usuarios tempranos e intentando demostrar que la gente lo quiere lo suficiente como para seguir usándolo y pagando por él. Suele tener un equipo pequeño, una cantidad minúscula de ingresos (a menudo ninguna) y muchas preguntas sin respuesta. La "semilla" (seed) del nombre es justamente la clave: la empresa está plantada, pero nadie sabe aún si crecerá.
Este artículo trata de la etapa en sí: cómo es la empresa, qué intenta lograr, quién trabaja allí y qué puede salir mal. No es un análisis a fondo de la ronda de financiamiento que con frecuencia paga esa etapa. Las etiquetas de etapa son informales, y distintos fundadores e inversionistas trazan los límites en lugares ligeramente distintos, así que tome todo lo que sigue como una definición de trabajo y no como un reglamento. Para ver la secuencia completa, empiece por las etapas de una startup.
Qué significa realmente "etapa seed"
Nadie certifica a una empresa como etapa seed. No hay una definición legal, ni un regulador que asigne la etiqueta, ni una cifra de ingresos que active el interruptor. La gente usa la palabra de dos maneras que se superponen.
- Como etapa de la empresa. La empresa tiene un producto temprano, algunos usuarios o clientes piloto, y busca un modelo de negocio que funcione. Ese es el significado que usa este artículo.
- Como etiqueta de financiamiento. La primera ronda significativa de dinero externo suele llamarse "ronda semilla" (seed round). Los abogados de empresas tempranas usan un lenguaje similar: Cooley, un despacho jurídico especializado en startups, señala que emitir notas convertibles es una de las formas más populares de las startups para reunir su financiamiento semilla inicial.
Los dos significados suelen ir juntos, pero no siempre. Una empresa puede estar en etapa seed sin haber levantado nunca una ronda semilla (podría estar financiada por sus fundadores o por ingresos tempranos), y una empresa puede levantar dinero etiquetado como "seed" cuando su producto aún está a medio construir.
Una forma útil de pensarlo viene de Paul Graham, de Y Combinator. Él sostiene que una startup es una empresa diseñada para crecer rápido, y que la tasa de crecimiento es la única medida de una startup. En la etapa seed, la empresa intenta averiguar si tiene el tipo de crecimiento en torno al cual vale la pena diseñar todo.
Dónde encaja seed en el recorrido de una startup
Las etapas se difuminan unas con otras, pero la mayoría de los fundadores reconoce este orden.
| Etapa | Pregunta central | Estado típico de la empresa |
|---|---|---|
| Idea | ¿Es real este problema? | Un concepto, investigación y conversaciones, quizá un prototipo |
| Pre-seed | ¿Podemos construir algo que la gente quiera? | Fundadores, un prototipo o primera versión, primeras conversaciones con usuarios |
| Seed | ¿La gente lo usa y vuelve? ¿Podemos encontrar una forma repetible de llegar a ella? | Un producto funcional, usuarios o clientes tempranos, un primer equipo pequeño |
| Serie A | ¿Podemos escalar algo que ya funciona? | Evidencia de product-market fit y una forma repetible de vender |
| Crecimiento | ¿Podemos expandirnos con eficiencia? | Ingresos establecidos, equipo más grande, procesos definidos |
El límite entre pre-seed y seed es especialmente borroso. Si desea esa comparación en detalle, lea sobre la startup en etapa pre-seed. Y la línea entre "etapa inicial" y "crecimiento" es un tema aparte, tratado en etapa inicial vs etapa de crecimiento.
Qué intenta hacer una empresa en etapa seed
Las metas en esta etapa son más acotadas de lo que a veces esperan los fundadores. Una empresa en etapa seed no intenta escalar. Intenta aprender, rápido, y convertir lo aprendido en un producto que la gente valore.
Construir y lanzar un producto real
En la etapa de idea, el producto puede existir solo como un plan. Para seed, una versión tiene que estar en uso. No necesita estar pulida. Necesita resolver un problema lo bastante bien como para que alguien regrese a ella.
Conseguir los primeros usuarios, a mano
Los primeros usuarios rara vez llegan solos. El ensayo de Paul Graham sobre esto dice que lo no escalable más común que los fundadores deben hacer al principio es reclutar usuarios manualmente, y da como ejemplo clásico el trabajo puerta a puerta de Airbnb en Nueva York. En la etapa seed, el contacto liderado por los fundadores, la incorporación personalizada y el soporte hecho a mano son normales y sanos, no señales de fracaso.
Buscar el product-market fit
La tarea central es averiguar si hay una demanda real. Product-market fit significa un producto que un grupo definido de clientes usa, valora y echaría de menos. Es difícil reducirlo a un solo número, y por eso los equipos en etapa seed observan el comportamiento: ¿los usuarios vuelven, lo recomiendan, los pilotos se convierten en contratos de pago? Para las empresas de software en particular, la guía de product-market fit para SaaS profundiza en las señales.
Aprender temprano la economía del negocio
Una empresa en etapa seed no necesita modelos financieros perfectos, pero sí una idea aproximada de lo que cuesta ganar a un cliente y de lo que vale ese cliente. Incluso unas unit economics aproximadas ayudan a un equipo a notar pronto cuándo el crecimiento sería demasiado caro de sostener.
Mantenerse con vida el tiempo suficiente para aprender
El efectivo es el reloj. Todo lo anterior toma tiempo, y el tiempo cuesta dinero. Por eso el runway (autonomía financiera), la cantidad de meses que la empresa puede operar antes de que se acabe el efectivo, es el número que los fundadores en etapa seed revisan con más frecuencia.
El equipo en etapa seed
Los equipos en etapa seed son pequeños y los roles se superponen mucho. Una forma típica se ve así, aunque varía según la empresa y el mercado.
- Los fundadores hacen casi todo: construir, vender, reclutar, dar soporte y levantar capital. El CEO suele dedicar mucho tiempo a hablar con clientes e inversionistas.
- Unas pocas primeras contrataciones tienden a ser generalistas que pueden construir o vender y que se sienten cómodos con descripciones de puesto poco claras.
- Asesores e inversionistas ángel aportan presentaciones y criterio sin estar en la nómina.
- Contratistas y personal de medio tiempo cubren vacíos sin añadir costo fijo.
Los especialistas, como gerentes dedicados de finanzas, RR. HH. u operaciones, suelen llegar después. Al principio, los fundadores se encargan de esas tareas con herramientas sencillas y con contadores o abogados externos. El punto no es ser austero por serlo. Es que cada contratación eleva el costo mensual y acorta el runway, así que las primeras contrataciones deben hacer avanzar el aprendizaje.
Cómo se financian las empresas en etapa seed
No hay un único camino. Las empresas en etapa seed suelen recurrir a una mezcla de estas fuentes:
| Fuente | Qué es | Notas |
|---|---|---|
| Ahorros de los fundadores | El dinero propio de los fundadores | Conserva el control total, limita el monto disponible |
| Ingresos | Los primeros clientes pagando | Poco común al inicio, ideal cuando ocurre |
| Amigos y familia | La red personal | Cercana, pero ponen en juego las relaciones personales |
| Inversionistas ángel | Personas adineradas que invierten su propio dinero | A menudo los primeros cheques externos |
| Fondos seed y aceleradoras | Firmas que invierten pequeñas cantidades temprano como negocio | Paul Graham describe a las firmas seed como los ángeles en que invierten pequeñas cantidades temprano, pero como los VC en que son empresas |
| Subvenciones y financiamiento no dilutivo | Dinero que no toma participación accionaria | La disponibilidad depende mucho del país y del sector |
Muchas rondas seed usan instrumentos que evitan fijar un precio. El SAFE de Y Combinator es un contrato breve que un inversionista firma para financiar una startup ahora a cambio del derecho a acciones más adelante, y que se convierte automáticamente cuando la startup levanta una ronda con precio. Una nota convertible hace algo similar, pero como deuda con intereses y fecha de vencimiento.
Este artículo omite deliberadamente la mecánica de los topes de valoración, los tamaños de ronda y la dilución, porque pertenecen al lado del financiamiento. Lo que importa para la etapa es que el dinero externo compra tiempo, y ese tiempo debe comprar un hito concreto.
Hitos que definen una etapa seed exitosa
Una ronda seed sin un hito claro es solo una demora. Las empresas sólidas en etapa seed eligen dos o tres puntos de control y organizan el trabajo en torno a ellos.
- Un producto que la gente realmente usa. No descargas ni registros, sino uso repetido.
- Una retención que se sostiene. Los usuarios tempranos se quedan en lugar de abandonar tras la primera semana o el primer mes.
- Ingresos o pilotos de pago. Los clientes pagan, aunque sea en montos pequeños. La disposición a pagar es una evidencia más sólida que el elogio.
- Un canal de adquisición repetible. Al menos una forma de encontrar clientes que funcione más de una vez, aunque todavía sea manual. El modelo de crecimiento en etapa inicial muestra cómo los equipos estructuran esa búsqueda.
- Una tasa de crecimiento que valga la pena defender. El ejemplo de Paul Graham es útil aquí: una empresa que gana $1,000 al mes y crece 1% por semana llega a unos $7,900 al mes cuatro años después, mientras que una que crece 5% por semana llega a unos $25 millones al mes. Es su propia ilustración del efecto compuesto, no una referencia de lo que debería alcanzar cualquier empresa seed. Su lección es que pequeñas diferencias en el crecimiento semanal se convierten en diferencias enormes con el tiempo.
- Una historia para los siguientes inversionistas. Un relato claro de lo que se aprendió, lo que funcionó y lo que logrará el próximo financiamiento.
Si hace seguimiento de un solo número cada semana, que sea la tasa de crecimiento de la métrica que más importa a su negocio, ya sean usuarios activos, ingresos o pilotos de pago.
La etapa seed frente a las etapas vecinas
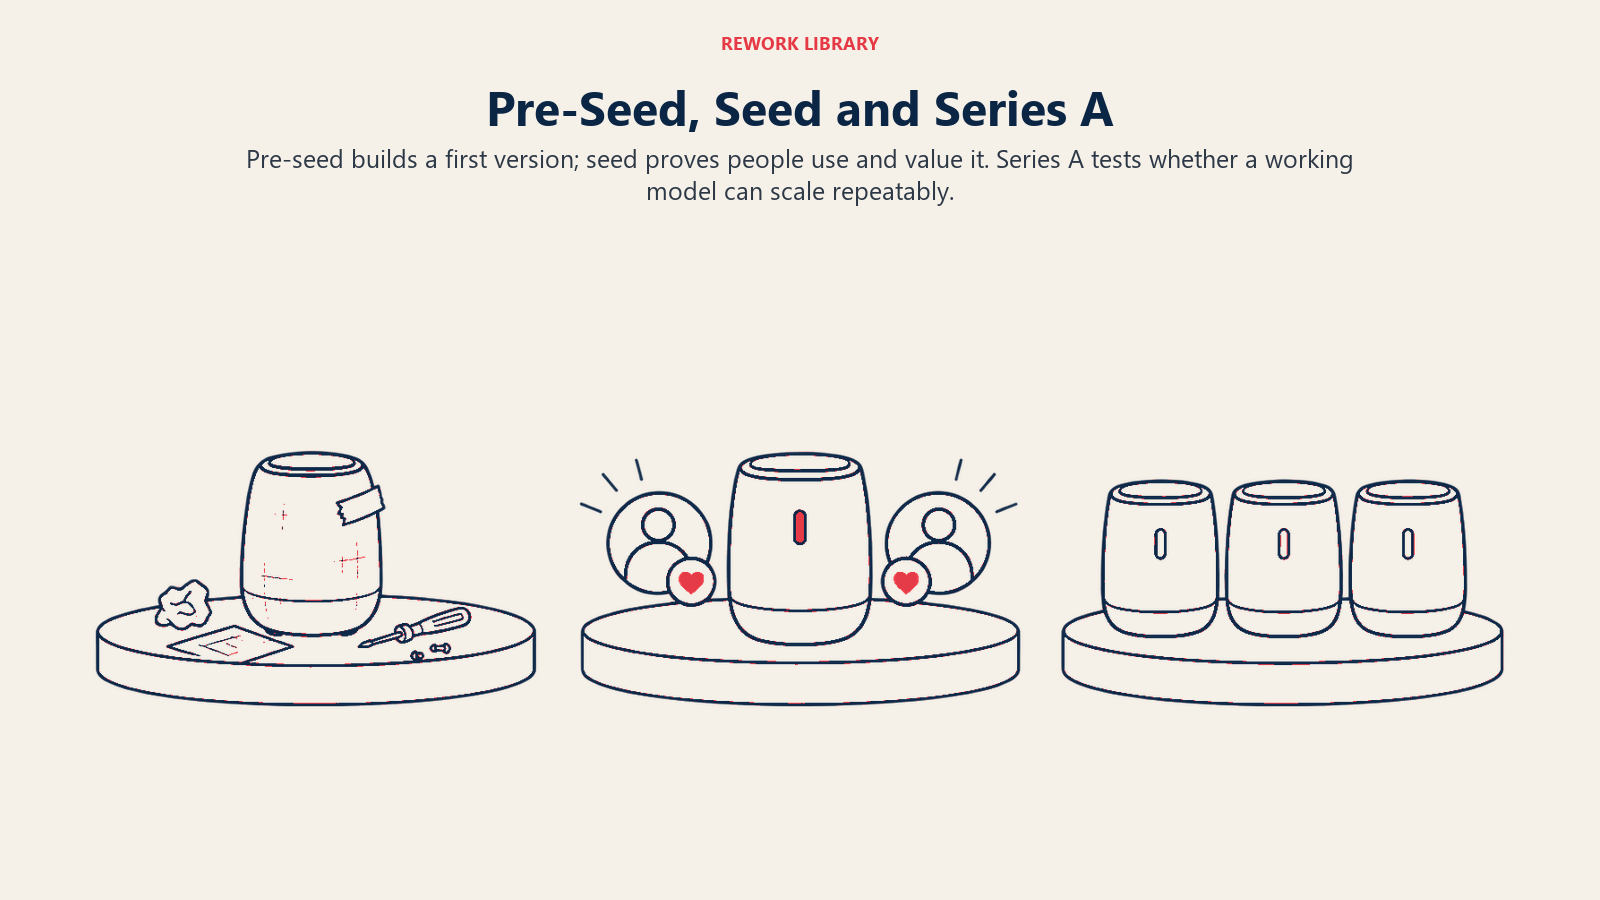
| Pre-seed | Seed | Serie A | |
|---|---|---|---|
| Meta principal | Construir una primera versión, probar la idea | Demostrar que la gente lo usa y lo valora | Demostrar que puede escalar de forma repetible |
| Producto | Prototipo o versión temprana | Producto funcional en uso real | Lo bastante maduro para venderse ampliamente |
| Clientes | Conversaciones, un puñado de probadores | Usuarios tempranos y clientes piloto | Una base de clientes repetible |
| Equipo | Fundadores, quizá una o dos personas más | Equipo pequeño de generalistas | En crecimiento, con algunos especialistas |
| Mayor riesgo | Construir algo que nadie quiere | Nunca encontrar demanda repetible | Escalar antes de que el modelo funcione |
Estas son tendencias, no umbrales. Un producto B2B empresarial puede tardar mucho más en llegar a clientes de pago que una app de consumo, y una empresa en etapa seed de una industria puede verse muy distinta de una de otra.
Riesgos y errores comunes en la etapa seed
- Confundir el elogio temprano con demanda. Los amigos y asesores son amables. Busque uso, comportamiento repetido y pago.
- Escalar demasiado pronto. Contratar un equipo de ventas antes de tener un pitch repetible quema efectivo en un proceso no comprobado.
- Construir sin hablar con los usuarios. Los equipos que desaparecen durante meses para construir aislados suelen volver con el producto equivocado.
- Levantar muy poco para alcanzar un hito. Si el dinero se acaba antes del punto de prueba, la empresa se ve forzada a una ronda puente apresurada o al cierre.
- Ignorar el resultado por defecto. Paul Graham plantea la pregunta de si una empresa está default alive o default dead: si los gastos se mantienen constantes y el crecimiento continúa como hasta ahora, ¿la empresa alcanza la rentabilidad antes de que se acabe el dinero? Él señala que la mitad de los fundadores con los que habla no lo sabe.
- Mala alineación entre fundadores. Los desacuerdos entre fundadores sobre rol, participación accionaria o rumbo causan problemas que ningún capital resuelve.
- Tomar el interés de los inversionistas como una garantía. Los inversionistas pueden cambiar de opinión, por lo que Graham aconseja que levantar capital nunca es más que un plan A, y siempre debe tener un plan B.
Cómo varían las prácticas de la etapa seed según el mercado
Las expectativas de la etapa seed difieren según el país, la industria y la base de inversionistas. El tipo de empresa también importa: una empresa de software a menudo puede conseguir usuarios tempranos con un equipo pequeño, mientras que los proyectos de hardware, salud o tecnología profunda pueden necesitar mucho más tiempo y capital antes de tener algo que probar. Las normas de los inversionistas, las estructuras legales y la disponibilidad de financiamiento seed también varían entre mercados. No hemos encontrado una fuente comparativa confiable para el Sudeste Asiático ni para otras regiones específicas, así que los fundadores de allí deberían consultar a inversionistas, aceleradoras y abogados locales sobre lo que es habitual antes de suponer que rigen las normas de EE. UU.
Datos clave
- "Etapa seed" no tiene una definición legal. Describe a una empresa que ya dejó atrás la idea y está probando un producto real con usuarios tempranos.
- Paul Graham, de Y Combinator, define una startup como una empresa diseñada para crecer rápido y llama a la tasa de crecimiento la medida de una startup.
- Los fundadores suelen reclutar manualmente a sus primeros usuarios, un punto que Graham plantea en "Do Things That Don't Scale".
- Cooley señala que las notas convertibles son una de las formas más populares de reunir el financiamiento semilla inicial.
- Y Combinator describe un SAFE como un contrato que financia una startup ahora a cambio de acciones más adelante, y que se convierte cuando ocurre una ronda con precio.
- La prueba de Graham de default alive o default dead pregunta si una empresa alcanza la rentabilidad con su trayectoria actual antes de que se acabe el efectivo.
- Las prácticas de seed difieren según el país y la industria, así que verifique las normas locales.
Lecturas relacionadas

Co-Founder & COO
On this page
- Qué significa realmente "etapa seed"
- Dónde encaja seed en el recorrido de una startup
- Qué intenta hacer una empresa en etapa seed
- Construir y lanzar un producto real
- Conseguir los primeros usuarios, a mano
- Buscar el product-market fit
- Aprender temprano la economía del negocio
- Mantenerse con vida el tiempo suficiente para aprender
- El equipo en etapa seed
- Cómo se financian las empresas en etapa seed
- Hitos que definen una etapa seed exitosa
- La etapa seed frente a las etapas vecinas
- Riesgos y errores comunes en la etapa seed
- Cómo varían las prácticas de la etapa seed según el mercado
- Datos clave
- Lecturas relacionadas