O que é uma startup unicórnio?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Uma startup unicórnio é uma empresa de capital fechado que os investidores avaliam em mais de $1 bilhão. O nome é uma brincadeira sobre raridade: quando o termo surgiu, uma startup chegar a essa avaliação era tão comum quanto um animal mítico. A CB Insights, que mantém uma das listas públicas mais conhecidas, a define de forma simples como uma empresa privada com avaliação acima de $1 bilhão.
Duas partes dessa definição fazem a maior parte do trabalho. A empresa precisa ser privada, ou seja, não ter listado suas ações em uma bolsa de valores. E o número é uma avaliação, não receita, lucro ou dinheiro em caixa. Uma empresa pode ser unicórnio dando prejuízo, e um negócio lucrativo, com clientes de verdade, pode valer bem menos que $1 bilhão e nunca receber o rótulo.
Este artigo explica de onde veio a palavra, como se calcula a avaliação de um unicórnio, os termos relacionados para empresas maiores, o quanto os unicórnios são comuns e por que o rótulo merece algum ceticismo. É material de referência, não aconselhamento de investimento.
De onde veio o termo
A investidora de venture capital Aileen Lee cunhou o termo em um artigo da TechCrunch de novembro de 2013, "Welcome To The Unicorn Club". Sua definição de trabalho era mais restrita do que o uso atual: empresas de software sediadas nos EUA, fundadas desde 2003 e avaliadas em mais de $1 bilhão por investidores dos mercados público ou privado. Ela encontrou 39 empresas que atendiam ao critério e as chamou de Unicorn Club.
Seu conjunto de dados era pequeno de propósito, e a raridade era o ponto. Ela estimou que cerca de 0,07% das startups de software de consumo e corporativo apoiadas por venture capital chegavam a esse nível, aproximadamente uma em 1.538. Ela também informou que essas empresas levavam sete anos, em média, para chegar a um evento de liquidez, como uma aquisição ou um IPO, e oito anos ou mais quando as empresas ainda privadas eram incluídas.
Mais dois detalhes do artigo merecem registro. Primeiro, ela contou quatro tipos de negócio como as principais fontes de valor: e-commerce, modelos baseados em audiência, SaaS e software corporativo. Segundo, ela constatou que os unicórnios corporativos valiam cerca de 26 vezes o capital privado captado, contra cerca de 11 vezes para os unicórnios de consumo. Esses números descrevem a amostra dela de 2013, não o mercado de hoje, então trate-os como história, e não como referência.
Com o tempo, a palavra perdeu seus limites originais. Hoje as pessoas a aplicam a qualquer empresa privada acima de $1 bilhão, em qualquer setor e em qualquer país, e a parte sobre "investidores do mercado público" saiu da definição dela.
Como a avaliação de um unicórnio é definida
A avaliação de um unicórnio costuma sair de uma rodada de financiamento. Os investidores concordam em comprar novas ações por um determinado preço, e a avaliação da empresa é esse preço multiplicado pelo número total de ações. Essa é uma avaliação post-money: o valor da empresa logo depois da entrada do dinheiro novo.
Veja um exemplo simples com números inventados. Digamos que os investidores aportem $200 milhões a uma avaliação post-money de $1 bilhão. Esses investidores passam a deter 20% da empresa. Se a rodada seguinte tiver preço maior, o número divulgado sobe. Se tiver preço menor, é uma down round, e a empresa pode cair abaixo da linha.
Como o número é definido em um negócio privado negociado, ele é um acordo entre poucas partes, e não um preço de mercado. Ninguém pode comprar ou vender a empresa inteira por esse valor em uma tarde qualquer. Essa é a principal diferença em relação a uma empresa listada, cujo preço da ação muda a cada segundo.
Por que o número divulgado pode enganar
A cifra de $1 bilhão costuma pressupor que todas as ações valem o mesmo que a última ação preferencial vendida. Na prática, as startups emitem diferentes classes de ações, e os investidores mais recentes costumam negociar proteções extras. Uma preferência de liquidação é uma das mais comuns: ela decide quem recebe primeiro, e quanto, quando a empresa é vendida ou listada.
Os pesquisadores William Gornall e Ilya Strebulaev estudaram isso em um working paper do National Bureau of Economic Research, "Squaring Venture Capital Valuations with Reality". Eles analisaram 135 unicórnios dos EUA com base nos termos de documentos legais. Veja o que informam no resumo:
- As avaliações post-money declaradas dos unicórnios ficaram, em média, 50% acima do valor justo, e 15 estavam mais de 100% acima.
- A maioria dos unicórnios havia concedido aos investidores recentes grandes proteções: garantias de retorno em um IPO (14%), vetos sobre IPOs com avaliação menor (24%) ou senioridade sobre todos os demais investidores (32%).
- As ações ordinárias, que não têm essas proteções, estavam 58% supervalorizadas.
- Depois de ajustar por esses termos, quase metade (65 de 135) perdeu o status de unicórnio.
O estudo é de 2017, cobre apenas empresas dos EUA em sua amostra e é um working paper que ainda não havia passado por revisão por pares na época da publicação. A conclusão não é que todo unicórnio esteja supervalorizado nessa proporção. É que uma avaliação divulgada esconde os termos do negócio por trás dela. Duas empresas com o mesmo rótulo de $1 bilhão podem deixar valores muito diferentes para os funcionários que têm ações ordinárias.
Decacórnios, hectocórnios e termos relacionados
Quando a palavra original pegou, as pessoas criaram rótulos para empresas maiores. O rastreador de unicórnios da CB Insights classifica como decacórnios as empresas avaliadas em mais de $10 bilhões e como hectocórnios as avaliadas em mais de $100 bilhões.
| Termo | Limite de avaliação | Significado típico |
|---|---|---|
| Unicórnio | Acima de $1 bilhão | Empresa privada avaliada em um bilhão ou mais |
| Decacórnio | Acima de $10 bilhões | Um unicórnio que cresceu dez vezes além da linha |
| Hectocórnio | Acima de $100 bilhões | Raríssimo; o nível mais alto das empresas privadas |
São rótulos informais usados pela imprensa e por fornecedores de dados. Nenhum órgão regulador os define, e rastreadores diferentes traçam a linha de maneira um pouco distinta, por exemplo no tratamento de empresas que depois abriram o capital.
Quantos unicórnios existem?
A contagem cresceu enormemente desde os 39 de Lee. O rastreador da CB Insights lista atualmente 1.447 empresas unicórnio no mundo todo, com uma avaliação cumulativa total de cerca de $7.376 bilhões. A mesma página cita Airbnb, Facebook e Google como ex-unicórnios conhecidos: empresas que cruzaram a linha ainda privadas e depois abriram o capital.
Trate qualquer contagem como um retrato do momento. As listas diferem conforme o fornecedor, porque cada um usa suas próprias regras para datas de avaliação, vendas secundárias e quais rodadas valem. A contagem também muda conforme as empresas abrem o capital, são adquiridas, captam a preços menores ou fecham.
Fatos principais: startup unicórnio
- Um unicórnio é uma empresa privada avaliada em mais de $1 bilhão (definição da CB Insights).
- Aileen Lee cunhou o termo na TechCrunch em novembro de 2013 e encontrou 39 empresas de software dos EUA que atendiam ao critério dela.
- Pela amostra dela, as chances eram de cerca de 0,07% das startups de software apoiadas por venture capital, aproximadamente 1 em 1.538.
- Decacórnios são avaliados acima de $10 bilhões e hectocórnios acima de $100 bilhões.
- O rastreador da CB Insights lista atualmente 1.447 unicórnios que valem cerca de $7.376 bilhões somados.
- Gornall e Strebulaev (2017) constataram que as avaliações declaradas de 135 unicórnios dos EUA ficavam, em média, 50% acima do valor justo quando os termos do negócio eram considerados.
Ser unicórnio não é o mesmo que ter sucesso
Algumas coisas que o rótulo não diz.
Não significa lucro. Muitos unicórnios são avaliados pelo crescimento e pelo potencial. Métricas como burn multiple e default alive mostram se uma empresa consegue se financiar, e a avaliação nada diz sobre elas.
Não é permanente. A avaliação é um retrato de um momento. Uma empresa que capta a um preço alto e depois a um preço menor deixou de valer o valor original, mesmo que as listas demorem a refletir isso.
Não significa que fundadores e funcionários estão ricos. Fundadores e funcionários costumam deter ações ordinárias ou opções, que ficam atrás dos investidores preferenciais. Quanto eles recebem depende da cap table, do preço da saída e das preferências que pesam sobre as ações ordinárias. Depois da diluição de participação ao longo de várias rodadas, os percentuais de propriedade são menores do que eram no início.
Não é um objetivo em si. A avaliação reflete o que os investidores esperavam em um determinado momento. Construir uma empresa que chegue a $1 bilhão é resultado de um mercado e de um modelo de negócio, não um plano que se segue passo a passo. Muitas empresas sólidas nunca captam nessa escala, e algumas escolhem não captar.
Por que os investidores perseguem unicórnios
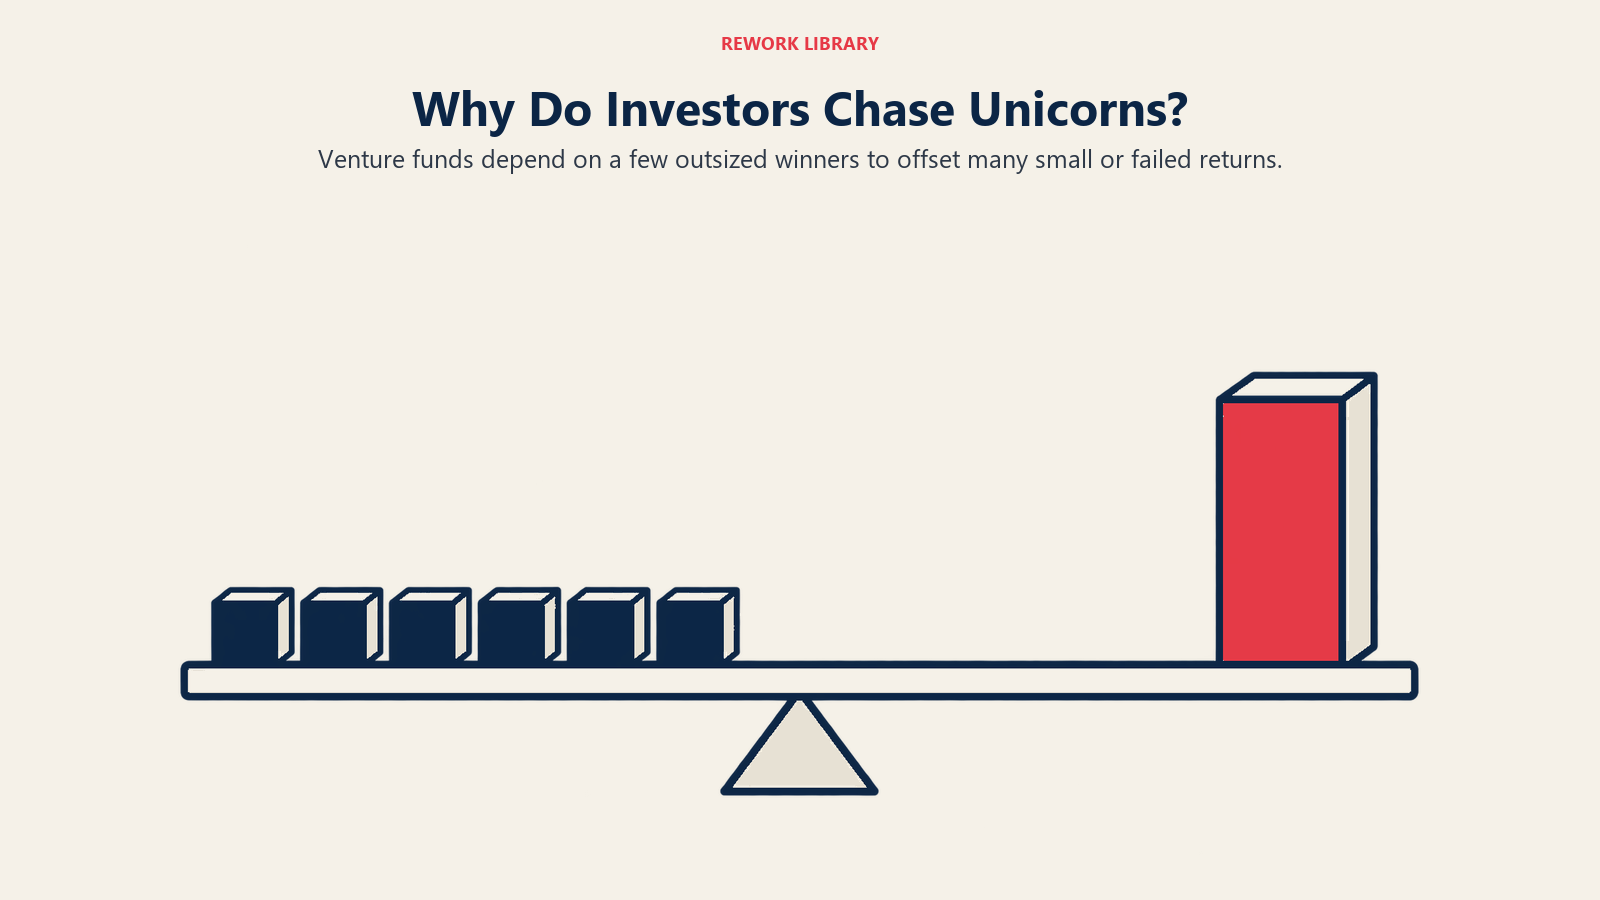
A economia do venture capital explica o interesse. Os fundos de venture capital esperam que a maioria dos investimentos retorne pouco e que um pequeno número retorne muito. Uma empresa que cresce até uma avaliação de bilhões pode devolver um fundo inteiro, por isso os investidores competem para apostar cedo em possíveis vencedoras. Essa competição empurra as avaliações para cima. Estratégias como o blitzscaling levam isso ao extremo, trocando eficiência por velocidade para conquistar um mercado antes dos rivais.
Para a empresa, uma avaliação alta pode trazer capital mais barato, atenção de candidatos e credibilidade com grandes clientes. O custo é a pressão para continuar crescendo rápido o bastante para justificar o número na rodada seguinte ou em uma oferta pública inicial.
Leitura relacionada

Co-Founder & COO